

11月22日晚,一条「AI会吃掉工具类软件」的判断被网友接力转发,#AI或将吃掉工具类软件#很快顶上热搜,同样的提问也随之出现在知乎。流传的场景很直观:把需求告诉AI,它顺手写出一个改格式、修图、做PPT模板的小工具——那还需要为某个工具按月付费吗?微博知乎
先把结论说清楚:被吃掉的不是工具软件本身,而是「按功能、按人头收费」这门生意。对用户意味着两件事——只干一件小事的「薄订阅」确实会变便宜或者没必要单独买;但订阅总开支未必整体下降,钱只是从「用功能的权限」挪到了「算力、数据和工作流」上。
薄订阅的价格,确实在开裂
消费端的账最先被算出来。有用户把11个常用AI场景挨个试了一个月:11 个场景里,免费档能覆盖 8 个以上,真正值得长期付费的只有一份订阅。判断标准不是哪家模型跑分高,而是这一份能顶掉几个单点工具。打包订阅也在做同样的事:谷歌每月19.99美元档的订阅,一个账号就覆盖9大应用生态。为一个功能面板单独掏月费,正在变成冗余支出。知乎知乎
企业侧的冲击来得更早,也更剧烈。今年初AI智能体开始进入法律、财务、销售这些具体岗位,市场的追问直指订阅制本身,一个戏剧性的新词随之流行——SaaSpocalypse(SaaS末日)。按行业流传的Gartner口径,全球高达 2340 亿美元的企业应用软件支出,因为 Agentic AI 的崛起而面临风险。四分之一的软件商自己也承认,AI Agent普及后订阅席位需求会往下掉。资本市场一度按最坏剧本定价:标普软件板块从2025年10月高点到今年4月最大回撤超过33%。36氪知乎36氪
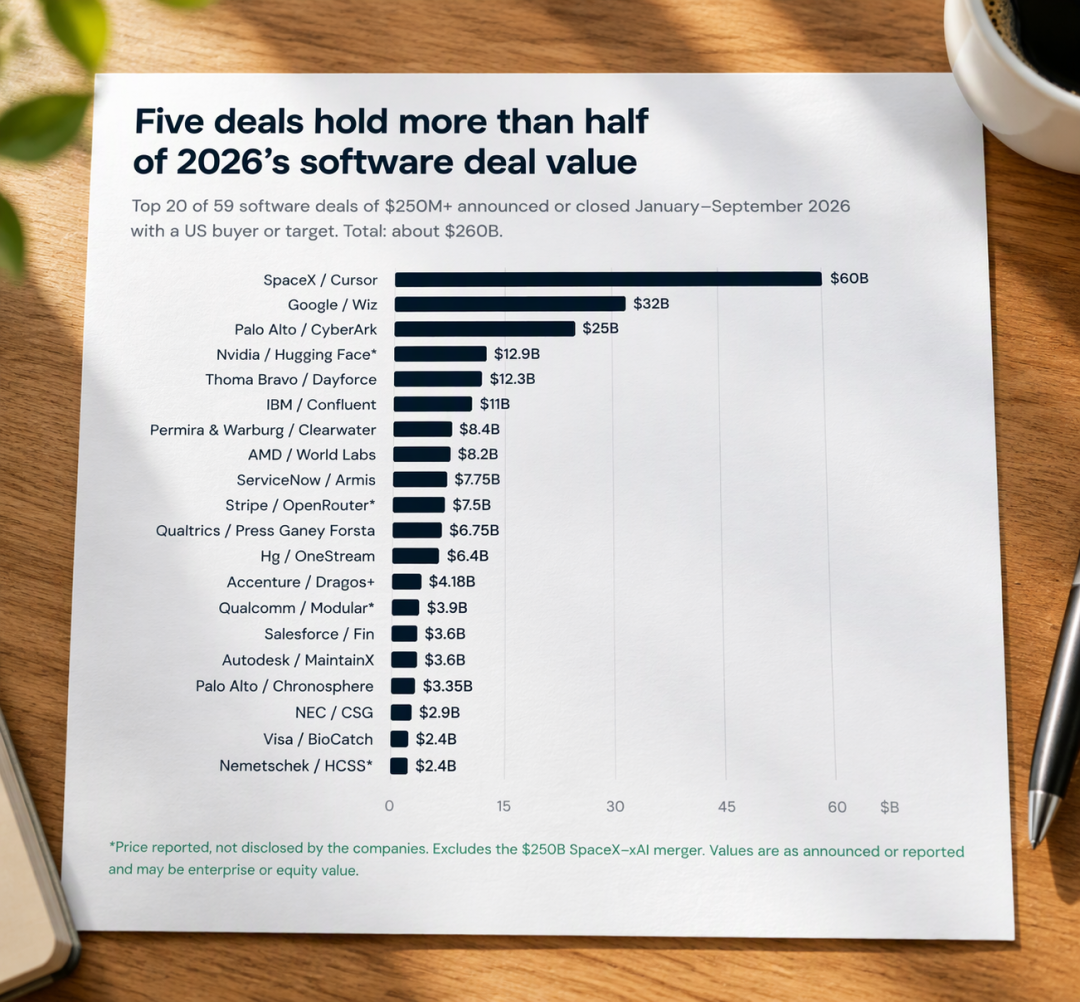
但并购市场给出的答案更克制:同样是软件公司,有人被加价抢,有人只能接受任何报价。Airtable在2021年底的峰值估值超过110亿美元,但最终同意以约13亿美元的价格出售。另一边,SpaceX花600亿美元收购Cursor,谷歌以320亿美元买走Wiz,头部AI与安全资产被加价争抢。市场的判断并不悲观,只是开始更挑剔地分辨什么样的软件值得被买走、什么样的只能被重新定价:只有功能列表、客户随时能重写带走的产品被重新定价,握着数据、流程和安全合规的软件反而更贵了。36氪
但先别急着说「订阅会变便宜」
最先被唱衰的公司交出了反向剧本:Atlassian最新一季总收入同比增速重新回到28%,Salesforce侧的Agentforce和Data360ARR已经接近39亿美元,同比增长超过210%。36氪
财报指向的结论是:AI提效之后,企业产生的任务、数据和协作没有变少,反而更多,按人头卖席位的生意开始叠加上按调用、按数据付费的收入。软件价值的衡量方式随之松动——未来衡量软件价值的单位,可能从「有多少人在用」,逐渐转向「系统承载了多少工作」。36氪
真正涨价的是AI订阅自己。今年4月,Anthropic明确限制OpenClaw这类第三方代理工具通过会员订阅调用Claude模型。理由不难理解:订阅制按「人的正常使用强度」设计,Agent一旦7×24小时跑起来,换成API口径去看,这些用户的真实成本可能是订阅价格的数十倍。用户期待的「用多少付多少、按结果付费」也还没成为主流——一项被行业转述的2026年对80家AI智能体公司的研究显示,95% 用的是混合计费,纯结果计费的只有 3.8%。所以真实的图景是:功能层的价格在降,算力和数据服务的入口价不降反升,两件事同时发生。钛媒体知乎
对普通人,什么该退掉、什么还得留着
把这场争论翻译成决策,第一是清掉重复的单点订阅:常见的浪费不是买贵了,是三家 $20 同时开着,每家只用一个功能。第二,靠内容吃饭的人别把免费档当底:对多数生成类工具来说,免费档不等于能商用,商用权限往往藏在付费档里,做客户物料前先核对这一条。第三,装着你的数据和流程的订阅——存了几年素材的云笔记、设计协作、企业核心系统——恰恰最难被吃掉。行业里流传的检验方法很朴素:假设明天全部代码开源,你还会不会续费;离不开的那份,就还值得付。知乎
至于价格会不会真「变便宜」,留一个观察信号:你订的软件什么时候开始从「按人月」改成「按用量或结果」收费。那才是席位制松动被坐实的一天,也是「没必要买了」第一次变成你能拿到的实惠。


当前文章无评论,是时候发表评论了