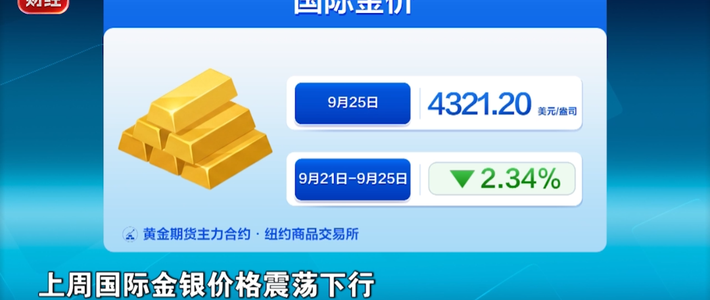
核心PCE意外低于预期,美联储加息概率骤降20%
09-30 23:37

精选参考来源
1. 美国8月核心PCE环比增长0.2%

第一财经 2026-09-30 00:00:00
2. 集体拉升!美联储,加息预期生变

今日头条 2026-09-30 00:00:00
3. 美国消费者支出创逾一年最大增幅 核心PCE上涨0.2%_新浪财经_新浪网

新浪财经 2026-09-30 00:00:00
4. 加息降温!就业强、增长快、通胀降!今晚美国经济数据全景
今日头条 2026-09-30 00:00:00
5. 周一:22:30 美国9月达拉斯联储商业活动指数周二:22:00 美国8月JOLTs职位空缺周三(超级数据日)20:15 美国9月ADP就业人数(小非农)20:30 美国8月核心PCE物价指数年率&月率、8月个人支出月率、二季度GDP年化季率终值、二季度核心PCE终值21:45 美国9月芝加哥PMI23:30 EIA原油库存(截至9月25日当周)周四04:30 美光 26财年Q4业绩17:30 美国9月挑战者企业裁员人数20:30 初请失业金人数(截至9月26日当周)21:45 9月标普全球制造业PMI终值22:00 9月ISM制造业PMI周五(大非农)20:30 美国9月失业率、9月季调后非农就业人口、8月平均每小时工资年率&月率重点盯:周三核心PCE、小非农;周五大非农。#财经日记
今日头条 2026-09-28 00:00:00
6. 美国周三将同时公布通胀和收入消费数据,可能决定高利率还能维持多久。 美国将在9月30日公布8月个人收入、个人消费支出和PCE价格指数。7月PCE同比已经达到3.7%,明显高于2%的目标,因此这次数据的关键不是消费者有没有继续花钱,而是收入、消费和价格谁跑得更快。如果消费强、通胀也高,市场可能继续押注加息,美债收益率和美元容易维持强势;如果实际消费转弱,经济放缓担忧又会回来。 我的判断是,本周全球资产最重要的变量之一,就是美国通胀是否从能源和商品进一步传到服务价格。普通投资者不要在数据发布前单押方向,高估值科技股、黄金、美元和长债都可能同时出现较大波动。等数据落地后再调整,通常比猜一个小数点更稳妥。#热点观点畅聊会##头条精选-薪火计划#
今日头条 2026-09-28 00:00:00
7. 花旗:美国柴油成本上升能否推高商品价格?--兼论实际收入与通胀传导
今日头条 2026-09-26 00:00:00
8. 重要报告即将出炉!事关美联储加息→

微信公众号 2026-09-28 00:00:00
9. 花旗:美国柴油成本上升能否推高商品价格?--兼论实际收入与通胀传导
新浪 2026-09-26 00:00:00
10. 环球下周看点:美债风暴走向何处?美光财报、“会飞的特斯拉”接力亮相
搜狐 2026-09-27 00:00:00
11. 一周前瞻丨密集发布!8月核心PCE、9月非农数据重磅来袭;特朗普拒绝伊朗停火提案,霍尔木兹海峡谈判生变;特朗普、众议院议长、科技公司高管召开人工智能会议;OpenAI开发者大会召开;美光财报将放榜
东方财富网 2026-09-28 00:00:00
12. 为什么你总是降息后才追涨?因为你不知道CME这个工具比鲍威尔的嘴更诚实 美联储上周刚降息25个基点,10月加息概率又飙到70%。 你是不是觉得被美联储反复打脸? 别急。打脸的不是美联储,是你看美联储的方式。 鲍威尔每次发布会都会说:We are data dependent. 我们看数据说话。 翻译成大白话:我不预测,不承诺,只看仪表盘上的数字。 所以核心逻辑很简单——别猜鲍威尔在想什么,去看他看的那几个数字。 一、美联储的仪表盘上有四块表 第一块:通胀数据。 美联储法定职责是把通胀控制在2%。核心看PCE(个人消费支出价格指数),这是美联储自己点名用的指标。 PCE还在3%以上,降息?别想了。降到2.5%以下,降息窗口打开。跌破2%,大规模宽松就会来。 第二块:就业数据。 每月第一个周五发布的非农就业报告,重点看三个数:新增非农人数、失业率、平均时薪增速。 新增人数低于10万,降息概率上升。失业率连续三个月上升,衰退信号来了。平均时薪增速超过4%,降息会被推迟。 第三块:经济增长数据。 GDP增速、ISM制造业PMI、零售销售。ISM制造业PMI低于50,制造业在收缩,降息压力增大。 反直觉的地方:经济太好也不行,通胀可能反弹,美联储反而不敢降息。最好的降息窗口是经济温和放缓。 第四块:点阵图和会议纪要。 每季度美联储发布经济预测摘要,里面的点阵图展示17位FOMC委员对未来利率的个人预测,直接告诉你内部共识。会议纪要里的措辞变化——从may be appropriate变成is appropriate,从some变成most——往往比鲍威尔的嘴更诚实。 二、CME FedWatch:比鲍威尔更诚实的工具 看原始数据太费劲?有一个工具把结论浓缩成一个数字:CME FedWatch。 它通过联邦基金期货价格,反推出市场对美联储未来利率的概率分布。打开就能看到:下次会议降息25个基点的概率是多少,降50的概率是多少,维持不变的概率是多少。 今天的数据:9月降25个基点概率92%,降50的概率8%。10月累计降50个基点的概率72.6%。 这是期货市场几百亿美元赌注押出来的概率,不是分析师的嘴炮。钱在哪里,真实的判断就在哪里。 三、大多数人预测降息失败的三个认知错误 错误一:把预测当押注。预测是分析概率分布,不是赌一个确定性结果。根据概率调整仓位,不要all in。 错误二:只看单一数据。CPI超预期下降就觉得降息稳了?如果同时非农强劲、薪资反弹,一个数据不够。四块表必须综合看。 错误三:忽略时间维度。降息是过程不是事件。概率从50%升到70%的过程才是投资窗口。等到90%以上,市场已经price in了,你再进场就是接盘。 四、普通人怎么用这套框架 每月5号关注非农,每月中旬关注CPI和PCE,打开CME FedWatch看概率分布,每季度关注点阵图和纪要措辞变化。四步串起来,就是一个完整的、可跟踪的分析框架。 一句话总结:通胀看PCE,就业看非农,经济看PMI,共识看点阵图,概率看CME FedWatch。数据不撒谎,钱不撒谎。 #美联储 #降息 #CME #FedWatch #货币政策 #投资分析 #宏观经济 #如何预测和分析美联储的降息政策#
今日头条 2026-09-24 00:00:00
13. 美联储突然加息,说好的降息呢?教你一套预测未来利率的方法 所有人都在等降息。 结果9月16日,美联储反手加了25个基点,利率区间抬到3.75%-4%。 12个投票委员,全票通过,没有一个反对。 特朗普还在喊降到1%,美联储已经在往紧的方向拧方向盘了。 这就是现实:预测利率路径,不能靠感觉,得靠方法。今天教你一套分析框架,不管美联储下一步怎么走,你都能自己做出判断。 一、先搞清楚:美联储到底在听什么 美联储的每一次决策,本质上只盯两个东西:通胀和就业。 这是它的双重使命。通胀太高要加息压,失业率太高要降息拉。两个目标冲突时,看哪个问题更紧迫。 2024年的时候,通胀从9%降到3%,就业还行,所以美联储一路降息。 2026年9月为什么突然加息?两个原因: 第一,通胀卡在3.5%左右下不去了。距离2%的目标还有一大截,但市场已经提前把降息预期price in了,金融条件过于宽松,等于在给通胀火上浇油。 第二,经济没那么差。GDP还在增长,就业市场没有崩,资本投资强劲。沃什在发布会上说了一句很关键的话:很难把当前的金融条件描述为具有限制性。翻译成人话就是:利率还不够高,不足以压制通胀。 所以你要预测利率走向,第一步就是盯住这两个指标:CPI(或PCE)和非农就业数据。 二、点阵图:看官员们在想什么 美联储每季度公布一次经济预测摘要(SEP),里面有一张点阵图。 每个委员匿名标注自己对未来利率的预期。19个点,中位数就是市场的锚。 2026年9月的点阵图显示:2026年底和2027年底的联邦基金利率中位数都在4%以上,更高、更久的信号非常明确。 怎么看懂点阵图? 看中位数,不看个别极端值。看趋势方向,不看具体数字。如果点阵图的中位数从上一次到这一次往上移了,说明官员们集体变得更鹰了;往下移了,说明在转鸽。 三、CME FedWatch:市场在押注什么 点阵图是官员们的预期,CME FedWatch是市场真金白银押注的结果。 这个工具每天实时更新,根据联邦基金期货价格,倒算出市场对每次FOMC会议利率决策的概率分布。 比如现在市场定价年内还有一次加息的概率是60%左右。如果这个概率突然飙升到80%以上,说明市场已经在为加息做准备了。 预测利率路径的核心工具就是这个:把未来8次FOMC会议的概率加权平均,画出一条利率曲线,这就是市场眼中的利率路径。 四、一个容易被忽略的变量:主席的风格 2026年美联储换帅,沃什5月上任。 每个主席的风格不一样。伯南克在金融危机时无限QE,耶伦偏渐进,鲍威尔反复横跳。沃什目前的信号很明确:优先控制通胀,哪怕牺牲一些经济增长。 这意味着什么?在通胀没有明确回落到2.5%以下之前,不要指望他会降息。 特朗普喊降到1%,沃什压根没理。美联储的独立性在这里体现得淋漓尽致——总统可以喊话,但主席不听。 五、实操框架:四个步骤预测利率路径 第一步:看通胀数据。 核心PCE同比降到2.5%以下 → 降息窗口打开。 核心PCE还在3%以上 → 别想了,至少维持现状或继续加。 第二步:看就业数据。 非农新增低于10万、失业率连续上升 → 经济下行压力大,降息概率增加。 非农新增20万以上、失业率稳定 → 经济还行,美联储有空间继续抗通胀。 第三步:看点阵图趋势。 每次FOMC会议后对比上一次的点阵图。中位数上移=更鹰,下移=更鸽。 第四步:看CME FedWatch概率。 未来6个月的利率隐含概率,就是市场在用钱投票。 四步叠加,你就能画出一条自己的利率预测曲线。 六、一个诚实的判断 未来一年美联储会怎么走? 晨星的预测是:2027年下半年降息两次,利率降到2.5%-2.75%。高盛的态度更保守,认为短期内不会降息。 我的判断是:2026年内大概率还有一次加息(CME定价概率60%),2027年上半年维持高位,下半年如果通胀回落到2.5%以下,才会开始降息周期。 但记住一点:预测利率路径不是算命,而是概率游戏。你不需要预测对每一次,只需要在大概率方向上站对位置。 你认为美联储明年会降息吗?评论区说说你的判断。 #美联储 #利率 #降息 #加息 #通货膨胀 #投资理财 #美联储主席 #如何预测美联储未来一年的降息路径#
今日头条 2026-09-25 00:00:00
14. 美国8月核心PCE不及预期:一份被“改口径”改出来的降温报告,美联储会买账吗? 港美股资讯 | 华盛通
华盛通 2026-07-17 00:00:00
15. 美国8月核心PCE物价指数年率录得3%,较上月小幅回落,创2月以来新低,市场预期为3.3%。 - 中国金融信息网
中国金融信息网 2026-09-30 00:00:00
16. 美国8月核心PCE物价指数月率0.2%,预期0.3%,前值由0.2%修正为0.1%。美国8月核心PCE物价指数年率3%,预期3.3%,前值由3.3%修正为3%。 - 中国金融信息网
中国金融信息网 2026-09-30 00:00:00
17. 美国8月PCE通胀低于预期、消费强劲 10月加息预期降温|美国商务部|道琼斯|美联储|数据|环比_手机新浪网
新浪财经 2026-09-30 00:00:00
18. 低于预期!美国8月核心PCE同比+3%、环比+0.2%_新浪财经_新浪网
新浪财经 2026-09-30 00:00:00
19. 美联储关键通胀指标低于预期,美股黄金集体上扬_新浪财经_新浪网
新浪财经 2026-09-30 00:00:00
20. 贝森特最新表态力挺美联储保持利率开放各方观点_手机新浪网
新浪新闻 2026-09-28 00:00:00
21. 【财经分析】双重压力重挫美国消费者信心 - 中国金融信息网
中国金融信息网 2026-09-30 00:00:00
22. 美国30年期贷款利率升至6.71% 创一年多来最高值
今日头条 2026-09-04 00:00:00
23. 美股在反弹,但美国消费者的体感在变差。 密歇根大学9月调查显示,美国消费者信心指数较8月下降近4个点,创4个月新低。约55%的受访者认为高物价拖累了个人财务,高于8月的53%;对未来一年的通胀预期从4.0%升至4.6%,为6月以来最高水平(来源:中国新闻网,2026-09-26)。 同一天,苹果还收到一个坏消息:美国圣地亚哥联邦陪审团裁定,苹果因侵犯Taction科技公司触觉反馈专利,需支付超57亿美元赔偿(来源:中国新闻网,2026-09-26)。 为什么重要?消费者信心下滑说明美国经济并非铁板一块,通胀预期回升可能让美联储在降息路径上更加谨慎。苹果的天价赔偿则是一个提醒:即使是科技巨头,也面临专利诉讼和合规成本上升的隐性压力。 市场忽略了什么?美股近期反弹很大程度上交易的是政策预期和企业盈利,但消费者体感是滞后指标。如果未来两个月消费数据走弱,市场可能重新定价。 普通人该注意什么?A股节后开盘受外围情绪影响,但更要看外资流向和汇率。海外"体感裂缝"不一定会直接拖累A股,但会压制全球风险偏好。 #美股 #通胀 #苹果
今日头条 2026-09-28 00:00:00
24. 美国消费者信心走弱 未来一年通胀预期升至4.6%
今日头条 2026-09-25 00:00:00
25. 美国消费者信心降至2014年以来最低水平 美伊战争持续加剧通胀担忧
东方财富网 2026-09-29 00:00:00
26. 美国消费者信心降至四个月低点 对物价和经济越发担忧
新浪 2026-09-26 00:00:00
27. 物价与就业担忧加剧,美国消费者乐观情绪大幅降温
新浪 2026-09-29 00:00:00








已收藏
去我的收藏夹