














9
15
北京人寿超好保重疾险最高可赔90万,真的吗?保障怎么样?
2021-09-20 11:43:06
0点赞
0收藏
2评论
北京人寿超好保重疾险如期上线,而上线瞬间就引来不小的讨论,这让奶爸觉得有点猝不及防。
但是看到北京人寿超好保重疾险,60岁前最高可赔90万元,奶爸想北京人寿超好保重疾险或许将在接下来的很长一段时间都成为市场的焦点话题。
那么这款产品赔付90万是真的吗?北京人寿超好保重疾险真的值得买吗?
我们不妨带着这些问题,对这款产品展开分析。
一、北京人寿超好保重疾险最高赔付真的是90万吗?
北京人寿超好保重疾险因为重疾有额外赔付存在,60岁前赔付额确实可以达到90万。
但是奶爸想说的是,这并不是北京人寿超好保重疾险的最高赔付额,还可以达到更高,这是怎么回事呢?
不急,我们先看看这款产品的基本形态,慢慢跟大家唠。

表格中展示的是北京人寿超好保重疾险的主要内容。
从表格中可以看到,北京人寿超好保重疾险最高投保年龄为60周岁,可以为被保人提供阶段性保障也可以提供终身保障。
最长缴费期限为30年,就目前的健康险而言,可以更大程度的发挥保险杠杆作用,减轻投保人的缴费负担。
下面我们看看前面提到的北京人寿超好保重疾险60岁前最高可赔付90万是怎么回事?
原来这款产品约定被保人在60岁前有额外赔付,赔付比例为80%。
如果投保人为被保人选择了50万保额,而被保人在60岁前不幸患约定重疾,保司则赔付180%基本保额,也就是90万元。
但是奶爸也说了其实90万元并不是这款产品单次赔付的最高限额,因为北京人寿超好保重疾险还提供少儿特疾保障。
比如白血病就属于北京人寿超好保重疾险约定的少儿特疾之一,而它也属于重疾之类,如果被保人在30岁前不幸患白血病,同样是投保50万保额,最高将获得140万(50*(100%+80%+100%))保险金赔付。
当然越高的赔付金额,对于被保人及其家人而言,转移的疾病风险的作用越明显,因此,奶爸建议大家如果有条件的话,重疾保额最好能够尽量做高。
毕竟目前治疗重疾并不是一笔小花费,下面是关于各类疾病的治疗费用的统计表,大家在投保时可以参考一下:
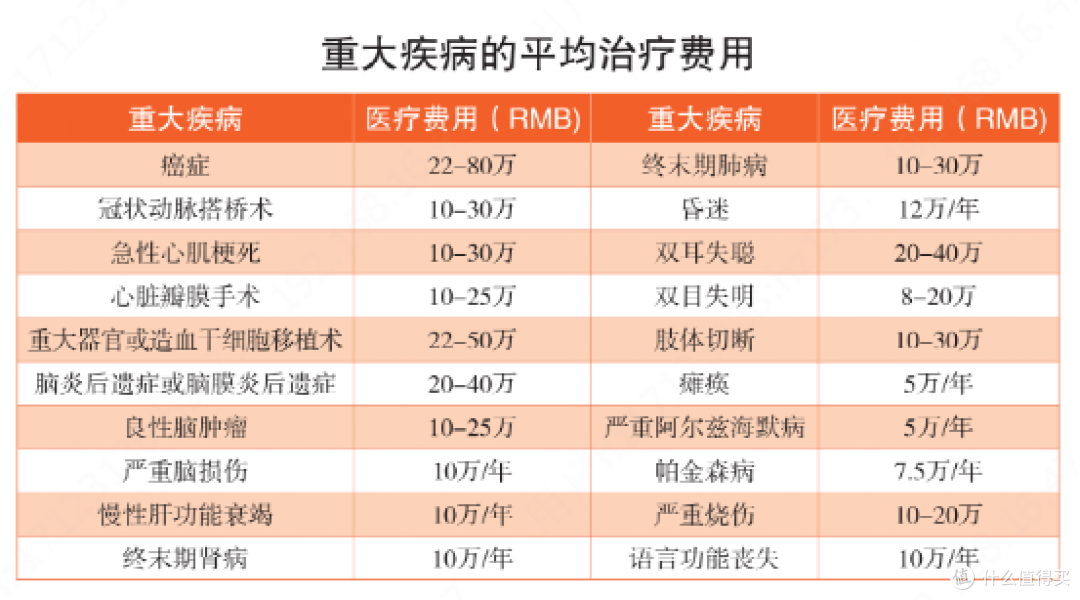
比如目前比较高发的重疾之一——恶性肿瘤,治疗费用在22-80万之间,这还不包括术后的恢复等。
投保北京人寿超好保重疾险或许不能完全帮你摆脱疾病带来的经济损失,但是至少可以大大减轻经济负担。
二、北京人寿超好保重疾险值得投保吗?
上面奶爸给大家解释了北京人寿超好保重疾险,60岁前最高可赔90万元的具体构成,以及高保额的意义。
从中我们看到北京人寿超好保重疾险似乎还不错,那么它真的值得投保吗?
想要获得客观的答案,我们不能局限于北京人寿超好保重疾险本身,还要看看它在同类产品中是否有优势。
为此奶爸将目前后台咨询量比较大的几款产品跟北京人寿超好保重疾险放在一起,我们做个简单对比测评:

从表格中看,北京人寿超好保重疾险的额外赔付比例还是比较高的,有一定的竞争优势。
那么面对这些重疾险产品该怎么选呢?奶爸直接给出结论:
追求少儿特疾保障:北京人寿超好保重疾险
这款产品属于老少皆宜,除了给成年人提供保障外,还针对少儿特疾提供特别保障,30岁前,额外赔付100%,对孩子比较友好。
追求恶性肿瘤-重度特药津贴保障:达尔文5号荣耀版
这款产品首创恶性肿瘤-重度特药津贴,对于靶向药等对癌症有效的药物,费用达到一定标准,将获得津贴保障。
追求前症保障:康惠保旗舰版2.0
康惠保旗舰版2.0针对20种前症提供保障,赔付比例为15%,这在同类产品中比较少见,对被保人比较友好。
三、奶爸总结
整体而言,北京人寿超好保重疾险,60岁前最高可赔90万元是一个不争的事实,不过这主要基于其高比例的额外赔付。
同时针对部分少儿特疾,最高赔付额可能超过90万,这对被保人都是比较友好的。
而且北京人寿超好保重疾险在同类产品中竞争力也比较大,如果你想获得较为全面的重疾保障,不妨将它纳入考虑范围。
为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号“奶爸保”。











校验提示文案
校验提示文案