








8
5
2020最新19款年金险,我只推荐9款!
2020-02-25 23:11:01
5点赞
139收藏
31评论
创作立场声明:大家好,本人有10年的保险行业从业经验,在此分享保险知识,期待深入探讨交流。
2020年的这个开头,算是给了每个人一个重击;
而在这样的大环境下,没有一个人躲得过这波疫情带来的经济损失。
无论是提前复工的,还是在家复工的,多多少少都因为这波疫情影响了收入;
很多人也开始关注起了理财,如果仅仅只是依赖着自己的那一份收入,是抵抗不了很多风险的;
我们都得学会把鸡蛋放在不同的篮子里,而年金险这个篮子其实也是最适合理财入门的一个篮子。
没有股票、p2p的高风险,而且不需要每天盯着那些数值和曲线计算和思考。
年金险已经成了许多人的理财首选了。
2020年已经过去了将近2个月了,这2个月也新上线了一些年金险,年金险一向都青出于蓝而胜于蓝,那现在我们如果想买年金险的话,应该买哪些呢?
我是哆啦,今天一共挑了19款最新热卖年金险,会根据不同类型的年金险给大家测评推荐9款值得买的年金险:
养老型年金险:
复星保德信 星颐优享版
中韩人寿 悦未来
招商信诺 自在人生A
信泰人寿 如意享六福版
快返型年金险:
中韩人寿 耀享年金
工银安盛 鑫年华
国华人寿 年年盈
招商仁和 招盈金生
国富人寿 瑞利年金
爱心人寿 心相随
招商信诺 筑福金生
短期型年金险:
中荷人寿 金福多
海保人寿 福佑金生
理财型年金险:
和泰人寿 金多多
和泰人寿 金多福
分红型年金险:
招商信诺 招盈六号
少儿年金(教育金):
信美相互 天天向上
渤海人寿 大富翁
复星保德信 星宝贝
今日分享话题:
·养老型年金险测评推荐2款
·快返型年金险测评推荐2款
·短期型年金险测评推荐1款
·理财型年金测评推荐2款
·分红型年金险测评推荐1款
·少儿年金险测评推荐1款

年金险的种类
年金险一般分为养老型、快返型、短期型、理财型、分红型、少儿年金(教育金),这6类;
★ 养老型年金险:领取金额比较固定,有固定的领取年龄,一般保期为终身或者100岁以后,因为领取的年龄一般和起投年龄相隔比较远,所以本金复利收益,收益较高;
而且适合养老规划,用来补充退休后的养老生活。
★ 快返型年金险:快返型的领取规则比养老型稍微复杂一点,一般在投保后5年后就可以开始领取,保期一般也为终身或者100岁以后,主打回本快。
快返型主要是兼顾理财和养老的需求。
★ 短期型年金险:保障期间为10-15年,一般投保后5年后可以开始领取,主打短期稳健理财;
★ 理财型年金险:很多年金险都会附加万能账户,有保底利率和现行利率,但是一般都等到本险开始领取时才计算收益;
但是理财型年金险,说白了就是单纯的一个万能账户,领取和追加都很灵活,而且首年开始计算收益;适合想0风险理财的人购买。
★ 分红型年金险:和养老型或者快返型的年金险没什么差别,唯一的差别是分红型年金险还享有次保险公司的红利,但是这个红利是不确定的;
也因此一般来说分红型的年金险收益都不太可观。
★ 少儿年金(教育金):一般保期最长到21岁或30岁,在固定的年龄领取,作为补充孩子的教育金;
也可以让宝爸宝妈们作为理财账户所用,有一些教育金收益也非常高的。
养老型年金险测评推荐
复星保德信 星颐(优享版)
中韩人寿 悦未来
招商信诺 自在人生A
信泰人寿 如意享(六福版)
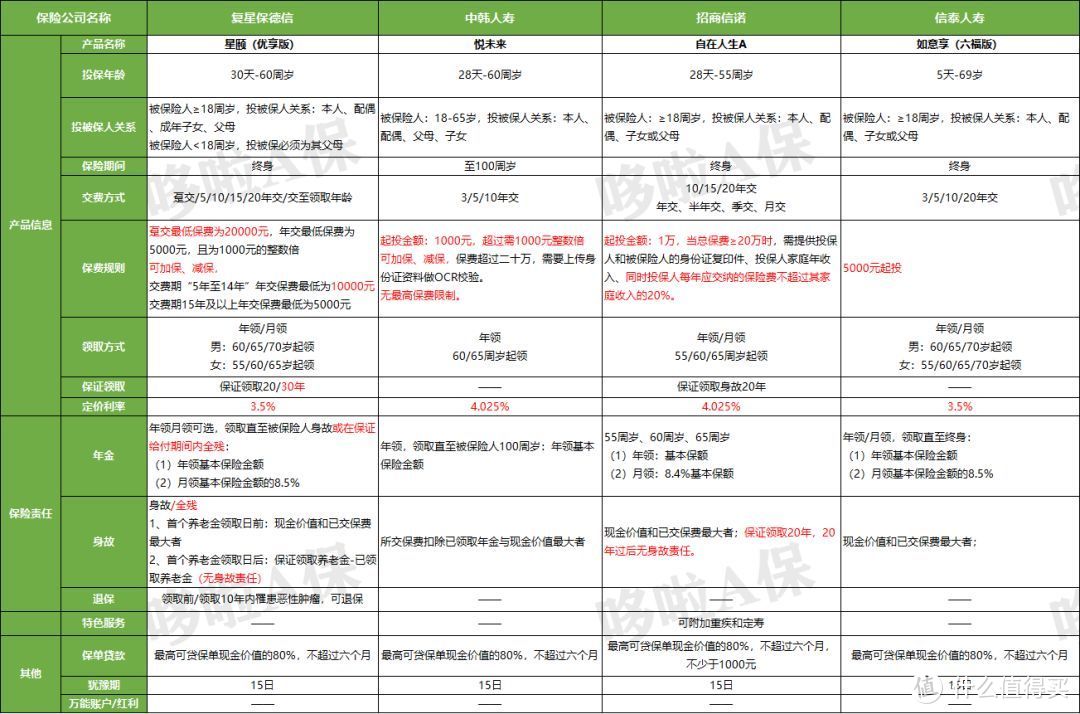 (点击查看年金保险大图)
我们来用同一案例测算一下这4款的收益如何:
张先生,40岁,10年交,年交5万,共50万,60周岁开始领取
☆ 星颐(优享版)
收益领取:60岁起,每年领45633元,领至终身。
若85岁身故,
累计领取年金1186458元,约120万。
身故金:0
总收益:120万
此时比本金多了约70万;
实际收益率IRR=3.223%
哆啦点评:以高领取为卖点,保证领取年限最多可以30年,保证领取后无身故金,收益率非常接近现在新产品的预定利率3.5%;
可以加减保,全残也可赔付,10年内患恶性肿瘤可退保;
☆ 悦未来
收益领取:60岁起,每年领37300元,领至100岁。
若85岁身故,
累计领取年金:969800元,约97万。
身故金:459400元,约45万。
总收益:142万
此时比本金多了约92万;
实际收益率IRR=3.514%
哆啦点评:兼顾领取和身故以及现金价值,适合想要补充养老金,又想留一笔可观的身故金给亲人的人购买,无最高保费限制,可加保、减保。
☆ 自在人生A
收益领取:60岁起,每年领50800元,领至终身。
若85岁身故,
累计领取年金:1320800元,约130万。
身故金:0
总收益:130万
此时比本金多了约80万;
实际收益率IRR=3.790%
哆啦点评:高领取4.025%预定利率仍在售年金险,保证领取20年,比星颐(六福版)少了10年,但是领取非常高,且现价一直都有,其他高领取的年金险一般到了后期现价和身故都会为0。
不能加保是他的一个缺憾。
收益领取:60岁起,每年至少领保额8281.5元,然后每年递增。领至终身。
若85岁身故,
累计领取年金:489910元,约49万。
身故金:1261799元,约126万。
总收益:175万
此时比本金多了约125万;
实际收益率IRR=3.674%
哆啦点评:如意享(六福版)的领取比起前面几款低非常多非常多,但是身故却很高,就像是一个附加了领取的寿险一样,感觉失去了年金险本身的意义。
综合考虑我认为上面四款,领取的钱多和留给家人的钱多的话我会推荐悦未来,而如果是只考虑自己领取的钱最多的话,我会推荐自在人生A。
快返型年金险测评推荐
中韩人寿 耀享年金
工银安盛 鑫年华
国华人寿 年年盈
招商仁和 招盈金生
国富人寿 瑞利年金
爱心人寿 心相随
招商信诺 筑福金生
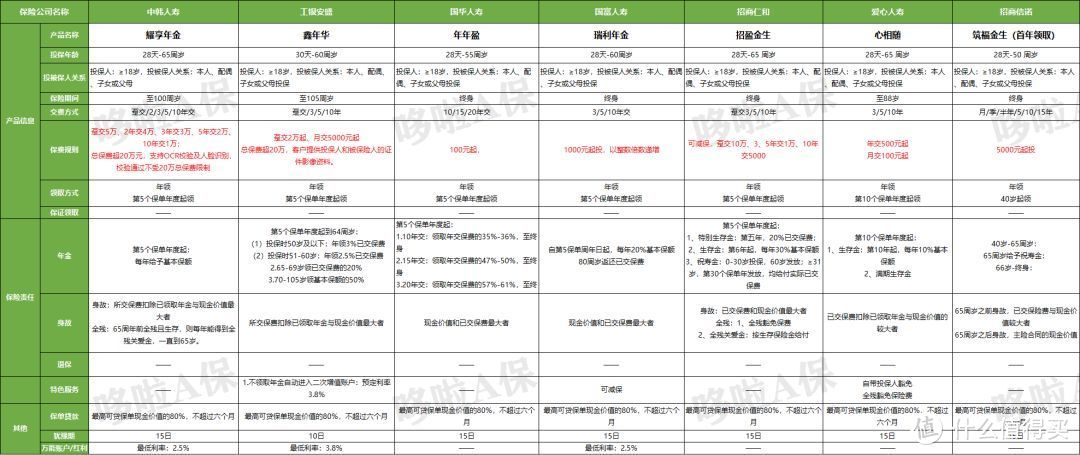 (点击查看年金险大图)
根据领取规则的不同,心相随和筑福金生我们单独测算对比;
我们来用同一案例来测算一下其他5款的收益如何:
陈先生,40岁,分10年交,年交1万,第5年开始领取
*这里要说明一下,招盈金生只可以用保额算保费,且为整数倍,所以我用了5000保额,每年保费为10485.5元,尽量靠近其他4款的保费。
☆ 耀享年金
收益领取:保单第5年起,每年领3670元,领至100岁。
若85岁身故,
累计领取年金150470元,约15万。
身故金:44940元。
总收益:19万
此时比本金多了约9万;
实际收益率IRR=3.125%
哆啦点评:实际收益率偏低,这是快返型和短期型的通病,但是耀享年金有全残关爱金,65周年前全残且生存,则每年能得到全残关爱金,一直到65岁。
还附加万能账户:最低利率是2.5%。
☆ 鑫年华
收益领取:保单年度第5年开始,45岁-64岁每年领已交保费的3%;65岁至69岁每年领祝寿金2万元;70岁至105岁每年领1415.02元;65岁至105岁每年领附加合同基本保额的5%;105岁一次性领取满期基本保额。
若85岁身故,
累计领取年金178148元,约18万。
身故金:17618 元。
总收益:20万
此时比本金多了约10万;
实际收益率IRR=3.477%
哆啦点评:实际收益率接近现在的预定利率屋顶3.5%,返本快比其他快返型的快,领取多,而且还有另一个增值账户,预定利率为3.8%,把主险的利率拉高了一点,不领取也可以得到二次收益。
☆ 年年盈
收益领取:45岁开始每年领取固定保额3620元。
若85岁身故,
累计领取年金148420元,约15万。
身故金:100000元。
总收益:25万
此时比本金多了约15万;
实际收益率IRR=3.822%
哆啦点评:年年盈的领取不算多,但是身故和现价非常高,而且一直不下降,内部收益率也很高,兼顾领取和留给家人的身故金。
☆ 瑞利年金
收益领取:保单第5年起,每年领取2292元,80岁额外领取本金100000元。
若85岁身故,
累计领取年金193972元,约19万。
身故金:100000元。
总收益:29万
此时比本金多了约19万;
实际收益率IRR=3.797%
哆啦点评:瑞利年金前期领取高,回本时间长,虽然收益很高,但是收益主要集中在后期以及80岁的满期金。
后期领取高但是却又一定的风险,若家里无家族遗传病,有长寿基因的,会更适合,更大可能地降低风险。
☆ 招盈金生
收益领取:保单第5年起,每年领取1500元,45岁和70岁额外领取10485.5元。
若85岁身故,
累计领取年金79471元,约8万。
身故金:84397元。
总收益:16万
此时比本金多了约6万;
实际收益率IRR=1.805%
哆啦点评:招盈金生主险的整体的收益都不太高,但是它有一个万能账户:保底利率3%,可以稍微拉平一下主险的低收益。
下面测评一下心相随和筑福金生:
*心相随是以保费算保额的。
李先生,30岁,年交37954元,交10年,40岁开始领取。
☆ 心相随
收益领取:保单第10年起,每年领取15610元,领至88岁。
若85岁身故,
累计领取年金718047元,约72万。
身故金:380223元,约38万。
总收益:100万
此时比本金多了约72万;
实际收益率IRR=3.467%
哆啦点评:爱心人寿心相随,自带投保人豁免,内部收益率高,而且起投只需要月交100元,很好的一款产品。
☆ 筑福金生
收益领取:40岁-64周岁,每年可领取5500元;65岁可领37954元。66岁开始每年领1.65万至终身。
若85岁身故,
累计领取年金847049.5元,约84万。
身故金:221239.15元,约22万。
总收益:106万
此时比本金多了约78万;
实际收益率IRR=2.923%
哆啦点评:前期领取少,收益较低,后期收益高,回本慢。可附加意外险和重疾豁免。
上面7款综合考虑我更推荐年年盈和心相随!
年年盈每年领取的金额不低,而且留给家里人的身故金也很高,总体收益很不错!
心相随年领多,而且自带投保人豁免,起投金额低,0门槛。
短期型年金险测评推荐
短期型的年金险,以前哆啦一般都不推荐的,因为之前市面上短期型收益好的年金险基本上都没有;
但是2020年一开始,就出了两款收益很高的短期性年金险,分别是中荷金福多和海保福佑金生:
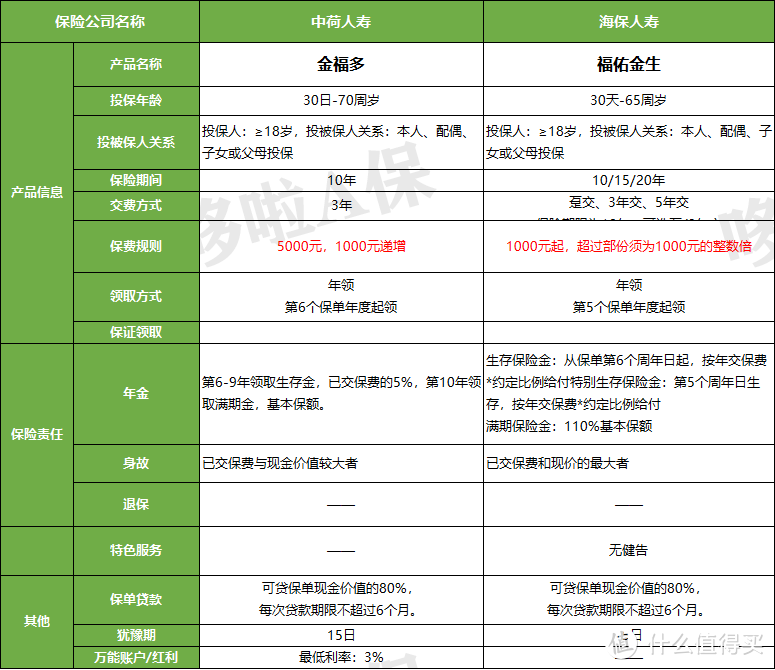
李先生,30岁,年交10万,交3年,保障期限为10年:
☆ 金福多
收益领取:第6-9年,每年可领取15000元;第10年满期可领348600元。
累计领取年金408600元,约41万。
此时比本金多了约11万;
实际收益率IRR=3.65%
哆啦点评:收益率高,回本时间短,而5000元就可以起投,投保年龄范围广,70岁也可以投保!
收益领取:第5年,每年可领取48000元;第6-9年每年领8000元,满期第10年领323400元。
累计领取年金403400元,约40万。
此时比本金多了约10万;
实际收益率IRR=3.69%
哆啦点评:福佑金生虽然收益稍微比金福多少了一点,但是回本快,前期领钱多,算上时间成本,福佑金生的收益率会稍微高一点。
而且福佑金生可以选的保险期间多,10/15/20年,保险形态和自由度比金福多丰富。
综合以上情况来看,我认为福佑金生更胜一筹,除了可以作为短期理财,还可以作为养老年金和少儿教育金来使用。
理财型年金险测评推荐
理财型年金产品我只推荐2款,和泰金多多和和泰金多福,3%保底利率,灵活存取,之前也做过相关的详细对比测评;
 (点击查看年金保险大图)
案例:唐先生,30岁,趸交,起投金额30万,以保底利率3%来算(假设往后不追加的情况)
☆ 金多多/金多福
*金多多和金多福的收益计算规则是一样的,所以收益情况都是一样的
收益领取:不追加不领取,在85岁的时候,一次性领取1522550元,约152万。
总收益:152万
此时比本金多了约122万;
实际收益率IRR=2.997%
哆啦点评:金多多/金多福,纯理财万能账户,首年开始计算收益,保底利率3%,现行利率5.25%;1000元起投,随时追加,非常自由。
分红型年金险测评推荐
现在市面上的分红型年金险多数都非常坑,我之前也做过一篇分红型保险的测评,收集了市面6款比较火的一起测评;
拿一款比较有代表性的说一下,招商信诺的招盈六号:
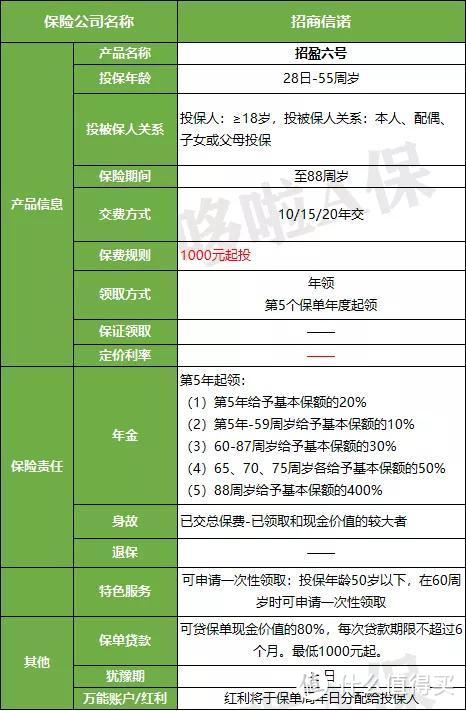
案例:张先生,40岁,15年交,年交3万,保单年度第5年开始起领
☆ 招盈六号
收益领取:45岁首次领取基本保额的20%:14031元;第5年-59周岁每年给予基本保额的10%:4677元;60-87周岁每年给予基本保额的30%:14031元;65、70、75周岁各给予基本保额的50%:37416元;88周岁给予基本保额的400%:187080元;
若85岁身故,
累计领取年金514470元,约51万。
身故金:207779.93 元。
总收益:72万
此时比本金多了约27万;
实际收益率IRR=1.891%
哆啦点评:分红型的年金险主险的收益率都偏低,很多人也许都是看重该保险公司的发展才买的分红险,这样子的收益率在分红型的年金险里面已经是偏高的了;
如果对分红型年金险有兴趣的可以关注一下这款产品。
少儿年金险测评推荐
信美相互 天天向上
渤海人寿 大富翁
复星保德信 星宝贝
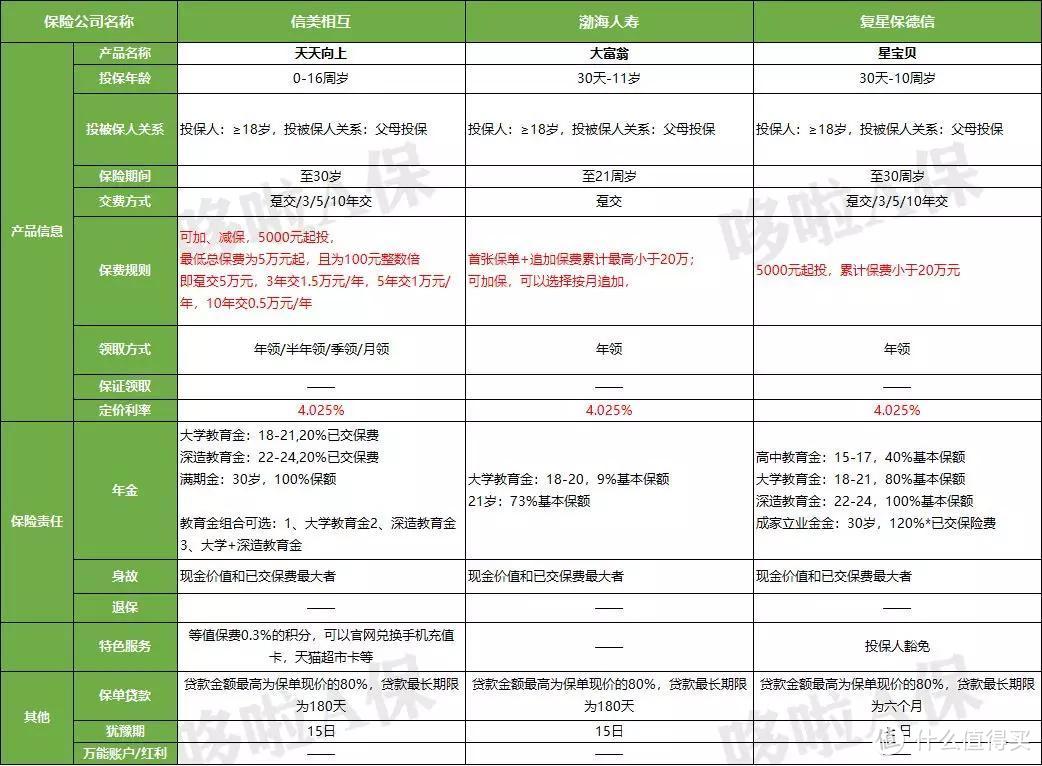 (点击查看少儿年金险大图)
我们来用同一案例测算一下这3款的收益如何:
王先生,35岁,想给自己刚出生0岁的男宝宝买一份少儿年金,趸交10万:
☆ 信美天天向上(天天向上有3种方案,我们都算一下):
保障到21岁(大学少儿年金):18岁-21岁,每年领2万,然后在这个时候退保,加上退保金,一共可以获得220325元,约22万;
此时比本金多了约12万。
实际收益率IRR=3.94%
*退保为了跟大富翁对比,所以测算在此时退保。
如果不退保,30岁领取满期金192400元,总领取272400元,约27万;
此时比本金多了约17万 。
保障到30岁(深造少儿年金):22-24岁,每年年初领取2万元,30岁再领取满期少儿年金:234400元,一共可以获得294400元,约29万。
此时比本金多了约19万。
实际收益率IRR=3.87%
保障到30岁(大学+深造):18-24岁,每年年初领取2万元,到30岁再领取113200元满期少儿年金;一共可以获得253200元,约25万。
此时比本金多了约15万。
实际收益率IRR=3.85%
哆啦点评:综合身故赔偿、现金价值和IRR来看,信美天天向上都是比较优秀的,而且保障方案可以自己选择转换,是现在市面上收益很高的教育金。
☆ 星宝贝:
15-17岁,每年领6397元;18-21岁每年领12794元;22-24岁,每年领15993元,30岁领满期少儿年金120000元;一共可以获得226826元,约23万。
此时比本金多了约13万。
实际收益率IRR=3.57%
哆啦点评:星宝贝收益稍微有点低,但是星宝贝具有投保人豁免功能,如果罹患重疾、轻症或者遭遇身故和全残,后期的保费可以全免。
☆ 大富翁:
18-20岁每年领19826元,到21岁领满期少儿年金160814元;一共可以获得220292元,约22万。
此时比本金多了约12万。
实际收益率IRR=3.94%
哆啦点评:大富翁和信美天天向上一样优秀,高收益,预定利率4.025%少儿年金,而且起投金额很低,大富翁的起投只需要1元,可以满足大部分家庭的教育金需求!
上面3款以教育金方案切换的灵活度和领的钱多不多综合考虑,我会更推荐天天向上!领取的钱多,而且领取前可以自由切换方案!
希望今天的文章能帮到你,也欢迎分享给有需要的亲朋好友。







校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案