














18
54
距扣款日30天,我翻完现价表才敢决定这份保单退不退
2026-10-31 06:32:23
0点赞
0收藏
0评论
11月29日,是我家那份保单的扣款日,年交2万。为这个日子,我和老婆在保单抽屉前拌了一次嘴:她说今年手头紧,退了能不能少亏点;我说先别碰签字页,把三笔账算完,算完还想退,我陪你退。
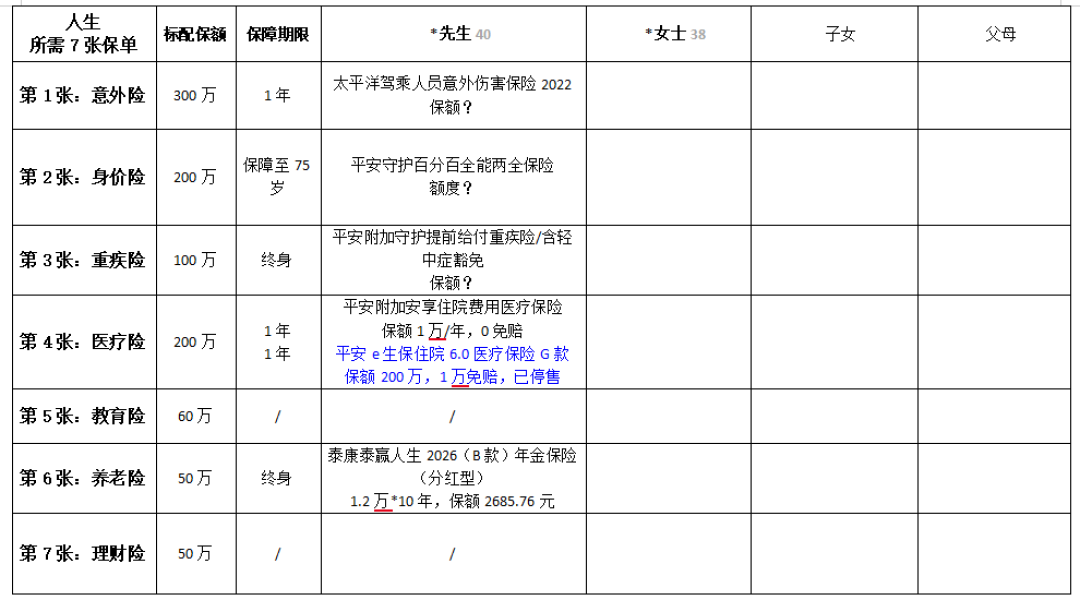
今年我家现金流确实第一次见底:老婆换成自己缴社保后,每月比在职时多掏547.4元,加上我妈的药钱,再叠上11月这笔2万。那份增额终身寿是2022年11月她在老同学饭桌上被劝着办的,年交2万、交10年,已经交了4年、8万,11月29日交第5期。我这人别的可以含糊,账不能。但这次翻账,我先踩了两个坑。坑先讲,账后算。
第一个坑:我把现金价值表读早了一年,4000块就这么差点看漏
退保拿回来的不是"交过的钱",是"现金价值"——保险法第47条写得清楚:投保人解除合同的,保险人应当自收到解除合同通知之日起三十日内,按照合同约定退还保险单的现金价值。顺带替大家排一个全网都在传的噪声:47条原文里并没有"已交足二年以上保费"这个前提,那是中止满两年后保险公司解除合同的处理口径,挂在37条名下,不是退保的门槛。
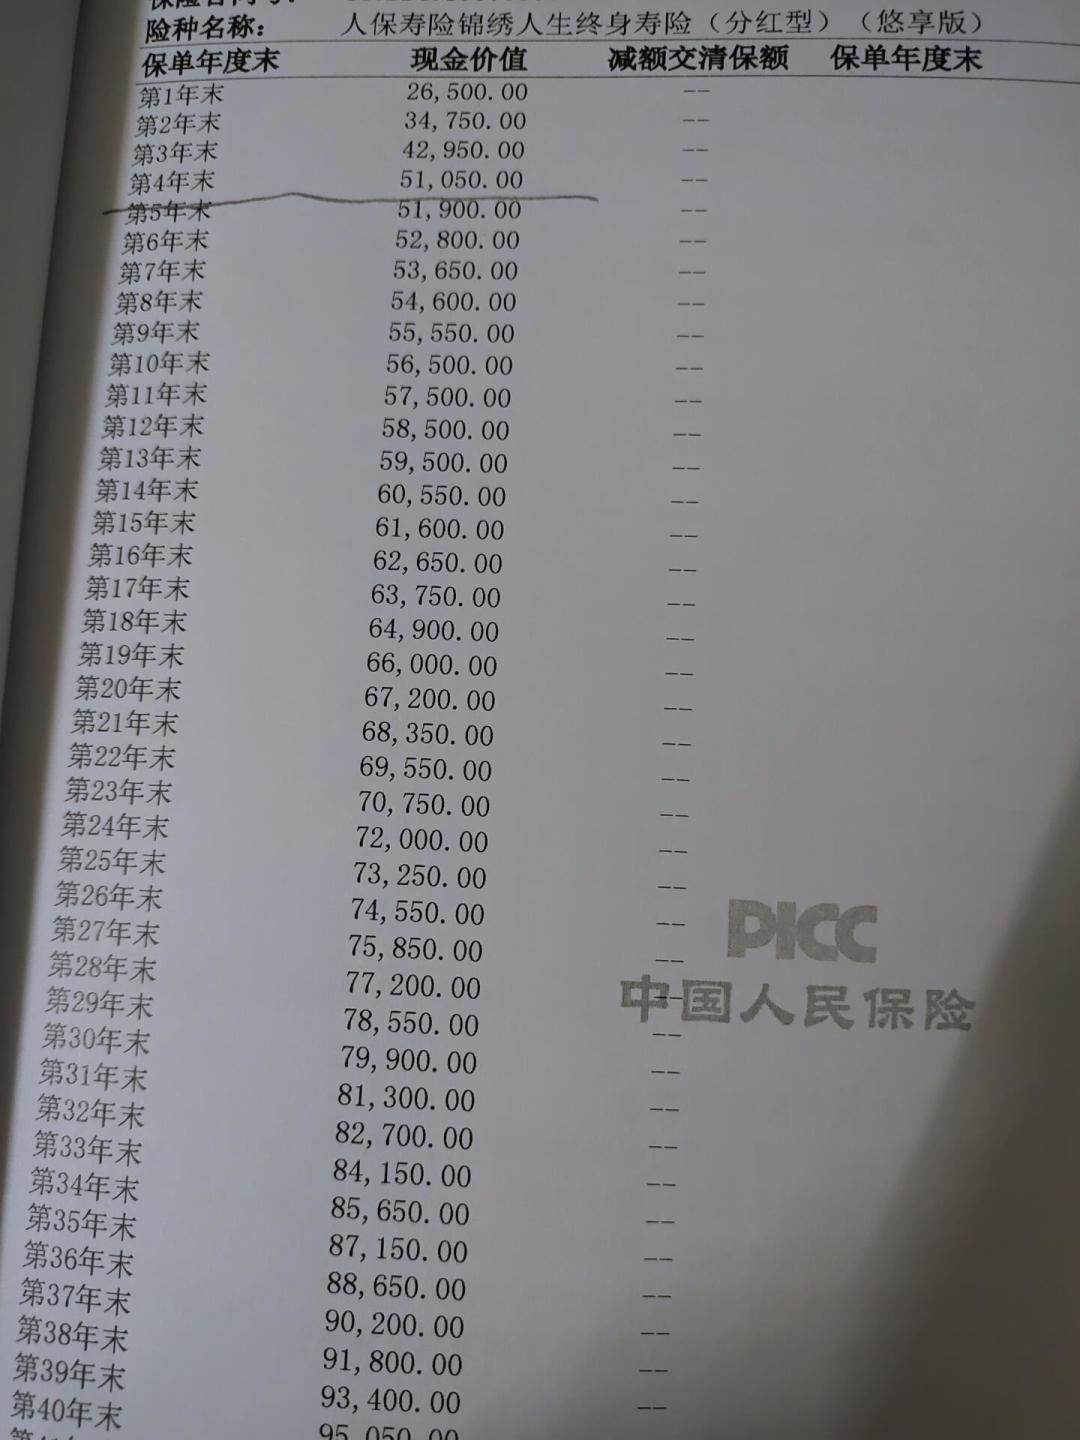
保单最后几页附着一张"现金价值表",一行对应一个保单年度末能退多少。我一开始把"第5年度末"的6.2万当成了今天能拿到的钱,心说4年才亏1.8万。晚上十点打客服电话才被纠正:我们2022年11月生效,今年11月29日缴费前只到第4年度末,对应行是5.8万——我读早了一行,两行差4000。读表的规矩就一条:按保单周年日对行,交完当期保费前后是两行,多数储蓄型保单这两行能差几千块。
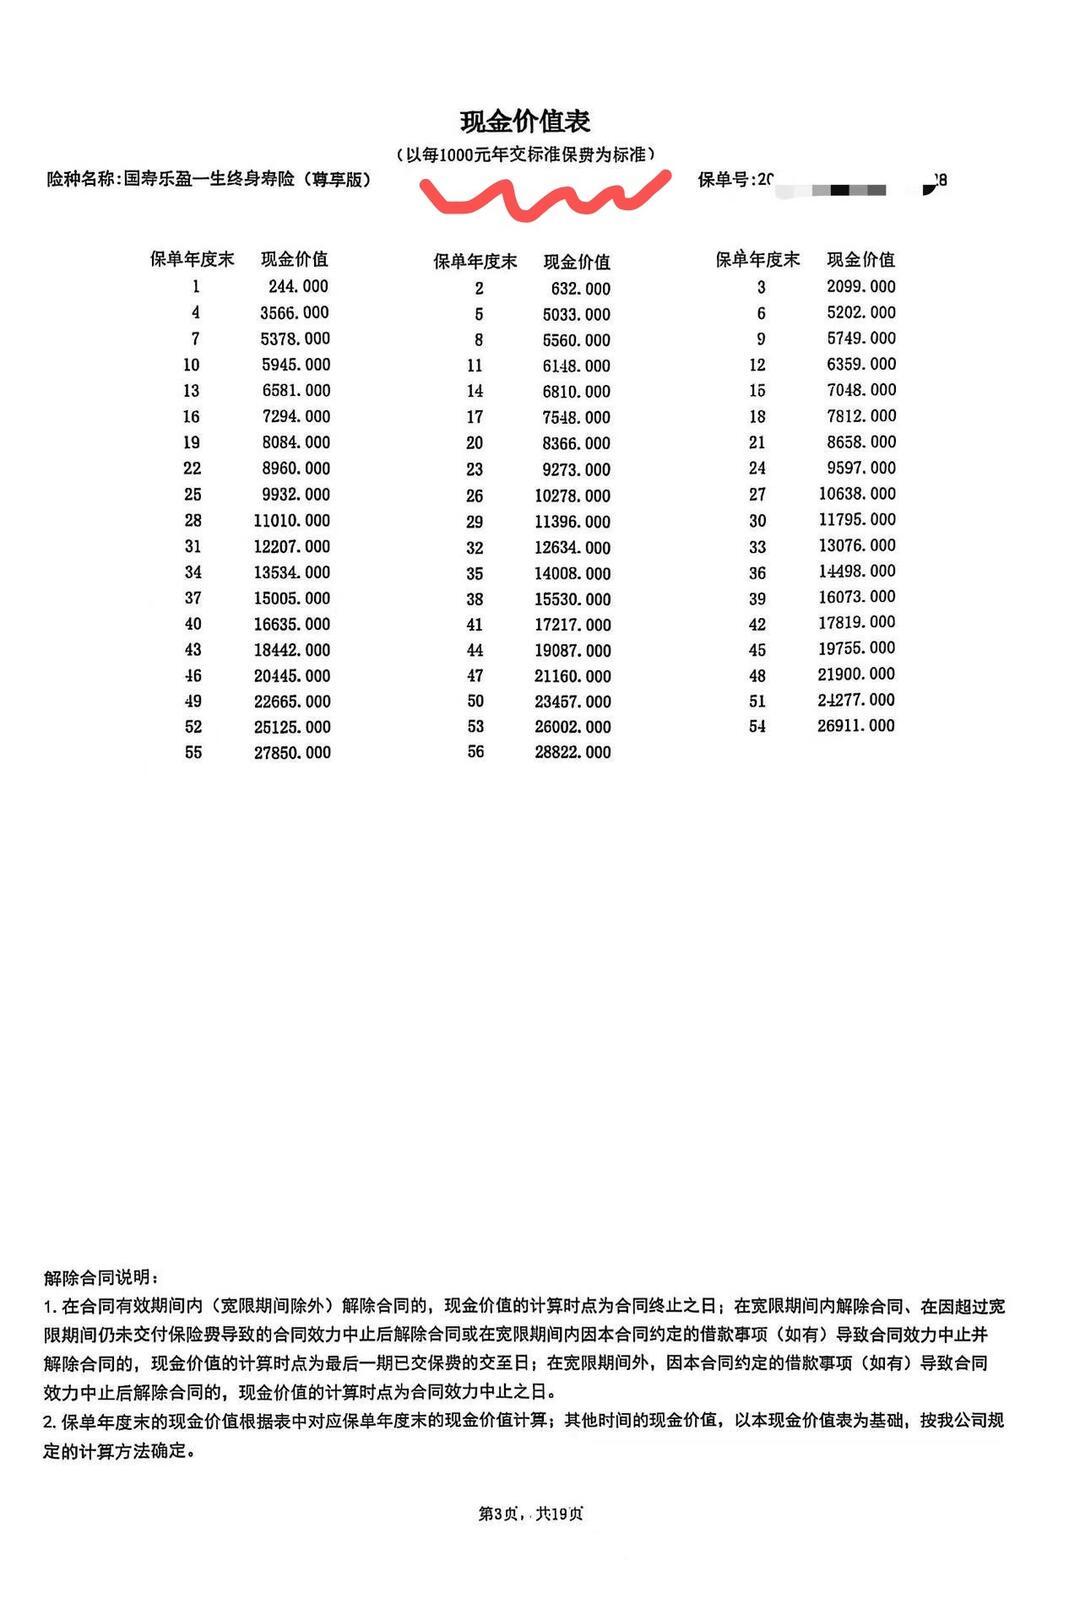
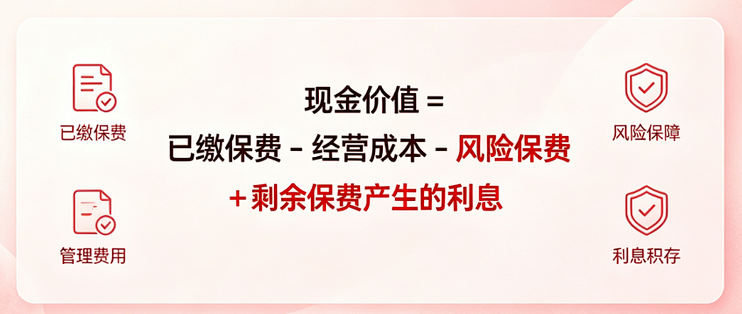
给你个法院判过的真实对照:如东政法发过的案子,一份保额20万的重疾险,年交5200元、交了3年一万五千多,退保按表只有现金价值4900多,打到了法院,法院也只能判按合同退现价。表上写着多少,就是多少——储蓄型保险的前几年,现金价值是打了大折扣的:交进去的保费要先扣掉销售佣金、管理成本和风险保障成本,剩下带着利息滚的部分才是你的现价。这不是哪家公司黑心,是费率结构写在条款里的价格。
第二个坑:我原把"宽限期60天"当成免费拖延,把"中止2年"当成保命窗口
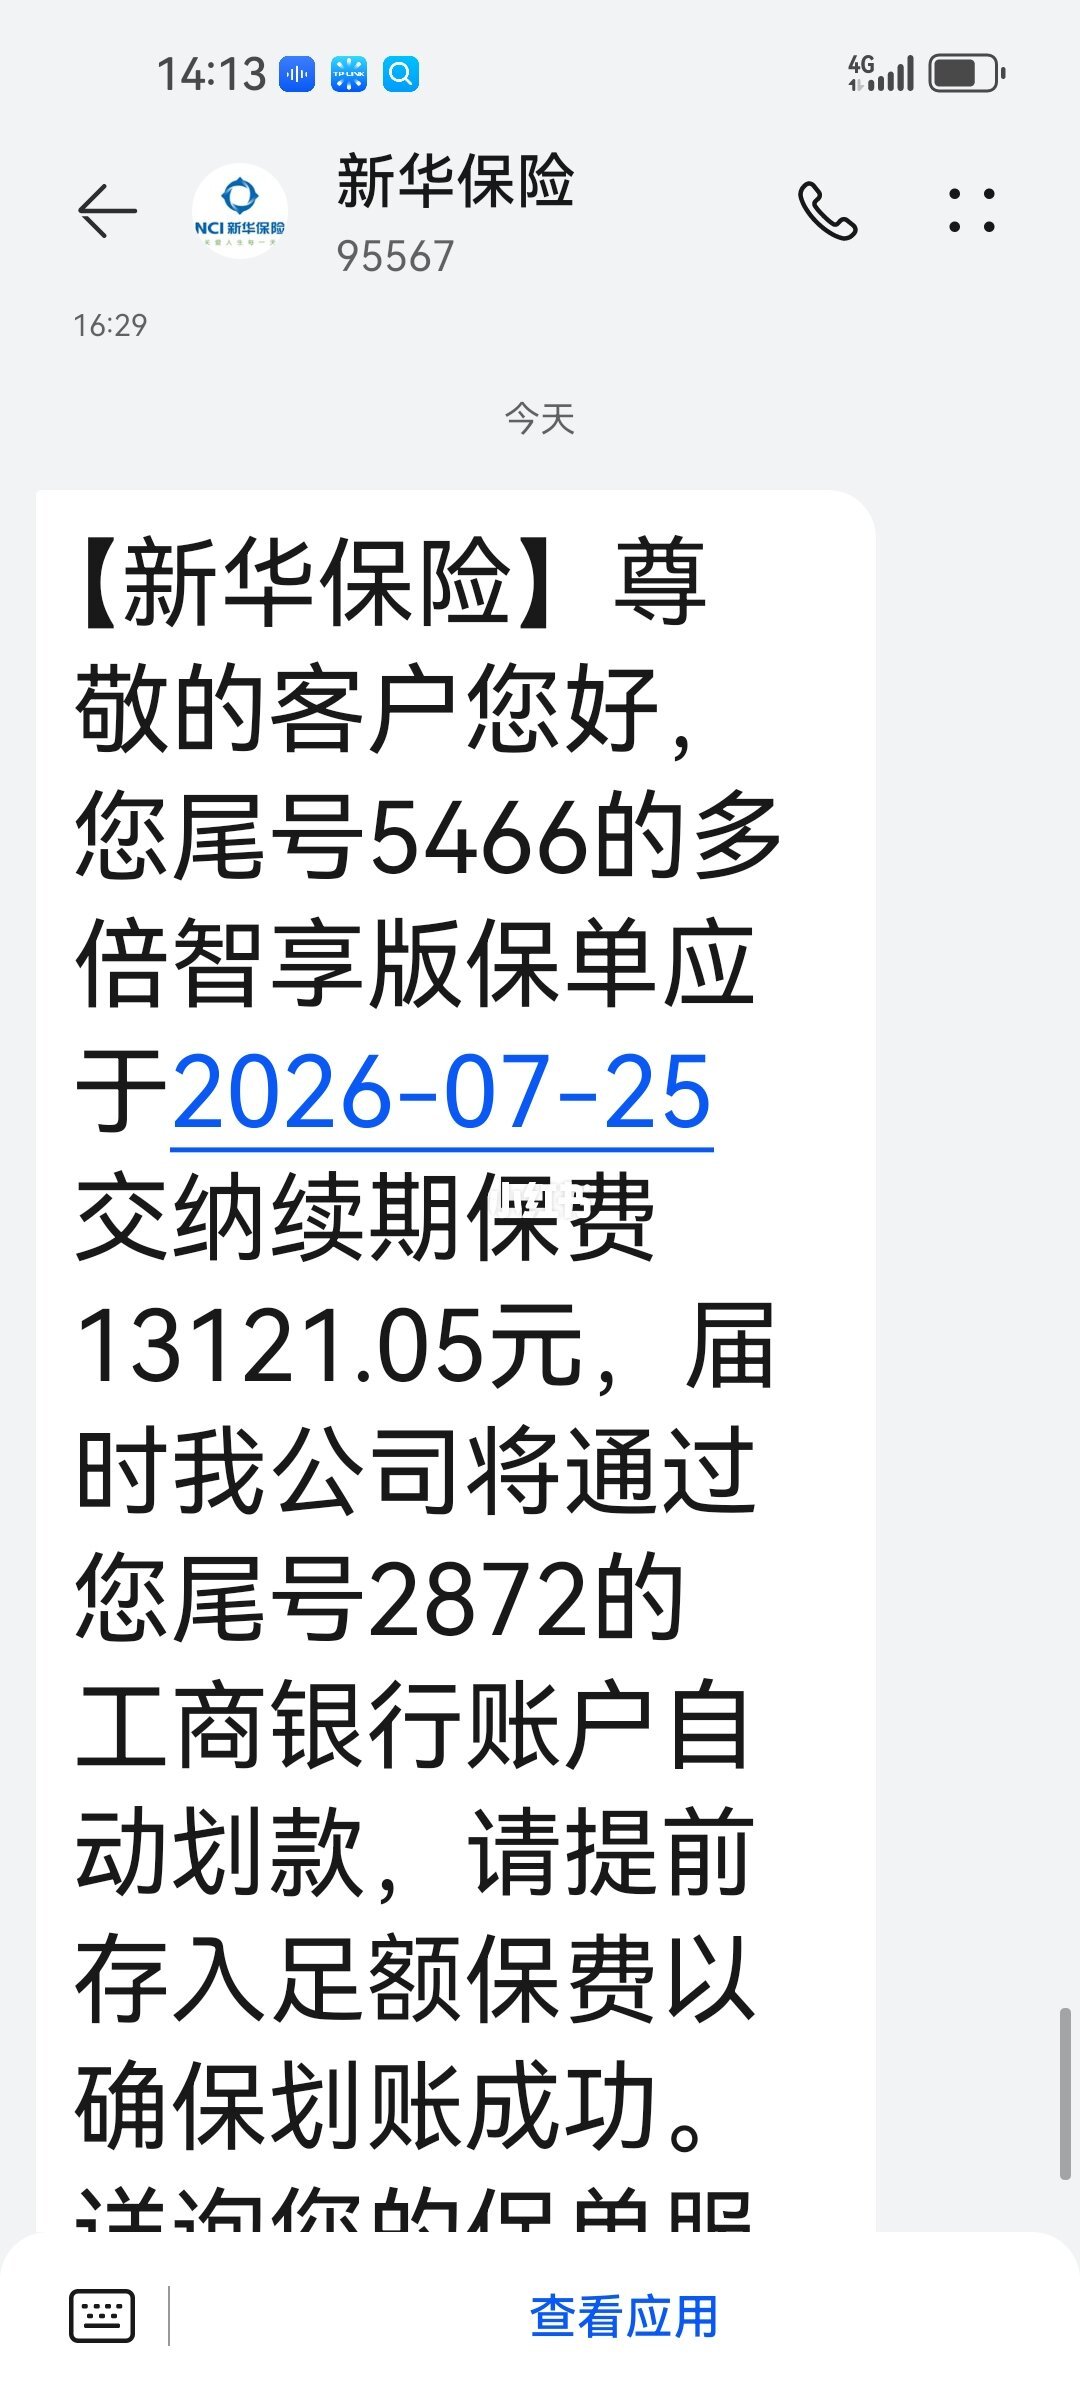
第36条说透一点是这样的:超过约定期限60天没缴费,合同效力中止;但这60天里出险,保险公司照样赔,只是要先扣掉欠缴的2万。所以宽限期是缓冲期,不是打折期——真出事那一脚,保险费的窟窿还是你的。
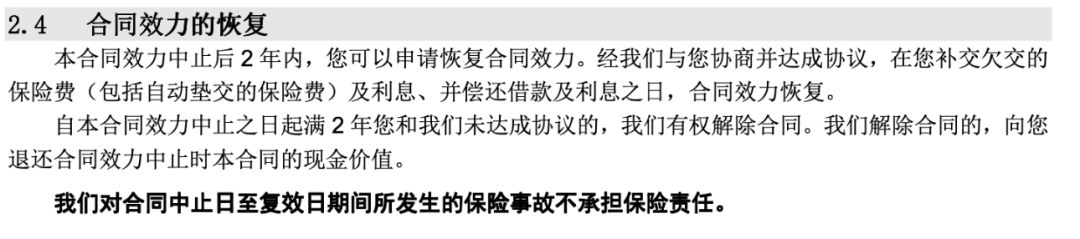
更贵的是中止后面那两年。第37条:中止之后2年内可以申请复效,补保费、补利息;但复效不是走个形式,保险公司可能要求重新健康告知、重新核保——人到我们这个岁数,体检报告上多两行字,能不能复效就不一定由我了。中止满两年双方没达成协议的,保险公司有权解除合同,同样只退现金价值。幸福人寿四川分公司发过的以案说险里就有这种结局:一份保单拖过两年没复效,交进去好几万,最后退回来3200元。我一开始把"2年"当安全期,其实那是裸奔倒计时——中止期间没有任何保障,合同里那句"中止日至复效日期间,本公司不承担保险责任"是印在加粗字里的。
三笔账,摊在一张桌上
把坑修正完,我家的数字是这样:
第一笔,现在退的亏损账:已交8万,减去现价表第4年度末的5.8万,当场落袋5.8万,亏2.2万。但注意,如果交完第5期的2万再退,已交10万、对应行的现价才7.6万——亏损不降反升到2.4万。第5期交进去的钱,是打折进表的。
第二笔,继续交的投入账:交完这期,后面还有5期、10万要交;按我们这张表的爬升节奏,现金价值追平已交保费要到第7个年度之后。压力全在这三年。
第三笔,周转账:现价70%左右的保单贷款(上限有的公司给80%,以条款为准;常见期限6个月,利率以保险公司公布的贷款利率为准)能解近渴,但它是债,到期要还;自动垫交是保险公司拿现价替你垫这期保费,照样计息,往后的保额和现价都先打个"欠条"。周转账只能救急,不能止血。
五条出路我列成一张表,你可以对着自己的保单直接抄作业:
出路 | 怎么运作 | 真实代价 | 签字前先确认 |
|---|---|---|---|
继续交 | 保单维持有效 | 现金流承压3年 | 无 |
自动垫交 | 现价垫当期保费、计息 | 利息+未来现价保额打折 | 你条款里有没有这一项 |
保单贷款 | 常见可贷现价70%-80%、期限6个月 | 是债,到期必须还 | 成数与利率以条款/保司公布为准 |
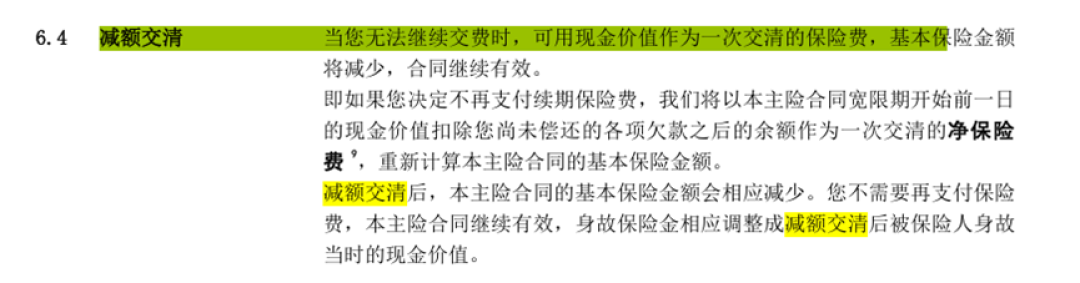
减额交清 | 拿现价抵作净保费,保额一次缩水到位,之后不用再交 | 保障大幅缩水、办完基本不可逆 | 有没有这项条款+试算新保额 |
退保 | 退现金价值 | 亏损=已交−现价 | 按周年日读对现价表的行 |
这里有个大多数人不知道的细节:减额交清和保单贷款不是每份保单都自带。中保协2026年6月10日发布的《定期寿险示范条款(2026年修订)(征求意见稿)》《终身寿险示范条款(2026年修订)(征求意见稿)》,对"减额交清""保单贷款"这些条目只作原则性规定,具体留给各家合同自定。所以动作应该是先翻自己的条款里有没有这两个词——没有这两条路,就只剩中止、复效、退保三条,往往是亏得最狠的那条线。
一句黑产提醒,必须说
算完账当晚,老婆的手机就收到"专业代理全额退保、不成功不收费"的私信。公开案例泼过冷水:张某2024年投保、年交100万的终身寿,退保不成就删减聊天记录、谎称销售误导,法院认定变造证据,罚款3000元,钱照样没退成(界面新闻,据江苏法院网披露)。凡是让你"加工材料"去退的,掉头就走。
我家的选择,和一张可以抄的时间表
我的选择:今年这2万,交。2.2万的退保亏损是真的,现价刚爬过最陡的坡,此刻砍在曲线上最亏的位置;现金流缺口用我妈药费排期去调,不动这份单子。交完当天办三件事:一是翻出条款,确认"自动垫交"“减额交清"有没有,把结论写进保单袋夹层;二是设三个闹钟——11月29日扣款日、1月28日(宽限第60天,万一漏扣的兜底确认)、明年10月30日"对表日”;三是明年到对表日,若现金流仍没松动,拿第6年度末那行现金价值对照减额交清保额那一列做试算,而不是拿情绪算——像我们这张PICC锦绣人生的现价表,“减额交清保额"一列全是”—",说明这份合同没把这个功能写进来,就只能等现价攒够再想办法,这就是条款之间最实际的差别。
一张倒推时间表,拿走:
扣款日前30天(现在):翻现价表,按周年日读对行,写下"已交−现价"的亏损数;查条款有没有垫交/贷款/减额交清。
扣款日前15天:做决定——继续交、减额交清还是贷款周转;要退保就按现价签字,别按"我交进去多少"要价。
扣款日至第60天:宽限期。保障还在,但出险先扣欠缴保费。
第60天起至2年:效力中止。没有任何保障,复效要重新告知核保——不想失去的保单,别让它进这段。
满2年:保险公司有权解除合同,只退现价。
顺带把犹豫期也钉一句:它从你签收保单回执那天起算,不是从扣款日起算,市面保单常见10天、15天、20天三种,以你合同上印的数为准。今年刚拿到新单子的,先把它用完再说别的。
一句话决策树:一年内现金流缓得过来——交或垫交;一三年缓不过来——减额交清和贷款二选一比试算;想立刻止损——先算"已交减现价",再碰签字页。
我家的账是替我家算的,你的账要用你保单里那张表来算。我是老周,家里那个管钱的人。以上账目与选择均基于我家保单与本人逐条核对的公开信源,不构成任何普遍性建议,具体以你持有的保险合同条款与保险公司官方口径为准。
内容由AI生成