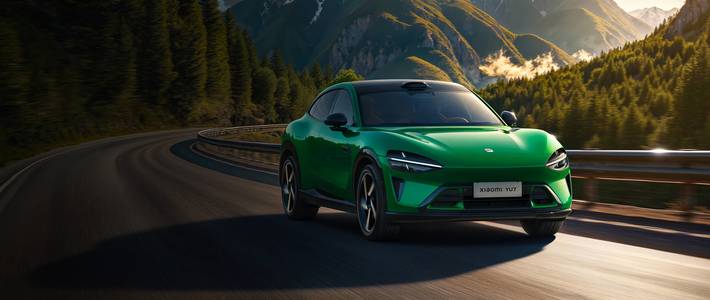
11月1日,小米汽车上线11月限时购车权益,多款现车覆盖SU7、YU7、澎程全系列车型,可选3年/5年0息分期或6000元保险补贴,首付最低4.99万元起,最终方案需通过金融机构审批。其中澎程N70全系少量现车给出“3年0息”“5年分期3年0息”“6000元保险补贴”三选一,首付7.99万元起,2026年11月1日0点至11月30日24点下定有效,数量有限,先到先得。快科技微博
这项权益里最容易被忽略的,是“现车”这个限定词——0息只对现车开放,按喜好定制下单的用户享受不到免息。挑了配置、颜色定制的用户,只能回到5年低息等方案。想按自己的喜好配车,对应的是小米汽车负责人公布的澎程“5年低息金融方案,月供2932元起,首付4.99万起!”,还可选择“限时轻松还”方案。微博微博
0息“值多少”看借多少,和6000元补贴怎么选一有一条分界线
0息不是白送的钱,而是把该付的利息换成权益让渡:省下来的,本来是你要付给银行的利息。今年1月YU7首推3年免息时,就有博主按当时主流金融方案算过一笔账:以2.5%的年化费率(近似4.76%的年利率)计,免息单车可省下1.3万到1.9万元。这个量级意味着,0息的实际价值与贷款本金、期数直接挂钩,并不是人人等值。微博
再看今年11月新加入的澎程N70:定位大五座增程SUV,Pro版20.99万元、Max版23.99万元。按7.99万元首付计算,其可贷本金在13万元以上。有门店及博主核算,其3年0息“等值近万元”,且可与N70原有至高约6万元的购车权益叠加。需要说明的是,“近万元”出自自媒体测算而非官方口径,但足以说明大额贷款下0息的省息幅度超过补贴。微博微博
于是选择逻辑就清楚了:6000元保险补贴是固定金额,与贷款多少无关,全款提车或只贷少量、短期还款的用户拿补贴更划算;贷款金额大、打算拿满36期的用户,0息普遍省得更多。两种优惠二选一、不能同拿,且0息方案必须经金融机构审批,审批不过,免息就无从谈起。
金融权益这一年:从“全系免息”收窄到“只给现车”
今年1月,小米汽车头一回把免息摆上货架:2026年1月1日到2月28日下定,小米YU7享3年免息/5年低息,小米SU7 Ultra享5年免息/5年低息。那轮免息按下定生效、不挑现车,也是小米汽车第一次推出免息活动,当时被普遍解读为用金融手段拉动订单。微博微博
随后权益不断“精细化”:5月,YU7店里的少量现车已能“最快2小时就能提车”,5月31日前下定可享6.3万元购车权益,还可选3年0息或5年低息。7月的方案进一步把选项捆在一起:现车选购,6000元保险补贴或3年0息等金融方案,再送价值3000元车漆券。微博微博
到了8月,SU7、YU7现车的“3年0息或6000元保险补贴二选一”成为固定句式。10月延续同一结构并明确为“现车用户可以二选一”。SU7 Ultra则单独享受5年0息外加价值4.9万元权益免费送。微博搜狐汽车微博
从全系免息到只给现车,权益瞄准的对象从“拉订单”转向“把已造好的车更快提走”。这个转向与产能节奏吻合:小米汽车11月1日公布10月交付数据,单月交付量首次突破5万辆大关,其中新系列小米澎程迎来上市后首个完整交付月。此前8月交付超30000台。9月超4万台、其中澎程交付超1万台。连续三个月每月上一个万台台阶。微博微博微博
交付放量之后,现车从何而来就有了答案:澎程是9月12日正式交付的,一共交付了19天,交付量就超过了10000台。产能爬坡后,常见配置的现车供给随之变多,0息于是从“逼单工具”变成了“现车加速器”——有汽车博主直言,这波政策瞄准的就是在等交付与换品牌之间摇摆的观望用户。微博微博
同一窗口特斯拉也在“0息”,但还款结构不同
几乎与小米同一时间,10月30日至11月30日,特斯拉推出全新“5年0息”分期购车金融方案:Model 3相关版本尾款立减10000元后,首付3.99万元起,五年月供最高约2429元,期末还有3.99万元尾款。两家都挂着“0息”,但还款结构不同:特斯拉的方案是“低月供+延后期初期末尾款”;小米的3年0息则是按1月方案中“3年30%首付、36期还款”的常规分期结构,未见尾款递延设计。两种口径不能拿月供数字直接比高低,真正要对比的是全部还款加起来多少、以及自己能否接受期末一次性掏一笔尾款。界面新闻微博
放在一起看,年底冲量的主战场已经从明面降价转向金融方案:11月1日多家造车新势力公布10月交付成绩,零跑连续第四个月交付超过10万辆,小米、小鹏交付量也超过5万辆。规模分层之下,0息成了比官降更隐蔽、也更难被竞对直接跟进的武器。北京晚报
想用这轮权益,三个边界先看清
时间上,所有方案要求11月30日24点前下定,现车数量有限、先到先得,部分门店最快2小时完成提车。结构上,0息只覆盖现车,介意颜色、轮毂等定制配置的用户要提前确认目标配置是否在有车名单里,否则只能回到“5年低息”的费率轨道——注意低息方案标注的是“年化费率”,与银行年化利率不是同一口径。风险上,免息分期最终需通过金融机构审批,审批结果因人而异;而“3年0息或6000元保险补贴”的二选一意味着省息与拿补贴不可兼得。快科技
争议同样存在:权益逐月滚动,也带来了“买早了”的声音,有博主直言吐槽者“说白了就是觉得自己买早吃亏”。对仍在观望的用户,下一个观察信号是12月权益是否延续“现车0息”的节奏——如果继续,说明现车供给仍在放量;如果收窄或加码方式变化,则意味着小米汽车在交付与订单的天平上又挪了一次筹码。微博