今天凌晨,谷歌和微软前后脚发财报,场面却冰火两重天:谷歌盘后一度跌超11%,微软盘后却一度大涨近6%。同样做AI、同样烧钱建数据中心,凭什么微软被市场奖励?微博华尔街见闻
先说好消息,这份财报确实干净
2027财年第一财季(对应2026自然年三季度),微软营收922.8亿美元,同比增19%;运营利润459.2亿美元,同比增21%,利润率逼近50%;调整后每股收益4.89美元——全线超出华尔街预期。知乎财联社
真正的主角是Azure。微软第一次在财报里单独披露这块收入:单季331.65亿美元,同比猛增48%,比上季度的43%还在提速。注意,这是在年收入已超千亿美元的体量上加速,不是低基数耍花招。华尔街见闻东方财富网
最反直觉的数字:少花了65亿
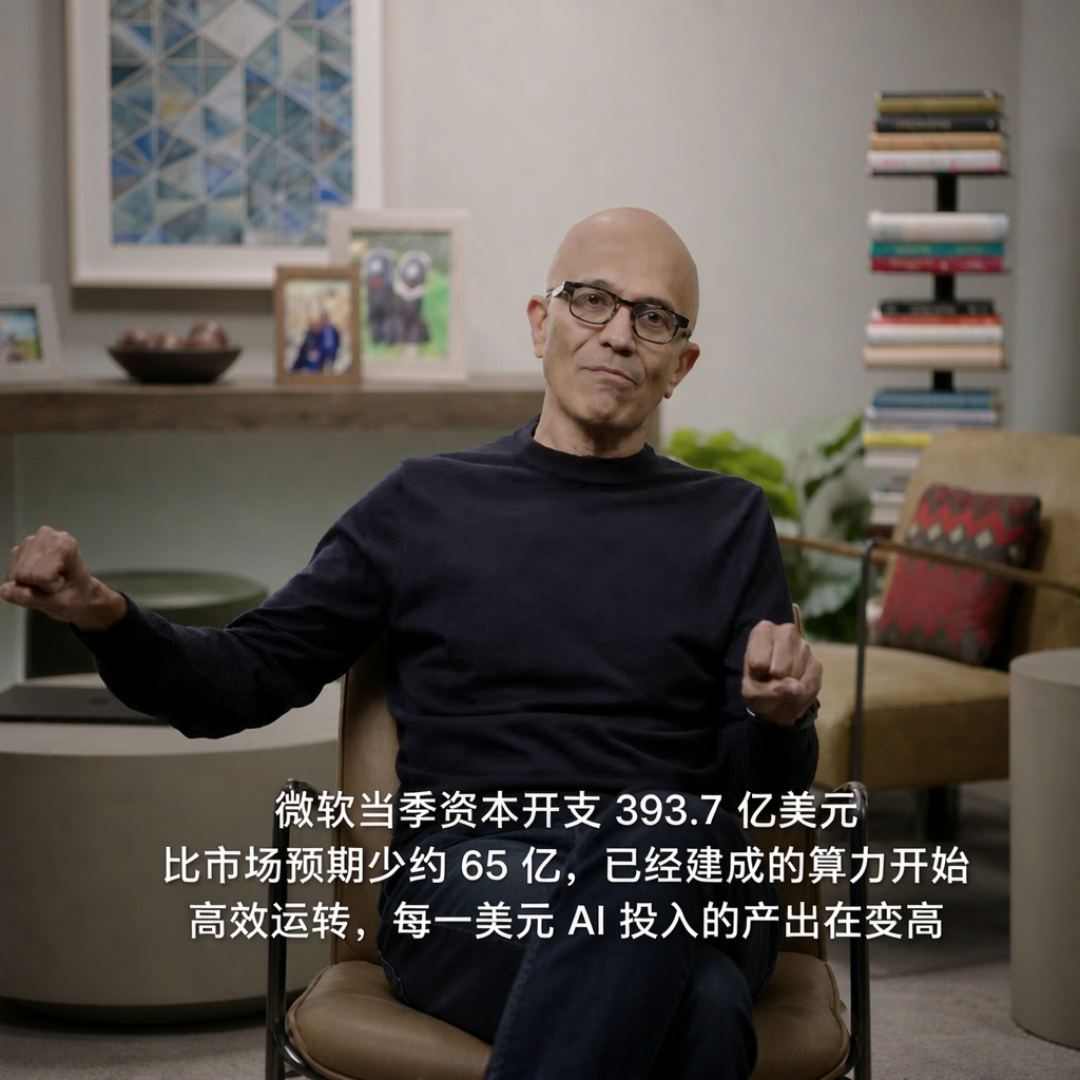
按市场预期,微软这季该砸459亿美元资本开支。结果它只花了393.7亿,比预期少了约65亿,环比上季度还降了。钱少花了,增速反而更快了。市场读出的信号是:已经建成的算力开始"加班干活",每一美元AI投入的产出在变高。有机构CIO直接说,微软用一个季度"结束了AI支出争论"。知乎
背景是:财报发布前,微软和谷歌的信用违约互换(CDS)价格双双创下历史新高——债主们早就拉响警报,怕的就是巨头为AI无底洞式烧钱。这份财报等于当场塞了颗定心丸。华尔街见闻
但翻开现金流量表,裂缝出现了
自由现金流186亿美元,同比下滑27%。利润在涨、到手的现金反而变少,因为数据中心、GPU都是要先掏钱的硬投入。微博
商业RPO(已签约还没确认的收入)6770亿美元,同比增73%听着吓人,却低于市场预期,环比几乎零增长。知乎
商业预订额从上季度的增10%变成同比下降12%,Microsoft 365商业席位增速也从7%放缓到5%。
翻译一下:老订单兑现得飞快,新订单补充得不够快。这季度的48%很漂亮,但接下来几个季度能不能守住,得看新签约能不能回血。
跟你最有关的部分:Windows和Xbox退到了后排
消费端,微软"设备与消费者"分部这季收入下降3%,拆开看更扎心:Windows OEM及设备收入同比大跌22%,Xbox内容和服务收入下降2%,只有搜索广告还保持着12%的增长。华尔街见闻
更能说明问题的是改名:微软把业务重组成了两个新分部,一个叫"智能体与基础设施"(Agents and Infra),单季收入768亿美元,占公司总收入八成以上,另一个才叫"设备与消费者"。曾经靠"每台桌面一台Windows"起家的公司,如今把智能体和云写在了脑门上。知乎
再联想上周微软向约6万名员工开放自愿离职买断,态度很一致:钱、算力和注意力,全往AI上倾斜;传统的Windows、游戏机和硬件,维持住就行。
最后,记下三个数字
下个季度财报,盯住这三个指标就够了:RPO增速能不能守住70%、资本开支会不会重新加速、Azure增速能不能站在45%以上。
三个都守住,"AI能赚钱"这个故事微软就算讲圆了;守不住,今晚的盘后大涨就只是"烧钱争论"的中场休息。
至于普通用户,这份财报其实只传递了一个信号:微软的激情现在全在云上,你的PC和Xbox,大概率不会再是它的优先级。