10月底的一期《All-In》播客里,美国总统科学技术顾问委员会(PCAST)联合主席大卫·萨克斯分析Anthropic刚公开的S-1,说这家公司很可能成为"资本主义历史最伟大企业"。IT之家的转述给出了他的依据:IPO融资需求低于预期、现金充足、资本效率惊人;七位创始人通过F类股票掌握50.1%投票权;转述还提到2026年ARR达到1000亿美元。IT之家
这话容易被读成白宫背书。但萨克斯不是白宫AI事务主管,而是PCAST联合主席,话说在播客里,不是政策声明。更别扭的是,一个多月前他还在公开炮轰Anthropic,叫它别拿"放缓AI"当监管要挟。 同一个人,一边骂它的使命,一边夸它的生意。这不是改口,是拆分。IT之家
萨克斯的底气,首先来自毛利率。按上半年的营业成本与收入倒推,毛利率约85%;他在节目里说,同样的任务模型效率每年提升十倍,成本降九成、降价一半,剩下的都落进利润。知乎
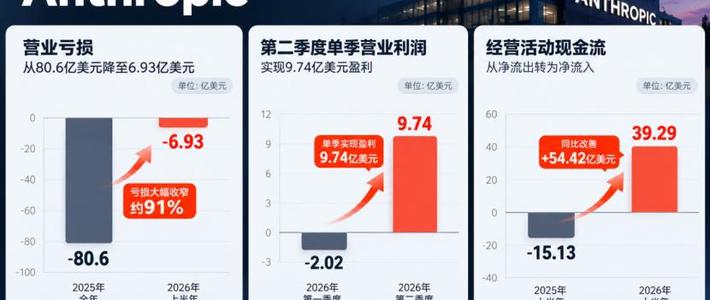
但85%并不在招股书里,是分析师用两个科目倒推的:上半年算力总开销89.45亿美元,只有23.8亿进了营业成本;研发一项就花了97.4亿美元,占收入60%。知乎
PitchBook和晨星按更严口径估算,二季度真实毛利率约44%。知乎
萨克斯更看重的另一把尺子,是每花1美元算力能换回多少收入:2025年二季度0.57美元,2026年二季度2.08美元。 萨克斯把这解释为"计算乘数"的常态波动。知乎
但招股书只写到6月30日。10月路演流出的三季度数字是1.70美元,调整后经营利润率约11%。知乎
还有一笔账,是现金。账上1317亿美元现金,IPO最多再募1000亿,加约800亿美元债务额度,手里有3000多亿美元"干火药";查马斯说公司至今净烧现金才90到100亿美元。知乎
但同一份招股书里有一张更长的账单:截至6月30日,固定或最低算力承诺2656亿美元;之后三个多月又签了约2450亿。 把已签约和在建的都算上,外界估算总账单在6370亿到8000多亿美元之间,最长排到2045年,三分之二以上是"照付不议"。知乎观察者网
即便只算6月30日已列出的约5870亿美元租约和保底支出,账上1317亿美元现金也只覆盖22%。 黑石告诉投资人,Anthropic上市后的债券大概率只能拿到BB级,也就是垃圾级;KBRA 6月给的BB+,正好压在投资级门槛下面。Evercore的马哈尼更冷:这些承诺假设的收入复利,现实中根本没有合同保障。微博知乎
收入端也有裂缝。三季度168亿美元,环比增速从144%降到45%,公司自己在风险因素里写,历史增速不能外推。 八成以上收入来自过去六个月的新模型;对手打20%到40%折扣时,某核心客户分给对手的负载从16%涨到52%。知乎观察者网
一边是六个月就过期的收入,一边是锁到2045年的刚性账单。观察者网
那萨克斯为什么还说它伟大?因为他夸的不是"这家公司对所有人都好",而是"这家公司对早期资本太好了"。七位创始人用7美元认购一股F类股,拿到50.1%投票权,没有经济权益;公司还是纳斯达克规则下的"受控公司"。36氪
对创始人和早期股东,这是把几千亿美元算力合同和1000亿美元ARR预期打包成2万亿美元估值的机器;对IPO后的公众股东,这是一张没有方向盘的票,外加一张背着BB级债券的资产负债表。萨克斯夸的是账本,不是使命。
所以争议不在他是不是改口。它把一个会计问题摆上了台面:Anthropic到底是一家毛利率85%的软件公司,还是一家签了八千亿美元算力合同、三分之二照付不议的基础设施公司?如果是前者,萨克斯是对的,2万亿不贵;如果是后者,它只是把未来的算力需求提前证券化了,公众股东接的是最后一棒。招股书没有回答,只是把两种读法所需的数字,整整齐齐地放在同一本账里。