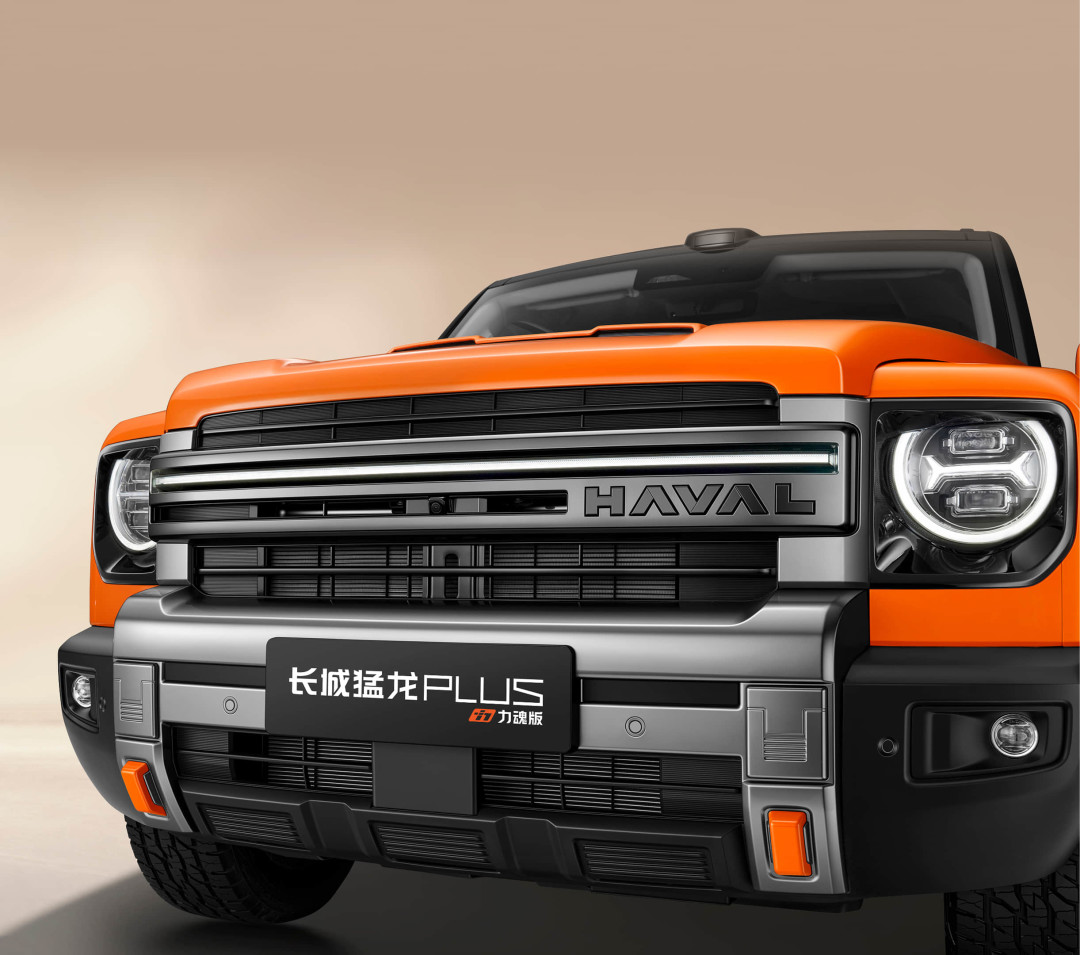
别人都在发成绩单,长城在10月30日发了张"赚钱账本"。数字有点精神分裂:前三季度卖了92.03万辆车,海外销量同比大涨42.43%,营收1598.69亿元还微增4.09%——盘子稳得很。但归母净利润38.26亿元,同比下滑55.69%,直接腰斩;单看三季度,连营收都掉了5.68%。时代周报华夏时报证券之星
翻译成人话:车没少卖,钱越来越难赚。
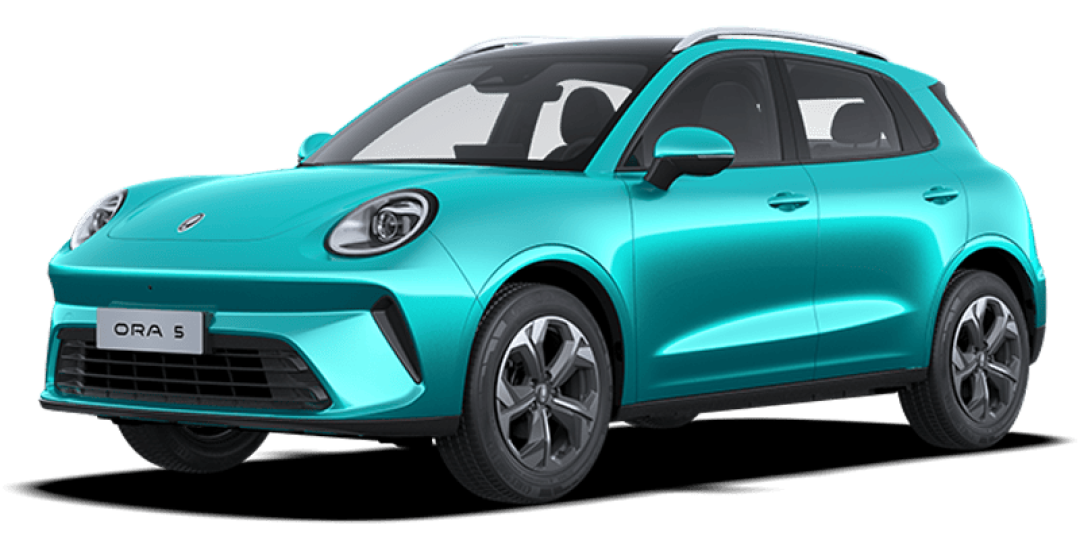
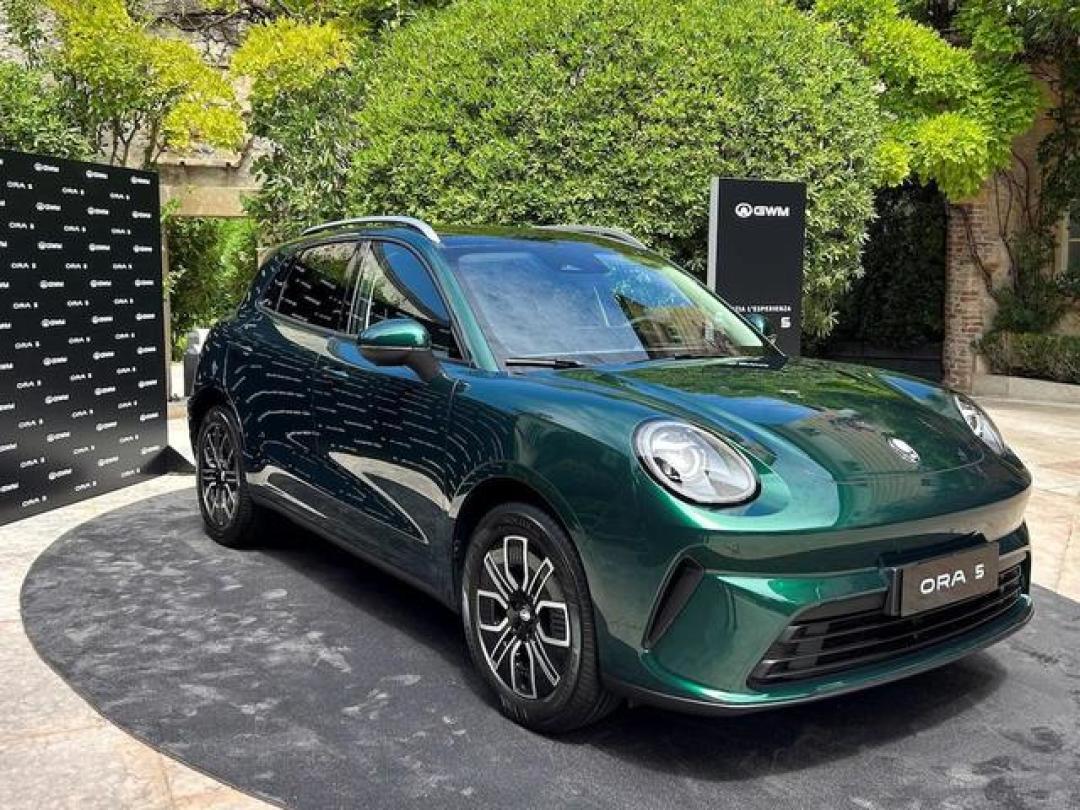
钱去哪了?长城自己给了两个解释:海外税收补贴收益收回延期,加上汇率波动冲击。再叠加一个明摆着的现实——国内是真卷到骨头里:9月全国乘用车零售161.8万辆,同比下降28%,1—9月累计零售同比降21.7%。而海外是典型的先掏钱后赚钱:铺渠道、建厂,10月底官宣了保加利亚建厂计划,首款投产车型定为欧拉5,规划年产能最高5万辆,要到2027年一季度才启动生产。销量上去了,利润还没跟上。时代周报华夏时报观察者网
还有个值得盯的细节:存货从年初的261.48亿元冲到401.71亿元,多了超140亿。备货撑全球化是场豪赌,转得动是弹药,转不动就是减值风险。时代周报
好,回到跟你真正相关的事。想买长城的车,Q4盯住这四件事:
1、盯终端优惠的"加码"。利润承压+年底冲量+140亿库存,三件事指向同一个可能:经销商手里的让利空间比往年大。如果你不介意买旧款,年底捡"以量换现金流"便宜的机会确实存在——但先等10月快报:销量要是靠放价堆出来的,说明窗口真实;价格还端得住,就别硬等。
2、盯配置表,别看发布会。毛利被挤时,最容易"省"的就是你看不见的地方。下订前花十分钟把新款和现款的用料、舒适性配置、智驾硬件逐项对一遍,缩水没缩水,表格不会说谎。
3、保值率这笔账提前算。新车终端越降,二手车跟着跌。打算开五六年的不用纠结;打算两三年就换车的,把残值预期再砍一刀,算完还便宜才下手。
4、售后不用太担心,但要盯"换挡"信号。评论区两拨人吵得很真实:有人说短期利润换长期全球份额、这笔账不亏,也有人直接说"海外卖车前期就是赚吆喝,建厂铺渠道哪有马上赚钱的"。但400亿存货和欧洲在建的工厂摆在那,这更像换挡期烧油,不是暴雷。售后和配件供应短期内稳,若后续连续两个季度现金流继续恶化,这条要重新评估。时代周报
这份财报最扎心的其实是:新能源还没破局——欧拉翻倍,但基数小到没意义,长城还没等到下一个能扛大盘的"现象级产品"。所以押注海外是被推着走到了台前。11月的10月销量快报和Q4终端价,会告诉你答案:现在买长城的车,窗口是真是假,很快见分晓。时代周报