

题记:每款保险都有坑,但坑有大小之分,京哥帮你取舍。
嘉和保2021是2020年网红产品嘉和保的升级版,由国富人寿承保,具体产品形态如下:
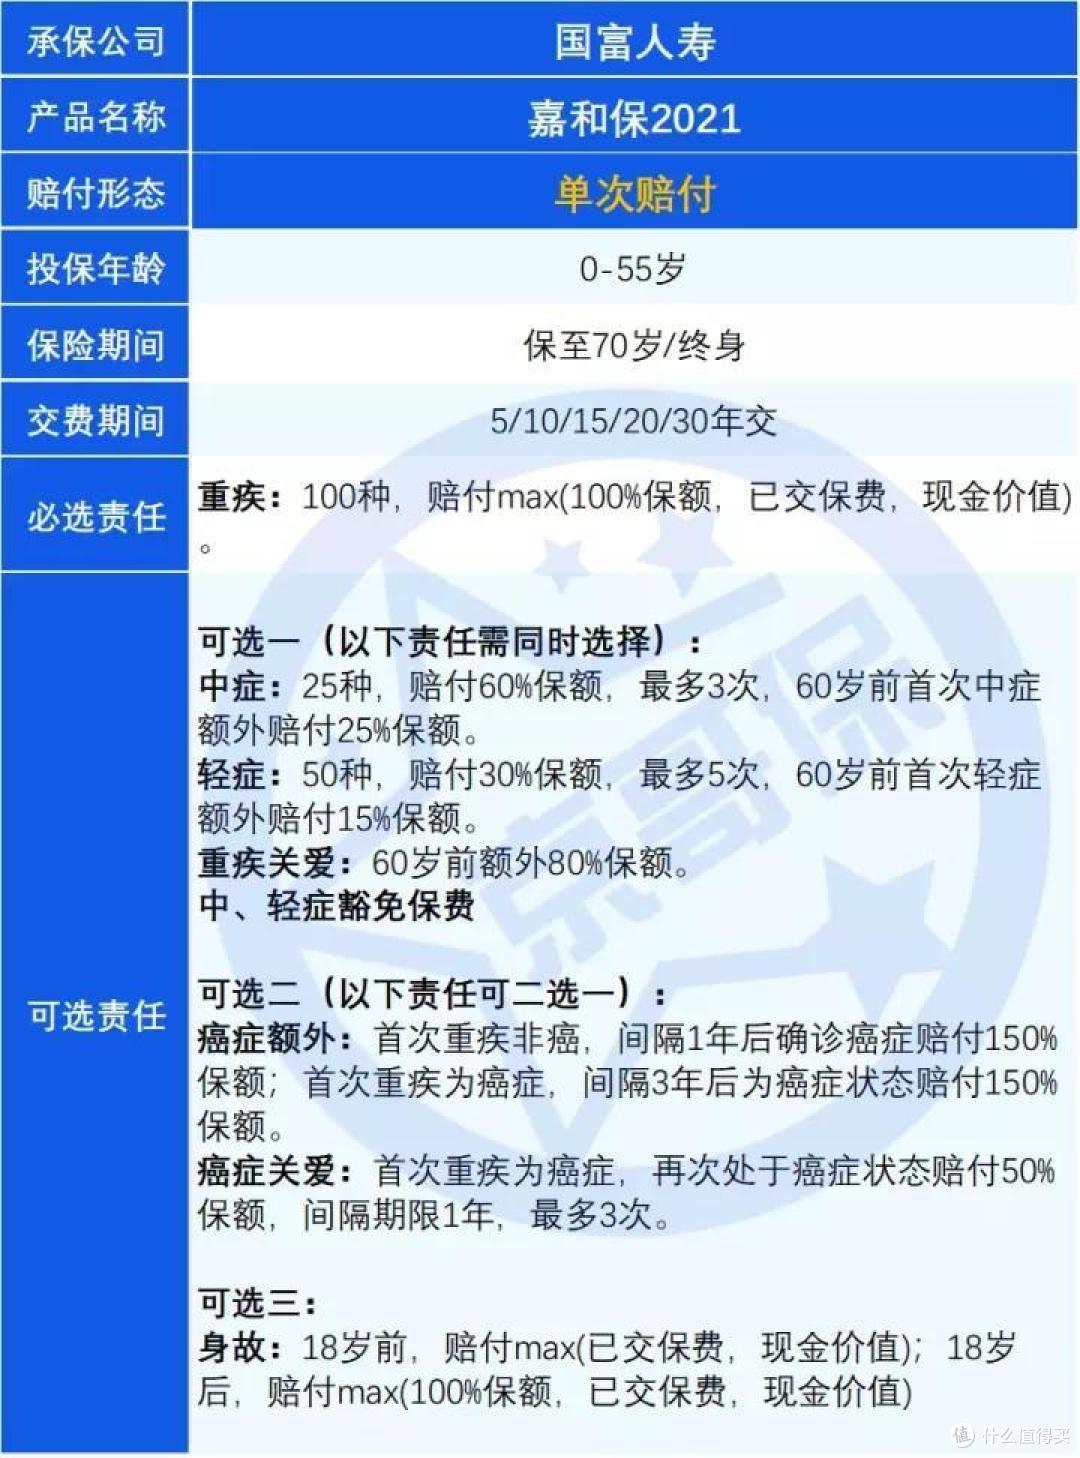
产品的必选责任只有重疾一项,轻、中症以及60岁前额外保障均为可选责任,相比以前更加灵活,在仅选择必选责任的纯重疾形态下,是目前价格最优的产品,加上轻、中症并非价格最极致的产品。
产品主要存在以下几点问题:
大坑一、癌症多次赔付严格
嘉和保2021可选责任二中,包含两种可选的癌症多次保障方式,其中“癌症额外”为传统的癌症2次赔付责任,另一种“癌症关爱金”是今年很多产品采用的类似于癌症津贴的责任,相比传统癌症多次责任,间隔期更短,每次给付额度更低。
此产品癌症关爱金,在第一次重疾如果不是癌症的情况下,会直接终止此项责任,无法再获得癌症关爱金保障,是一个非常大的坑。
类似于超级玛丽5号,没有这种隐形规则。
小坑一、等待期180天过长
在等待期内,因非意外的原因发生疾病,保险公司不会赔付。一些比较友好的重疾险仅90天等待期。
小坑二、等待期内规定严格
等待期内发生了轻、中症,合同会终止,一些比较友好的规则,仅终止已经发生的病种,其他病种及责任继续有效。
小坑三、轻症隐性分组
此产品对于3种心血管、3种脑部、2种肝部、3种眼部、3种耳部疾病存在隐性分组。
举个例子,3种心血管相关疾病分别为“较轻急性心肌梗死”、“微创冠状动脉介入手术(非开胸手术)”和“激光心肌血运重建”,如果其中1种疾病赔付了轻症,剩下的2种疾病发生了,无法再次赔付。
由于主流重疾险均存在隐性分组情况,故将此问题归类为小坑。
小坑四、高发轻症病种定义严格
此产品原位癌要求进行了手术治疗才可赔付,定义宽松的产品确诊即可赔付。
小坑五、健康告知严格
产品健康告知对于被保人既往已经购买过的保额有100万的限制,超过此限制,不可以购买,不利于部分高收入人群做高重疾保额
配置建议
以上便是这款产品的主要问题,总体而言,产品没有什么大问题,虽然产品价格算是目前重疾险中的第一梯队,但是并非最为极致的一款。
仅推荐作为加保产品选择必选责任来配置。如果你想获得更全面、性价比更低的保障,建议大家多看看其他产品,再综合权衡如何配置重疾。
京哥:中国准精算师;近6年就职于国内大中型保险公司,负责产品研发工作;对各类互联网保险、个人及家庭风险管理有深入研究。
【写在最后】
以上内容如果对大家有帮助,记得给京哥点个赞。如果我的分析还是不能帮助你系统梳理如何配置好保险,大家可以私信我,看到后京哥会第一时间给予大家答复。
当前文章无评论,是时候发表评论了