开了个人养老金账户、把钱转进去,然后就不管了——这可能是眼下最常见的一种"养老规划"。
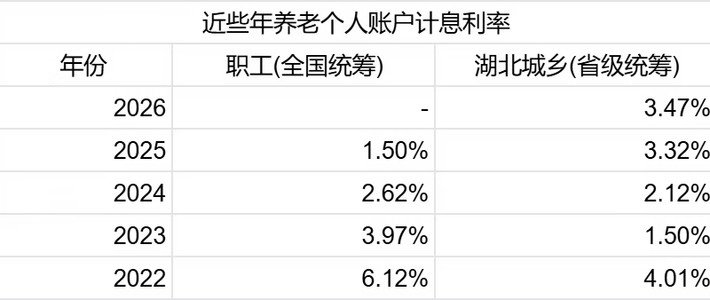
钱转进账户不等于买了产品。 没做配置的钱只按活期计息,放着一年,收益几乎可以忽略。有人晒过自己的账户:2022年第一批开户,交了三年共36000元,前两年定存利率还能到3.25%,现在已经降到1.3%。存进去的钱在越来越低的利率里继续躺平,才是真正被浪费的部分。知乎小红书
好在过去这几个月,这个账户的货架确实变了不少,值得重新打开看一眼。
货架上多了两样东西
一样是"固收+"。 9月底,26家基金公司相继公告,把偏债混合、二级债基这类产品纳入个人养老金,增设Y类份额,三周内就走完了从政策到落地的流程。到10月21日,个人养老金基金已有351只。「固收+」这一类补的是长期空缺:比纯债多一点弹性,比权益类少一点颠簸,正好卡在中间档。第一财经第一财经

另一样是储蓄国债。 从2026年6月起,储蓄国债(电子式)首次纳入个人养老金产品池。今年票面利率没变:3年期1.63%、5年期1.70%。比国有大行3年期1.25%、5年期1.30%的挂牌定存高出约40个基点,利息还免税。看重这个收益率的不只是养老金账户,10月那批凭证式国债,5年期同样一债难求。上观新闻第一财经
Y份额,才是账户里最确定的便宜
很多人没注意到:账户里的基金产品都是Y类份额,费率比外面同款低一截。
一位投资者晒过自己的持仓:红利低波Y份额,管理费加托管费一年合计0.20%,是普通A类份额的一半,还免申购费。9月新入池的"固收+"也一样,招商安阳Y的管理费从0.35%降到0.175%,托管费从0.1%降到0.05%。知乎第一财经

别小看这零点几个百分点:养老钱一锁就是十几年,费率是每年都扣的确定成本,比预测收益靠谱得多。
退税那笔账,先看自己的税率
抵税确实是好处,但退不了传说中那么多。"最高退5400元"只适用于45%税率档,需要年应纳税所得额96万以上。实际能退多少,就是12000乘以你自己的边际税率:10%档退1200,20%档退2400。知乎
还有两个容易忽略的规则:一是抵扣按实际缴存金额算,不是按12000算,缴了3400就只能退340元;二是额度按自然年清零,今年没用掉的部分明年补不上。想用的话,12月31日前把打算缴的存进去,过期作废。知乎
反过来也要说清楚代价:领取时按3%单独计税。如果当年的边际税率不到3%——也就是基本不用缴个税——这笔交易在税率上反而是倒挂的;10%档及以上才谈得上明显优势。知乎
三步把这个账户用起来
第一步,先查自己属于哪档税率。 打开个税App看全年应纳税所得额,10%及以上才有讨论的必要;低于这个档的,账户剩下的吸引力主要是强制储蓄,缴不缴可以自己定。
第二步,钱转进去的当天就选产品,别过夜。 求稳的选储蓄存款或国债,账户里买电子式国债需要同时开通养老金资金账户和养老金专用国债账户。想多一点弹性又怕颠簸的,可以看新入池的"固收+";能承受波动的,Y份额指数基金费率最低。上观新闻
第三步,把期限想清楚再下手。 这笔钱退休前基本取不出来,能取的只有到龄、完全丧失劳动能力、出国定居、大病自付超标、领失业金满12个月、领低保这几种情形。三年内要用的钱,别放进来。知乎
说到底,这个账户的价值排序很清楚:税率够高的人拿退税,管不住手的人拿强制储蓄,所有人都该做的一件事,是把躺着的那笔活期钱换成真正的配置。 货架已经上新了,剩下的动作在你自己。











