

在上海工博会海康威视的展台上,海康睿影发布了高精度半导体封装3D AXI检测设备。旁边是工业测温设备和产线行为检测方案,海康这次一共带来了100余款场景数字化产品。36氪36氪
这些产品有一个共同点:都不是传统意义上的监控摄像头。
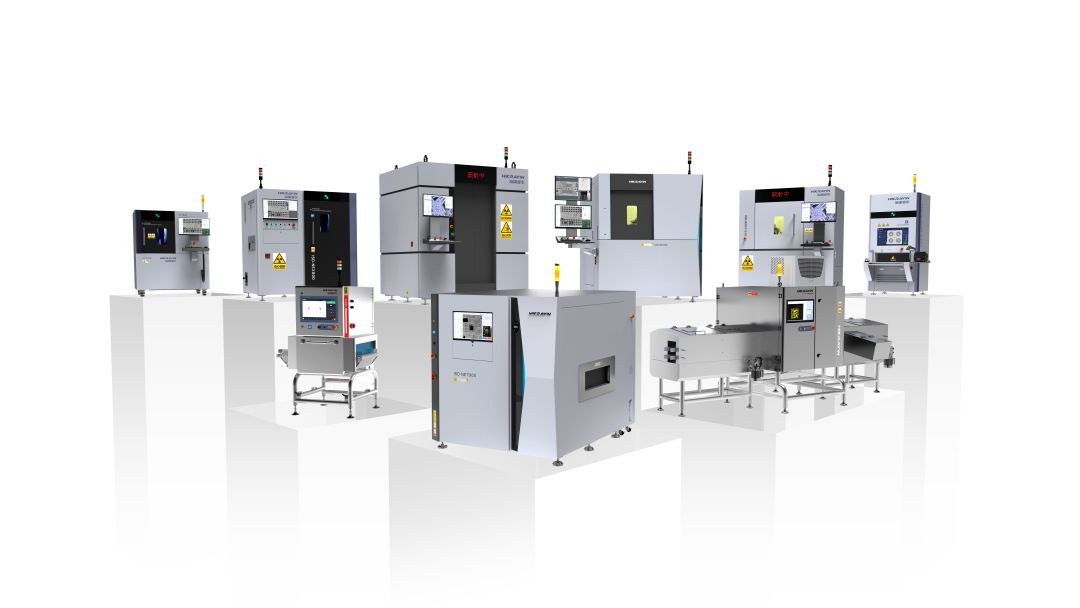
这是海康威视这几年最想讲的新故事。10月16日发布的三季报,给这个故事补上了数字。
前三季度营收740.44亿元,同比增长12.60%;归母净利润129.11亿元,同比增长38.55%。36氪界面新闻
第三季度单季营收272.22亿元,同比增长13.71%,扣非净利润增速43.13%,营收和扣非净利的增速都创下2024年调整以来的新高。36氪
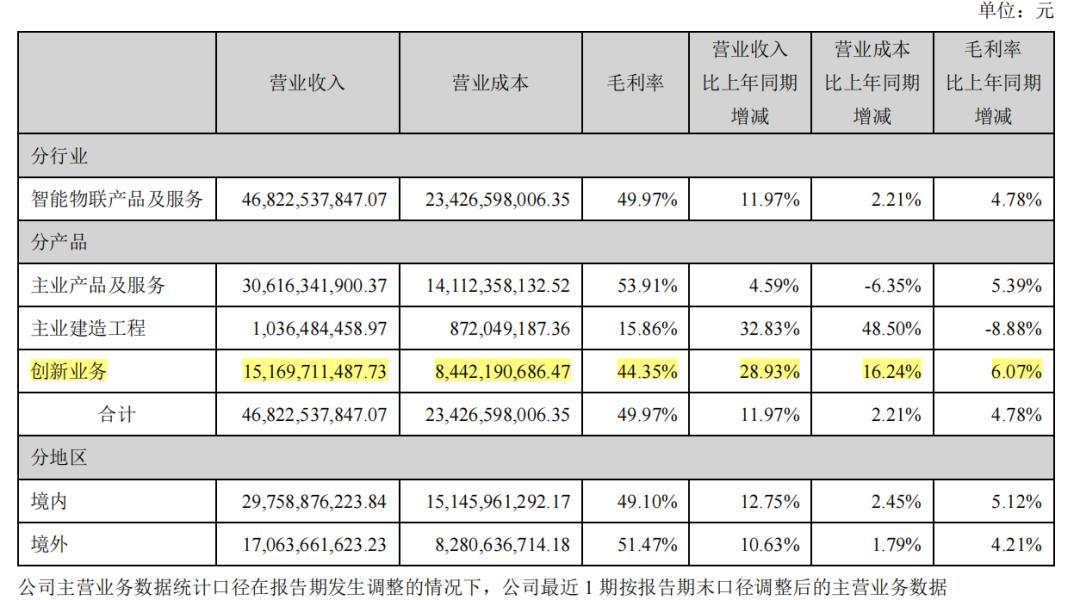
更值得看的是收入结构。2026年上半年,创新业务收入151.70亿元,同比增长28.93%,占总营收32.40%。界面新闻36氪
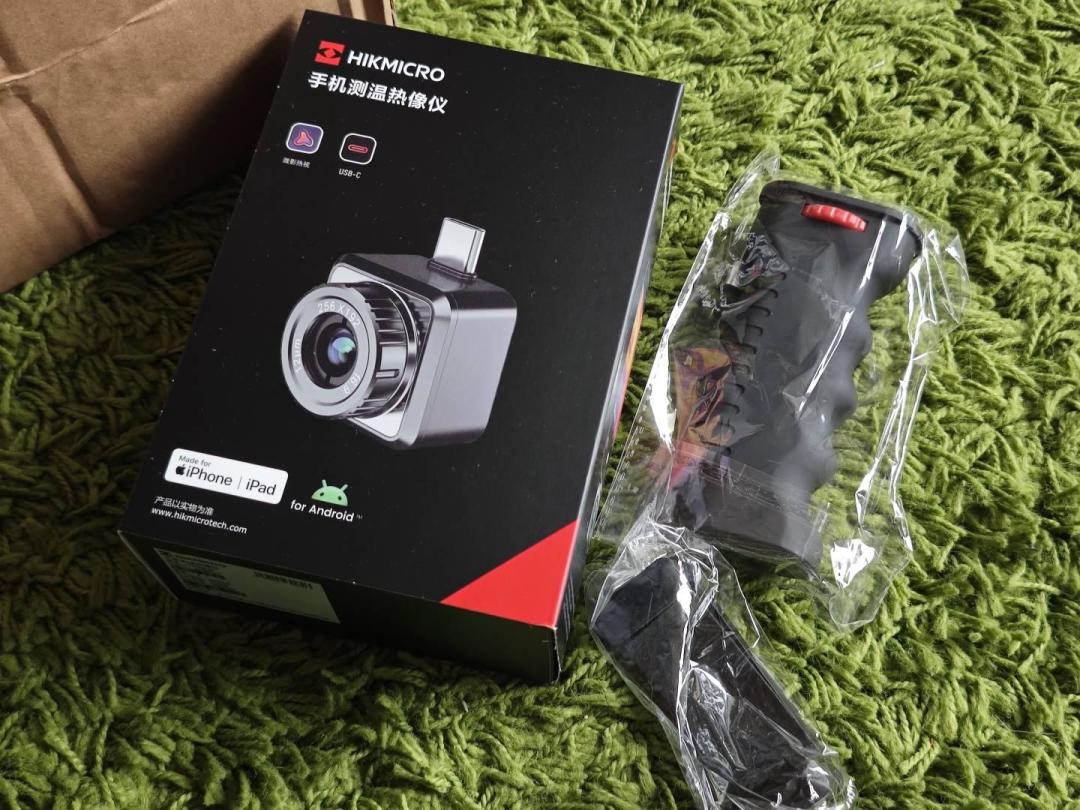
存储业务增长88.18%,热成像增长47.61%,机器人增长28.34%,汽车电子增长17.50%。36氪
同期,包括建造工程在内的传统主业只增长5.33%。每10元收入里,已经有超过3元不来自传统安防。36氪
利润涨得比收入快,也不只是新业务放量。前三季度综合毛利率49.63%,比去年同期的45.37%提高4.26个百分点。界面新闻
第三季度毛利率49.05%,与前两个季度基本持平。36氪
公司提到,前期采购的部分低价存货在销售后结转成本,对上半年毛利率有所增益。界面新闻
上半年还有6.59亿元投资收益,去年同期是亏损0.37亿元。这些因素叠在一起,38.55%的净利润增速就不全是“新业务赢了”。36氪
新业务长大,和能独立走路,是两件事。海康机器人是创新业务里跑得最远的:上半年收入40.28亿元,同比增长28.34%。界面新闻
它的创业板IPO在2023年3月获受理,2026年9月30日又因财务资料过期中止,至今尚未进入上市委审议。界面新闻
审核回复里还有一组数字:2024年上半年,海康机器人向与海康威视重合的供应商采购,占采购总额46.02%;来自重合客户的收入,占营业收入15.78%。界面新闻
渠道也是问题。工业客户要的是产线适配、检测验证、部署调试,这些活安防经销商顺手做不了。
海康威视披露,一些场景数字化产品线有八至九成客户不在原有泛安防弱电市场。界面新闻
上半年创新业务毛利率44.35%,比主业产品及服务的53.91%低9.56个百分点。收入跑得快,赚钱能力还没追上。36氪
海康威视不是没有收获。截至2025年末,八项创新业务中已有七项盈利;2026年上半年,创新业务贡献了归母净利润增量的约一半。界面新闻
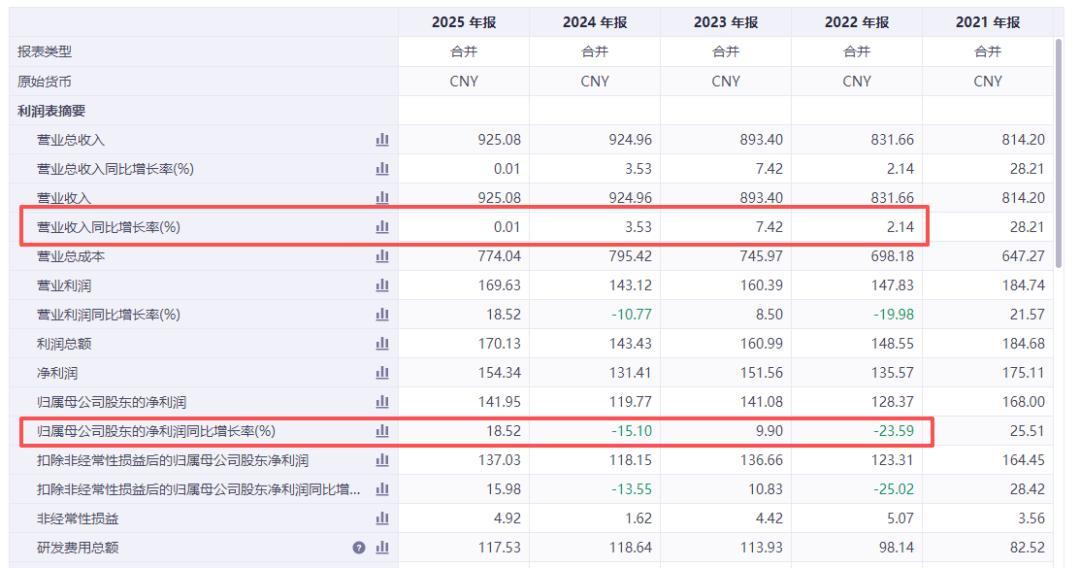
从2025年营收925.08亿元、同比只增长0.01%,到今年前三季度回到12.60%的增速,第二曲线确实把公司从原地踏步里拉了出来。36氪
但下一道题已经换了。不是还能做出多少种产品,而是这些产品离开安防渠道后,谁愿意持续掏钱买。
工博会上那台X光机、产线上的移动机器人、车间里的热成像设备,都要自己回答这个问题。
海康威视的三成收入已经不靠摄像头了,可这三成收入,还没有学会自己走路。


当前文章无评论,是时候发表评论了