

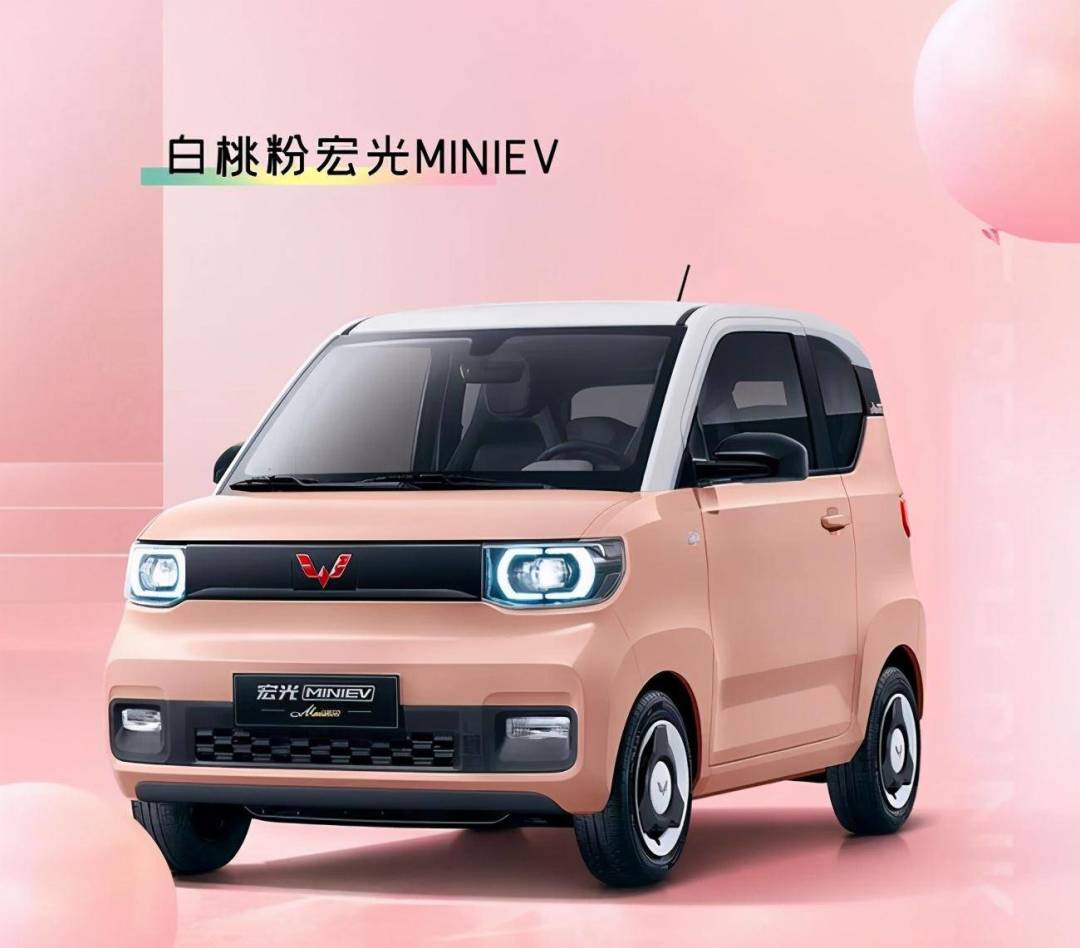
先看几位车主晒出来的报价。一辆2.5万的五菱mini,只保交强险加三者险,报1900元。一位五菱mini车主开到第四年,砍掉车损险,只留交强险和三者200万,800多块搞定。小红书小红书
长安糯玉米有车主被报5358。还有人在4S店被报了5000。小红书小红书
车都是几万块,保费差出六倍多。这几份报价险种不全一样,差价里既有保障范围的因素,也有定价本身的因素——但有一点可以确定:微型电动车的保费,不跟车价同步降。
车便宜,保险为什么不便宜
新能源车险整体就贵,行业数据摆在这:2024年,新能源车车均风险成本是燃油车的2.2倍,保费却只有1.7倍。人保财险的管理层也说过,新能源车险赔付率比燃油车高10个百分点以上。2023到2025年,全行业新能源车险连亏三年,合计约180亿。这种亏损,最后多半会体现在保费上,低风险车主等于跟着一起摊。人民网中国新闻网央视网东方财富网
微型车还有自己的一笔账:保费大头不是车损险,是三者险。三者险赔的是别人,跟你的车值多少钱没关系,跟当地人身损害赔偿标准有关系——大城市一起人伤事故,光死亡赔偿金就可能上百万。所以3万的车和13万的车,三者险价格差不了太多,车便宜,这块一点不减。
没出险也涨价,保费到底怎么算的
有人一年没出险,续保反而贵了:北京一位金女士,保费从5000涨到7400多。原因是定价逻辑变了,不只看你的出险记录,还看这款车、这个地区的整体赔付表现:某个车型在一个城市赔得多,保险公司会调高这一地区的车型系数,当地所有同车型车主的保费跟着涨。交通违法也进了定价,2026年3月起车险系统跟交管数据全国联网,异地违章躲不开。微博知乎微博
不只是涨价。同一款海鸥,山东有车主第三年续保,人保报价原价3118、返414,实付2704。江苏有车主拿到太平洋的报价是4000。同一款车,换个地区、换家保司,价格能差出一截,多找几家拿报价比一比很有必要。小红书小红书
钱该花在哪
交强险必须买,剩下的按优先级排。
三者险别省,200万起步,300万更好。以新车第一年为例,三者险从100万提到300万,一年也就多花几百块。撞上豪车或者出人伤,多出来的保额是救命钱。知乎
医保外用药责任险,一年百来块以内,闭眼加。人伤事故里自费药、进口药不在医保目录,这个险保费只要十几块到一百多,保额却有10万到20万。保险公司一般不会主动推荐。中国新闻网知乎
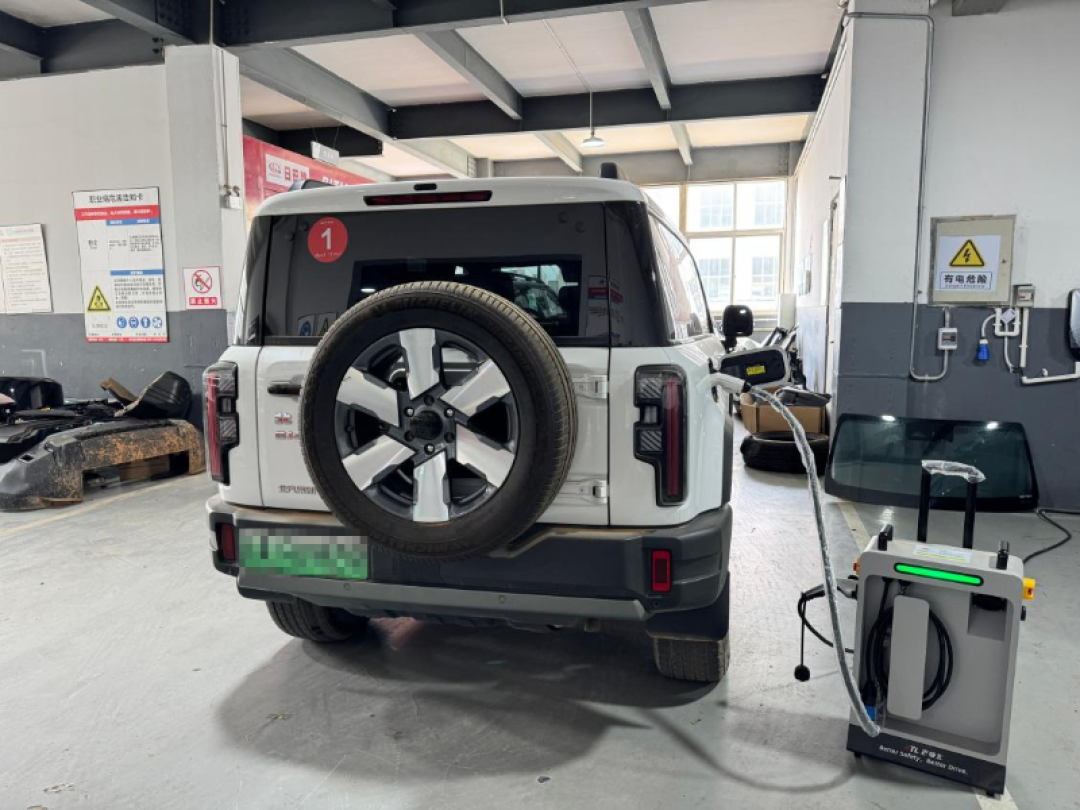
车损险看情况。现在的车损险,电池、储能系统、电机驱动都写进了保险责任范围。自燃、涉水这些也已经包含,不用再单独掏钱买附加险。但车价低、有固定车位、小剐蹭自己能扛的,砍掉它最能立竿见影——上面那位800多块的车主就是这么省的。知乎小红书
有家充桩的,可以加充电桩损失险和责任险;没桩的就不用买了。
这些情况,别找保险
小剐蹭别动不动走保险,出险记录直接影响下一年的保费。几百块能自己修的,自己修更划算。小红书
电池自然衰减不归保险赔,找车企质保。还有一个容易踩的坑:拿家用车去跑网约车、顺风车,出险会被拒赔。使用性质变了必须先告知保险公司,不告知的话,法院也支持拒赔。小红书知乎
提车前,把价比明白
几万块的车,按前面说的配下来,保费一年一两千,是每年躲不掉的一笔固定支出。提车前先让4S店报个含保险的落地价,再自己找两三家保险公司比一遍——险种对齐了再比总价,才知道谁真便宜。
当前文章无评论,是时候发表评论了