











17
48
2027年度惠民保开缴,5城公告并排摊开后,我家2人不用缴
2026-10-30 19:35:42
0点赞
0收藏
0评论
上周家庭群里转起一条消息:2027年度的惠民保开缴了,一年百来块,百万保额,全家一起买。老婆已经把支付页打开了,让我来定夺。我家5口人:我和老婆、孩子、爸妈。我的规矩是老规矩:钱往外掏之前,先把公告摊开算一遍。这一算,我劝退了自己和老婆,还差一点把妈那份也误退了。
第一道坎:我以为"带病可保",算完才知道是"带病可保、赔付分档"
我妈53岁,高血压药吃了几年,商业医疗险根本过不了核保,之前给家里办百万医疗,落下的就是她。我一开始的想法特别省事:惠民保不问健康,给妈投一份,以后她住院跟咱们一样按条款报。
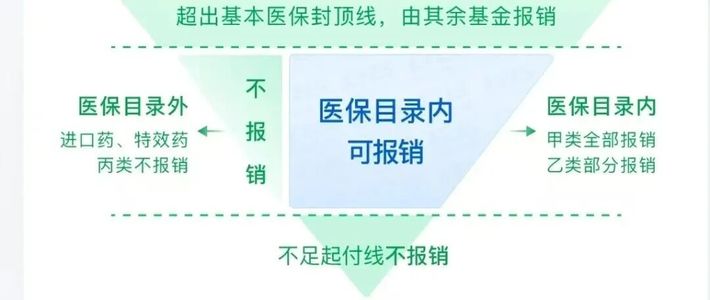
真去翻条款,这个想法先碎了一次。我看到一条理赔反馈帖:62岁阿姨,高血压糖尿病多年,摔伤住院后才发现,和糖尿病相关的治疗费,报销比想象中少一大截——原来"不限健康状况"说的是投保资格,不是赔付待遇。我拿天津公布的2026年责任口径做了参照:目录外门特和住院自费责任保额150万元、免赔额1.7万元,非既往症人群报70%,特定参保人群报90%,既往症人群只报25%。同一个产品,同一个免赔额,报销比例按"人"分了三档。
往大了说,全国口径也在收紧。今年多地2026版把既往症待遇往下压:沪惠保129元保费不变,住院自费责任的既往症赔付比例从50%降到30%,CAR-T及创新基因治疗对既往症从100%降到30%,9种特药还增设了既往症20万元年度限额,连认定范围都扩大到"既往年度因疾病获赔超过1000元";惠厦保把既往症门诊自付免赔额从1.5万元提高到2万元;达州达惠保5类既往症报销比例从30%下调到20%。
所以第一笔账改写法:给妈买惠民保,买的不是"和正常人一样的报销",买的是"她被商业保险拒掉之后,唯一还能进场的那张桌子"。既往症按25%到30%档赔,也比全自费强。这个认知不值96块,值的是别把预期放错位置。
第二道坎:我以为投保季到年底,结果一半城市已经关了门
第二处算错是节奏。我以为惠民保都是十一十二月开缴,12月31日截止,年底凑全家一起买正好。把已出的2027年度公告并排一摊,规律完全不同——投保窗口分成了好几拨:
城市 | 2026/2027年度保费 | 投保窗口 | 保障期 | 免赔额关键口径 |
|---|---|---|---|---|
安阳 | 基础版69元、升级版99元 | 2026年10月12日起,至12月31日 | 2027年全年 | 从"全年累计1万元"改为"单次最低3500元" |
汕头 | 96元,老少同价 | 2026年10月23日-2027年1月15日 | 2027年全年 | 不限年龄、职业,既往症可投保 |
大理 | 2027版9月30日上线 | 以当期公告为准 | —— | 无需体检,带病可投保,含新市民 |
深圳 | 88元(2026-2027医保年度) | 2026年5月7日-6月30日,已过 | 2026年7月1日-2027年6月30日 | 医保个账余额或个人自费缴费 |
武汉 | 126元(2026年度福汉康) | 2026年5月19日-7月31日,已过 | 2026年8月1日-2027年7月31日 | 医保参保人及省本级等可投 |
深圳、武汉的窗口已经关上了,错过了就是错过了——"安徽惠民保"2026年度138元/人的参保缴费公告里写得直白:12月31日24时截止,错过无法补缴。你家那座城市的惠民保,窗口是哪个月、跟没跟医保年度走,只有本地官方公告说了算,别拿别人的日历。
还有一层我没料到的风险:产品本身不是永久的。有从业机构统计,到2024年10月底全国累计上线298款惠民保,能正常售卖的只剩199款,99款已经停售。投保季第一件事不是掏钱,是确认你所在城市这一年的版本还在不在售、是不是续保调整了责任。
这笔账:5口人,为什么最后只有3个人掏钱
规则看完,回到自家。保费按公告里的真实档位算:69元、96元、126元、138元——这是各地2026/2027年度公告里的实际数字,拿96元/人做示例单价算我家的账:
全家5人一起买:96元×5=480元/年;
我的方案:投3人——爸、妈、孩子;不投2人——我和老婆。
我和老婆不投的理由就两条,都来自账面上:第一,我俩的百万医疗早就办齐,全家493元,条款免赔额1.7万元;我查到的惠民保免赔门槛多在1.7万元到2万元这一档(天津1.7万、惠厦保既往症2万),两个免赔额是叠在同一个账单上的两级台阶——小病两边都够不着门槛,大病百万医疗先接住,惠民保那70%的目录外报销,多数场景用不上。同一场住院,重复投保不等于重复报销。第二,职工医保加百万医疗,我们这个年龄和健康状况的缺口已经补完,再花96元×2=192元,买的是心理安慰,不是保障。
爸、妈、孩子这一票保留。爸妈的理由说透了:之前给全家办百万医疗的时候,两位老人都没过核保,惠民保是他们唯一还能进场的桌子;既往症按25%到30%档赔,也比全自费强。孩子留一份,是因为免赔额这件事今年出现了真正的松动——安阳2027年度把免赔额从全年累计1万元改成单次最低3500元,出院还能一站式结算。孩子磕磕碰碰的住院账单,常常够不着1.7万的百万医疗门槛,换成"单次3500元"的起赔线就够得着了。这类"单次免赔"的新版本,才值得给小孩补一份。
最后落账:按示例单价96元/人,投3人不投2,一年288元。缴法上还捡回一笔——汕头、深圳、安徽的公告都写明支持医保个人账户余额缴费,并且能给配偶、父母、子女代缴。老婆的医保卡个账里还躺着1万4千块闲了4年(就是之前给你们算过钱包的那笔),288元从个账走,家里现金支出是0元。
顺带把"赔付真相"也摊开:别指望它当医疗险用
安阳惠民保从2022年到现在,累计参保124万人次、处理赔付18.56万件、支出赔款1.32亿元。我把两个数除了:1.32亿元÷18.56万件,商是711.2元,取整711元/件。平均一件赔711元——说明绝大多数走到理赔的账单,扣掉免赔额之后剩下的是小额;它的设计目标是"高额费用托底",不是"住院报销"。这也解释了为什么各地都在往"连续参保有优待"的方向改:沪惠保连续3年投保且无理赔,免赔额降到1万元;深圳惠民保连续参保人报销比例最高可到90%。买它的人,别一年一断,优待是续出来的。
可带走的工具:掏钱前,先过"三问一树一张表"
三问(投保季先查,别先买):
在售吗——你所在城市本年度惠民保是否仍在售(对照全国三分之一已停售的现实);
窗口——起止日期贴到日历上,错过无法补缴;
渠道——你的职工医保个账余额能否代缴全家,能走个账就不动现金。
一树(谁该掏钱):
60岁以上,或核保被拒的慢病人群 → 投,预期按当地既往症档设(我查到的样本在25%到30%);
有基本医保、无任何商业医疗险的上班族/老人 → 投,几十到百元档;
已有百万医疗的成年人 → 不重复投;
孩子 → 所在城市当期免赔额降到千元级/单次级才加,否则百万医疗够用;
全家都齐了商业医疗险的 → 不凑单。
一张表:把上面那个5城对照表的结构抄下来,换成你们城市公告里的数字——保费、窗口、保障期、免赔额、既往症比例,5栏缺一不可。
我最后跟我老婆说的那句话是:惠民保值得买,但值的是"别人买不了的那份,你能买",不是"百万保额"那四个字。我家这笔账就是这样:3个人进、2个人退,288元从个账走。你家的那2栏数字,按你们的公告重算一遍,比听任何人劝都稳。
——老周:家里的钱,遇到新问题,我就把它算一遍。以上是我家的账,我的选择≠普遍建议,动钱之前请以你所在城市当期官方公告原文为准。
内容由AI生成