10月20日晚,讯飞三季报挂出来。前三季度归母净利润2188.72万元,同比增132.83%;扣非净利润-7.63亿元,亏损同比扩大125.79%。归母净利润算进了补助和投资,扣非只算主营业务。36氪
把非经常性损益拆开,前三季度一共7.85亿元。政府补助4.71亿元。
投资收益2.08亿元,其中联营公司投资收益从去年同期的-391.22万元变成1.27亿元;国仪量子、优地机器人上市后,被投企业股权公允价值增加,又贡献了2.58亿元。
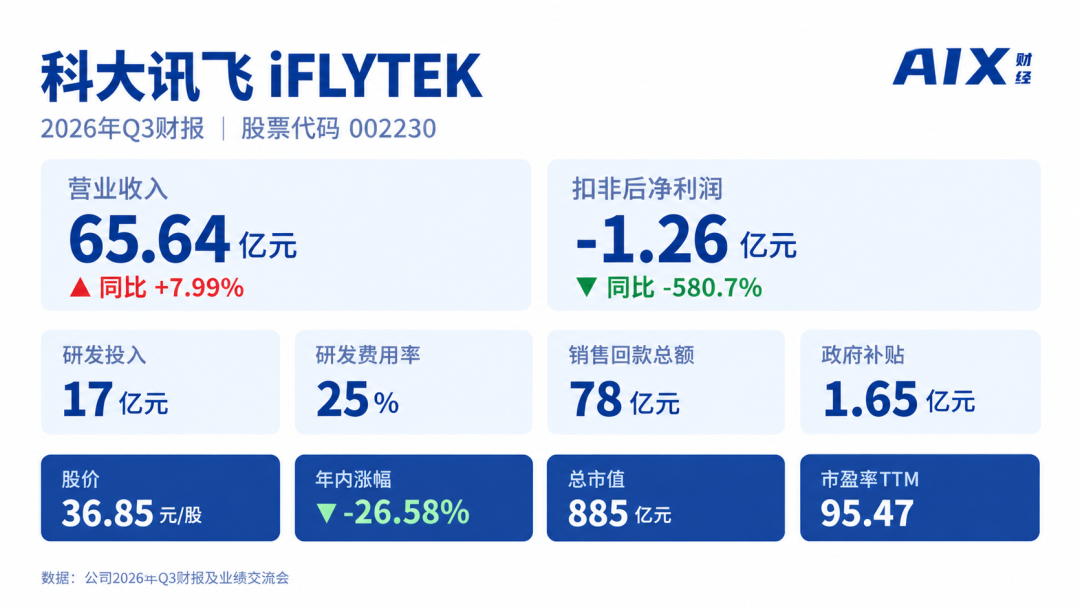
单看第三季度,政府补助约1.65亿元,金融资产公允价值变动收益2.48亿元。当季归母净利润2.26亿元,扣非是-1.26亿元,去年同期扣非还盈利2624万元。界面新闻
这些钱不来自课堂、医院或录音笔。它们能让报表转正,却没法说明讯飞的AI产品卖得更好。
先看钱花到哪去了。前三季度研发费用38.50亿元,同比增长20.77%,同期营收增速7.05%。
第三季度单季研发投入超过17亿元,同比增加近4亿元,占营业收入超过25%。
2025年全年研发投入53.64亿元,占营收近20%。A股软件公司的研发费用率普遍在15%—20%,讯飞连续多个季度推到25%左右。界面新闻
钱主要砸在国产算力底座上。讯飞两次被列入美国实体清单,星火从训练到推理都跑在国产芯片上。早期910B集群的训练效率只有开箱状态的30%,团队把它提到84%和93%。
这条路让讯飞成了国产大模型里少数从训练端就用国产芯片的公司,也让每次模型迭代都比别人贵。
现金流是另一面。前三季度经营活动现金流净额2.64亿元,同比增长115.28%;第三季度销售回款77.94亿元,比去年同期多7亿元。
应收账款从年初的163亿元升到178亿元。绝对值还在涨,但新增收入的回款在好转,历史包袱没有继续恶化。
先看G端。第三季度G端收入同比下降2.39%,公司说是主动收缩智慧城市业务。这块收入稳、项目大,但定制重、回款慢、毛利率低。
教育、医疗两个方向第三季度都增长20%以上;上半年智慧医疗收入4.38亿元,同比增长58.56%,智慧教育34.90亿元,同比微降1.16%。
再看B端和开放平台。2026年上半年,开放平台收入37.05亿元,第一次超过教育板块,大模型API及MaaS收入同比增长约70%。
但开放平台毛利率只有20.21%。2025年MaaS收入3.85亿元,同比增长263%,绝对值仍小;同期智谱披露的MaaS ARR是18亿美元,MiniMax是8亿美元。36氪界面新闻
C端更直接。学习机、办公本、翻译机、录音笔在细分市场都排得上号,但每个品类都有天花板。
2026年上半年,讯飞AI学习机销量出现下降,公司解释为芯片和存储涨价、阶段性缺货。
星火App在2026年6月的月活是236万,国内AI应用排第22位;豆包的日活已经过亿。
硬件能带来现金流,却撑不起一个通用AI入口。AI眼镜被讯飞当作下一个增量,能不能打开,还要看接下来的出货。
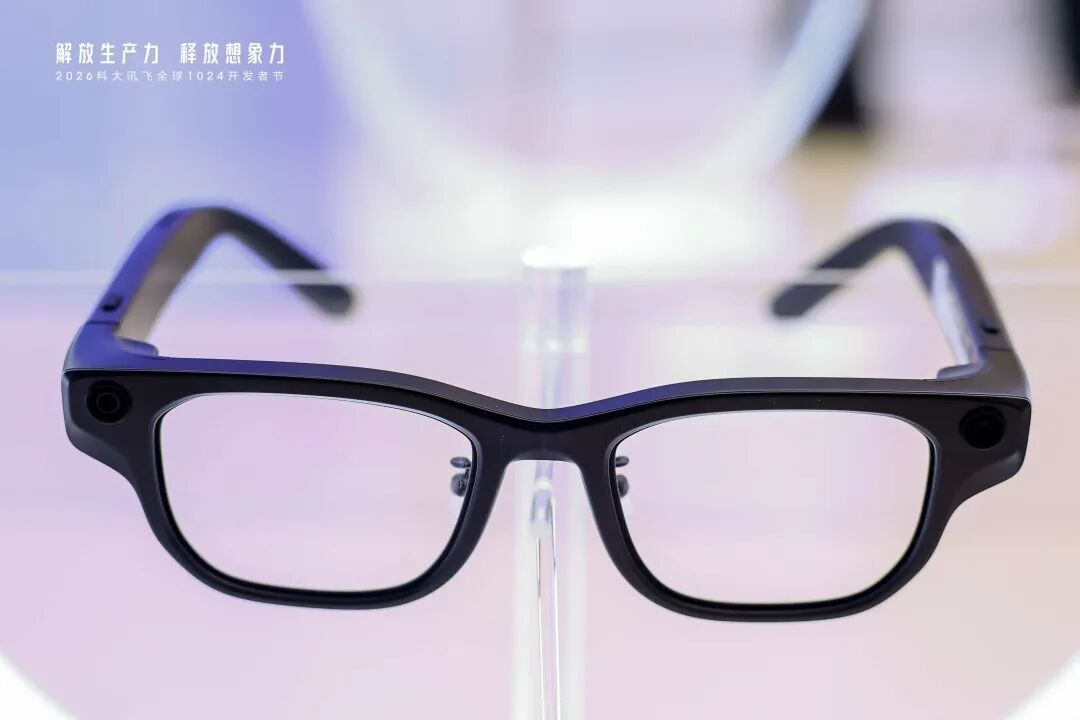
10月22日,1024开发者节。讯飞发布端云一体星火X2.6:云端293B-A30B,端侧4B和1.7B,支持百万Token上下文。
端侧模型能完成的智能体任务比例从行业常见的12.8%提到41.9%,端云路由准确率96.1%。界面新闻

同场还发布了SparkAudio 1.0,整体效果提升20%、响应时间降低15%、成本降低60%。
AI录音环支持说话人实时识别,综合识别准确率超96%,2小时录音转写只要2分钟。知乎
这些产品说明讯飞没有停在“卖语音技术”上。它想把模型塞进汽车、眼镜、机器人和办公硬件,按整套交互方案收钱。
汽车业务上半年新增前装智能化产品出货超过450万套,机器人超脑平台服务超过500家智能机器人厂商。
但厂商数量不等于订单金额,发布会上的演示也不等于续费。客户会为哪些能力付费、每台设备贡献多少收入、规模上去后能不能覆盖模型和算力成本,这些问题还没有答案。

看讯飞,归母净利润容易让人误判。更值得盯的是四个数:扣非净利润有没有收窄,经营现金流能不能持续为正,开放平台毛利率能不能往上走,端侧和机器人业务有没有出现可复述的订单。
发布会讲的是可能性,这四个数讲的是生意。