






22
59
卖房换“终身邮轮养老”,200多位老人等来7小时清船
2026-10-31 13:54:19
8点赞
7收藏
7评论
他们以为自己买下的是余生,结果等来的是一张7小时离船通知。
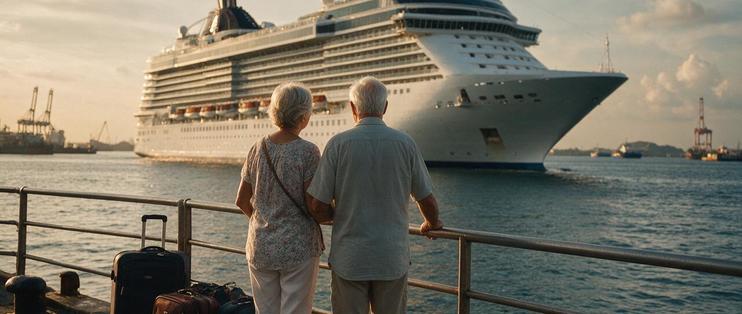
一艘打着“终身环游、海上养老”旗号的邮轮,在航行700多天后突然停摆。据媒体报道,运营方美国Villa Vie Residences因资金链断裂暂停服务,200多名乘客被留在柬埔寨西哈努克港。有人卖掉了房子,有人取出了攒了一辈子的养老金,最后连当晚住哪里都成了问题。
这不是一则普通的旅游纠纷。它更像一记提醒:当“养老”被包装成一张昂贵的长期船票,消费者真正需要看懂的,不是海景,而是合同、现金流和破产后的清偿顺序。
一、7小时,把“海上的家”变回几只行李箱
报道里最刺眼的细节,是通知期限只有7小时。
对邮轮公司来说,这是一次运营调整;对这些乘客来说,却是把家从船上搬回码头。行李可以打包,提前支付的几十万美元却没那么容易拿回来。
关键信息 | 报道披露 |
|---|---|
运营方 | 美国Villa Vie Residences |
船只 | 奥德赛号 |
航行时间 | 700多天 |
离船通知 | 7小时 |
受影响乘客 | 200多名 |
滞留地点 | 柬埔寨西哈努克港 |
这些乘客并不是临时买票上船的游客。他们中的很多人,是把晚年生活一次性押在了这艘船上。
二、几十万美元买的不是船票,是一份长期服务合约
这场“海上养老梦”的入场价格并不低。
报道显示,永久居住船舱售价在13万美元到44万美元之间,折合人民币约百万元至三百多万元;每位乘客每月还要支付2000美元到1万美元不等的日常开销。
澳大利亚退休教师Lisa McKay一次性支付了63500美元,结果还没登船,公司先出了问题。乘客Rina Cavazza花17万美元买下船舱,接到离船通知时,她的航程还剩18个月。
费用项目 | 报道中的价格 | 消费者容易忽略的地方 |
|---|---|---|
永久居住船舱 | 13万—44万美元 | 买到的通常是居住服务,不一定是产权 |
月度服务费 | 2000—10000美元 | 长期涨价、停航期间是否继续收取 |
燃油及运营成本 | 合同可能允许调整 | 成本上涨后由谁承担 |
退款与转让 | 取决于合同 | 是否有冷静期、违约金和接盘机制 |
这就是整件事最值得警惕的地方:乘客以为自己买的是“海上的家”,实际上买的是一份依赖公司持续经营才能兑现的长期服务。
船在,不代表服务就在。公司还在,也不代表承诺一定能兑现。
 酒店桌上的合同、钥匙与行李箱
三、公司说败给了油价,真正击穿的是现金流
Villa Vie对外给出的解释是“油钱”。
公司称,受中东局势影响,亚洲部分区域燃油成本大幅上涨,单个船舱每月燃油开支从1800美元涨到6000至8000美元,涨幅达到四倍。公司无法把成本继续转嫁给乘客,只能暂停运营。
成本项 | 报道中的变化 |
|---|---|
单舱每月燃油开支 | 1800美元涨至6000—8000美元 |
涨幅 | 约4倍 |
公司应对 | 暂停运营 |
油价上涨当然可能是直接导火索,但一个靠乘客预付几十万美元运转的商业模式,如果连一轮成本波动都扛不住,说明它的安全垫本来就薄。
邮轮在海上航行,烧的是燃油;这类长期居住产品在市场上运转,烧的是现金流。乘客交的钱,成了公司维持运营的资金来源。一旦收入端出现问题,支出端又突然抬高,最先被牺牲的,往往就是那些已经把钱交出去的普通人。
更残酷的是,乘客几乎没有止损机会。
房子卖了,养老金取了,人已经在船上。等到企业宣布暂停运营,他们面对的不是“退款慢一点”,而是“钱还能不能拿回来”。
四、最残酷的法律身份:可能只是无担保债权人
很多人会本能地认为:邮轮是看得见摸得着的实体,船舱就在那里,总不至于血本无归。
但邮轮养老的风险,从来不只是船体本身,而是谁拥有它、谁运营它,以及企业倒下后,乘客的居住权还能不能对抗破产清算。
报道提到,美国联邦海事委员会虽然设有乘客预付金保证金制度,但主要覆盖传统邮轮票务。对于售卖船舱、终身居住权这类兼具房产与养老金融属性的产品,现有监管体系很难完整覆盖。
这意味着,乘客缴纳的几十万美元,可能被企业用于日常经营;一旦公司资金链断裂,乘客预付款并不天然享有优先受偿权。退休老人自认买下了“海上的家”,在法律视角下,却可能只是普通无担保债权人。
这才是“终身邮轮养老”最脆弱的地方:你买的是长期居住承诺,企业承担的却是高杠杆、重资产的运营压力。顺风时,双方共享浪漫;逆风时,风险几乎全部压到乘客身上。
五、这类产品值不值得买?先过六道题
如果你或家人正在考虑邮轮养老、长期旅居会员、养老社区预付卡,不妨把销售话术先放一边,逐条核对合同。
必问问题 | 合格答案 | 危险信号 |
|---|---|---|
我买的到底是什么权利? | 明确写清所有权、租赁权还是服务合同 | 只写“永久居住”,不写权利性质 |
我交的钱由谁保管? | 第三方托管账户,收支可查 | 直接进入公司一般账户 |
公司破产怎么办? | 明确清偿顺序、履约保险或保函 | 只口头承诺“不会出问题” |
成本上涨谁承担? | 有涨价上限、调价程序和退出权 | 公司可单方面无限调价 |
不想住了怎么退? | 有冷静期、退款、转售和继承规则 | 高额违约金、不得退款、不能转让 |
运营方靠不靠谱? | 可查船龄、财务、保险、靠港记录 | 只讲生活方式,不提供经营数据 |
这六个问题里,只要有两三个答不清楚,就不建议把大额资金交出去。
六、和常见养老旅居方案比,邮轮终身居住适合谁?
方案 | 前期投入 | 每月现金流 | 资产归属 | 主要风险 |
|---|---|---|---|---|
邮轮终身居住 | 13万—44万美元 | 2000—10000美元 | 通常无产权 | 运营方破产、停航、跨境维权 |
候鸟式旅居 | 押金加按季租金 | 相对可控 | 无 | 租金上涨、房源变化 |
养老社区会员卡 | 高额会员费 | 服务费 | 会员权或使用权 | 运营方资金链、退卡困难 |
普通长线邮轮 | 按航次付费 | 按航次结算 | 无 | 行程变更、价格波动 |
具体价格和条款要以实际合同为准,但决策逻辑很清楚:前期投入越大、锁定期越长、资产归属越模糊,消费者承担的企业经营风险就越高。
更适合考虑的人,通常具备三个条件:有稳定的退休现金流;保留陆上住房作为退路;把这笔钱当作消费,而不是投资,能承受最坏情况下的全部损失。
不太适合的人也很明确:卖唯一住房上船;动用全部养老金;把“永久居住权”当成可以保值、继承的房产;无法接受长期锁定和跨境维权成本。
七、监管会补课,但普通人不能等
200多位退休老人流落海外,已经很难被当作一家公司的普通经营失败来处理。
未来,针对居住型邮轮、海上养老这类新业态,监管大概率会走向更严格:要求运营方设立独立的乘客预付款托管账户,强制购买履约保险,明确破产时的消费者清偿顺序,甚至对“终身”“永久”这类宣传作出限制。
这些都是好事。但每一次行业规则补位,背后往往都站着一批已经付出代价的普通人。
对消费者来说,最朴素的自保原则其实没有变:凡是要求一次性拿出大笔资金,去换取遥远长期承诺的项目,都要先想清楚最坏的情况——如果对方明天经营崩盘,我的钱还能不能追回?我还有没有地方住?
大海本身并不可怕。可怕的是,有人把晚年安身立命的退路,全部押在了一份缺少监管约束的商业承诺上。
邮轮可以环游世界,但养老不能只靠一张船票。海景可以买,退路不能卖。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案