双11前的数码圈,流传着两份对不上的报表。
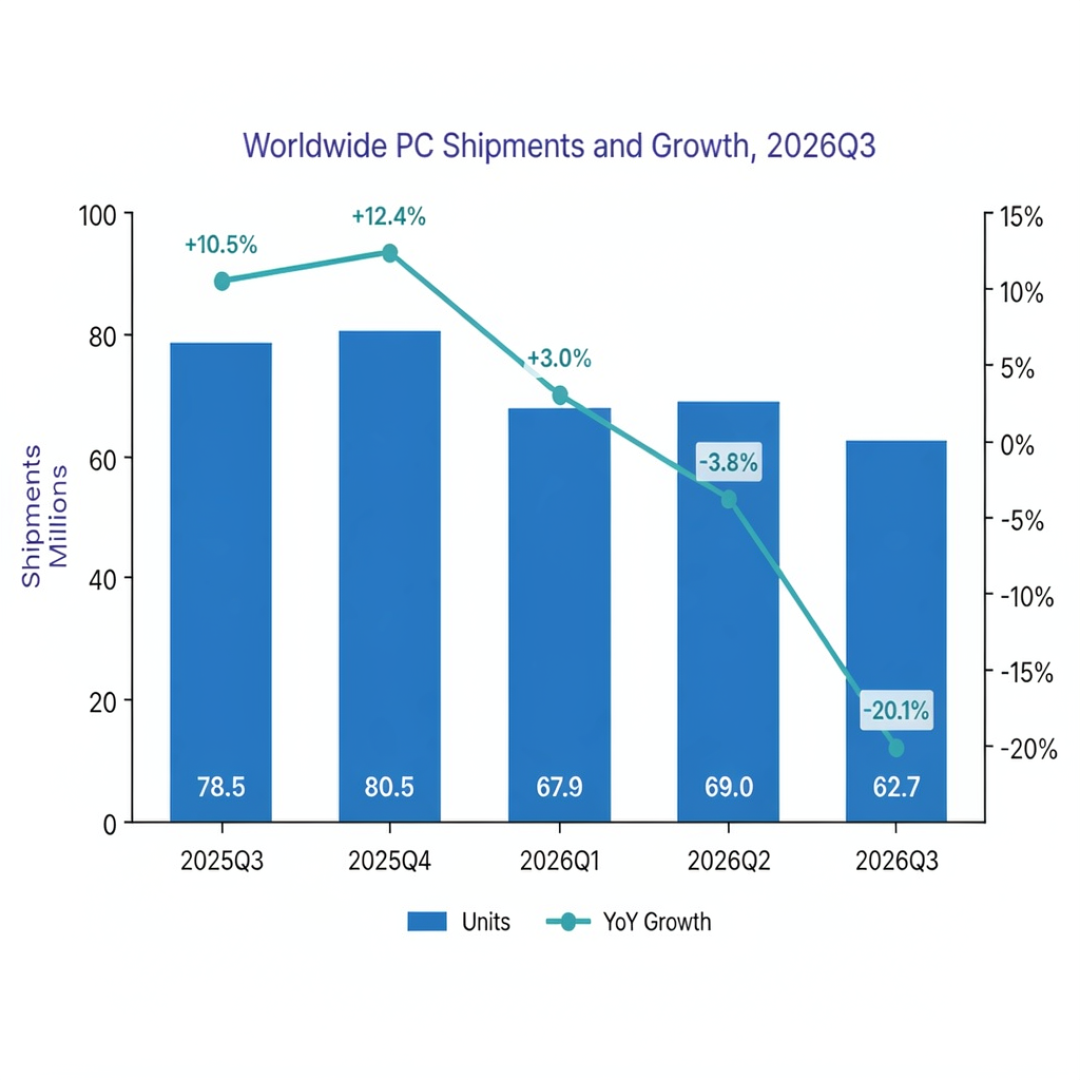
一份来自IDC和Omdia,10月9日刚发布:2026年第三季度全球传统PC出货量6270万台,同比大跌20.1%,环比也降了9.1%——这是全球PC市场连续第二个季度同比下滑,而且跌幅比二季度还在扩大。 Omdia口径更狠:台式机加桌面工作站同比跌23.5%,笔记本跌20.6%。头部厂商无一幸免:联想跌22.6%,戴尔跌25%,惠普跌了30.9%。第一财经
另一份来自华硕自己:10月8日公布的自结数据显示,2026年前9个月营收7424.32亿新台币,同比增长38.52%。 其中8月单月同比大涨51.17%,1月甚至冲出80%的同比增速。界面新闻界面新闻
行业整体少了两成的机器,华硕多卖了三成八的钱。这两个数字不可能同时是"好消息"——那这38.52%,到底是从谁的口袋里流出来的?
拆解这笔"逆风财":不是卖得多,是每一台都卖贵了
先看最硬的一条成本线。Omdia首席分析师Ben Yeh给出的数字很惊悚:DRAM和SSD过去通常占一台PC成本的约15%,现在已经升到接近40%,相关部件价格上涨超过四倍。 一台中端游戏本,光内存加固态就要吃掉四千块的物料成本——放在两年前,这笔钱够整机再塞一块显卡。第一财经
传导链条上,华硕不是被动挨打的那类厂商,而是主动涨价的那类。界面新闻早在2025年12月16日就报道,受存储缺货涨价影响,宏碁、华硕计划涨价;半个月后又传出华硕拟进军DRAM制造自救,被华硕亲自否认。 时间线放在一起看就清楚了:2025年12月官宣涨价动作,2026年1月营收立刻+80%——增长曲线和涨价动作几乎是咬合着的。界面新闻界面新闻
线下门店的体感更直接。第一财经记者在三季度走访发现,办公类笔记本普遍上涨数百元到千元,游戏本涨价两三千元已经较为常见,销售人员直言"现在一天一个价"。第一财经
所以这笔"逆风财"的第一层成色,说白了是:同样的机器卖得更贵,渠道还认。IDC消费者设备研究总监Jitesh Ubrani点破了行业规则被打破的原因——今年上半年厂商和渠道为了赶在内存涨价前锁供应,大幅提前拉货,把三季度的旺季需求提前透支了;到三季度,渠道忙着消化库存,旺季没了旺季的样子。 华硕的营收里有多少是这种"提前透支"的时点效应?它没拆,我们也看不到。第一财经
别人为什么在跌,它为什么还能涨:三层缓冲垫
同样面对出货下滑,多数厂商营收跟着销量走,华硕却走出背离。从公开信息能拼出三层缓冲:
第一层是结构:高附加值品类在顶。TrendForce的统计里,2025年三季度全球OLED显示器出货量年增65%,华硕市占率登顶——ROG那套"绝杀""超杀"OLED天梯、全球首台开卖就定价5499元的WiFi 8路由器,走的全是这个路数:量可以跌,单台的"信仰税"不能少。界面新闻
第二层是AI:华硕2026年6月与腾讯云签署战略合作协议,被卷进了AI基建的叙事里;而IDC的报告也明说,AI服务器业务正是联想、戴尔们的增长引擎。 必须诚实说明:华硕尚未公布的Q3官方财报里没有业务分部拆分,服务器/云服务这块在7424亿营收里的真实权重,目前无法量化——这是观察名单上的头一号缺口,别听自媒体替它编。界面新闻
第三层是定价权:装机党最懂的讽刺在这里。小红书10月26日的帖子标题就写着"又涨了!RTX5080现货到1.5万,华硕加1000"——同型号里华硕就是要贵一千,而且贵还卖得动。 知乎有回答给出供给侧信息:微星、华硕的5080、5090显卡芯片缺货,暂时生产不出来;某些厂商的存储订单已经排到2028年。 缺货和溢价,是一枚硬币的两面。小红书知乎
装机党的账本:营收大涨对你可能不是好消息
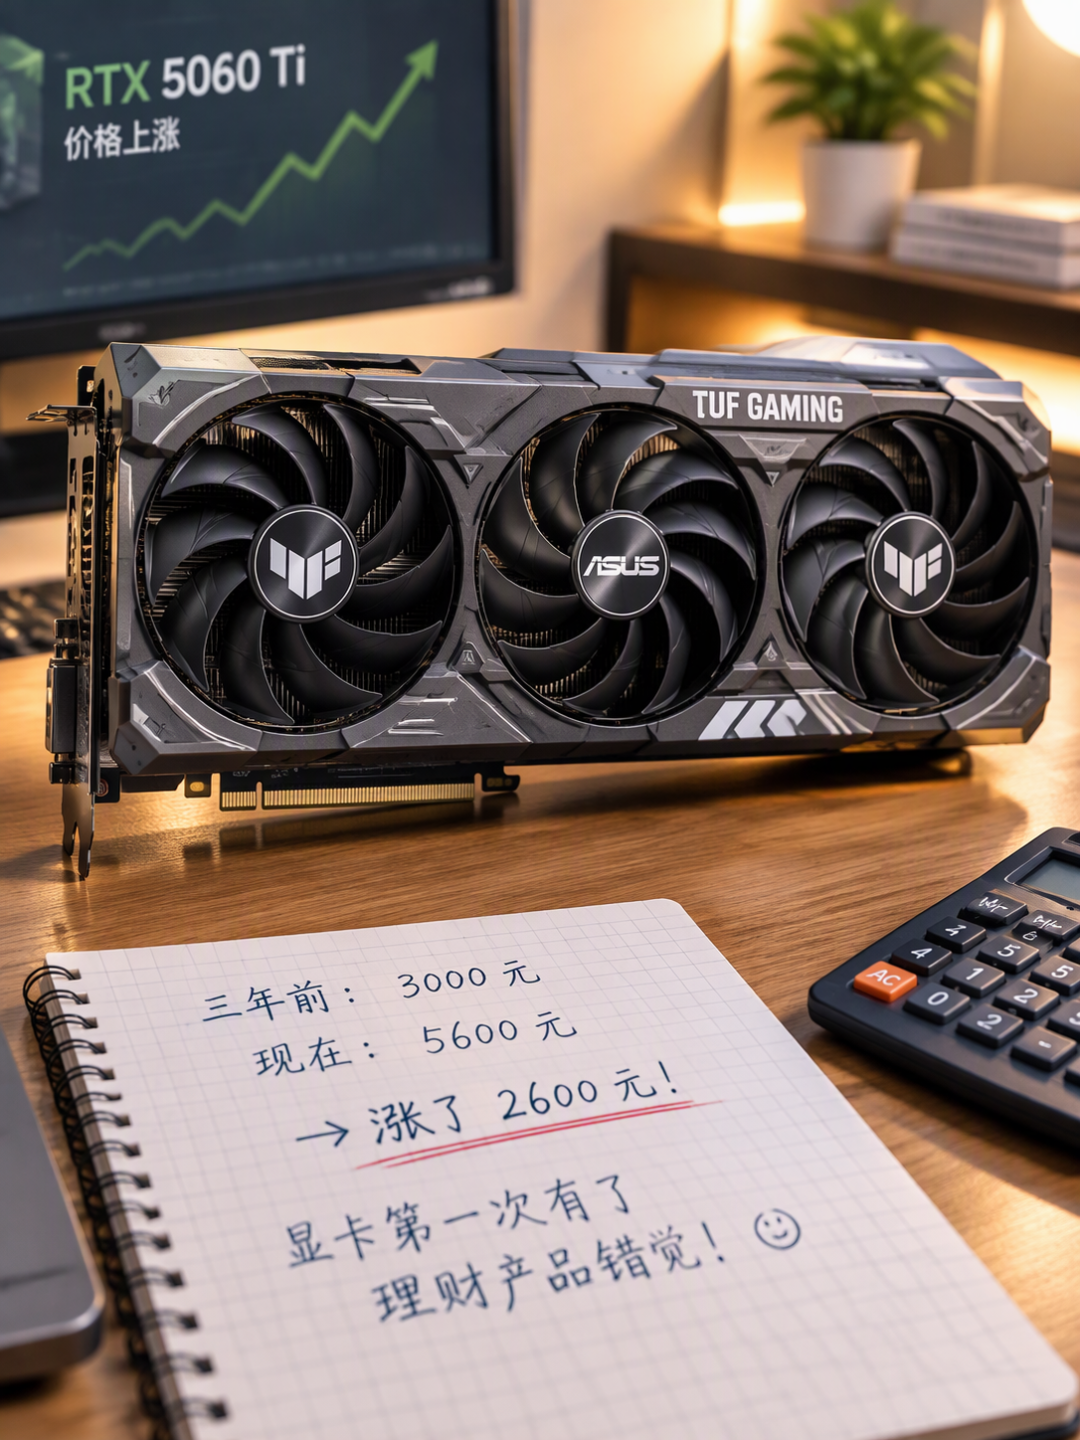
把财报翻译成购物车:一个玩家现在装一台带5080的机器,显卡位要比一年前多花一倍不止。 有博主的"内存条什么时候降价"问题下,一条回答拿了402赞、浏览量超千万——圈层里最关心的人,焦虑的是同一件事。更魔幻的是持仓者的新玩法:有用户在小红书晒出三年前三千块买的华硕5060Ti巨齿鲨,现在涨到五千多,“都有点想把它拔下来卖了”——显卡第一次有了理财产品的错觉。第一财经小红书
这就是"华硕营收+38.52%"落到个体身上的样子:它不代表你手上的硬件更值钱了,只代表你换新要多掏钱、囤货的旧卡偶尔能回血。行业少卖两成机器、厂商营收照样大涨,这个结构会反过来强化厂商的涨价惯性。对装机党来说,这恰恰是最需要警惕的信号——卖方赚钱和买方获益,在这个周期里是两件事。
双11到底怎么买:三类人对照,四个观察信号
IDC对价格趋势的判断只有一句话值得抄下来:短期内渠道可能促销降库存,但PC价格只会小幅、短暂地下降,不会回到一年前的水平。 也就是说,"等等党"默认的那套逻辑——双11蹲一蹲、原价就能拿下——这个周期的前提已经不成立了。第一财经
分人群给结论:
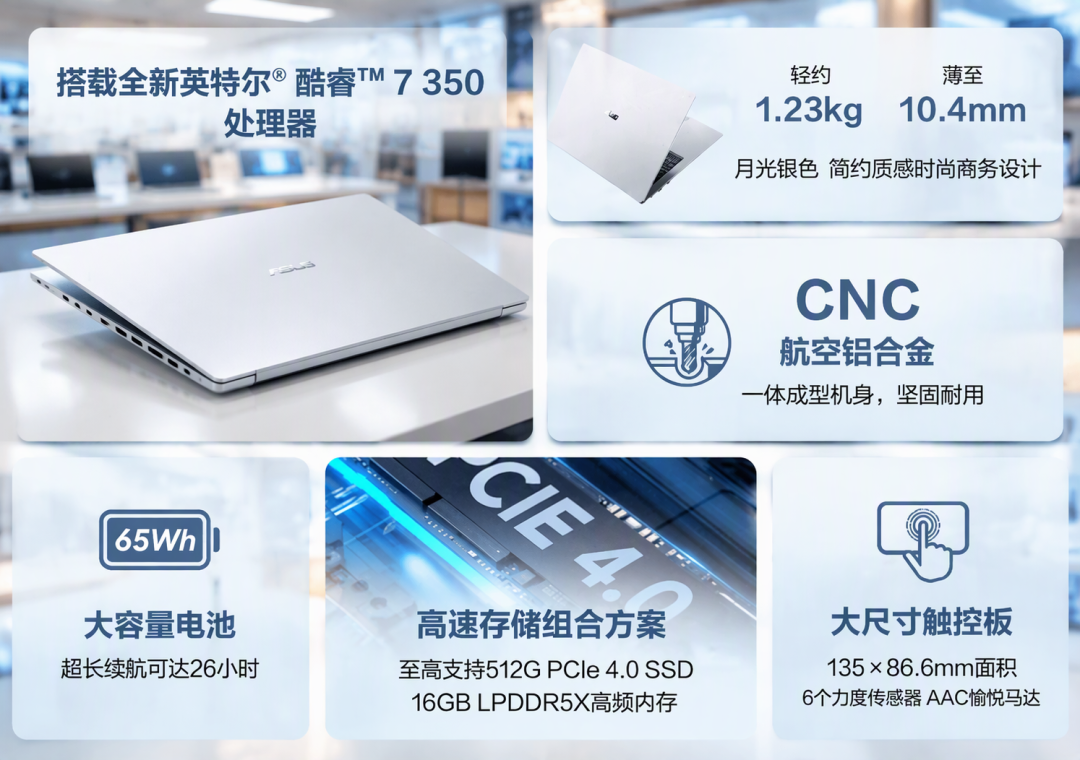
刚需党(生产力靠电脑吃饭的):别赌降价,双11看到接近历史到手价的国补/促销组合就可以出手,尤其整机类产品——渠道库存压力大,整机比配件更容易出真折扣;但游戏本两三千元级别的涨价,别指望一次大促全部吐回来。
等等党(可买可不买的):你等的不该是双11,而是存储扩产周期。知乎有从业者判断,到2027年年底扩产产能才会投放市场;在此之前,整机价格中枢大概率维持高位。 今年双11的"好价"和去年的"好价",不在同一个坐标系里。知乎
半装机党(只换显卡/内存的):最尴尬的一批。芯片端缺货没解,华硕系5080/5090的溢价短期不会收敛;真要装,别只盯华硕一家,它悄悄上架的32GB大显存英特尔锐炫卡是今年少有的新供给——性能取向不同,但至少是个能比价的选项。微博
双11之后的四个观察信号,比任何促销预告都管用:11月10日前后华硕公布的10月自结营收(增速如果还在50%以上,说明涨价惯性未停);11月上旬的官方Q3财报分部拆分(服务器/AI业务占比到底多少);ROG新品发布时的定价口径(是跟成本走还是跟信仰走);以及2027年存储扩产进度的任何提前/推迟消息。
尾声
一份逆势+38.52%的财报,对股东是成绩单,对装机党是账单。双11的满减券叠得再花,也叠不过一条从晶圆厂涨到内存条、再涨到你购物车的成本线。今年购物节真正值得比较的,不是各家谁比谁便宜一百块,而是谁的价格离"真实成本"更近一点。
想清楚这一点,再决定你是付款的那一个,还是继续等的那一个。