








17
51
手机的BOM表,存储排第一了
2026-10-31 00:45:12
0点赞
0收藏
0评论
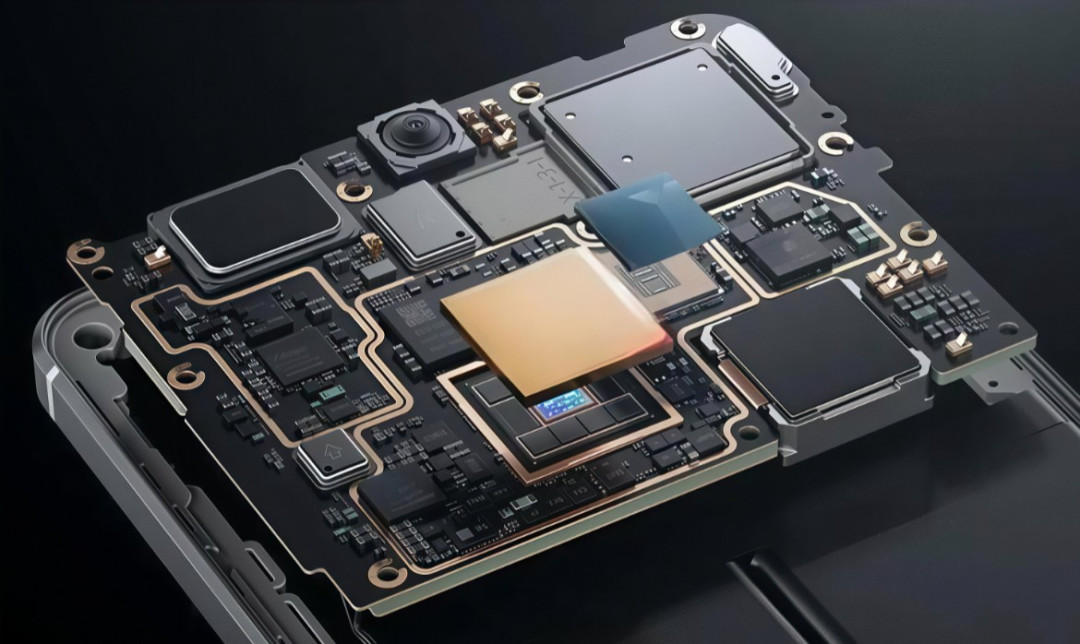
近日,有数码博主透露了一组数字:12GB+256GB内存组合的采购价约2200元,去年同期只有500元。作为对比,最新一代旗舰SoC的采购价约2000元,去年同期约1500元。
内存比芯片贵了。不是某一款芯片,是旗舰SoC。不是贵一点,是贵了200元,而去年还便宜1000元。
存储第一次站到了手机物料清单的第一位。过去十几年,这个位置一直属于处理器。2026年,它换人了。
——
从10%到40%
Counterpoint的数据把这条曲线画得很清楚。2025年第一季度,DRAM+NAND在手机BOM中的合计占比是13%。2026年第三季度,这个数字预计飙升至43%。六个季度,存储的权重涨了三倍多。
拆开看旗舰机:DRAM占24%,NAND占25%,合计49%。SoC从31%降到22%,被存储甩在了身后。一台800美元以上的旗舰,最贵的单一元器件不再是那颗决定性能上限的芯片,而是一组用来装数据和程序的存储颗粒。
中端机更难受。400到600美元价位段,BOM成本同比上涨52%,存储占到了物料总价的40%。处理器和影像系统的越级配置在收缩,因为钱被存储吃掉了。
低端机是重灾区。200美元以下机型,BOM成本同比上涨70%,“几乎全部增长都由存储驱动”。千元机的存储成本已经超过了处理器本身,500美元以下的机型,存储占BOM的比例突破40%。一台原本定价1499元的手机,存储成本从两百多元涨到接近七百元。厂商面前只有三条路:涨价、砍配置、不做。三条路的终点是同一个方向。
——
千元机失去了物理基础
IDC的数据给出了这场成本冲击最直白的终端后果:1000元以下新机在国内市场的占比,从2023年的22%暴跌至2026年一季度的2.7%。2026年3月起,OPPO、vivo、小米、荣耀四大品牌全面停售1000元以内新机,入门门槛统一抬到1299到1599元区间。
一台千元机的毛利率本来只有6%到10%。存储涨两三百块,利润当场归零,甚至转负。卖一台,亏一台。
这不是厂商主动放弃低端市场,是低端市场在成本结构上不再成立。8GB+128GB这个已经被主流机型抛弃的配置重新回到货架上,8GB运存机型的主力价格带从1000到1500元爬到了1500到2400元。消费者面对的不是“千元机变少了”,是“一千块钱买不到一台正常的手机了”。
三星的动作最能说明问题。9月底,三星刚向供应链传达2027年Galaxy A系列1.2亿部的出货目标。10月,这个数字被砍到1亿部,2000万部中端机从规划里消失。Galaxy A是全球出货量最大的中端产品线,8GB+256GB是这个价位段的标配,存储颗粒采购单价涨15%到20%,就足以把原本12%到18%的毛利率击穿到红线以下。
三星是全球最大的存储制造商,也是唯一同时拥有存储产能和手机整机业务的垂直整合厂商。连它都在因为存储成本砍掉2000万部中端机,说明这轮冲击不是某一家公司的经营问题,是整个价位段的成本地基在下沉。
——
谁在付账,谁在收钱
涨上去的钱没有消失,它流向了存储原厂。
三星、SK海力士、美光把七成以上的先进产能转去做AI服务器用的HBM。一颗HBM同等容量消耗的晶圆面积约为普通DRAM的三倍,每多造一颗HBM,就要少造数颗手机用的LPDDR。原厂库存已经降到只能支撑2到4周出货的水平,消费级DRAM的供给空间被系统性压缩,紧张局面预计持续到2027年。
手机在存储厂的客户名单上,排在HBM、服务器、PC之后。留给手机的产能,合约价翻了两倍多。12GB LPDDR5X内存芯片从去年同期的53美元涨到二季度的145至146美元,同比涨幅约175%,三季度预计再涨20%。华为余承东说,存储涨价让每台手机的成本凭空多出超过200美元。
一边是收钱的,一边是付钱的。原厂靠涨价收钱,整机厂靠现金付钱。三星可以在自产颗粒上消化一部分压力,但账单最终顺着供应链推到了下游。安卓品牌受到的冲击比苹果和华为更严重,因为它们的利润缓冲更薄,低价位段的敞口更大。
——
手机厂商的撤退路线
厂商的应对方式高度一致:从“抢份额”转向“保利润”。
小米三季度出货量同比跌逾30%,份额退到10%左右。Counterpoint的定性是“主动收缩”——削减低价机型,把资源腾给折叠屏和更高端的位置。苹果把iPhone 18基础款推迟到2027年,小米取消数字系列标准版,OPPO和vivo在旗舰系列增加Pro Max机型、减少基础款。产品线在变窄,SKU在减少,入门门槛在抬高。
这不是战略选择的分化,是成本结构逼出来的共同动作。当存储吃掉了三四成的物料预算,用低毛利硬件铺量、靠后端服务回本的旧模型,回本周期已经长到跑不赢现金流的压力。低价位段失去了存在的物理基础,货架上的型号先变稀,看中的那款要么涨价,要么被更贵一档的产品替代。
全球智能手机出货量2026年预计同比下滑13.9%至约10.8亿部,创2013年以来新低。但平均售价同比上涨27.6%至581美元,市场营收在第二季度逆势增长7%。卖得少了,卖得贵了,总额反而涨了。这不是需求消失了,是需求被价格推到了更高的位置。
——
存储排到BOM第一,不是一个季度的小波动。Counterpoint预测,2nm制程旗舰SoC量产后会进一步推高整机成本,存储涨价叠加芯片升级,旗舰机毛利率短期内很难回到2025年的水平。高通已经对全系列芯片提价两位数百分比,联发科先行涨了10%到20%。
一台手机的成本结构,从“芯片主导”变成“存储主导”,改变的不只是采购清单的排序。它改变了什么样的手机可以被造出来、可以被卖到多少钱、可以被什么人买走。千元机不是被厂商淘汰的,是被一张BOM表淘汰的。当存储颗粒的价格由AI数据中心的订单决定,而不是由手机出货量决定的时候,手机行业最底层的定价权,已经不在手机公司手里了。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~