









4
7
石斛种在村里,门店开到全球,这套打法怎么看
2026-11-11 10:53:56
0点赞
0收藏
0评论
国货美妆扎堆往线下走的报道,最近看了不少,多数稿子聊体验、聊流量。植物医生这个样本,想换条线来拆,从产业链看起。
美妆行业有个现象值得停下来看一看。
过去十年,很多品牌拼命往线上跑,抢直播间、抢流量、抢平台排名。可当线上流量越来越贵,一批国货美妆品牌又开始重新重视线下。
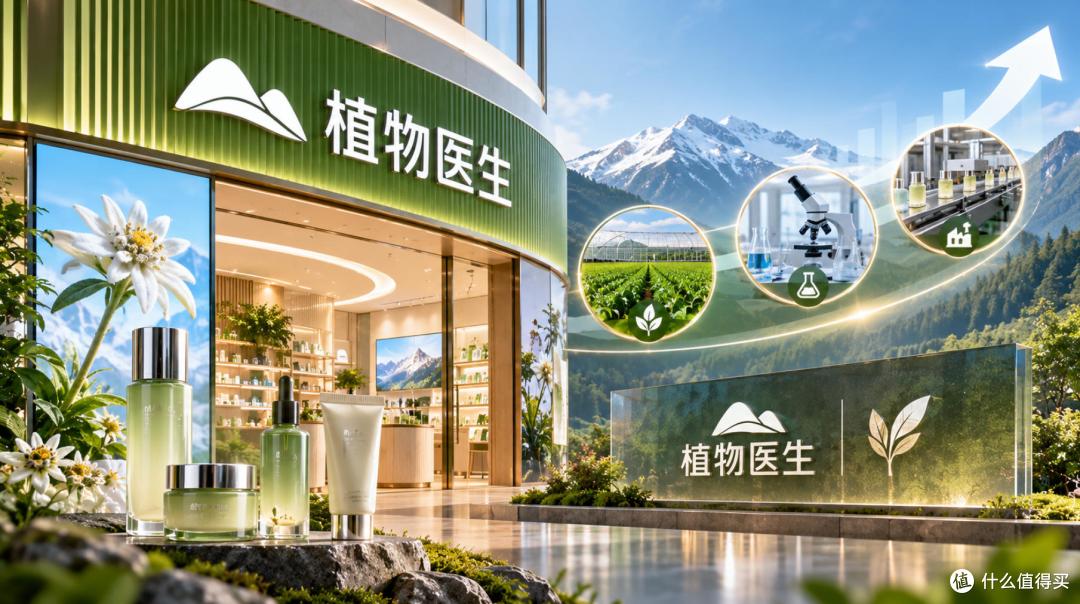
谷雨、HBN、溪木源、优时颜这些线上起家的品牌,正在尝试进商场、开旗舰店、做线下体验。与此同时,植物医生、樊文花、林清轩这些较早深耕实体渠道的品牌,已经在线下经营了多年。
看起来都是开店,背后的生意并不一样。
其中,植物医生是个值得研究的样本。据公开资料,截至2025年6月,其全球单品牌专卖店超过4200家,会员规模超过3000万;2025年11月,公司IPO审核状态更新为已问询,向深交所主板上市的推进仍在继续。
一家以高山植物护肤为核心定位的国货品牌,为什么能长期坚持单品牌、重线下的连锁模式?门店为什么能开到几千家?这套生意能不能从卖护肤品,进一步延伸到农业种植、科研开发和生产制造?
这三个问题,串起了它的全部看点。
一、国货美妆的两条路:线上做品牌,线下做生意
国货美妆的发展路径,大体能分成两类。一类线上起家,再向线下延伸;另一类从实体门店起步,逐步补上线上渠道。
谷雨、HBN、溪木源、优时颜,更多代表前一种。它们靠电商、内容营销和社交平台建立认知,再用旗舰店、专柜和体验空间补足线下触点。
植物医生、樊文花、林清轩,是后一种的代表。
同属国货美妆,经营逻辑并不相同。植物医生以单品牌专卖店为核心,围绕高山植物护肤建产品和渠道体系。樊文花把面部护理服务融进门店,护理体验与产品销售绑在一起。林清轩围绕山茶花护肤做认知,靠产品、原料故事和线下体验维系用户。
它们的共同点在门店的角色:既是销售终端,也是品牌经营体系的一部分。
这恰恰是很多线上品牌正在补的课。线上擅长触达、转化和规模化销售,可护肤品有特殊性。消费者关心成分,也关心肤感;看功效介绍,也希望有人给专业建议。需要持续使用和护理服务的产品,面对面沟通有价值。
线下门店解决体验、服务和信任。
不过门店也不是万能药。租金、人员、装修、库存,每一项都是成本;开一家店容易,持续经营一家店难;直营店能赚钱,也不代表加盟店一定赚钱。判断一个美妆品牌的线下能力,除了门店数量,还要看单店经营、加盟商回报、用户复购和渠道管理。
二、真正值得拆解的,是单品牌连锁这套生意
植物医生没有急着做品牌矩阵,长期围绕一个品牌经营。
这是资源高度集中的打法。产品研发围绕高山植物,品牌传播围绕植物护肤,门店形象围绕统一定位。消费者走进不同城市的门店,接触到的仍是同一套品牌体系。单品牌连锁的好处也很直接,品牌资源可以集中投入;要是同时经营多个品牌,定位、产品、渠道、营销各起一套摊子。成长期企业的资源很容易被摊薄。
4200多家门店,背后并非简单的铺店。
单品牌专卖店承担产品销售、肌肤咨询、到店护理、会员维护多种职能。门店既是渠道,也是品牌窗口,还是需求反馈的入口。消费者在店里体验产品,形成购买。门店靠会员运营建立长期联系。用户的使用反馈,又能回流到产品调整和研发。这是一条从获客到服务、再到复购的经营链条。
还有一个数字值得单独拎出来:门店规模并不等于全部由总部直营。
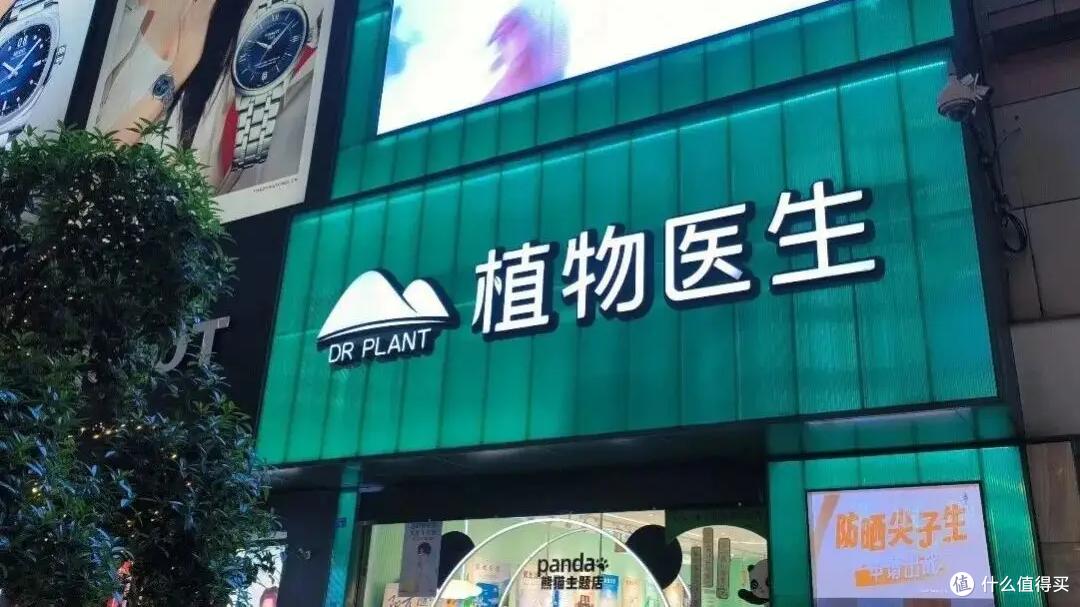
招股材料披露,2022年至2024年,公司经销模式业务收入占主营业务收入的比例分别为64.63%、63.82%和63.37%。三年都维持在六成以上。
这说明它的扩张,很大程度上依赖经销体系和授权渠道。好处明显:总部不必独自承担所有门店的投资和运营成本,可以借经销商的资金、人员和本地资源快速铺开市场。问题也随之而来。经销商是独立经营主体,总部对终端服务、价格、人员、库存和经营质量的控制难度会加大。门店越多,管理半径越大。
品牌总部真正要做的,是把产品卖给经销商之后的事也接下来。让经销商有钱赚,让门店有顾客,让消费者愿意复购。门店数量只是渠道规模,经营质量是另一回事。
三、从卖护肤品,到掌握植物资源:一产才是下一层竞争
植物医生的品牌定位是高山植物护肤。
把这句话只当成营销概念,会低估它的产业布局。一个植物护肤品牌,真正要解决的问题在上游:植物原料从哪里来,品种稳不稳定,种植有没有标准,有效成分怎么提取,不同批次的原料能不能保持一致。这些问题,最终都会落到产品品质和供应链安全上。
它的一个重要动作,是把高山植物资源和科研开发连起来。
公开资料显示,品牌与中国科学院昆明植物研究所长期合作,建立中科昆植植物医生研发中心,逐步形成一中心、五大基地的研发体系。围绕铁皮石斛,品牌开展了从多糖到寡糖的研究,把石斛多糖酶解为石斛寡糖,相关技术已用到产品开发里。
更值得关注的是农业端的实践。
在云南西双版纳曼远村,铁皮石斛采用庭院悬空种植。在云南龙陵,紫皮石斛通过茶园仿生、林下仿生和规范化大棚等方式种植,配套种苗、技术指导和产品回收。当地石斛产业还形成了政府、企业、农户和科研机构协同的体系。
采购原料之外的事,从这里开始。品种选择、种植标准、收购体系的建设,企业都参与其中,农业端有机会从单纯卖原料,走向标准化、订单化和产业化。美妆品牌讲上游故事的不少,多数停在产地宣传和包装文案上;把产区真正拉进生意里的绑法,区别就在这里。品牌这边,原料来源更稳,有机会做出差异化。种植户拿到了明确的技术和市场连接。产区的农产品,也就有了进高附加值加工和消费市场的通道。
美妆品牌和农业一产发生关系,真正的意义在这里。
四、二产不能缺位:种出来,不等于做得出好产品
种出来是一回事,做成货是另一回事。植物收上来,后面还排着一串环节:原料筛选、活性成分研究、提取加工、配方开发、生产制造、质量检测。转化能力跟不上,再好的农业资源也可能停在初级农产品阶段。
围绕石斛的研究,正是要打通这段链路:从植物资源研究,到活性成分开发,再到产品配方和商业化应用。
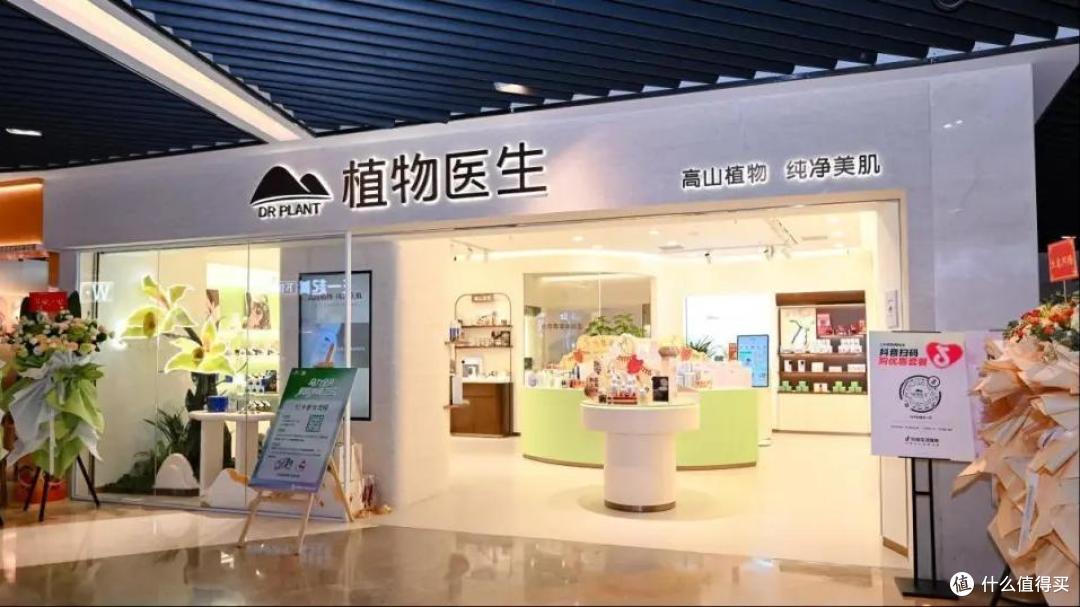
这背后有个值得行业想一想的题:为什么有些品牌能讲出很漂亮的植物故事,却难以形成长期产品优势?
因为原料故事和产品能力之间,隔着科研与制造。真正的产业壁垒,落在三件事上:持续拿到稳定原料,掌握有效成分的研究和应用技术。再把技术转化成稳定、合规、可规模化生产的产品。把某种植物印在包装上,够不着这个壁垒。
当然,科研投入也要接受经营结果的检验。专利数量、科研机构合作和技术奖项,都不能直接等同于产品竞争力;技术能不能变成消费者认可的产品,能不能形成合理的成本和利润,这才是要持续回答的问题。
五、三产融合:门店是整条产业链的消费入口
把植物医生的业务放在一起看,一二三产业之间已经出现连接。
一产管种植、保护和原料供应,围着高山植物资源转。二产是科研、提取、配方和生产制造,把植物变成货架上的护肤品。三产靠品牌、连锁门店、会员服务、电商和海外渠道,把货送到消费者手里。
这三段如果能形成稳定协同,就有机会建立从土地到产品、从工厂到门店、从消费者反馈再回到研发的链条。这也是传统美妆企业和单纯流量型品牌之间可能拉开差距的地方。
一个品牌如果只掌握营销和销售渠道,原料、制造都依赖外部供应商,竞争力就很大程度取决于流量效率和渠道议价能力;如果能进一步掌握核心原料标准、关键技术和产品制造能力,竞争就超出了营销费用的比拼。
更重要的是,三产融合不是把农业基地、生产工厂和品牌门店简单放进一张宣传图。真正的融合,要订单、标准、技术、质量和利益分配机制都能打通:种植端要有稳定收益,生产端要有技术和效率,品牌端要有市场和复购。任何一环脱节,所谓全产业链就可能变成昂贵的资产负担。
往后,产品溯源会越来越重要。消费者可能不满足于品牌告诉他用了什么植物,还会关心原料产地、种植方式、采收时间、加工批次和质量检测。品牌若能建立真实、连续、可核验的追溯体系,线下门店的角色也在扩展:除了体验产品,还能成为展示产业链的窗口。
品牌信任也会随之换个来源:从广告表达,逐步转向可验证的产品事实。
六、IPO不是终点:资本最终要看这门生意能不能持续赚钱
IPO进程让这套商业模式获得了更多关注。
但上市不是发奖牌。资本市场要看的,除了门店数量、品牌故事和产业布局,还有收入质量、盈利能力、渠道结构、现金流、研发投入和增长空间。
招股材料披露,公司经销模式收入占比较高;销售费用规模较大,研发投入占比仍有提升空间。这些数据提醒行业:重线下、重品牌、重科研的模式有价值,经营压力同样真实存在。
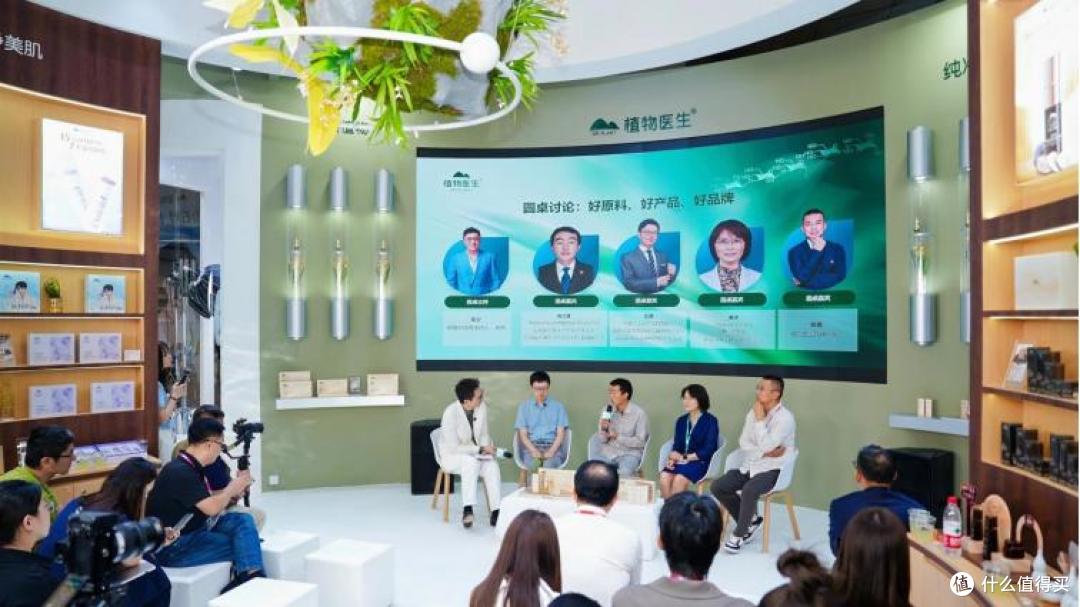
单品牌模式可以集中资源,也意味着品牌风险相对集中;加盟体系可以快速扩张,也带来终端管理难题;科研和农业布局构成长期能力,同样需要持续投入和商业回报。植物医生要证明的,是这几件事能不能同时成立:门店网络持续创造合理回报,加盟商愿意长期经营;产品有稳定竞争力,用户持续复购;研发成果转得出商业价值;上游原料和生产体系撑得起规模增长;海外市场复制得了品牌和渠道能力。
这些条件逐步成熟,资本市场的基础才扎实。从这个角度看,IPO是经营能力、治理水平和长期价值接受公开市场检验的过程;全产业链贯通,为的也该是让企业在产品、供应链和渠道上握有更强主动权,而不是讲一个更大的故事。
国货美妆下一轮竞争,门店数量和详情页的美观之外,更硬的较量在于,谁能把一瓶产品背后的土地、科研、制造、品牌和渠道,组织成一门长期赚钱的生意。
植物医生的价值,在于提供了一个观察样本:从线下连锁起步,以植物资源形成差异,再向科研和农业端延伸。这条路不轻松,也未必适合所有品牌。但对中国美妆产业而言,能从消费端向上游扎根、从品牌经营走向产业经营,值得认真研究。
毕竟,一瓶护肤品,靠营销能卖出去一阵。国货品牌要在市场里站得久,手上得有产业链。
文/犇势商业观察 作者:远图学长
【免责声明】本文为犇势商业观察商业案例研究,基于公开资料整理,仅为行业观察与信息交流,不构成任何投资建议或加盟参考。文中经营数据、门店规模、审核状态等信息以企业官方披露及交易所公告为准;对植物医生及相关品牌的分析均为公开信息基础上的第三方研究视角,无褒贬倾向;产业链模式的讨论不构成对企业经营结果的预测。配图来源于公开网络或AI生成,仅作为行业文章配图使用,若涉及版权,请联系作者删除。
参考来源:
植物医生IPO申报材料公开披露口径:经销模式收入占比(2022年64.63%、2023年63.82%、2024年63.37%)、销售费用与研发投入结构,审核状态2025年11月更新为已问询(深交所主板)
品牌公开资料:全球单品牌专卖店超4200家、会员超3000万(截至2025年6月)
中国科学院昆明植物研究所合作、中科昆植植物医生研发中心及云南西双版纳、龙陵石斛产业公开报道
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










