









18
12
680元的剐蹭要不要报保险?4年的折扣账替我按住了报案电话
2026-11-03 01:32:29
0点赞
0收藏
0评论
一、地库里的那根柱子,和一张680元的报价单
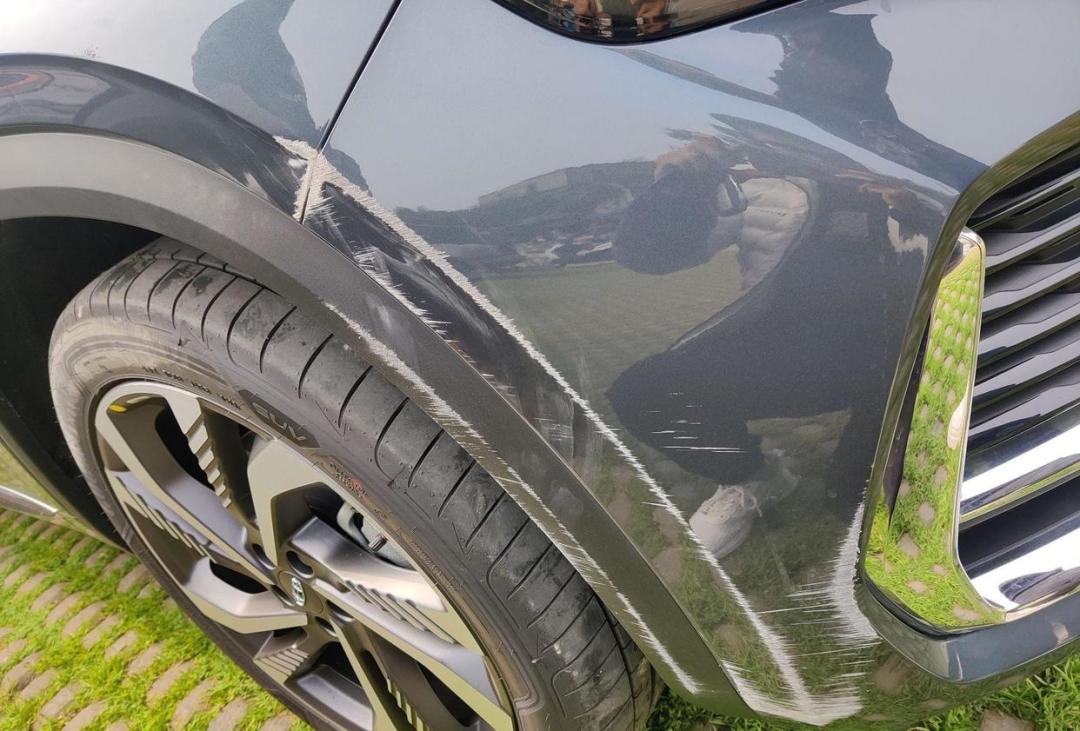
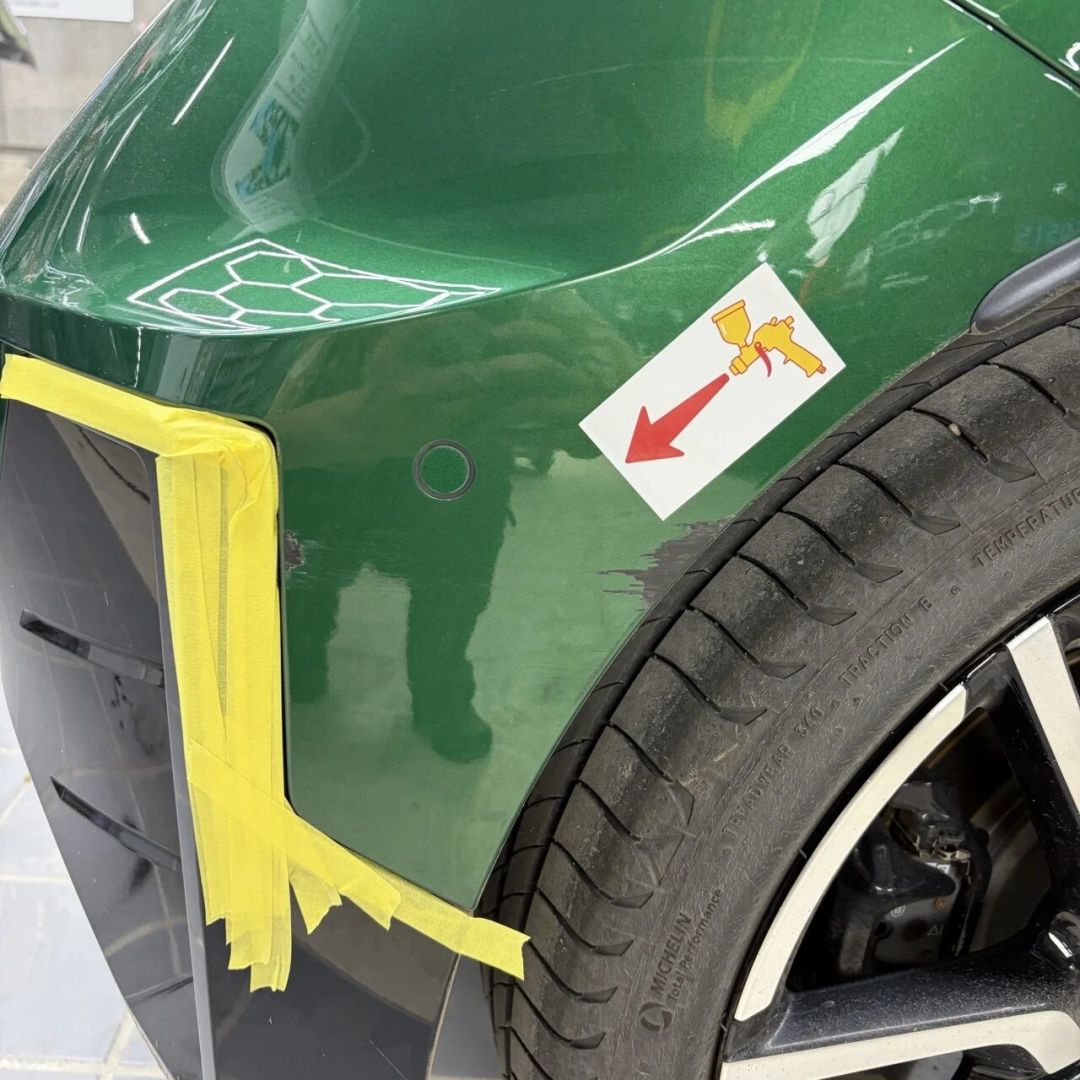
十一月初的周日早上,我倒进地库车位时,右后保险杠跟绿色柱子轻轻"吻"了一下。下午开去4S店,报价:钣金加喷漆,680元。坐回驾驶座,拇指已经拨到报案电话——想起保单十二月十号到期,汽车之家问答里有个口径:临近续保90天内出险,记到下一年度头上。
我把手放下来,决定先把账算完:报不报保险不是胆量问题,是算术问题。这道题也不是我一个人的——小红书上一条"地库刮到柱子,报保险还是自己修"的笔记攒下233个赞、114个收藏,年末车友圈天天有人问同一句话。缺的不是热心网友,是一张完整的账本。
二、我第一遍算错了:只算到"明年"
先交底,我第一遍就算错了,算法是最"通行"的那种:拿保单上的基准保费(不打折那部分),我家这台车按5000元举例,下面这本账都是这个示例口径;我连续三年没出险,NCD无赔款优待系数0.6档;报一次险回到1.0,明年多花5000×(1.0−0.6)=2000元。对680元报价,“不报”——结论对,账算小了。
翻到平安产险精算师那篇NCD科普,我才看清明细:商业险NCD系数共10档,范围从0.5到2.0;连续4年未出险才能摸到5折(0.5),一次出险记录要影响后面4年的档位,超过4年才滚出去。所以正确的对照不是"明年",是往后4年:
年份 | 不报险的系数 | 报险后的系数 | 当年多花(基准保费5000元示例) |
|---|---|---|---|
明年 | 0.5 | 1.0 | 2500元 |
后年 | 0.5 | 0.85 | 1750元 |
第三年 | 0.5 | 0.7 | 1000元 |
第四年 | 0.5 | 0.6 | 500元 |
4年合计 | — | — | 5750元 |
档位取自精算师文章的10档口径(4年连不出险5折)与汽修行业账号的NCD表(未出险0.85/0.7/0.6、出险1次1.0、2次1.25、3次1.5、5次及以上2.0)。680元对5750元,差着8倍还多——我第一遍漏算的,正是后面三年的3750元。
这篇文章还解开一个心结:报险后的上涨不是保司"把赔款捞回去"。20到25万元区间的新能源车,商业险保单平均保费5000元,一次事故平均赔付9500元,次年因NCD上浮才涨1000元(5000×0.2),填不上4500元的窟窿——这是给风险定价,不是讨债。行业测算:连续两年出险客群,未来出险概率是两年未出险客群的1.8倍。
三、哪些算"一次出险",哪些不算
算账之前先钉死三道边界,不然账本从一开始就是歪的。
无责事故不算:路上被追尾、对方全责,不动你的折扣(汽车之家问答口径)。报案不等于赔付:只有完成赔款结案的才计入,报案后注销、没实际赔钱的不算(精算师文章/NCD科普口径)。记录跟车不跟人:行业联网,换保险公司不清零;但商业险断保超过90天,无赔年限直接重置。交强险和商业险是两套分开的浮动体系:单方事故只蹭自家车,交强险不动。
再排一个圈里的坑:NCD优待没有任何"单独办理入口",续保报价系统自动核算;短信、短视频里说"花钱修复出险记录、调高折扣"的,全是骗局(NCD科普文提醒)。
四、不报险也在涨?那是另一本账
规则钉死后,我又核了最让人窝火的传闻:多年没出险保费照涨——真是这样,"保住折扣"还有什么意义?
上海证券报年初调研过这事:湖南一位宝马燃油车车主杨女士,6年没出险,续保报价车损险2571.37元、三责险625.23元、合计3196.6元,比去年高46.28%,车损险保额还从17万元档降到15万元档(保额跟车价残值走)。另有梳理案例:北京一位车主三年零出险,两项合计涨近2000元。
涨幅确实存在,但把它和"报不报险"混成一锅粥就中计了。商业险保费=基准保费×NCD系数×自主定价系数,部分地区再乘交通违法系数。涨价的部分来自你手里没有的杠杆:自主定价系数区间逐年松绑——燃油车2023年由[0.65,1.35]扩到[0.5,1.5],新能源2025年9月扩到[0.6,1.4]、今年3月又扩到[0.55,1.45],理论最高降幅多出8.33%(国际金融报);叠加部分地区行业自律设系数下限、"报行合一"清掉返现送油卡等暗折扣。行业整体也在还账:2024年底行业车险综合成本率97.9%、综合赔付率74.1%较上年升3.1个百分点(上海证券报);人保8月底业绩会上,总裁张道明给了组反差数据——出险率在降,案均赔款在升。
最该带走的一句:"没出险也涨价"恰恰说明,NCD是你手里唯一能自己掌控的变量——这种时候,更不能把它随便花在680元上。
五、我家带走的两个工具:一条公式,一棵树
公式:报险成本≈未来4年保费差额之和(Σ基准保费×档位轨道差,见第三节表)。报价低于差额,自费;明显高于或责任拿不准,报。
决策树(我抄在了自家冰箱贴上):
单方事故、报价低于自己套公式算出的4年差额:自费修,记录留着。
蹭了对方车:小额、双方认责清楚,可凭定损单协商;一旦涉及人伤必须报,别急着签一次性了结协议——送医、报警、报保险走完再谈(理赔科普文建议;定上伤残的赔偿项目轻易到六位数)。
保单最后三个月出险:先要报价、再决定报不报;报了案就别拖着不结,赔付结案计在当年。
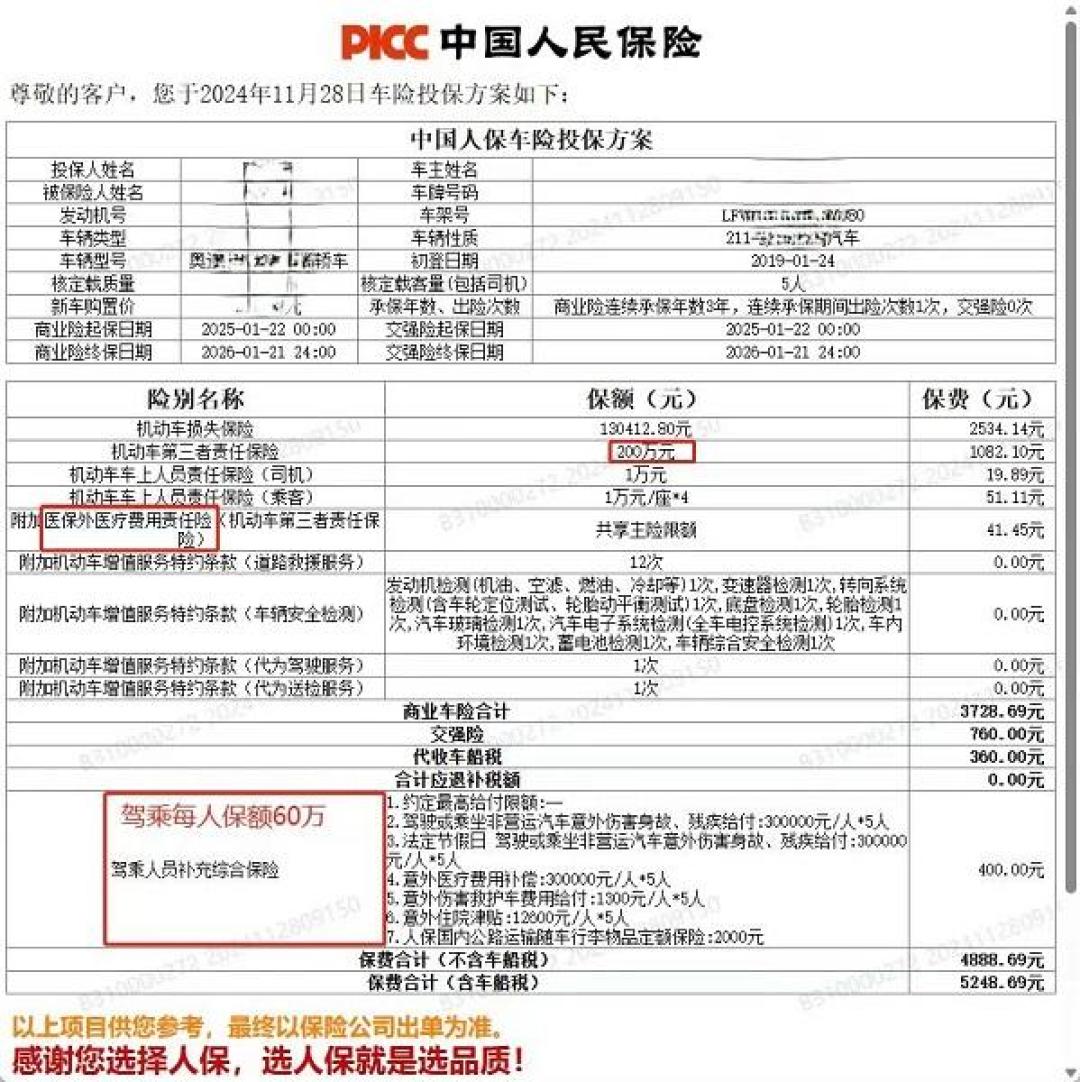
续保报价三步:今年保单上基准保费、NCD系数、自主定价系数三个数截图存好;用官方APP、微信、支付宝里的正规渠道出2到3份报价横向比(行业平台"车险好投保"解决新能源车投保难,2025年10月已接入37家财险公司、超110万辆车投保);系数不对劲——多年没出险却没折扣——找保司核对理赔档案,系统错误可更正,谈不拢打12378消保热线。
家里有新能源车的多盯一条:底盘托底当场报保险做电池检测,电池伤肉眼看不见,拖久了事故原因和损失程度都难认定。
六、我家怎么选,该你抄作业了
那680元,我家决定自费:这笔钱连4年差额的一半都不到;今年十二月就续保,得把连续多年的无赔记录干干净净带进报价;小面积划痕的局部补漆不影响日常,社区修理厂下周就能排上。
如果你家也是"连续两年以上没出险+小划痕+报价能自己消化",抄走第五节公式,换成自己的数:保单上找基准保费,对照档位表算出当前档位和1.0的差额,乘上受影响的年数——那个数才是"这一次报险"的真实价格。算完你多半会跟我一样:报案电话没打,先把补漆排上了。
作者声明:以上是我家的选择和算法,只对我家的车况和记录成立,不构成对任何具体机构或产品的推荐;系数、档位与保费请以你所在地区保险公司报价单和官方公布口径为准。
内容由AI生成