















5
4
24小时大定5000台,9月却只卖234台:享界G9卡在哪?
2026-10-15 19:10:02
0点赞
0收藏
0评论
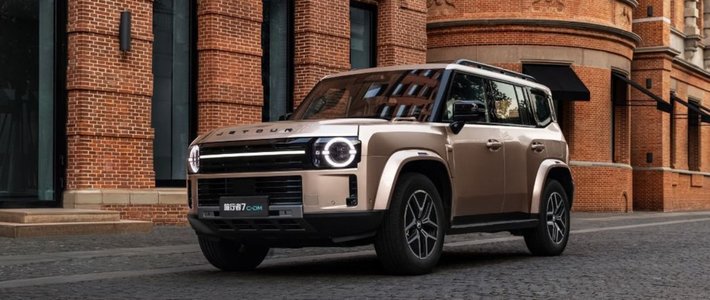
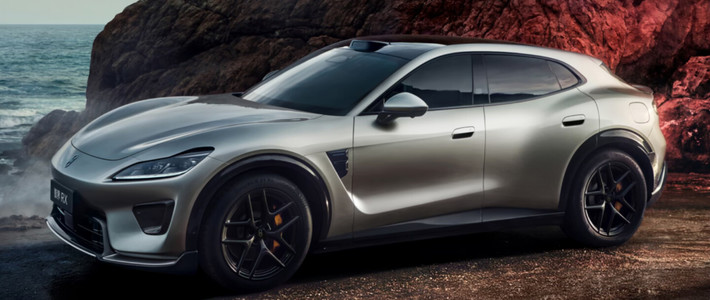
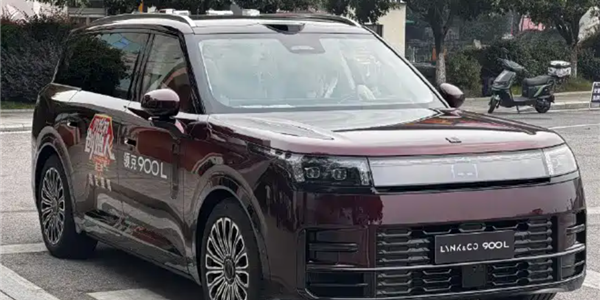
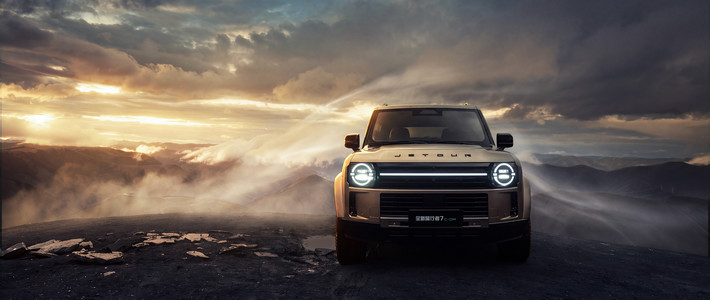
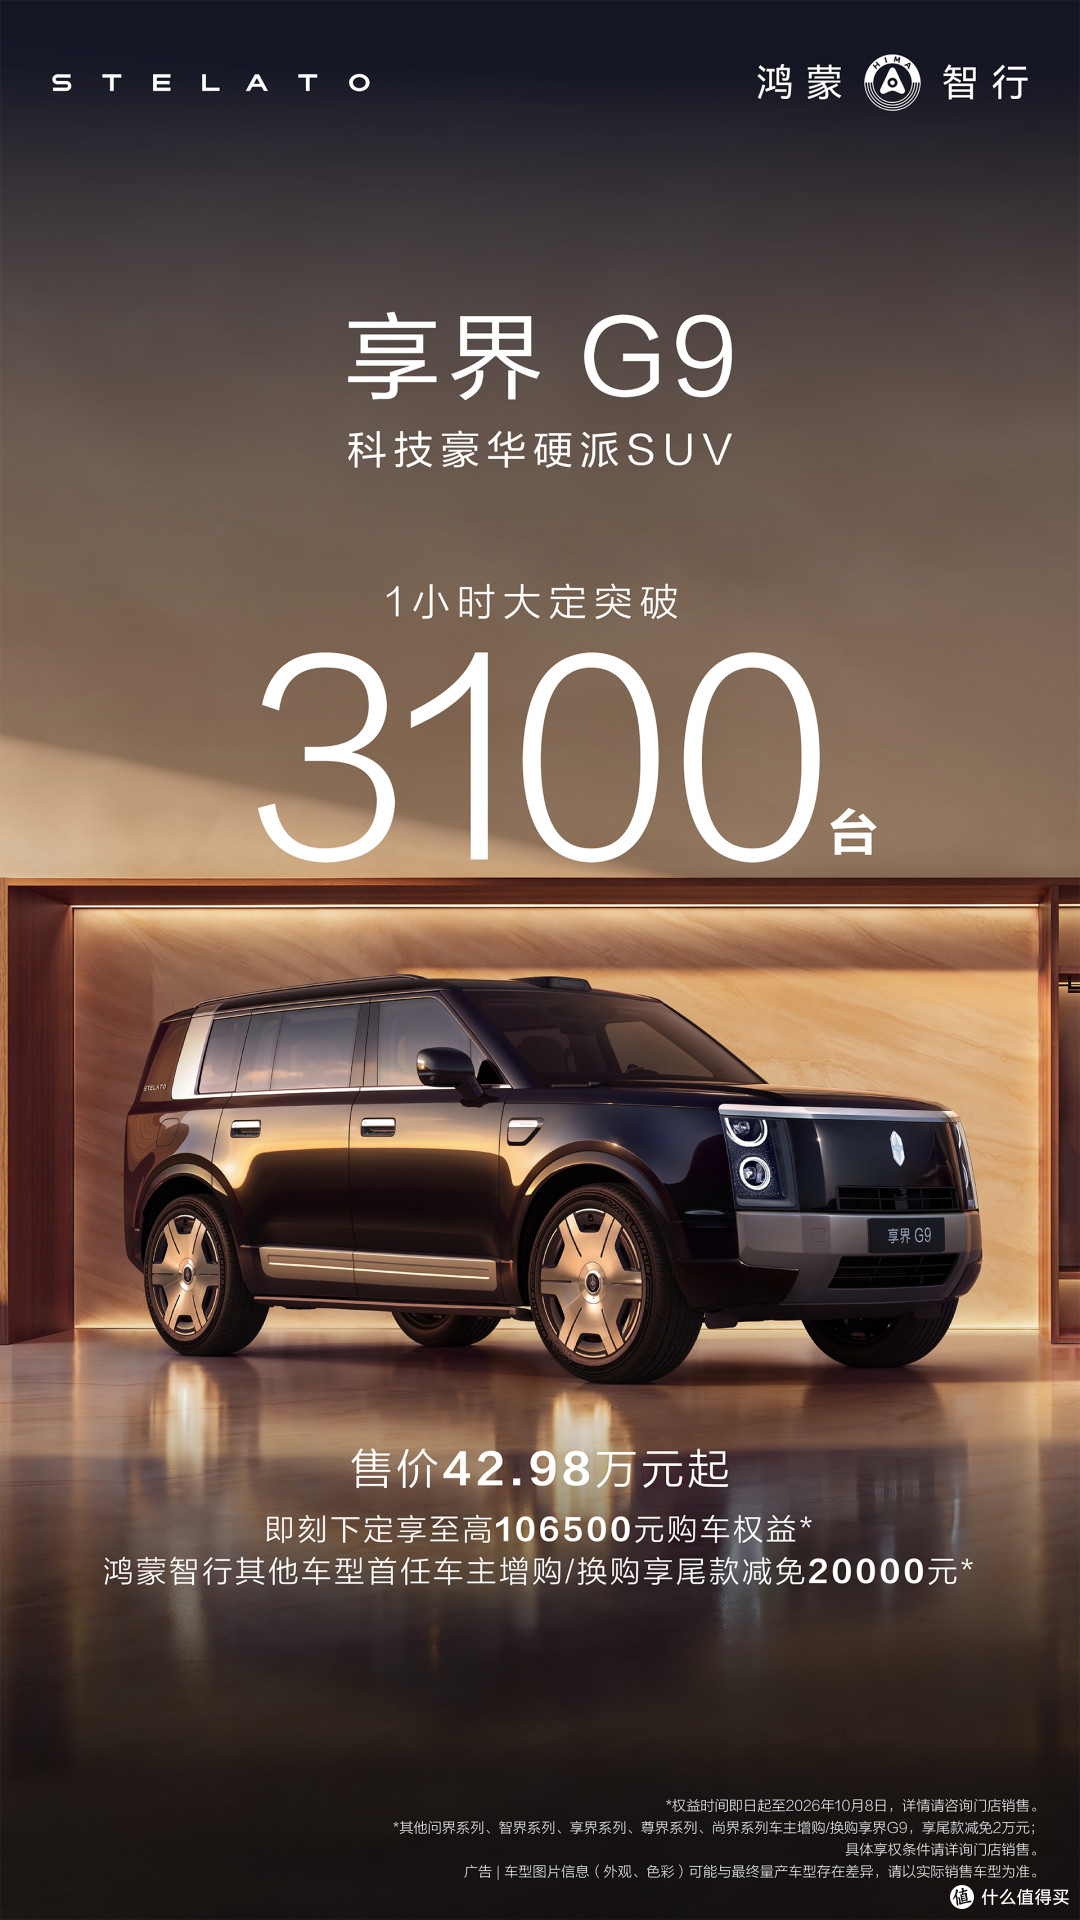
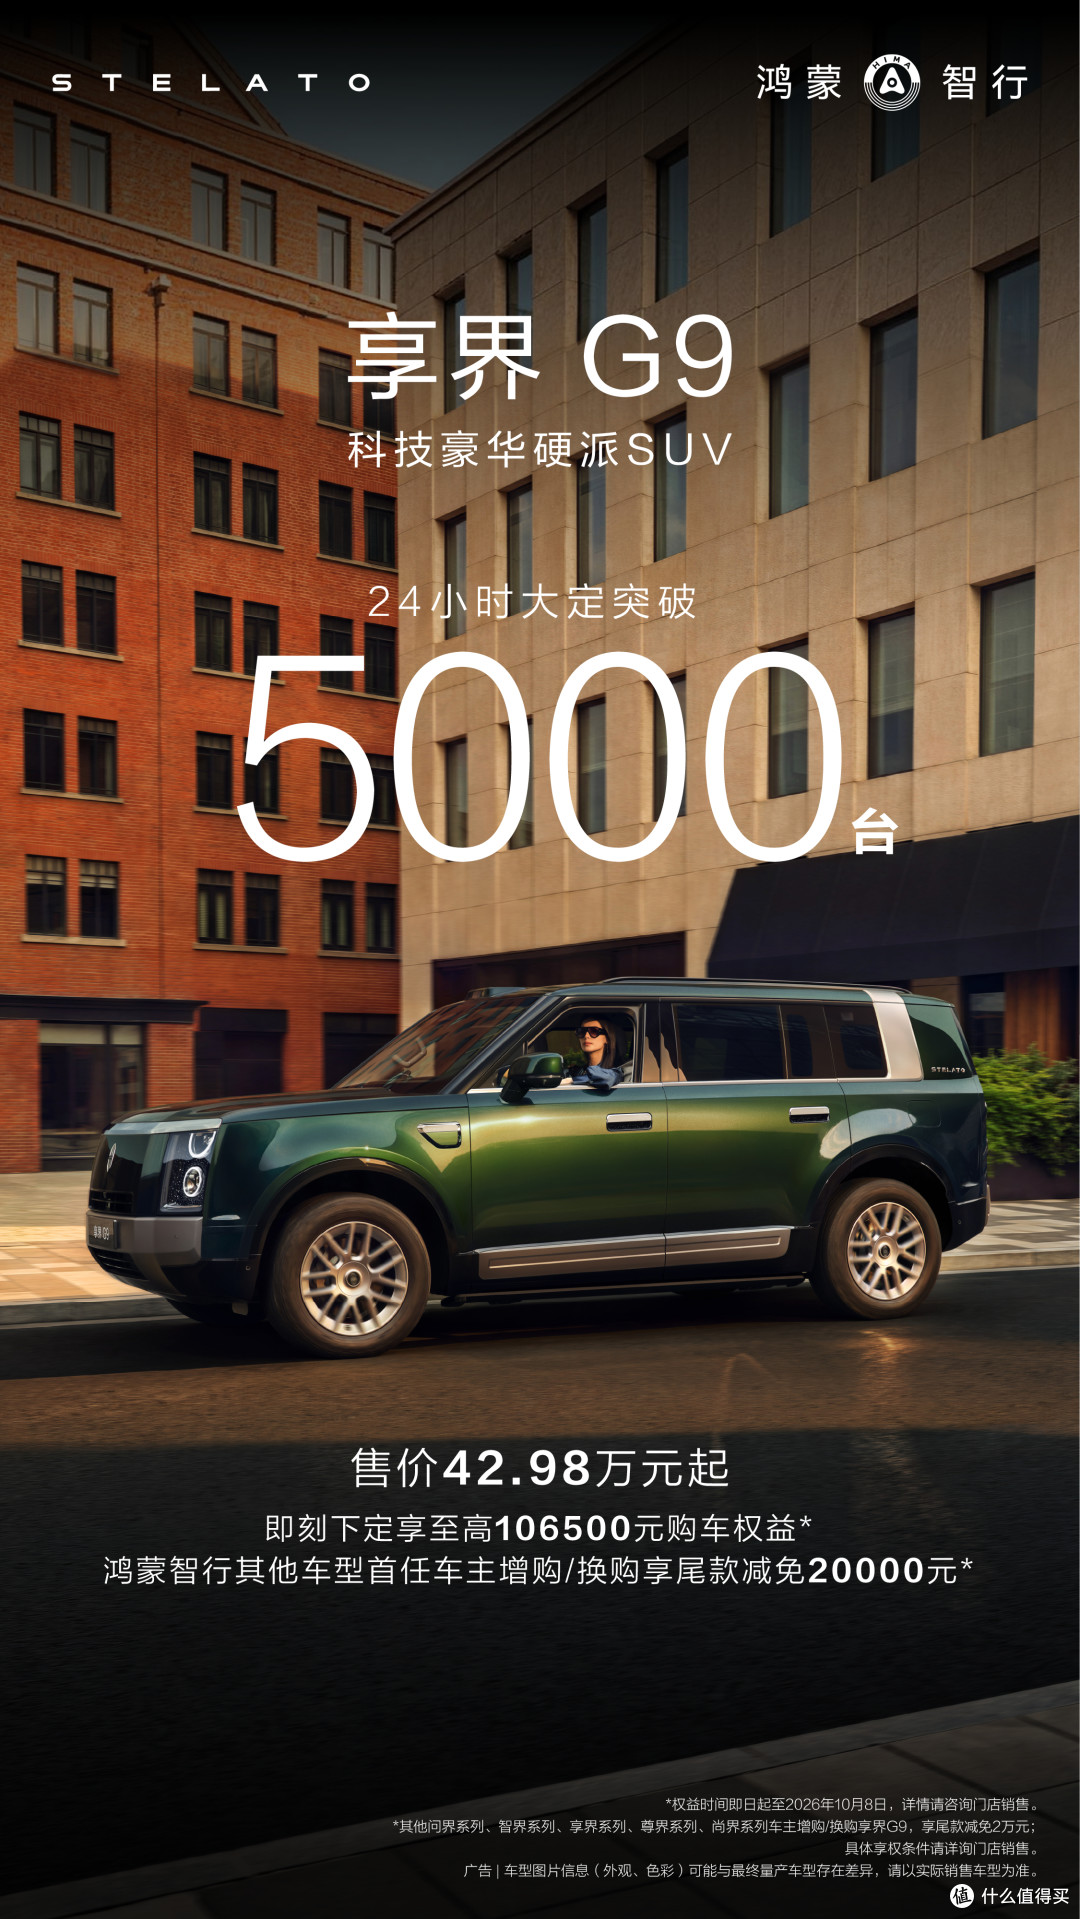
2026年8月20日,鸿蒙智行首款科技豪华硬派SUV享界G9正式上市,售价42.98万至54.98万元。余承东当场宣布:上市1小时大定突破3100台,24小时破5000台。
然而两个月后的真实交付数据是:8月325台,9月234台。
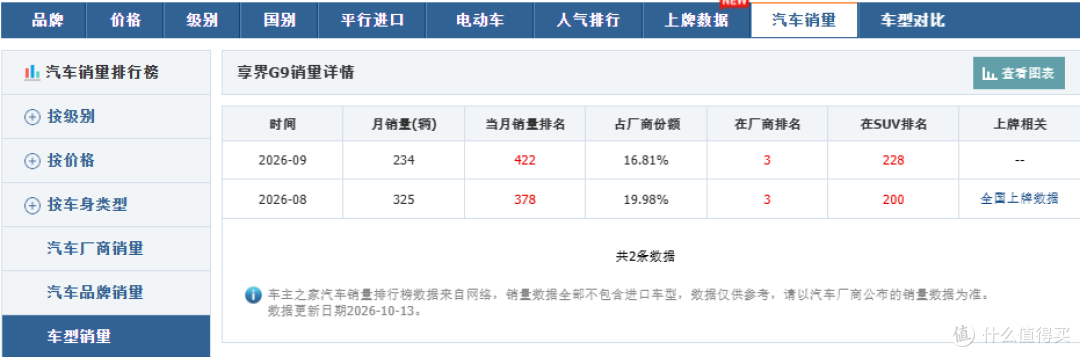 数据来源于汽车之家官网
订单捷报与交付数字之间的巨大落差,究竟是怎么造成的?
一、最直白的原因:交付根本还没开始
很多人忽略了一个时间线细节——G9在9月中旬才正式开启交付。也就是说,8月20日上市到8月底,只有11天,且这期间车辆尚未大规模交付,那325台基本属于少量提前锁单的订单。9月虽然是首个完整交付月,但从9月中旬算起,真正走量的时间也不过半个月,且处于产能爬坡最陡的阶段。
二、大定从来不等于真实需求
即便剔除时间差,大定数字本身的含金量也值得拆解。
汽车行业的"小订"和"大定"通常都可在一定期限内无责退款,本质上更接近意向登记而非锁单。G9的转化链条是这样的:8月5日开启小订,至上市前累计小订约1.5万台,上市后24小时大定5000台。
大定数字更像是营销节奏的产物,而非可交付的真实订单池。这是全行业通病,并非享界独有,只是G9的落差格外醒目。
G9的订单结构对产能极不友好:Ultra与Ultra+高配版本占比超过90%(一说95%),增程版占比77.9%,六座版占比68.3%。
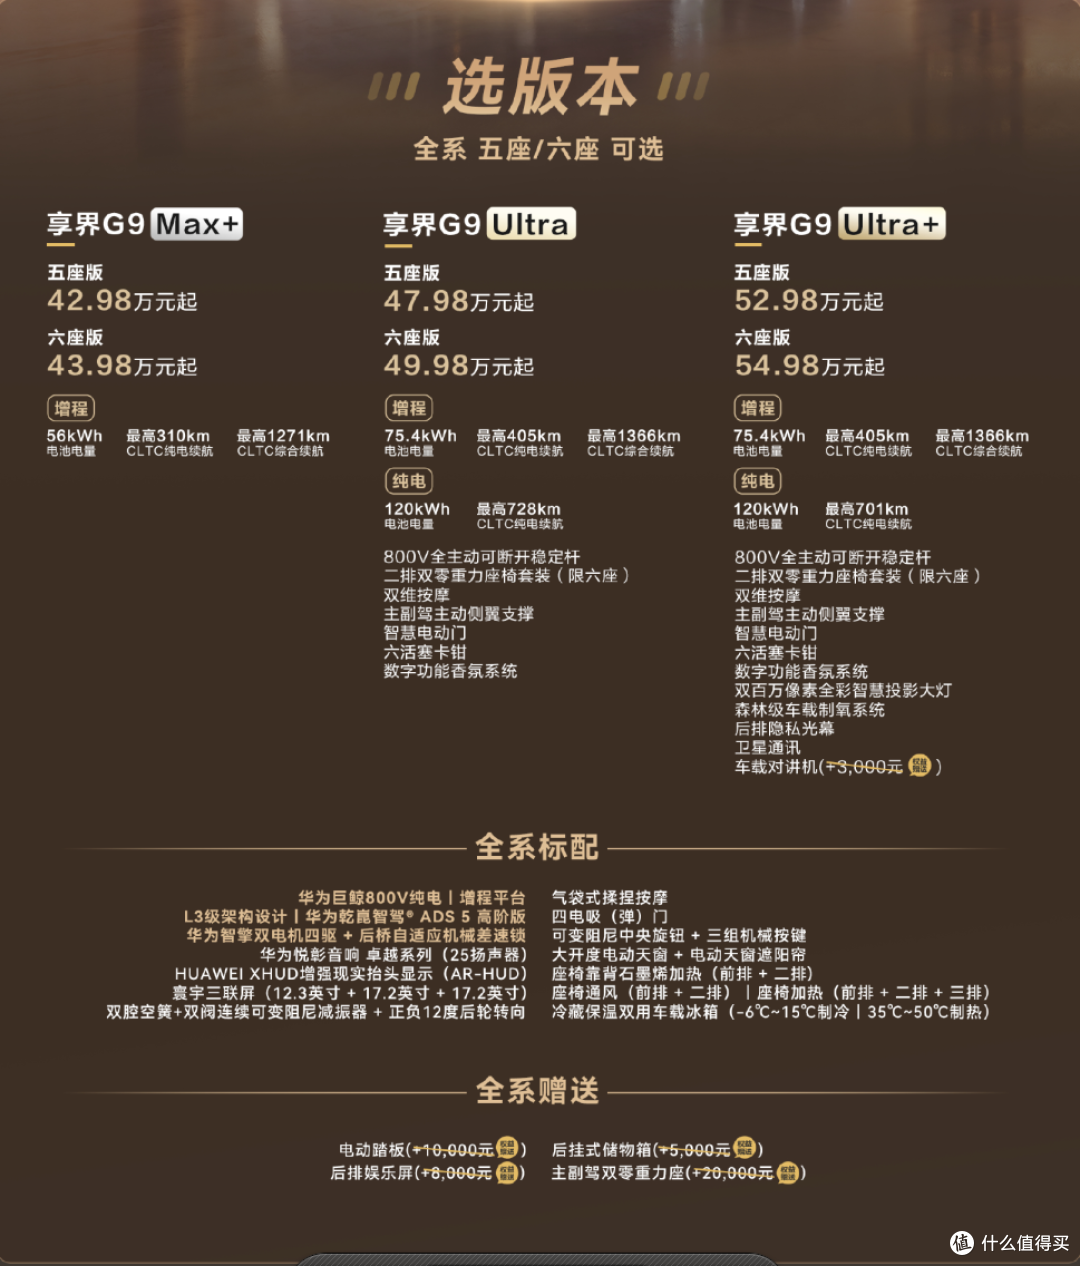
高配扎堆意味着什么?意味着产线要集中供应高端配置所需的零部件——华为全地形途灵平台、智擎自适应差速锁电驱、ADS 5智驾硬件等,这些供应链的爬坡速度远慢于基础版车型。订单越集中在高配,产能释放越慢,交付曲线就越平缓。
四、50万级硬派SUV,本就是个小众赛道
再看市场本身。从9月方盒子销量榜看,整个细分市场月销过万的只有极少数一两款,月销3000辆以上就能进前十,而月销1000以下的多达27款,100以下的有8款。这个赛道热度高、声量大,但容量其实相当有限。
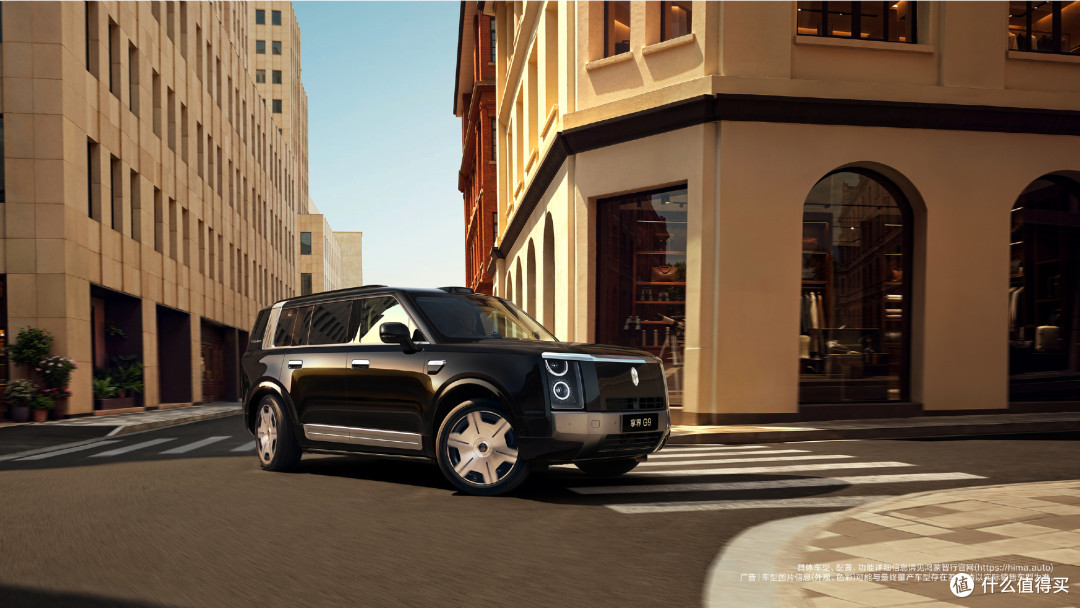
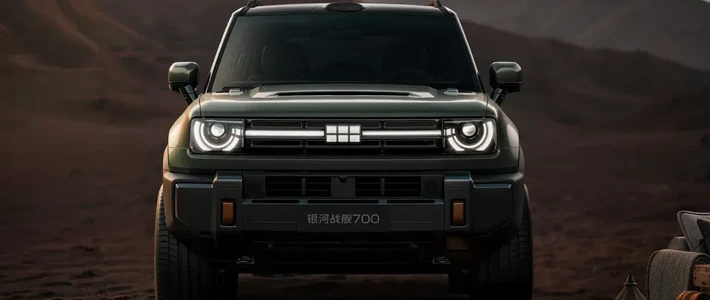
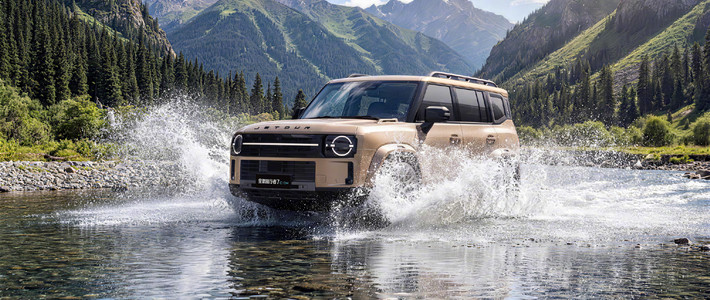
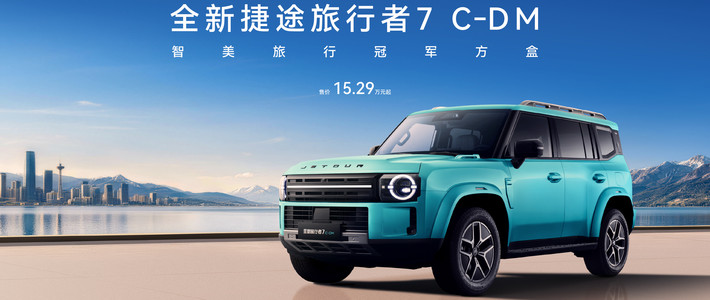
G9切入的是城市豪华SUV与传统硬派越野之间的空白地带,定价42.98万起。可问题是,空白地带之所以空白,往往是因为需求本身就不够厚。同时它要面对方程豹钛7、坦克系列、北京越野BJ30(9月9075辆)以及吉利战舰700(上市12分钟大定1万)的正面竞争——后者普遍价格更低、受众更广。
作为参照,同为鸿蒙智行、定位城市旗舰SUV的问界M9在9月卖了10000+辆。差距不在品牌力,而在赛道宽度。
五、真正该看的是10月和11月
客观地说,用8月、9月两个月的销量给G9下定论,为时过早。交付才刚开始,产能还在爬坡,订单池里仍有大量待交付客户。
真正能验证G9成色的,是10月和11月的完整交付月销量。如果届时月销能站上3000-5000台区间,说明此前的交付瓶颈确实只是产能爬坡问题。如果仍徘徊在几百台,那就要重新审视这个价格带硬派SUV的市场容量,以及北汽在渠道铺设和交付效率上,与赛力斯之间是否存在真实差距。
G9的第一份答卷还没写完,但留给它的窗口期,不会太长了。你们觉得呢?欢迎大家一起讨论。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~