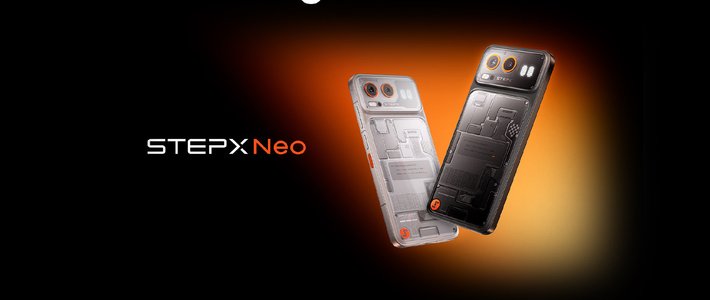
小红书上周那篇《3999的AI手机,评价劈成两半》底下,吵的不是外观,也不是3499的补贴价香不香。 拿到STEPX Neo的首批用户,把问题问到了同一个点上:小红书
“它到底能不能替我管钱?”
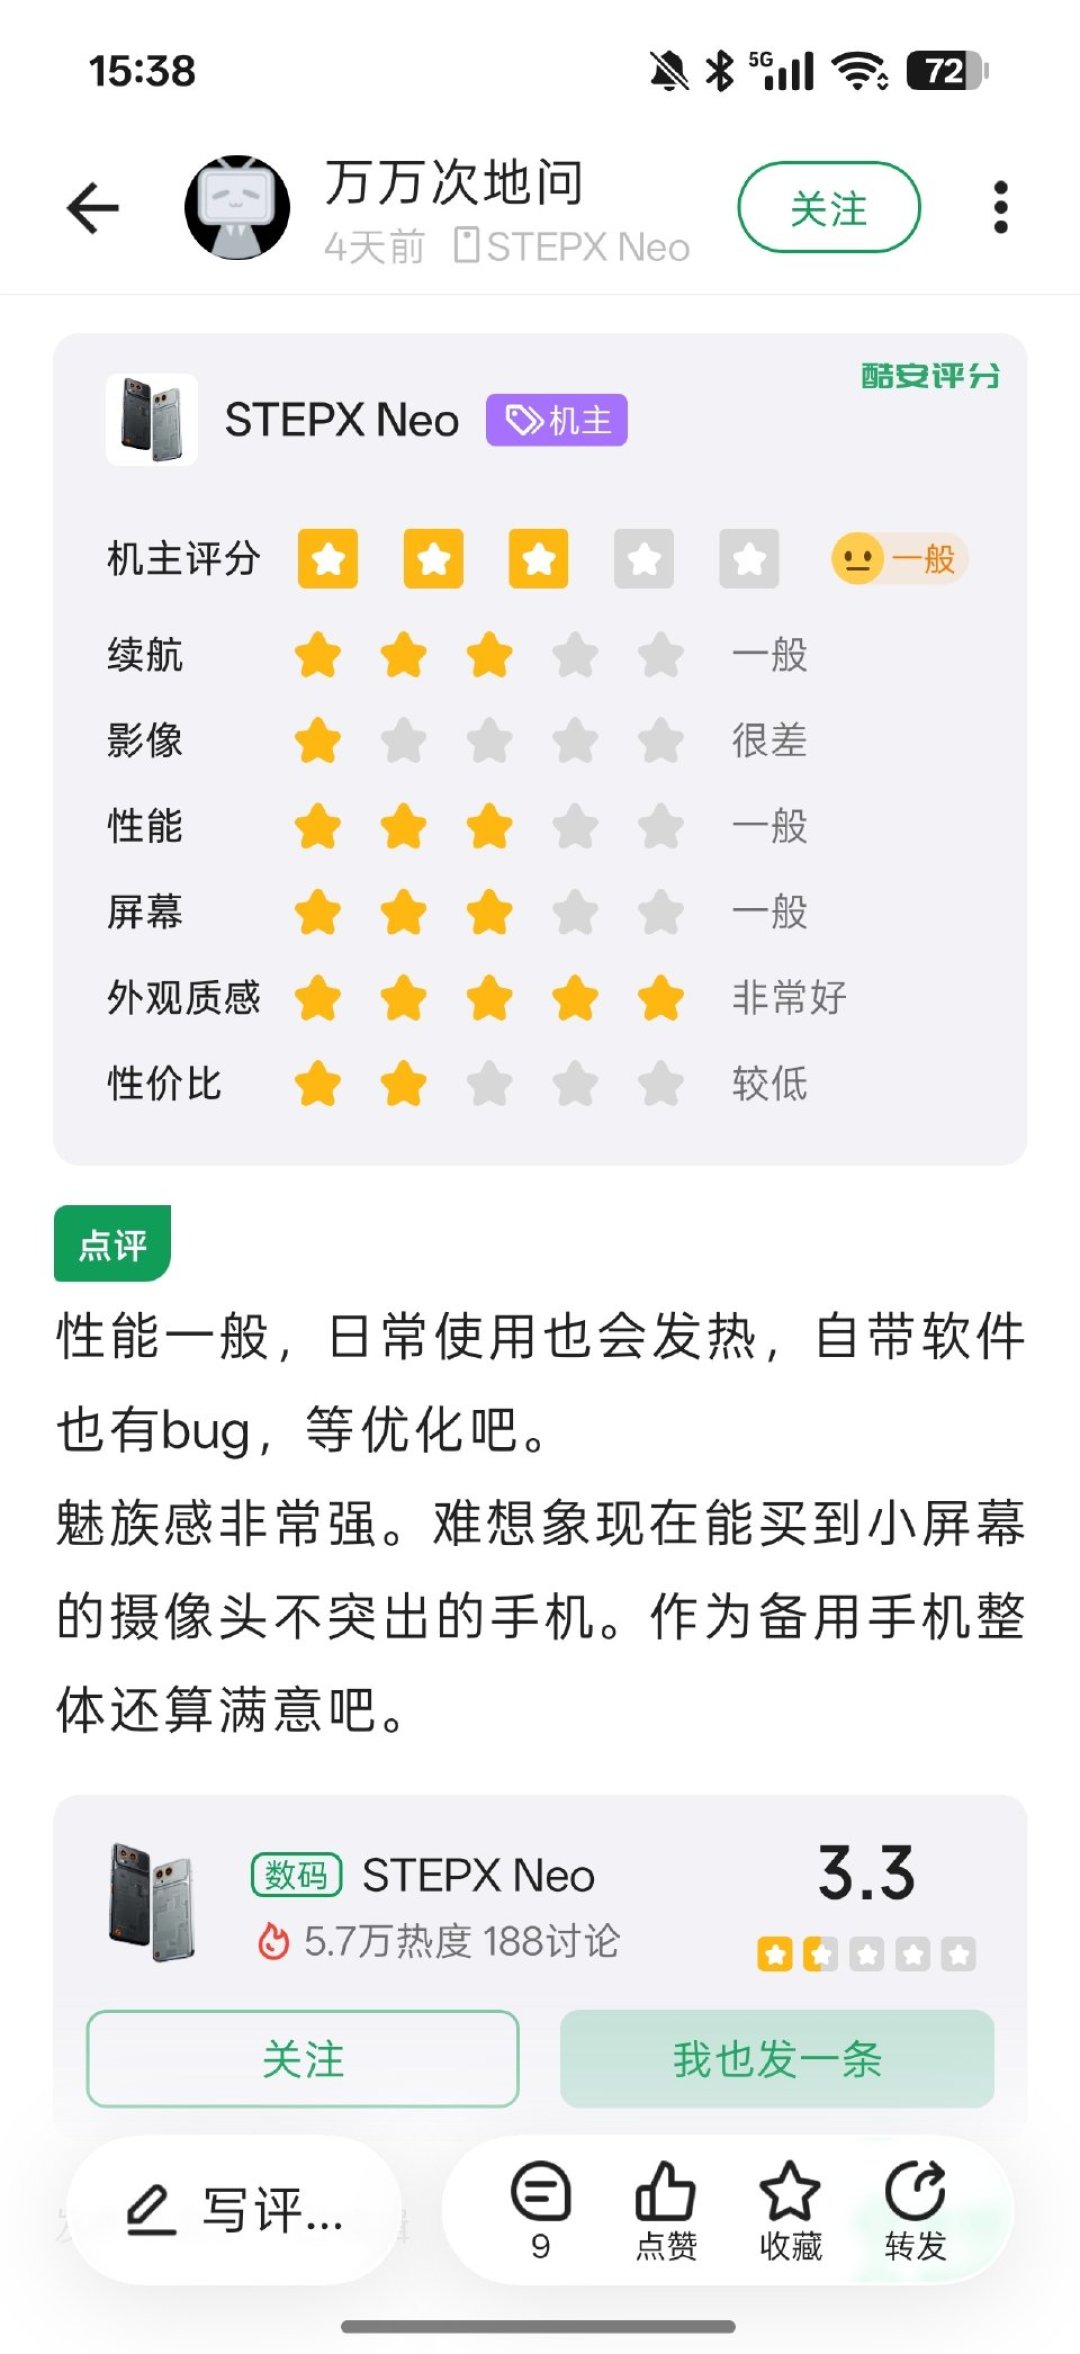
有人两天玩下来觉得"可堪一用",有人周一拿到货就吐槽"结合了安卓手机的缺点和智能体手机的不足"。 酷安的机主评分更是直接把它钉在3.3分。 最扎心的是那篇《薯友请审批,stepx neo要不要留》——买了,还没到七天无理由的截止线,犹豫的不是手机,是不确定性:日常比价、查资料、整理行程,AI确实接得住;可一到"打开银行App把转账做了"这种时刻,要么被拒之门外,要么用户自己先心里一紧。微博上那条"晚上睡觉AI就可能替你订票、买订阅甚至转账"的视频下,最高赞的评论是"还是人为操作保险",还有一句更狠——“AI这么大权限,晚上应该睡不着了”。小红书微博微博
过去三周,"智能体手机能不能碰钱"这件事,已经从口水仗变成了有标准答案的问题。答案写在三道锁上。
先把三周的时间线捋直,门是从两头一起关的
这条线很多单篇内容只讲了一半:
10月14日,豆包手机助手公布《屏幕自动化操作声明协议》(SAEP)30天公示期结果:155款应用明确拒绝,微信、QQ、淘宝、支付宝、美团、小红书、王者荣耀、DeepSeek、Kimi在列,三大运营商、招行、工行也在名单里。知乎
10月21日,豆包手机助手官网更新最新拒绝操作清单,范围反过来扩大:主动对金融类应用限制相关操作能力,覆盖银行业务、信托服务、支付、互联网金融、信贷等领域。注意这个动作的主语——是智能体厂商自己先把金融的门关上,不只是被银行拒。微博
10月下旬,公示期结束、第三方应用自动化操作权限"逐步放开"的同时,拒授权名录里出现了更多银行的名字:工商银行、招商银行、重庆农商行、工银亚洲。知乎
同一时间的大洋彼岸,Meta推出能比价、调度资金的个人智能体Muse之后,摩根大通、美国银行、花旗银行也公开收紧第三方AI智能体对客户账户的访问权限。知乎
把这几条摆在一起,AI替用户看全的第一层结论就出来了:金融是中美两边同时把智能体拦下的第一个场景,不是某家公司生态人缘差。 甚至有报道称,有公司给AI配了真iPhone和触控笔,好让App的识别系统认不出它是机器人——门有多难进,厂商的动作就有多变形。36氪
第一道锁:规则锁——你点头不够,得两个人点头
很多人以为拒绝只是商业站队。实际上边界早在8月就画好了:2026年8月,北京金融科技产业联盟发布《智能体技术金融应用安全要求》团体标准,业内把核心要求概括为"双重授权"——智能体操作金融App,须同时获得用户本人和金融机构授权;不得通过读取屏幕、模拟点击、OCR识别界面等方式绕过官方接口。知乎
换句话说:哪怕你自己授权了AI动你的账户,银行不点头,AI的每一次"点击"都踩在规矩外面。 而SAEP的默认机制是"默认纳入、拒绝才退出",一位拒绝授权的金融机构内部人士说得很直白:金融场景下这个默认模式难以确保用户充分知情与主动授权,所以银行不接受,只走自己可控的原生API路径——只读信息可以受控开放,转账等高风险操作必须留在银行管控内。知乎
第二道锁:数学锁——0.99连乘七次,过不了万分位的关
银行的第二重顾虑很朴素:风控系统凭什么认出"操作的是你还是你的AI"?现有风控模型主要靠设备信息、IP地址、操作习惯来判断,而智能体本质是"引入一层外部代理来操作手机"——原来由你完成的点击、核验都换成了AI执行。 这套判断体系直接失灵。股份行从业者提到的一句话值得所有等"AI管钱"的人抄下来:诈骗分子借助智能体自动读取账户信息、执行转账,作案比传统屏幕共享诈骗更隐蔽。知乎
更硬的是概率题。2007年图灵奖得主约瑟夫·斯发基斯给记者算过:一笔智能体发起的支付,要经过意图理解、账户查询、额度判断、指令生成、渠道执行、结果回执等环节,每一步哪怕做到99%可靠,连乘下来只剩九成上下。而金融业务对差错率的要求,是以万分之几计的。 不是银行傲慢,是数学算不过账。 你觉得AI转账"翻车是小概率",银行的账本里那叫"必然要出险"。微博
第三道锁:责任锁——出了事赔不赔,现在没人敢写条款
拒授权名单背后最实在的考量是责任边界:一旦智能体操作造成资金损失,用户、手机厂商、模型厂商、银行,谁先赔?现阶段没有成熟机制。所以银行的防御姿态几乎是必选项——“守住资金安全、权责说不清,就只能不开门”。
用户对这件事其实也有直觉。前阵子#豆包把男友底细全招了#上了热搜,核心风险点就是大量健康、财务类敏感信息全部集中在同一个会话里。 让AI"记住你"已经在社媒上翻过车了,再让AI"动你的钱",是往同一根线上加压。银行业目前的通行做法叫"人机隔离、人做终审":智能体只做信息归集、材料初筛、规则检索、草稿生成、数据比对,所有敏感动作和最终决策必须由在岗人员核验确认后才生效。微博知乎
所以此刻,你的哪些事能交给AI、哪些千万别
把银行内部划定的"三大类拒绝场景"翻译成手机用户语言,就是一张现成的分界线:
现在就可以给AI | 现阶段别给AI |
|---|---|
比价、查酒店机票行情、查资料 | 转账、支付、修改额度 |
汇总信息、整理材料、生成草稿 | 开户、销户、注销账户 |
账单查询(只读路径)、日程提醒 | 授信、申诉、纠纷类操作 |
订外卖、订票(停在"确认支付"前一步) | 免密支付、自动续费的开通与取消 |
注意这张表对你意味着什么:微信、支付宝、淘宝、美团都在拒绝授权名单里,今天任何一台智能体手机都无法替你跑完"选货—下单—支付"的完整链路。 个别买家晒出的"部分跑通"体验属于个案口径,官方名单层面,这条链路的最后一环始终是你自己。你仍然是手机上那个"最后按下确认的按钮",这不是过渡期的遗憾,是银行、厂商和你三方目前共同选择的常态。知乎
三种人怎么办
已经买了智能体手机的:把AI用在"眼睛和手"的层——比价、整理、提醒、初筛;别让它在"钱"的层替你点任何一次确认。如果两周用下来你发现最爽的功能最后一步还是要自己操作,社区里那句"新概念手机不要买第一代"值得放进你的退换货决策里认真掂量,七天无理由不是营销话术,是你现在唯一的后悔药。
还在观望等价的:你要等的不是模型再大一圈,而是门再开一寸。接下来盯三个信号就够了:①银行是否经原生API开放"只读"账单查询给智能体;②SAEP拒绝清单是否开始变短——目前趋势是变长,10月下旬已有报道称清单扩至166款、滴滴等22款应用新入列。 ③微信、支付宝这类高频入口是否从"拒绝"转为"谈条件"。三个信号有一个转正,智能体手机才从"尝鲜玩具"变成"工具"。在那之前,3499和4999没有本质区别。微博
已经在用AI代管的:先做一次"会话大扫除"——把健康、财务类敏感信息从AI会话里清出去,分场景分账号使用。豆包热搜给的教训不是"别用AI",是"别让AI一个人知道全部"。
最后说透
这波智能体手机的真实现状,一句话:干活的手已经长出来了,能托付的钱还没交出去。 把"AI替你回消息、订外卖"当成买手机的理由,现在成立;把"AI替你管账"当成期待,至少在三道锁(双重授权、万分位概率、责任归属)松动之前,它还是新闻里的故事,不是你手机里的功能。
门还在那儿关着,但这回,是替你关的。