











7
5
30多岁怎么买保险?打破信息不对称,这样买保险能省一半钱!
2020-04-26 17:22:54
4点赞
51收藏
15评论
创作立场声明:更多保险知识,社保干货就看大白读保!
从保险的保障来看,对于普通人来说发生大事,能发挥作用的就这四种保险:
重疾险:得比较严重的病,一次性赔付一笔钱。
寿险:疾病或者意外身故,赔付一笔钱。
医疗险:生病住院,能报销。
意外险:意外身故赔一笔钱;意外医疗给报销。
这其中,身故赔付的钱是留给家人的,得病或者意外受伤,赔付的钱或者报销的钱都是给自己花的;
虽然对于30多岁的人来说,每个人的年龄、家庭结构的不同,对应的家庭责任是不一样,但是大白提取了这个年龄段的特点,大白还是设计出了几款保险方案给大家参考。
每月250元起,4套保险方案!
根据以上特点,按每月250 /500 /833 /1250元预算,做了4套方案。总有一套适合你。
注:
本篇方案价格均以30周岁男性为例计算,年龄越大保费越高,同龄女性保费更便宜;
同类产品中尽量挑选了最便宜的,实际配置的时候,同类产品按偏好替换即可。
方案1:每月250元预算
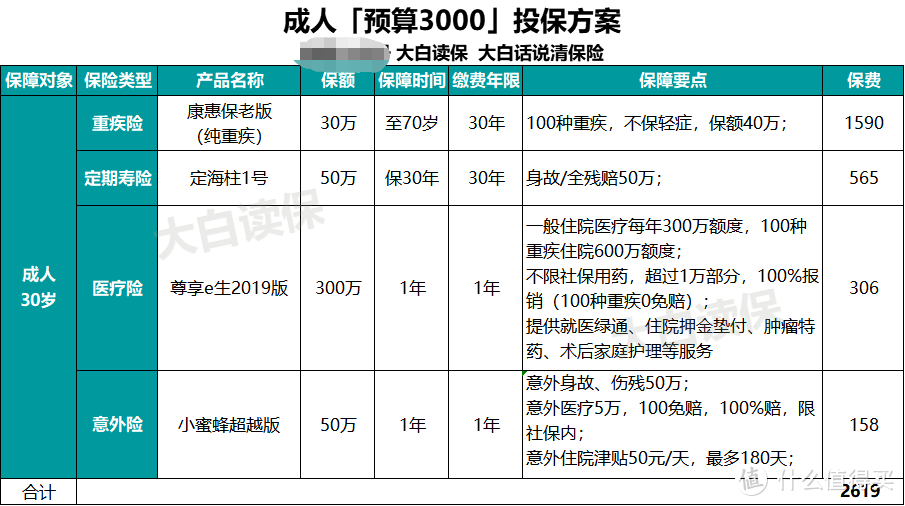
这份方案,包含100万意外身故保障,50万猝死身故保障,30万(到70岁)重疾保障,300万(癌症600万)医疗保障;保费每个月250元。
产品选择分析:
①重大疾病保险:预算有限,重疾险只能选择纯重疾,不涵盖轻症,选择的产品是纯重疾性价比最高的康惠保老版。而保障期限也只能选择保至70岁,保额选择30万(若要保终身,可考虑安邦超惠保,目前性价比最高)。
②定期寿险:定期寿险选择的是国富定海柱1号,这款产品是目前定寿类产品的性价比标杆。保额选择的是家庭年收入的5倍,确保意外发生,家庭生活5年之内不受影响。
③百万医疗险:住院花费1万元以上就可以报销(100种重疾0免赔),花10万报9万。不在重疾清单里的病,也不怕没钱治。如果是癌症等已领过重疾赔款了,还能再报销百万医疗险。此版本,选择尊享e生2019版,保额高达600万,有就医绿通、住院押金垫付、肿瘤特药、质子重离子、术后家庭护理等服务,保障非常的全面。
④意外险:158元每年,50万身故伤残保额;5万意外医疗,100免赔,限社保内100%报销;住院津贴50元/天,最多补贴180天。
方案二:每月500元预算
 点击可放大
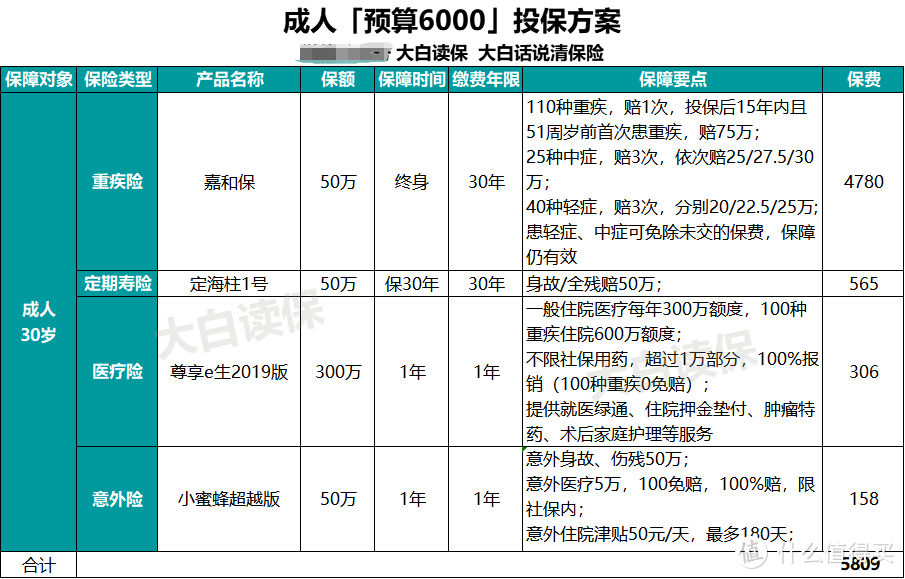
这份方案,意外身故100万保障,猝死身故50万保障,重疾保障投保前15年,75万;投保15年后,50万(终身);医疗保障300万(癌症600万)。
产品选择分析:
①重疾险:选择的是嘉和保,保110种重疾、25种中症、40种轻症,重疾赔1次,中症赔3次,轻症赔3次(最高赔50%保额),保额50万,保终身,患重疾最高赔75万,一年也就5000不到,。
嘉和保还可附加癌症2次赔,考虑癌症等大病在慢性病化,有余力,可以带上。
②定期寿险:选择的是定海柱1号,这款产品是目前定寿类产品的性价比标杆。保额选择的是家庭年收入的5倍,确保意外发生,家庭生活5年之内不受影响。
③百万医疗险:不区分疾病,不管国产药、进口药,1万元以上就可以报销(100种重疾0免赔),花10万报9万。不在重疾清单里的病,也不怕没钱治。
如果是癌症等已领过重疾赔款了,还能再报销百万医疗险。此版本,选择尊享e生2019版,保额高达600万,有就医绿通、住院押金垫付、肿瘤特药、质子重离子、术后家庭护理等服务,保障非常的全面。
④意外险:158元每年,50万身故伤残保额;5万意外医疗,100免赔,限社保内100%报销;住院津贴50元/天,最多补贴180天。
方案三:每月833元预算
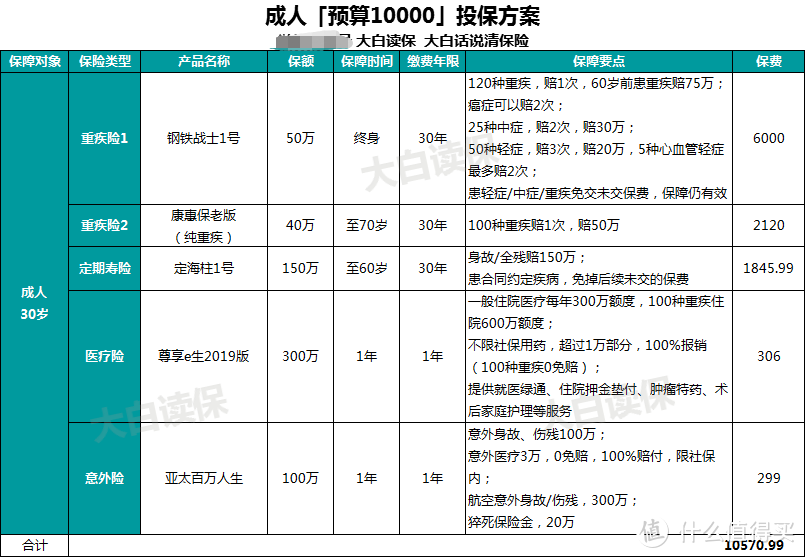
这份方案,意外身故250万保额,猝死身故170万保额,重疾保障:70岁前,90-115万;70岁后,50万(二次癌症赔60万);医疗保障:300万(癌症600万)。
分析一下这款保单:
①重疾险推荐钢铁战士1号,轻症中症重疾全覆盖,保终身,普通重疾赔1次,癌症最多赔2次。60岁前患重疾,买50万赔75万,二次癌症赔60万,搭配40万的康惠保纯重疾,足够覆盖高经济责任时期需要的高保额。
②定期寿险选择的是国富定海柱1号,这款产品是目前定寿类产品的性价比标杆。保额选择的是150万,若得了合同约定的大病,后面的保费不用再交,保障继续。此项保额,可根据个体的收入水平适当调整。如因身体异常无法投保,可替换为健康告知更宽松的瑞泰瑞和升级版。
③百万医疗险住院花费1万元以上就可以报销(100种重疾0免赔),花10万报9万。不在重疾清单里的病,也不怕没钱治。如果是癌症等已领过重疾赔款了,还能再报销百万医疗险。此版本,选择尊享e生2019版,保额高达600万,有就医绿通、住院押金垫付、肿瘤特药、质子重离子、术后家庭护理等服务,保障非常的全面。如有需要,还可附加特需医疗或赴日医疗。
④意外险一年299元,100万意外身故/伤残;3万意外医疗;300万航空意外;20万猝死责任,保障非常全面。
方案四:每月1250元预算
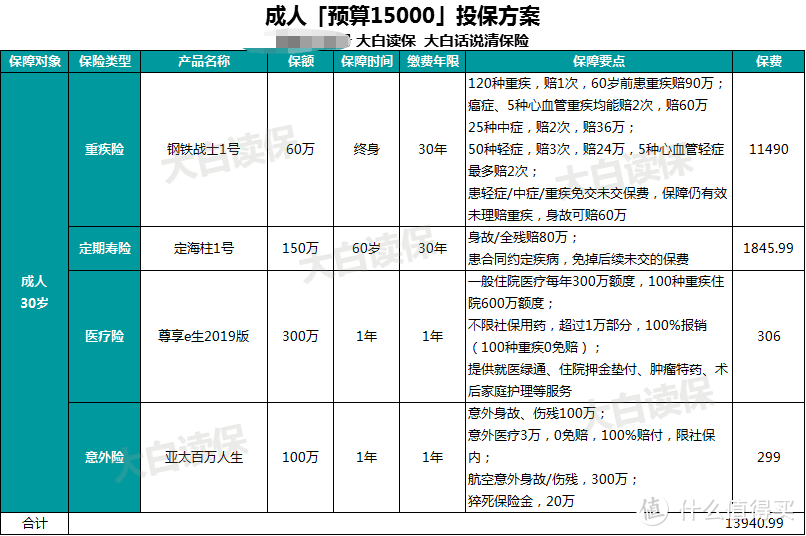
这份方案意外身故做到了300万保额,猝死身故做到了170万保额,重疾保障:60岁前,90万;60岁后,50万(癌症/5种特定重疾2次赔,赔60万),医疗保障:300万(癌症600万)。
而且这份方案还有非常有特色的地方,我在设计的时候附加保障不光选择了癌症2次赔付,还额外针对5种高发心血管重疾,如急性心肌梗塞、冠状动脉搭桥手术作了双重保障。
分析一下方案:
重疾险选择的是钢铁战士1号,几个优势:
1、60岁前患重疾赔150%保额,买60万赔90万,足以覆盖高经济责任时期需要的高保额;
2、高发癌症、急性心肌梗塞、冠状动脉搭桥手术等最多赔2次,赔60-72万;
3、5种高发心血管轻症,如不典型心肌梗塞、微创冠状动脉介入术可赔2次;
4、没有理赔重疾,身故也能赔60万。总之,保障非常全面。
定期寿险选择:国富定海柱1号,这款产品是目前定寿类产品的性价比标杆。150万保30年,若得了合同约定的大病,后面的保费不用再交,保障继续。
要是依然无法完全覆盖房贷、车贷或其他大额负债,可搭配10年20年期短期产品,进一步提升保额。如因身体异常无法投保,可替换为健康告知更宽松的瑞泰瑞和升级版。
百万医疗险住院花费1万元以上就可以报销(100种重疾0免赔),花10万报9万。不在重疾清单里的病,也不怕没钱治。如果是癌症等已领过重疾赔款了,还能再报销百万医疗险。
此版本,选择尊享e生2019版,保额高达600万,有就医绿通、住院押金垫付、肿瘤特药、质子重离子、术后家庭护理等服务,保障非常的全面。如有需要,还可附加特需医疗或赴日医疗。
意外险一年299元,100万意外身故/伤残;3万意外医疗;300万航空意外;20万猝死责任,保障非常全面。
成人的保障相对复杂,通常保额的计算需要考量,个体的收入、家庭的资产和负债、家庭成员的组成、消费水平,来综合考量。
本篇提供的方案,涵盖大部分工薪家庭的保障需求,你可以理解为套餐,没有时间具体学习如何购买保险的朋友可以拿来即用,不会有很多偏差。
,欢迎大家在评论区和我进行讨论,大白一定针对大家的问题给出有用的建议!
小编注:为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号“大白读保”,微信搜索“大白读保”。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案