













7
5
保险公司多赔了我一万块,还说没算错!个人真实理赔报销经历分享
2020-02-21 00:00:34
25点赞
266收藏
44评论
最近深蓝保收到了不少理赔反馈,其中有个用户问我:
医疗险的理赔,到底是怎样计算的?为什么我收到的理赔金额,比我自己算的多?
难道是保险公司算错了吗?今天,我想通过这位朋友的真实案例,详细拆解理赔的奥秘。相信大家看完后,一定会有所收获!
主要内容包括:
保险多赔上万块,是算错了吗?
教你 3 步,医疗险理赔这样算!
多赔上万块,真相竟然是…
一、百思不得其解,怎么赔了这么多?
L 先生是深蓝保的一位老读者。2018 年 10 月,他给父亲买了一份医疗险。
不料,4 个月后,父亲因病住院。于是, L 先生向保险公司申请理赔,并顺利获赔。
与大家担心的 “ 理赔是否偷工减料 ” 不同, 他的疑问却是:怎么赔了这么多?对于超出预期的理赔,他很好奇。
于是,我们取得联系后,他的回复如下:
并且,他附上了详细的理赔资料,包括费用清单、医疗发票等。我整理成表格如下:
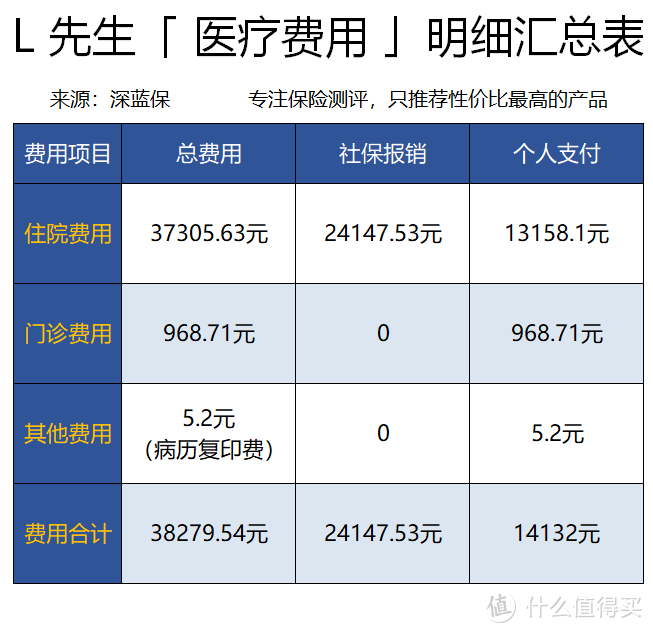
L 先生说,我总共自付了 1.4 万出头,保险公司却给赔了 13739.33 元,怎么算都对不上数。
难道是保险公司赔错了?但是,我仔细琢磨后,对于这个理赔金额,还是能理出一些头绪的。
由于这个案例比较典型,我决定将理赔步骤拆解,看看医疗险的理赔到底是怎么计算的。
二、医疗险怎么赔?就分这 3 步!
有人用 “ 会计大妈 ” 来形容医疗险,因为她要求你拿着发票去报销。虽然医疗险精于算计,但其实也不难,总共就分为 3 步:
第 1 步:能不能赔?
住院后,医疗险能不能赔,首先要看是否符合这两点:
时间:什么时间住的院?是否在保单有效期内,且在等待期后?
地点:在哪里住院?是公立还是私立?医院等级符合要求吗?
L 先生父亲(下文简称 “ L 先生 ”)的住院时间,刚好过了等待期,且入住的是一所公立三级医院,所以符合他买的医疗险理赔标准。
第 2 步:哪些能赔?
百万医疗险大都包括住院、特殊门诊、门诊手术、住院前后门急诊等报销责任。
结合他买的那份医疗险条款,我们看看哪些费用能赔:
住院费用:常见的住院检查费、手术费、治疗费、药品费等,都在报销范围内。
门诊费用:医疗险能赔住院前 7 后 30 天的门诊费,根据 L 先生提供的门诊费用清单,显示费用发生在住院后 30 天内,可以理赔。
其他费用:病历复印费,不属于 “ 合理且必须 ” 的医疗费用,不赔。
“ 合理且必须 ” 是医疗险理赔的基本要求,但大家无需过分担心,只要遵循医生安排,通常就不会有问题。
在这个例子中,病历复印费明显不是必须的,所以医疗险不会赔。虽然只有几块钱,但我也提醒一下。
另外,免责条款里也列出了很多不赔的情况,例如营养类药物、预防性治疗等,大家有时间可以去看看。
第 3 步:能赔多少?
当确定了理赔项目后,就可以计算理赔金额了。如果你投保时选择了 “ 有医保 ”,计算前还要看医保是否已经赔付:
医保已赔:剩余保障范围内的费用,由好医保 100% 赔付。
医保没赔:保障范围内的费用,好医保只能赔 60%。
为了更直观理解,我将 L 先生的医疗发票贴出:
住院费用
通常来说,只要重点关注发票上的「 个人支付 」金额,医疗险主要报销的就是这部分费用。
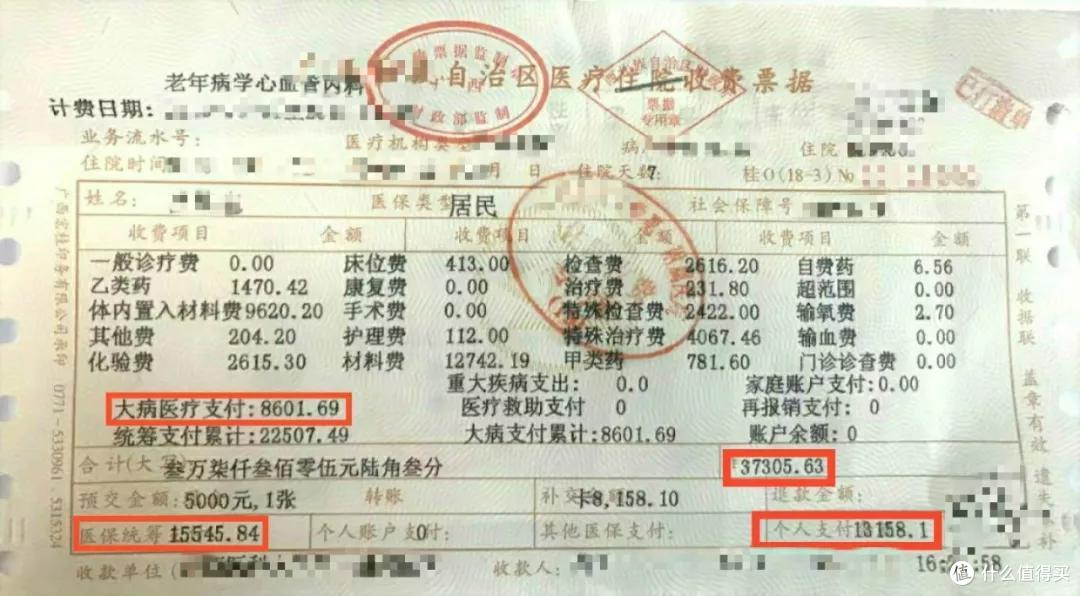
L 先生个人支付 13158.1 元,它是怎么算出来的?我也给大家科普一下。
总费用:37305.63 元
医保统筹:15545.84 元
大病医疗支付:8601.69 元
计算公式:个人支付 = 总费用 - 医保统筹 - 大病医疗支付 = 13158.1 元
我查看了 L 先生的费用清单,并没有营养类药物等不合理费用,所以个人支付的 13158.1 元,将被 100% 计入理赔金额。
门诊费用
L 先生的门诊费用如下:
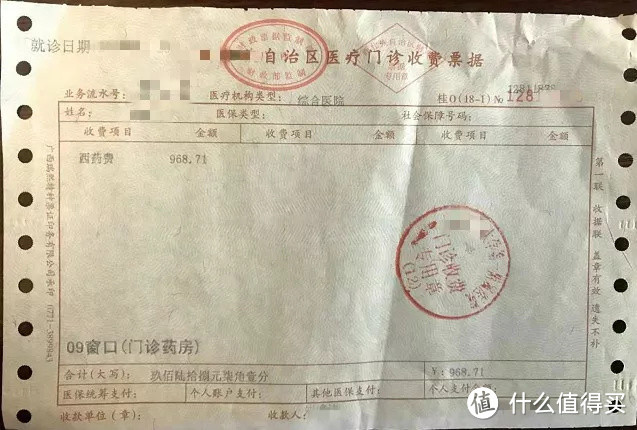
从发票中可以看到,门诊费用未经社保报销。
根据条款,这部分的 968.71 元,只能赔付 60%,即 581.23 元。
住院和门诊理赔金额相加,13158.1 + 581.23 = 13739.33 元,和 L 先生最终的获赔金额分毫不差!
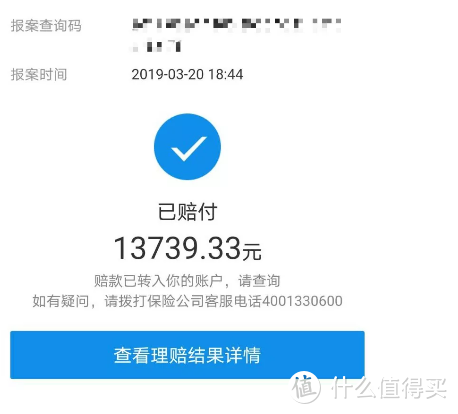
然而问题来了,好医保不是还有 1 万的免赔额吗?怎么没有扣除?
三、1 万免赔额,去哪里了?
我敏感地想到,他买的那份医疗险条款规定,如果确诊重疾,1 万免赔额将降为 0。
也就是说,这个理赔金额的唯一可能,是保险公司认为 L 先生达到了重疾标准。
重疾的理赔分为三类情形:
确诊即赔:包括癌症、严重三度烧伤、多个肢体缺失这三个病种。
实施手术:常见的有冠状动脉搭桥术、良性脑肿瘤开颅手术、心脏瓣膜手术等。
达到状态:比如急性心肌梗塞、脑中风后遗症、终末期肾病等。
L 先生是否属于以上某种情形?我开始从他的出院记录中找线索。
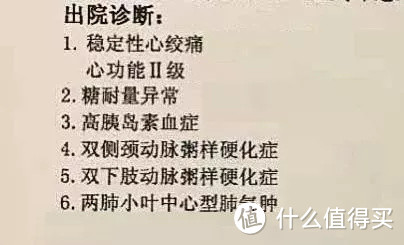 (L 先生的出院诊断)
从这份出院诊断能看到,L 先生很明显不是癌症等确诊即赔的重疾。虽然列出的疾病不少,但都不属于重疾。
那是否实施了某些重疾手术?我再仔细查看病历。
首先,一些球囊扩张等字眼引起了我的注意,它是冠状动脉搭桥术的一种,属于非开胸的微创手术。
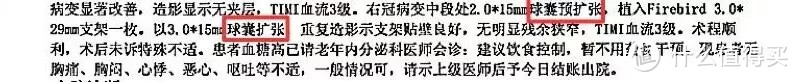 (L 先生的出院记录)
但我很快意识到,这种情况也不符合重疾理赔条件。我找到他买的那份医疗险的对应条款:
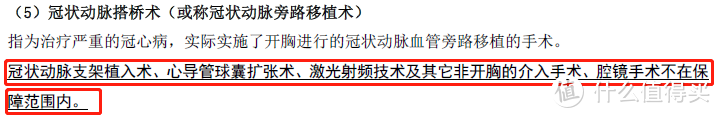 (人保好医保条款)
果然,条款中明确除外了球囊扩张术,所以这种可能性也被排除了。
那么,会不会是达到了某种重疾状态?我继续阅读诊治记录。
在关于冠状动脉的病情描述中,我似乎发现了蛛丝马迹。病情看上去较严重,是否与严重冠心病有关?

 (L 先生的出院记录)
我找出医疗险条款比对,基本能判断:L 先生的状况,符合该款产品对严重冠心病的定义。
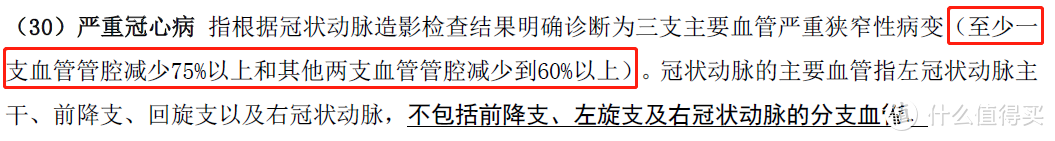 产品条款
为此,我咨询了两位资深核赔员,得到一致的答复,验证了我的判断。
正是由于保险公司认定, L 先生符合严重冠心病的重疾理赔条件,所以免除了 1 万的免赔额。
至此,这桩悬案终于水落石出,解开了他心中的谜团。
可以看到,医疗险的理赔也不难,只要你了解了基本原则,就可以按图索骥,逐个击破。
四、写在最后
我常说,“ 不惜赔、不错赔、不滥赔 ” 是保险的理赔原则。
相信通过这个案例,大家会有更深刻的理解。
在和 L 先生的沟通中,他也提到,经历这次理赔后,他给全家都买齐了保险,家人也不再反对。
对于我们消费者来说,只要在投保时做好健康告知,就不必担心理赔纠纷。只要是条款约定的,该赔的就会赔。
如果今天的理赔分享对你有帮助,可以转发给有需要的亲戚朋友们看看,启发更多人!
小编注:为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号——“深蓝保”,微信搜索“shenlanbao”。








校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
真有点后悔老有打电话赠送意外伤害保险的,我每次都是拒绝。虽然没几个钱,但是有确实是一件挺好的事
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
真有点后悔老有打电话赠送意外伤害保险的,我每次都是拒绝。虽然没几个钱,但是有确实是一件挺好的事
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案