10月28日,SK海力士交出2026财年三季报:单季营收104.6万亿韩元,比它2025年一整年(97.15万亿)还多;营业利润83.3万亿韩元,同比+632%,等于每卖100元的产品赚走约80元。财报发布当天,美股SKHY涨超13%,韩股涨超10%。
股价是韩国股民的事,但业绩说明会上那几句话,是真会进你双11购物车的:已和14家主要客户签了长期供货协议(LTA),订单量覆盖了2027年和2028年总产能的50%以上。 把已经签订的长期供应协议和正在洽谈的客户需求都算进去,DRAM和HBM未来三年的产量实际上已经接近售罄,订单排到了2029年。 而全球存储供不应求的局面,公司判断可能延续至2030年。知乎知乎
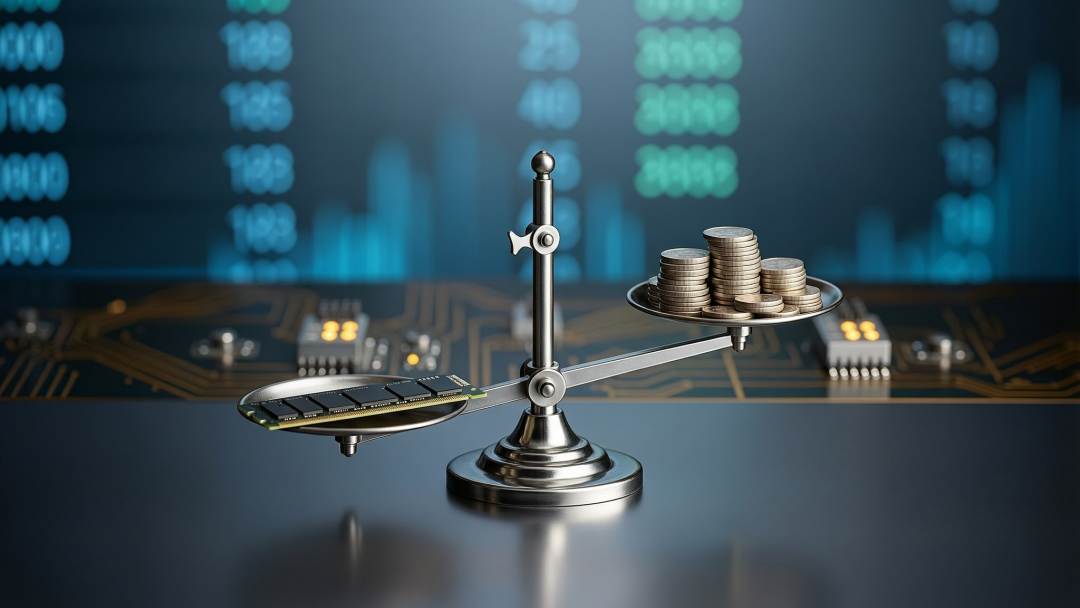
先把结论放前面:海力士"售罄"和你的购物车,不完全是一回事;但涨价是真的,你要防的不是涨价本身,而是把"企业端紧张"误读成"消费端恐慌",在错误的品类上、错误的时间点接盘。评论区里被反复引用的那句话,正是这轮周期里等等党的心境:以前是早买早享受,晚买享折扣,等等党永远赢麻;现在是早买早享受,晚买还涨价,等等党直接输麻。小红书
一、80%的利润率,是怎么一步步传进你预算的
这条传导链有四段,每一段都有数:
第一段,产能搬家。 HBM需求已经达到公司可供应量的两倍左右。公司自己说HBM4已开始出货、Q4营收占比将超过HBM3E——扩出来的产能优先给企业端。知乎
三大原厂把40%以上的DRAM先进产能转向HBM和企业级,消费级DRAM有效产能同比缩减约12%。三星自己预计,到2027年HBM要占掉全球DRAM晶圆产能的近30%。 连造芯片的设备都在涨:ASML决定把供应韩国的光刻机替换备件价格统一上调10%,2027年1月供货起执行。知乎知乎知乎
第二段,合约价。 TrendForce口径,2026年一季度常规DRAM合约价环比上涨90%~95%,这只是2月上修后的结果。而集邦咨询9月30日的最新报告预计,2026年第四季度一般型DRAM合约价格环比再涨10%至15%,NAND闪存涨15%至20%。知乎知乎
第三段,零售价。 威刚XPG龙耀D600G内存模组近日在中国大陆上市,32GB(16GB×2)套条、6000MT/s、CL26,用的就是SK海力士A-Die,标价5499元。对,这是两根内存条的价格,不是一台主机。 金百达白刃的报价已经到了4098元,32GB DDR5套条从约900元涨到近4000元;1TB SSD从约410元涨到约950元。华强北的内存条一年涨了300%以上,DDR5 16G从200多元卖到1400多元。知乎知乎知乎
第四段,整机。 手机整体存储占BOM从10%~15%升到30%~40%。更难受的是便宜机型:400美元以下机型存储占BOM接近60%(Omdia口径);惠普CFO承认内存已经占到笔电整机BOM的约35%。知乎
于是9月1日华为、小米、荣耀同一天调价,9月10日苹果把iPhone 18 Pro国行起售价从8999元提到9999元。安卓五大厂商4月起对老品普涨约500元,随后小米、华为、苹果接力。微博上流传的口径更直白:上一代旗舰机均已完成一轮1000元档位的普涨,即将发布的新机还得在此基础上动产品定义。知乎知乎新浪微博
而消费者的票,已经投出来了。 IDC数据显示,2026年三季度全球手机出货同比-22%,是该机构有统计以来最大单季降幅。电脑端同样冷清:2026年三季度全球PC出货同比下滑20.1%,惠普-30.9%、戴尔-25.0%。而更民间的票是这么投的:宁可缝缝补补,也不按新价买单。知乎知乎
二、卖到2029的是哪条线,没卖断的又是哪条线
这是这轮舆论里最被混淆的一点。海力士LTA锁的是HBM和服务器DRAM,"售罄到2029"不等于你买内存条要排三年队。10月的消费市场,三条线其实在分开走(CFM闪存市场10月20日周评、知乎@艾利-胡胡萝卜 梳理):
企业端:一点没松。 长约还在锁产能,部分合约还取消了价格上限、加上预付款条款。云厂商宁可付溢价也要确定性。知乎
渠道端:还贴着高位。 渠道的16GB、32GB DDR5内存条当周还在小幅上调,价格已经回调并接近3月的历史高点,个别大容量还创了新高。
现货端:开始松动。 华强北报价出现松动,32GB DDR5从约3000元跌到1950到2500元,DDR4 16Gb颗粒14.10美元、已连跌四天;CFM的原话是需求反噬——越来越多客户承受不住更高的价格。部分厂商已下调资源采购的目标价,原厂颗粒价格出现松动。
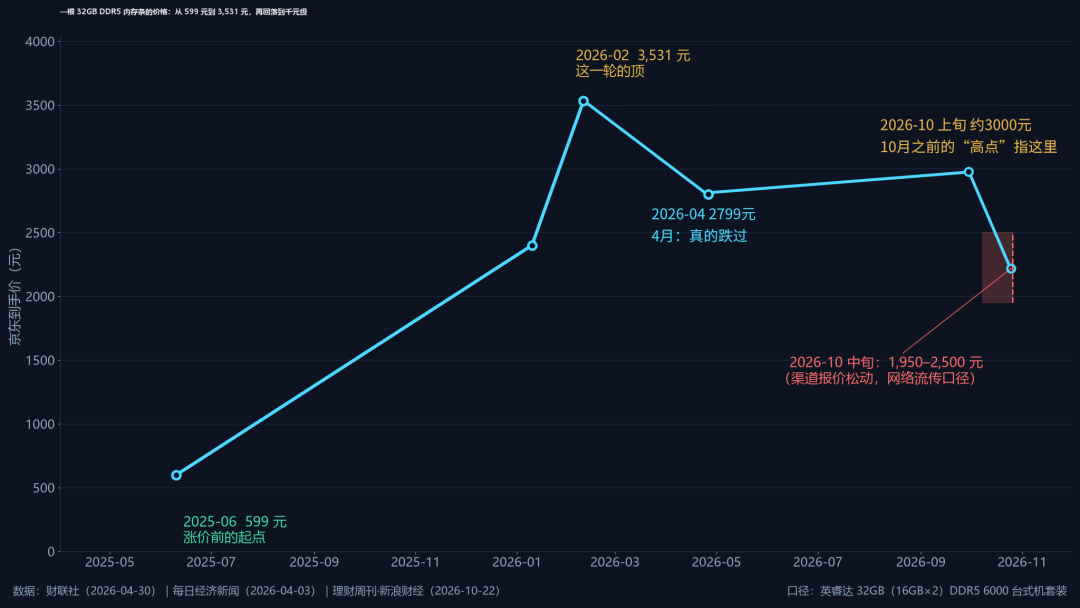
注意,“涨不动"和"要跌了"也不是一回事。今年4月曾出现过真"倒挂”(DDR4出厂价900元、市场价只卖700—800元),当时信了"崩盘论"继续等的人全亏了:那款英睿达32GB DDR5套装2025年6月到手599元,2026年4月底则是2799元,几乎是一年前的5倍。现货回落几百块,和回落到一年前,中间隔着一整轮周期。知乎
三、这三句话,别照单全收
“缺货缺到2030”——海力士自己的说明会都留了余地。 2030仍是企业基于当前需求趋势作出的预测,并不意味着未来几年所有存储产品都会持续缺货或价格单边上涨。存储行业的老剧本是:涨价→三家一起扩产→下行。2023年,SK海力士全年营业亏损达到7.73万亿韩元,当年日子过得并不好;三年后它每卖100元赚走约80元。周期见顶的信号从来不是喊出来的,是扩产叠加需求反噬——后者已经出现,前者还没兑现。知乎知乎
“双11肯定有好价”——去年的大促逻辑今年不成立。 新品首发即涨价、老款不降价反涨价,已经上市数月的机型出现"涨价回温"。双11的好价不再来自清库存,而来自成本端松动传导到零售端,这个时间差还没走完。
“集体不买他们就降价”——卖方等得起,但真正改写剧本的是第二供应商。 惠普和戴尔已开始认证长鑫的DRAM,这是两家美国PC巨头第一次从中国芯片厂买内存,联想则早就大规模采购长鑫与长江存储。苹果也想拿到低于三星、SK海力士和美光的报价,可是被长鑫拒绝了。长鑫自研4F架构加垂直环绕栅晶体管,年底就要上服务器DDR5 RDIMM。替代传导很慢,但方向是确定的——它决定的是"2030"这个叙事最终能不能兑现。知乎知乎
四、双11行动清单:按刚需分层,按品类下手
① 刚需(机器坏了、工作卡脖子、等不起):按现价买,别赌下个月。 优先级:先加内存条(DDR4平台反而占便宜——松动的就是DDR4这条线,16Gb颗粒连跌四天),再换SSD,最后才考虑整机。DDR4平台别追6000 CL26的高端套条,容量和价格优先;DDR5 32GB套条现在1950—2500元的区间,比4月的2799元已经挤出几百块水分,刚需可以动。
② 想升级但还能凑合:等,但别按"回落到从前"来等。 等的原因不是2030年的大降价,而是颗粒松动传导到零售的时间差+Q4涨幅收窄(10%—15%,比Q1的90%温和一个量级)。可以做的替代动作已经成了一门生意:二手内存成交均价涨了200%、订单量增180%,维修店生意多了近四成,但专门来"加内存"的客户少了约60%——评论区的共识"一台手机用五年",就是这轮周期里最硬的对冲工具。知乎
③ 换新手机/笔电:如果要买,赶国补门槛内的配置。 涨价把一些机型"顶"出了补贴门槛——vivo X500 16+512已经6499元,超过6000元就一分补贴都没有了。 同样的预算,门槛内的机型比"等降价"划算。知乎
减配潮也在说明同一件事:惠普推出过16GB降8GB的"减配版",千元机新立项把8GB+256GB改成6GB+128GB。同价位配置明年可能更低,"晚买享折扣"的老话今年要反着听。知乎
④ 囤货党:到此为止。 存储是周期品,颗粒的制造成本只占售价的4%到5%,剩下九成多都在流通里被分掉。23家A股存储公司的毛利率均值,一年就提高了17.58个百分点,而制造业正常的年波动只有2到5个百分点——靠涨价撑起来的毛利率,极少能维持两年以上。囤内存=把钱锁在一个会贬值的盒子里。知乎
五、接下来盯这四个信号
明年1月上旬海力士Q4财报:若下季出货指引增速掉头,说明"需求反噬"从颗粒传到原厂;
12月底—1月初TrendForce的2027年Q1合约价预估:还在10%以上就继续涨,缩到个位数就是退潮起点;
CFM每周的颗粒价:DDR4连跌会不会扩散到DDR5、华强北回落会不会反映进京东天猫的自营价;
长鑫扩产与惠普/戴尔认证进度:这是唯一能实质改写"2030缺货"叙事的变量。
这轮周期里,海力士80%的利润率是产业事实,你的内存条从3000回落到1950也是同期发生的事实。双11的等等党已经错过两次:一次把4月的"倒挂"当成了终点,一次把"售罄"当成了恐慌的理由。第三次,请把刚需和非刚需分开,把企业端和消费端分开——叙事可以都听,钱只按自己那条线花。
你最近一次加内存花了多少?评论区报个价,看看你所在城市的水位。











校验提示文案
校验提示文案
校验提示文案
校验提示文案