合同负债逼近930亿元,是比亚迪刚刚披露的2026年三季报里最扎眼的科目之一。但四季度提车会不会更快,答案需要拆成两半:常规车型和老款车型会更快,热门新车还要等产能爬坡。这930亿是“钱先到、车未到”,它保证的是工厂必须加快发货,不保证每个等车的人都能提前拿到车。
10月29日晚间,比亚迪发布2026年第三季度报告:三季度营收2214.88亿元,同比增长13.59%,归母净利润100.20亿元,同比增长28.08%,单季收入和利润增速双双转正。拉通前三季度,归母净利润223.45亿元,同比仍降4.24%——单季回暖,不等于全年无忧。更受关注的是资产负债表上的一行:三季度末合同负债约929.5亿元,年初这个数字还不到500亿,一个三季度的工夫接近翻倍,订单能见度仍在。微博知乎
930亿是谁的钱
合同负债说白了就一句话:客户提前把钱打过来,货还没交付。放在比亚迪身上,大头是经销商打给厂家、排在发货前的提车款——车还没到,钱先到;2026年上半年这项余额达到798亿元,半年增加309亿元。公司在财报解释里写得很直接:这笔增长来自汽车预收款增加。微博知乎小红书
也要说清边界:比亚迪不披露在手订单数,合同负债只是唯一能用的代理指标,而且并不纯净,里面可能混着储能和电池外供的预收款。知乎
国内销量在跌,钱为什么反而来得更快
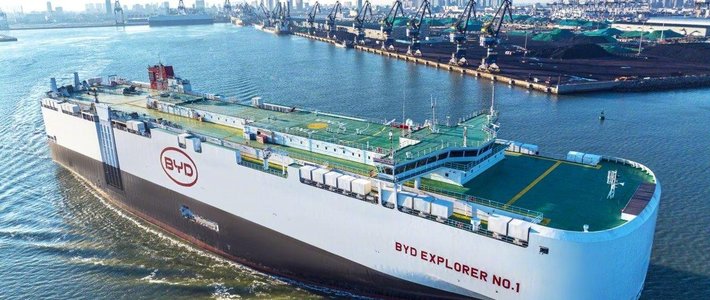
同一季度,国内终端并不像“订单爆满”:三季度比亚迪卖出132.31万辆车,同比增长约18.8%,其中出口55.07万辆,占比升到41.6%;同期国内销量下滑约三成,整个盘子是靠海外拉回正增长的。8月乘用车及皮卡海外销售188746辆,同比增长134.6%,泰国、巴西、乌兹别克斯坦等地工厂已投产,自有船队八艘滚装船在航线上跑。9月集团销量463561辆,创出历史新高。换句话说,930亿里有相当一部分是海外订单的预收和经销商的提车款——出口的车还要在海上漂几十天,这堆钱与国内用户下周能不能提车,隔着一段距离。知乎界面新闻微博
四季度提车,一半看存货,一半看瓶颈
先说好消息:钱和货都备好了。三季度末存货2215.8亿元,同比增长44.85%,按三季度营业成本口径折算约1.22个季度、三个半月,公司解释主要是海外业务增加、海运周期变长。对供应充足的常规车型,四季度经销商提前打的钱会换成密集的发车和物流,提车确实会更快。知乎
热门新车是另一个故事。一位海狮05 EV车主等了66天没能提到车,销售劝他换内饰颜色。卡点不在预收款,而在闪充车型搭载的二代刀片电池产能仍在爬坡。比亚迪三季度单季资本开支重新转正,达到426.76亿元、同比增长24%,在建工程791.8亿元尚未转固——新产能在补,但多数要等到四季度之后才逐月释放。小红书微博知乎
所以,对“四季度提车会更快吗”更负责任的回答是:老款和非热门车型大概率更快,年底冲量、库存充足、经销商回款心切;等待中的闪充新车型取决于电池排产和分配节奏,930亿合同负债只保证这些车一定会造出来、发出去,不保证先到谁手里。接下来值得盯三个信号:即将发布的10月产销快报,看发车是否提速;四季度单季资本开支若回落到300亿元以下,说明厂方主动踩了刹车,交付节奏反而更从容;以及明年上半年比亚迪的回款质量——若销售收现重新跟上收入,说明这轮预收是真实的订单,而不是渠道又替厂家扛了一层库存。