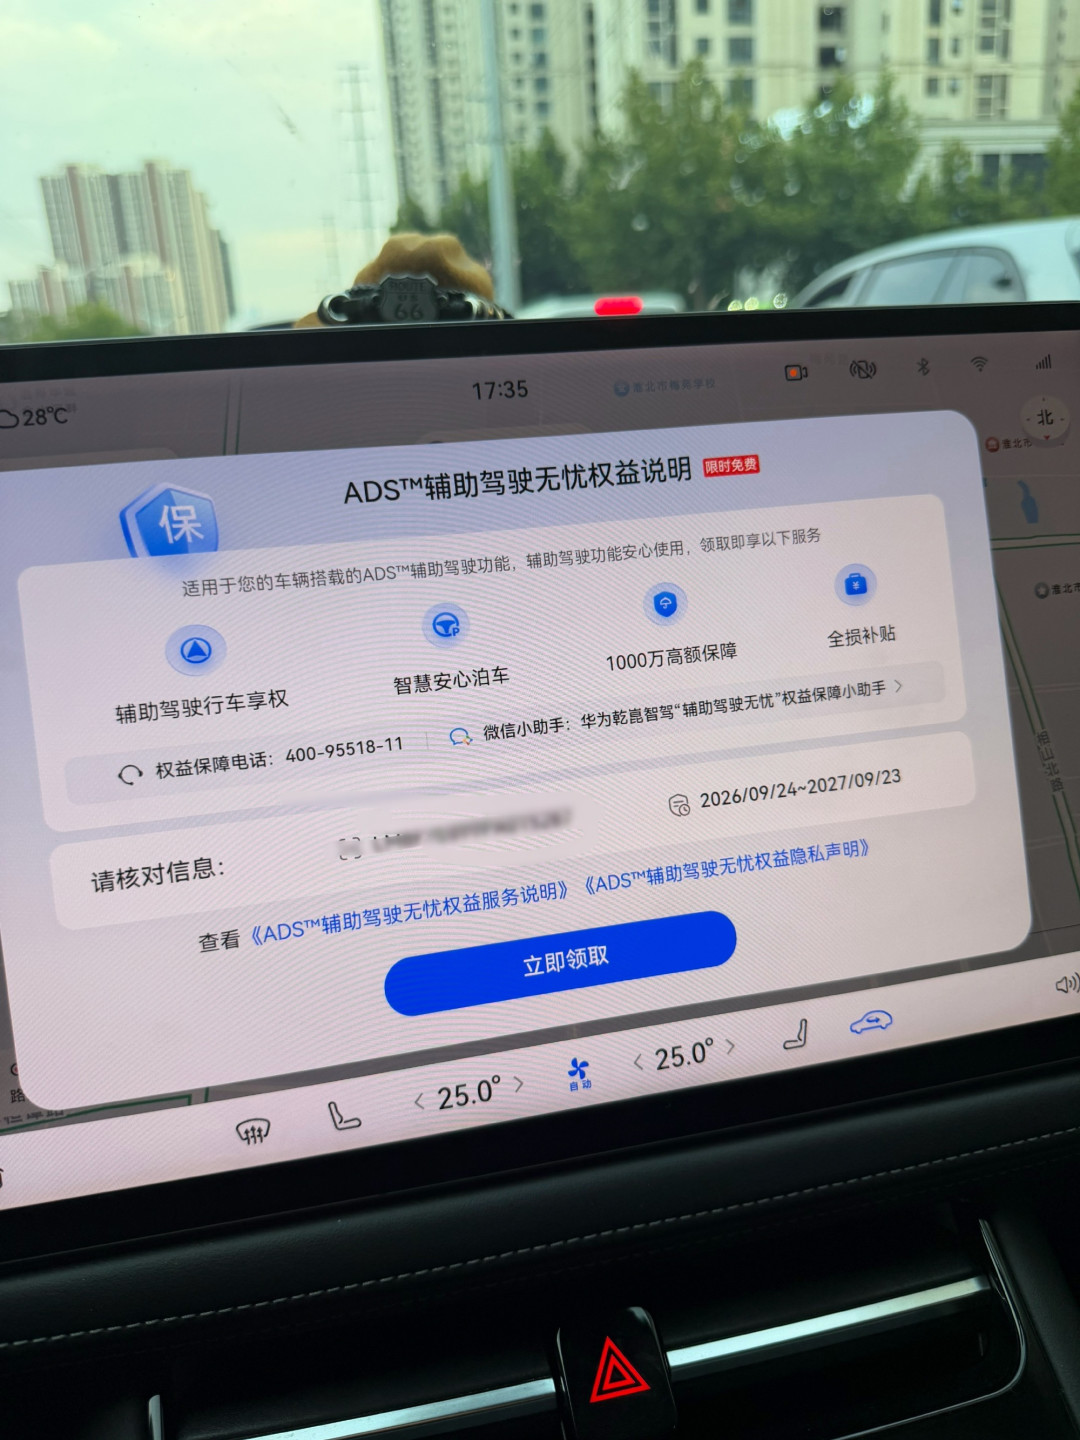
上个月,一位尊界S800车主开着智驾撞上小区车库门。他想用华为随车送的"智驾无忧"权益修车,结果对方让他先走自己的商业险,“后续再给补偿”。车主不接受,连诉状都写好了。这条微博两百多个赞、一百多条跟帖,吵的点出奇一致:智驾撞了,不是车企全兜吗?微博

先泼盆冷水。每卖10台新车,7台带智驾——工信部统计,2026年以来,我国搭载L2级(组合驾驶辅助功能)的乘用车新车市场渗透率达到70%。但辅助驾驶不是代驾:出事那一刻,担责的还是座位上的你。保险公司也照车险老规矩赔——交强险和三者险赔别人,车损险赔自己的车,跟"当时是不是智驾在开"没有半点关系。网易
至于车企送的智驾险,行业普遍的定位是一层补丁,不是独立保险。一位鸿蒙智行车主晒出过真实细则:先交强险和商业险赔,车损小于1万补偿800,大于1万按商业车损赔付的15%再补。人伤呢?只补保险赔完还不够的部分。微博
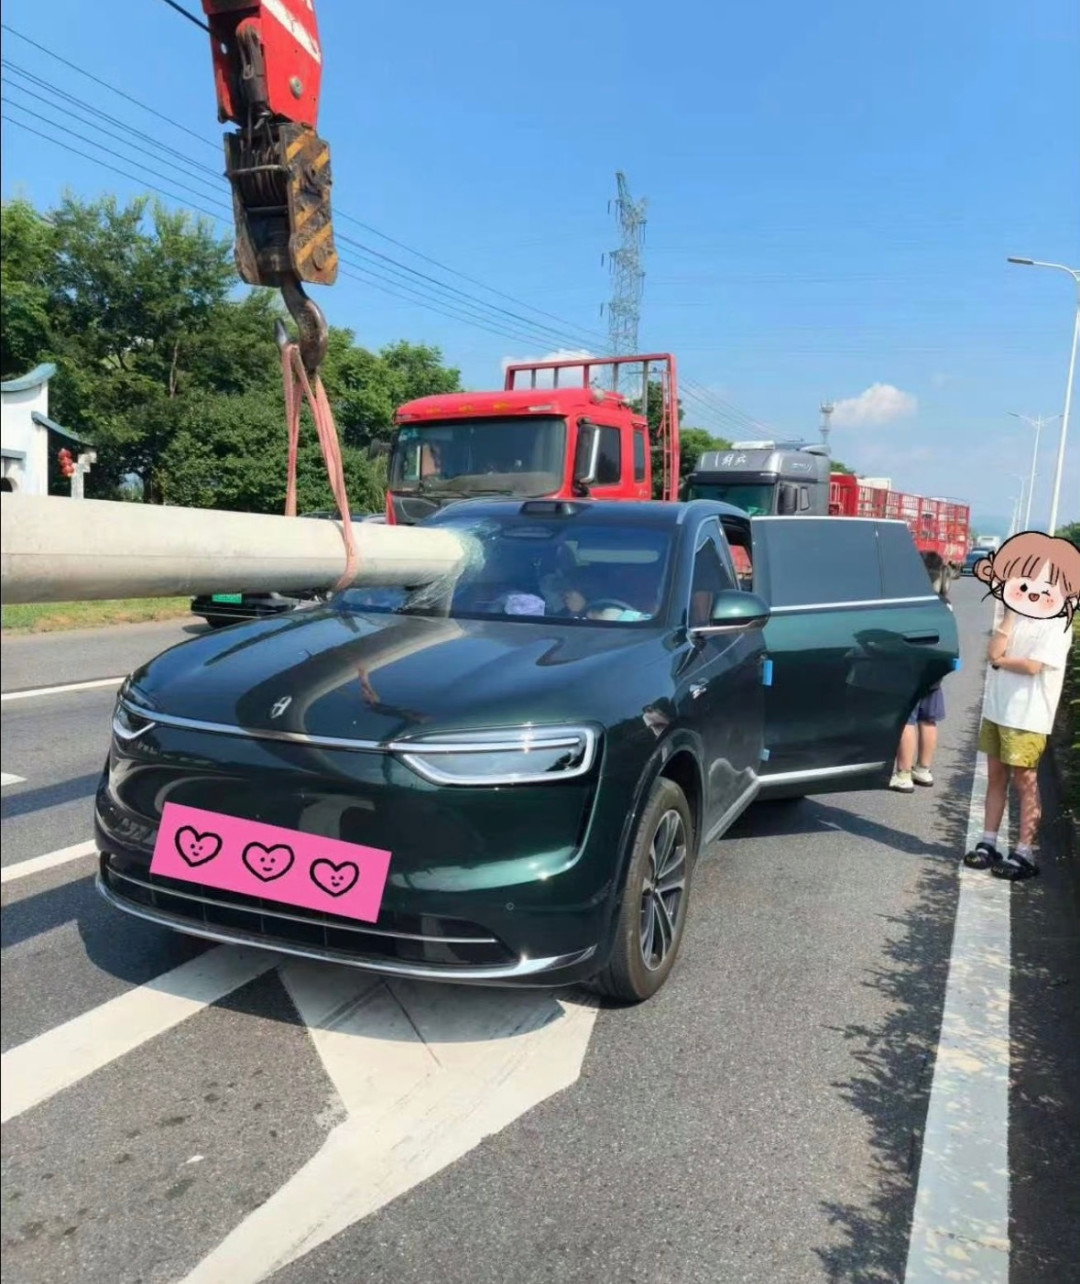
顺序背后藏着代价。走自己的保险,保单上就留下一笔出险记录,次年保费大概率上涨;车辆贬损和之后年份的续涨,多数权益并不管。那台智驾撞上几十条散落轮胎的理想L7就是现成的例子——虽然掉落轮胎的货车被认定全责,但刚提6天就折价十多万的新车,直接变成了事故车。保险不赔贬损,车企赔了40万积分安抚,折旧的窟窿还是车主自己咽。济南的李女士离车泊入剐蹭后,车企倒是全额出了维修费,她操心的仍是:第二年保费到底涨不涨。都市报道网易
市面上的"兜底"分两条路线。比亚迪走厂家直赔:官方方案不收费、不设赔付上限、不走车主保险、不影响次年保费。它甚至收购易安财险拿了牌照,把"造车—数据—精算—理赔"的闭环攥在自己手里。知乎第一财经
鸿蒙智行、小米、小鹏们走的是另一条路:先赔后补。车企智驾险的前提是购买交强险和商业险,出险后保险先赔、车企再在一定额度内补差,保障金额100万到500万元区间。但第一刀,还是砍在你自己的保单上。第一财经
Q4续保季马上收官,别被"兜底"两个字晃了眼,问销售四个问题:权益是厂家直赔还是保险补差?赔付要不要先动我的车险?只补车损,还是连人伤、保费上涨、贬损一起管?权益管一年还是管全程——第二年怎么算?答案对不上条款文本的,一律当没有。
再防两个坑:喝酒开智驾、撒手睡觉,那是你的问题不是智驾的问题,商业险还可能直接拒赔。醉酒使用辅助驾驶是否构成危险驾驶罪,司法案例库已有专门讨论:入库案例:醉酒使用智能驾驶辅助系统是否构成危险驾驶罪。至于一句话"全额赔",落在条款里才算数。知乎
规则确实在往前赶。最高法今年2月发布的指导性案例明确:车载辅助驾驶系统不能代替驾驶人成为驾驶主体;首部针对L2的强制国标GB 47955—2026已于6月27日获批发布,2027年1月1日实施,"不脱手、不脱眼"从口号变成硬指标,还强制配备防篡改的数据记录装置。将来事故定责,就看车机里那份数据。但在"权益单"熬成"保单"之前,能护住你的,还是那纸自己看懂的车险条款。网易