














15
23
5500台全球第一,4000台吃灰:宇树机器人,终究是实验室的狂欢?
2026-03-26 12:14:55
7点赞
7收藏
10评论
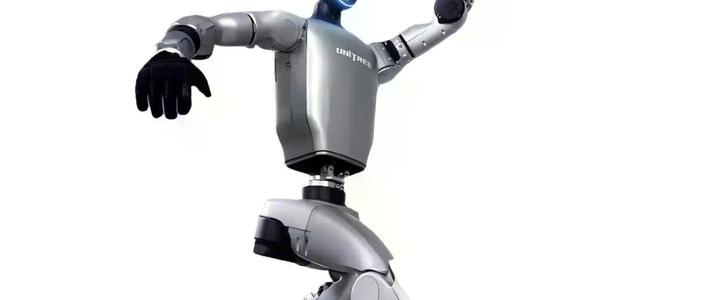
2025年,宇树科技交出了一份炸圈的成绩单:全年纯人形机器人出货量超5500台,拿下全球第一。这个数字有多夸张?同期国外头部品牌Figure、Agility的出货量才一两百台,完全不是一个量级。
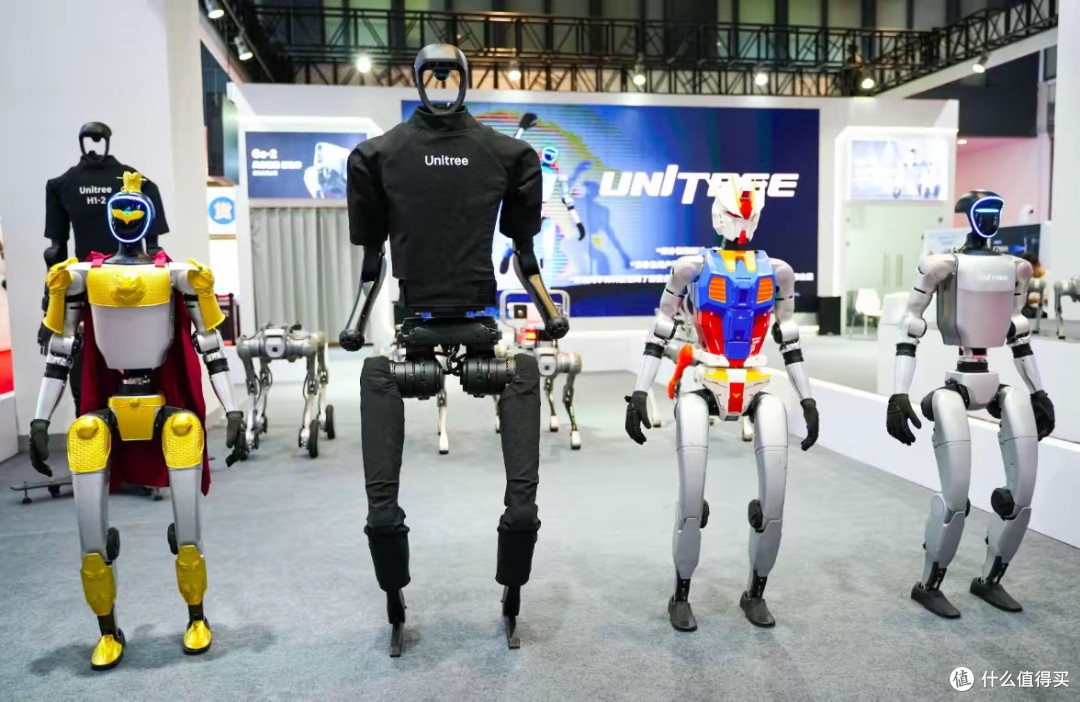
可伴随着“全球销冠”头衔而来的,不是一边倒的夸赞,而是铺天盖地的争议——招股书数据显示,这5500台机器人里,73.6%都卖给了高校和科研院所,算下来差不多4000台都进了实验室。不少人直言:卖得再多又怎样,不过是实验室的狂欢,大部分都在吃灰。
这话到底对不对?我们不妨掰开了、揉碎了,把这件事说清楚。
先厘清一个最核心的问题:这个“全球第一”,到底有没有水分?
答案是:没有。宇树这个5500台的数字,卡的标准非常严,只算能双足行走的纯人形机器人,轮式、四足的全都不算;而且是实打实已经完成销售、送到客户手里的交付量,不是意向订单,更不是PPT里的数字。要知道,人形机器人行业的统计口径一直很乱,有的把教学玩具算进去,有的把轮式机器人也算上,宇树这个数据,在行业里已经算是相当“实诚”的了。
再来说大家最关心的:4000台进了实验室,真的是在“吃灰”吗?
其实很多人对这个事有误解。高校和科研院所买这些机器人,不是买回来摆着看的。比如同济大学就花了825万,买了10台宇树的机器人用来做巨身智能和算法训练;不止国内的清华、同济,海外的MIT、斯坦福这些顶尖院校,也都在采购宇树的产品。
这些机器人在实验室里,每天都在被用来做技术研发、算法测试、专业教学。说白了,现在整个人形机器人行业都还在早期,很多核心技术都没成熟,这些进了实验室的机器人,其实是在帮整个行业打磨技术、踩坑试错,不是毫无意义的浪费。
那既然如此,为什么还有这么多人质疑?因为这件事背后,藏着宇树,甚至是整个人形机器人行业的隐忧。
我们先看一组数据:宇树的5500台机器人里,除了73.6%的科研教育订单,商业消费占17.39%,真正的工业行业应用,只有9.01%。这意味着,撑起宇树销量的,不是真正需要机器人干活的工厂、企业,也不是普通消费者,而是科研机构。
科研订单的问题在哪?首先,它的规模是有天花板的。全国有机器人相关专业的高校就那么多,今年买了你的机器,明年大概率不会再大批量复购;而且客户粘性极低,一旦市面上出现了性能更好、价格更低的机器人,这些机构换供应商几乎没有成本。
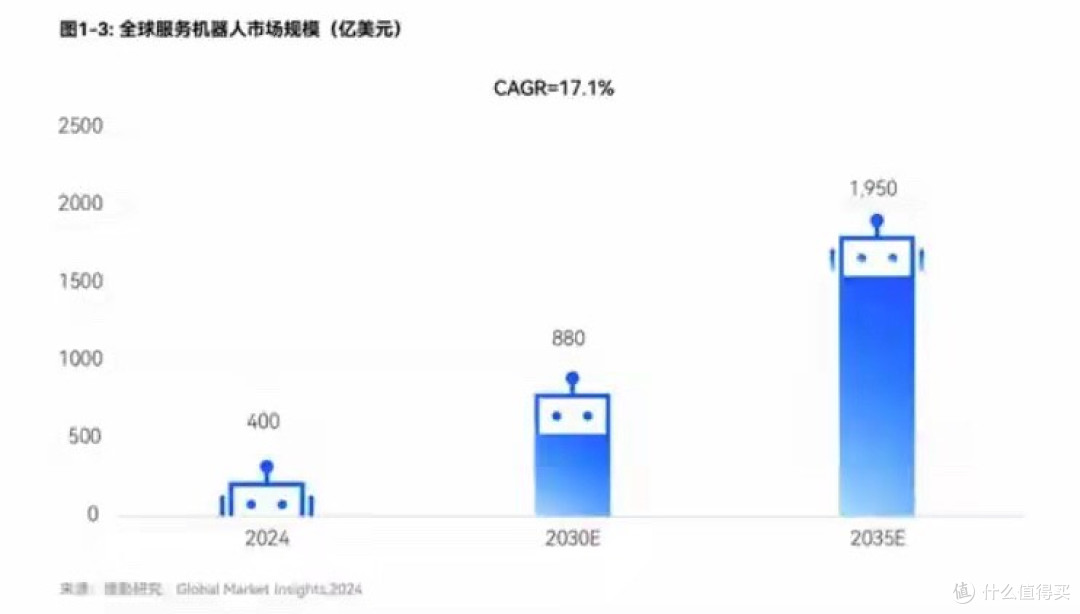
更关键的是,行业公认的未来,根本不在实验室。第三方机构预测,到2027年,72%的人形机器人都会用在仓储物流、汽车制造这些工业场景里。可现在,宇树在这些真正的刚需场景里,渗透率还不到10%。还有不少订单来自国央企的示范采购,比如中国移动、国家电网的订单,这些采购很多是跟着产业政策走的,带有培育产业链的性质,不是完全的市场行为,稳定性也存疑。
说白了,现在的宇树,就像一个考试次次拿第一的学生,可真到了要干活的职场,却还没找到自己的位置。
不过,就此说宇树“只会做实验室生意”,也确实冤枉了它。
很多人不知道,宇树最早是靠四足机器人起家的,到现在,它的四足机器人累计销量已经超过3万台。而且和人形机器人相反,四足机器人的收入里,商业消费的占比已经超过了科研教育,成了最大的收入来源。从几千块的消费级机器狗,到十几万的工业巡检机器人,不管是普通家庭、科技爱好者,还是电力、石化企业,都在买单。
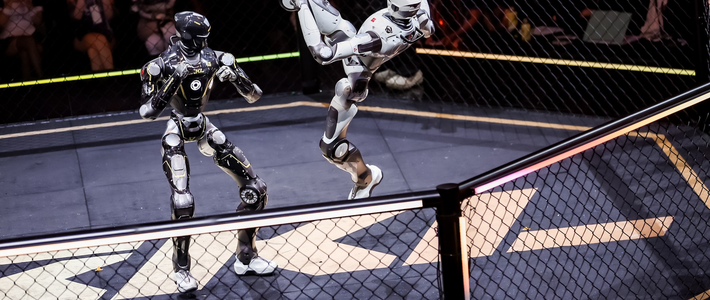
人形机器人这边,宇树也在往消费市场走。2.99万起的H1机型,已经吸引了全球上万名开发者和科技爱好者;2026年春晚亮相之后,它的商用展演订单直接暴涨了830%,就连63万一台的高端机型,上线几分钟就被秒空。
那回到最开始的问题:宇树机器人,终究是实验室的狂欢吗?
现在下结论,还太早。
5500台的销量,不是数字游戏,是中国机器人行业实打实的进步。要知道,几年前,人形机器人还是国外巨头的专属,一台动辄几百万,现在宇树能把价格打到几万块,还能实现量产交付,本身就是了不起的突破。那些进了实验室的机器人,也不是在吃灰,它们是整个人形机器人行业成长的必经之路。
但我们也要清醒地看到,实验室从来不是机器人的终点。一台机器人的价值,从来不是它能在春晚上跳多整齐的舞,也不是它能在实验室里跑多快,而是它能不能走进工厂,帮工人干活;能不能走进家庭,帮普通人分担家务;能不能在那些人去不了的危险地方,真正替人解决问题。
狂欢总会过去,只有真正能解决刚需的产品,才能走到最后。宇树已经拿到了销量的第一,接下来,它要答的,是“机器人到底有什么用”这道更难的题。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案