










9
7
同样是躺平,为什么有人每月 2000 够活,有人 2 万都不够?
2026-09-14 13:29:14
很多人会有一个疑问: 同样是不上班躺平,人与人的开销差距为什么能差 10 倍?
核心根本不是 “能不能吃苦”,而是 4 个刚性变量:有没有房子、在哪个城市、几口人、欲望底线。
✅ 每月 2000 元:极简躺平模式
前提:老家县城自有住房,无房贷,单人生活。
伙食:三餐自己买菜做饭,每月 1000 元,蛋奶蔬菜都有,很少外卖外食
水电燃气物业 + 话费网费:400 元
日用品、理发、小病买药:400 元
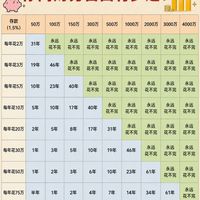
社交娱乐:几乎无额外消费,不买新衣服,很少聚餐 合计刚好 2000 元 / 月。 这种生活,温饱无忧,节奏很慢。按 1.5% 存款利率,一年只需要 2.4 万利息,本金只需要 160 万就能做到 “利息覆盖开销,本金不动”。 但缺点很明显:不能大病、不能旅游、不能有额外大额支出。
✅ 每月 8000 元:舒适单人躺平
前提:二线城市自有住房,无贷款,单人。
伙食:日常自己做饭,每周可以外出聚餐 2 次,每月 3000 元
水电物业、社保、体检:2000 元
交通、衣物、兴趣爱好、短途出行:2000 元
医疗备用金:1000 元 合计 8000 元 / 月,一年开销 9.6 万。想要靠利息躺平,本金至少需要 640 万。 日子比较松弛,想吃什么不用反复比价,每年可以安排 1-2 次国内旅行,生病也有一点缓冲空间。
✅ 每月 20000 元:家庭品质躺平
前提:一二线城市,夫妻两人,有房无贷。
伙食 + 外出就餐:5000 元
两个人社保、体检、医疗储备:4000 元
养车、人情往来、衣物护肤:4000 元
旅行、兴趣、电子产品更新:4000 元
应急备用金:3000 元 合计 20000 元 / 月,一年要花 24 万。按 1.5% 利率,本金需要 1600 万,利息才能覆盖支出。 可以维持体面的家庭生活,想吃就吃,每年出门旅游,应对普通的意外开销。 一旦叠加孩子教育或者房租,2 万都很容易不够花。
一张对比表
躺平档位 | 月开销 | 核心前提 | 每年总花费 | 需要本金(年利率 1.5%) |
|---|---|---|---|---|
极简单人 | 2000 元 | 县城自有房,单人低物欲 | 2.4 万 | 160 万 |
舒适单人 | 8000 元 | 二线自有房,偶尔聚餐旅行 | 9.6 万 | 640 万 |
品质家庭 | 20000 元 | 一二线,夫妻二人有房无贷 | 24 万 | 1600 万 |
备注:测算仅静态参考,未计入长期通胀、重大疾病等一次性大额支出。
总结
躺平的成本,最大的开销从来不是吃饭,而是住房成本、家庭人口、还有你的欲望。 同样是不上班: 老家有房单身,2000 就能稳住基本生活; 大城市租房 + 养娃,2 万都捉襟见肘。
财务自由不是一个固定的数字,是你的资产匹配你的生活需求。 欲望越低,躺平门槛越低;一旦拉高生活标准,本金门槛会成倍上涨。
💬 想问大家:如果不用上班,你心中理想的躺平生活,每月预算多少合适?













爱吃萝卜爱吃鱼
校验提示文案
菜嘘东
校验提示文案
值友9808963423
校验提示文案
zhang80216
校验提示文案
值友1824674854
校验提示文案
值友1824674854
校验提示文案
菜嘘东
校验提示文案
zhang80216
校验提示文案
值友9808963423
校验提示文案
爱吃萝卜爱吃鱼
校验提示文案