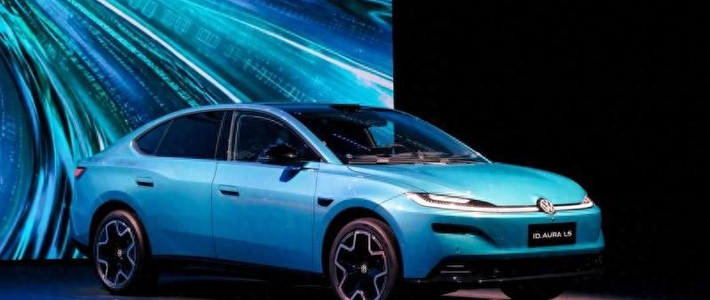
10月28日,大众把首届"集团(中国)技术日"开在合肥,喊出"深耕中国,共赢全球";第二天10月29日,集团前三季度业绩出炉,全网标题齐刷刷是"排放门以来最大季度亏损"。一条是自救路线图,一条是十年最惨成绩单,挤在同48小时里刷屏,很多人第一反应是慌:大众是不是快不行了?手里的车还能开吗?看中的新车还能不能买?
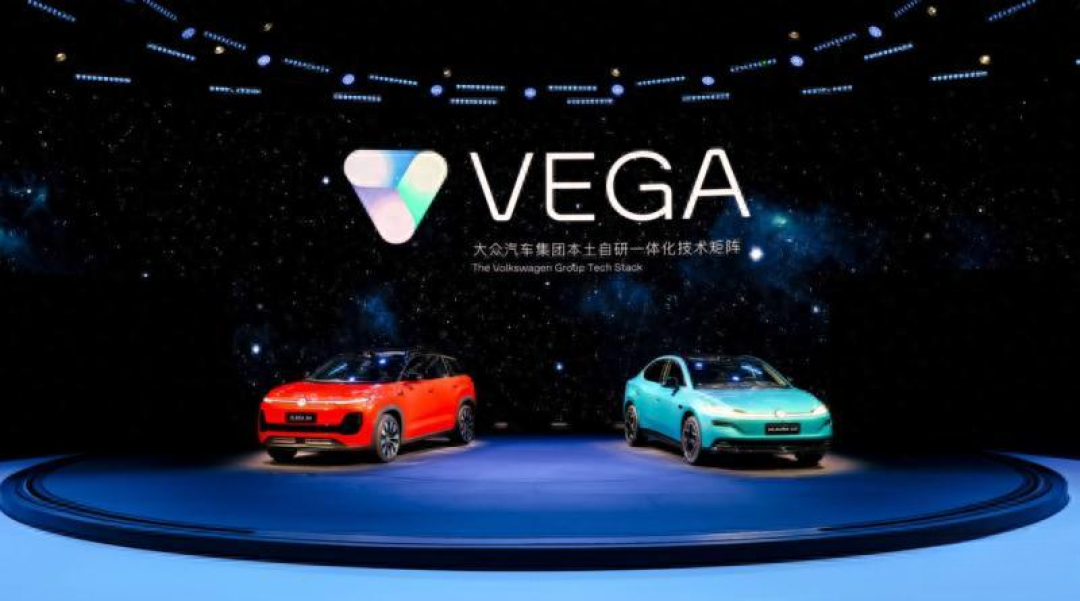
先别站队。这篇把财报里最容易读反的几组数字拆开对齐,再把技术日重排成一张"等还是买"的时间表。你只需要带着三个问题来看:亏损是不是经营塌了、销量数字为什么有两个版本、以及这张时间表跟你的钱包有没有关系。
一、59亿欧元营业亏损,恰恰不是"卖车亏掉59亿"
Q3单季营业亏损59亿欧元、创2015年排放门以来最大——这是路透社口径,也是这两天流传最广的数字。 但它旁边站着另一组更重要的数字:微博
财经博主"车扯"创始人王冬的拆解写得直白:本次亏损源于80亿欧元一次性计提损失,而且集团本月早些时候已经预告过将产生约100亿欧元一次性支出、提前下调了利润率预期,投资者对这份亏损财报反应相对平稳。微博
新华财经给了剔除口径:前三季度特殊项目合计87亿欧元,其中78亿发生在Q3;剔除特殊项目后,集团前三季度营业利润仍有88亿欧元,营业利润率3.8%。新华财经
财联社进一步点名了大头:特殊项目里包括保时捷商誉减值64亿欧元;Q3税后亏损27.2亿欧元,而上年同期是盈利34.1亿。财联社
翻译成人话:这次"创纪录亏损"主要是给过去的账(主要是保时捷的商誉)一次性计提埋单,是会计确认,不是这季度卖车真亏出59亿现金。但也没到可以放心的程度——3.8%是剔掉包袱后的真实核心造血水平,CFO安特利茨自己都承认"这个水平不足以支撑我们持续为未来加大投入",并确认了规模约310亿欧元的全面降本方案。 前九个月整体营收2334亿欧元、同比-2.2%,营业利润只剩7100万欧元、同比-98.7%,全年指引则是营收约3150亿欧元、营业销售回报率最高只有1%。 一个曾经的利润率4%-5.5%选手,把未来一年押在1%上,这才是财报里真正需要皱眉的地方。财联社界面新闻
二、"590万"和"601万"不是打架,是两个口径在刷屏
这两天你会刷到两个"前三季度销量",别当成两条新闻:
界面新闻快讯写的是销量590万辆、同比-10.6%。界面新闻
财联社写的是向客户交付约601万辆、同比-9%。财联社
同一份业绩公告,销售口径和交付口径各取一数字,跌幅本身也有0.6个百分点差别。类似的还有营业利润,有媒体写"1亿欧元"、有媒体写"7100万欧元"——就是0.71亿的四舍五入,不是两组数据。信息过载的坑往往就在这种地方:跟着带节奏的标题慌一轮,慌完发现数字都对不上,于是干脆不信了。这条内容替你做的,就是把同一场发布会的所有流传版本对齐成一张账。
三、反证信号:不是没人买大众,是大众的老利润率卖不动了
如果只看"在华暴跌",容易得出"大众没人买了"的过头结论。证据不支持:
欧洲市场新车订单同比+4%至300万辆,其中纯电车型订单+39%,截至9月底订单储备约110万辆、纯电占比约40%。 愿意下单的人还在,只是大众得卖更便宜的车。财联社
中国这边,一汽-大众ID.AURA T6以12.99万起的首销月锁单33022台。 而大众中国技术日当天又交出了13款新车的排产节奏。知乎
真正的病灶在于:中国消费者转向技术更先进、价格更优的自主品牌,削弱了大众的"市场主导地位"。 而电动车单车利润低于燃油车,降价保份额反过来挤压利润。 CFO的原话是"必须从根本上重组商业模式",配合已通过的裁员10万人、考虑关闭德国工厂的方案。微博微博
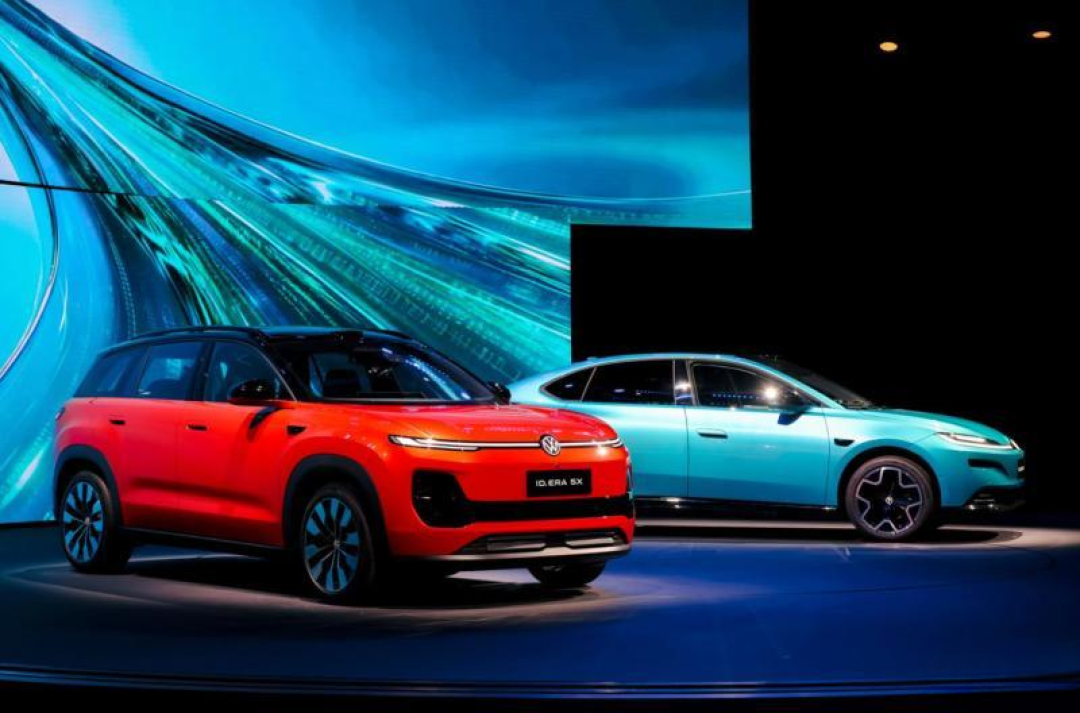
这轮刷屏里跟钱包最相关的信号反而在成交端:小红书上"销售离职说大实话"的购车攻略被收藏上千次,有首购用户报出帕萨特16.8万谈价引来近百条评论围观还价。 B站车商自述一台速腾赔近9000元。 终端价格倒挂,说明压力已经从品牌传导到库存。对买家这是捡便宜窗口,对老车主是残值警报。另有一条持续负面要盯着:迈腾车主因4S店变速箱维修问题公开投诉到@大众中国董事会,售后信任在这种时刻是经不起第二次翻车的。小红书哔哩哔哩
四、把技术日重排成一张"等还是买"的时间表
10月28日合肥发布的VEGA技术矩阵(整车平台+电子电气架构+ADAS),官方称大众由此成为在华唯一拥有本土完整自研技术矩阵的外资车企,按发布方口径拆成时间线,就是一份现成的决策依据。第一财经
2026年(今年能买到):与地平线合资的酷睿程(CARIZON)L2++级HS8方案,将搭载至大众在华三家合资企业的七款新车;10月26日合肥已取得L3自动驾驶道路测试牌照,开展实路测试。 CEA架构已发布,实行每三个月推送重要软件更新、每两年大版本升级;年底在华生产车型出口将拓展至墨西哥、埃及、越南等七个海外市场。第一财经
2027年(等平台的):CEA架构升级,完成L3自动驾驶技术就绪;推出850伏快充技术;CMP平台主攻A级主流市场,CSP定位全尺寸旗舰、覆盖纯电/插混/增程。
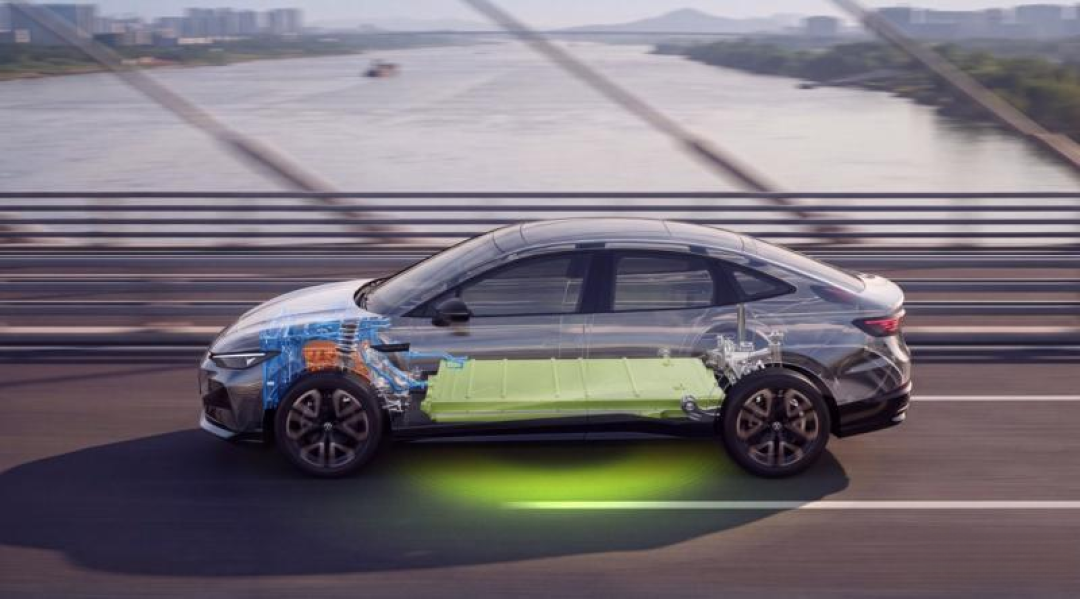
2029年(更远期的):CEA3.0赋能L4级自动驾驶开发;界面新闻证实集团正研发"最高可支持L4级自动驾驶能力"的系统级芯片C7H。界面新闻
2030年前:南美将首个引入这套中国研发技术,后续集团还计划把技术方案拓展到南非等市场。第一财经
结论强度点到为止:这份时间表目前是"规划",L3路测刚起步,2027年L3"就绪"到"可交付可体验"之间还有官方没有明说的距离——但它至少回答了一个问题:大众现在的新车不是末代产品,而你的钱该按哪个节点花。
五、三类人,三种带法
手里的燃油老车/ID车主:不必为一份含一次性计提的亏损财报担心售后断供——剔除特殊项目后集团前三季度还赚88亿欧元,养得起体系。你真正该盯的是新车终端降价对二手残值的传导:速腾单车赔9000元那种倒挂,早晚会压到你那台的挂牌价上。继续观察:各季度二手车商大众系收车价、本地4S网点开关。
观望中的准车主:今年就想上车,认准已官宣的HS8智驾上车名单(三家合资、七款新车),这是2026年"买到手就是新一代"的硬指标;不急着用车、等L3和850V快充的,锚定2027年CEA升级,你现在等的是平台,不是品牌的生死。
打算换车出掉大众的人:在华销量-10.6%说明"大众保值"的旧共识在松动,原则上越晚卖越亏;但年末冲量+置换补贴季又是实打实的卖车好窗口。两本账对着算:残值预期损失 vs 当前补贴力度,再决定是赶这班车还是等明年。
最后留四个继续观察的信号,够你判断这份"自救路线图"是真兑现还是发布会话术:约310亿欧元降本方案会不会再爆新数字、七款HS8车型的实际交付转化、2027年CEA升级是否如期、以及大众中国Q4批发的走势。证据只能带到这里——财报是财报,路线图是路线图,钱要按自己那档的时间点花。
(数字口径说明:营收2334亿欧元、营业利润7100万欧元/-98.7%来自集团前三季度业绩通报,财联社、界面新闻均有报道;590万辆为销售口径、601万辆为交付口径;88亿欧元及3.8%为新华财经引用的剔除特殊项目口径;保时捷商誉减值64亿来自财联社;"59亿亏损源于80亿一次性计提"为微博车评人转述,与新华财经"87亿特殊项目(78亿在Q3)"为不同信源的不同表述,均按公开报道照录。)