













13
10
Oatly的百亿估值和它的中国时间线,重新看燕麦奶的资本故事
2026-10-26 11:18:52
0点赞
0收藏
0评论
Oatly在2021年IPO时把自己的估值推到了150亿美元,发行价定在17美元上限,开盘当天市值一度冲到更高。对于一个卖燕麦奶的瑞典公司来说,这个数字在当时的植物基热潮里被当作“品类爆发”的证据:燕麦奶不是小众替代品,它可以支撑一个百亿美元级别的上市公司。几年后再回头看,这个估值既是Oatly的高点,也是整个植物奶赛道情绪最饱满的时刻。
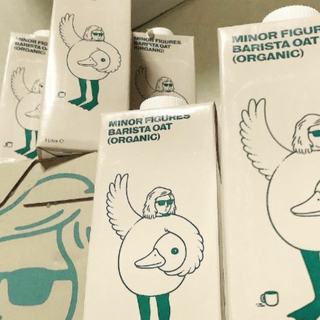
Oatly的故事线可以分成三段。第一段是品牌重塑:2010年代,Oatly把自己从“瑞典乳品替代品”重新定位成“反牛奶的燕麦公司”,用挑衅性的包装文案和咖啡师渠道切入精品咖啡场景。第二段是资本化:2021年纳斯达克上市,估值超过100亿美元,募资超过14亿美元,成为“燕麦奶第一股”。第三段是上市后的现实:营收增长放缓、亏损持续、股价从高点大幅回落,植物基饮品的整体增速没有兑现上市时最乐观的预测。这三段并不矛盾——一个品类可以从边缘走向主流,同时一家公司在资本市场的定价远高于它当时的盈利能力。
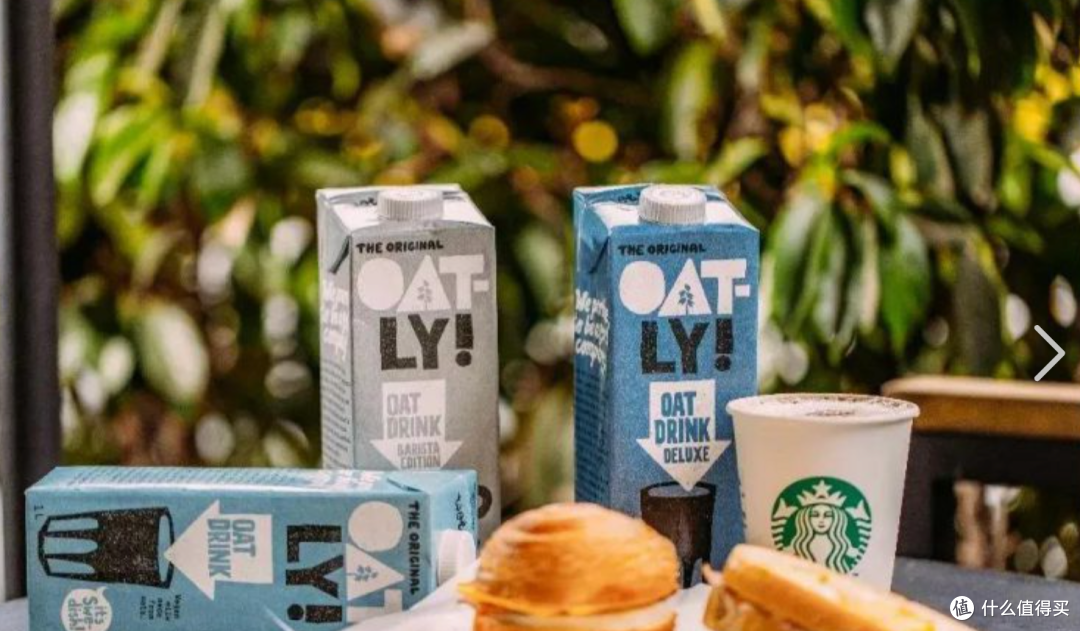
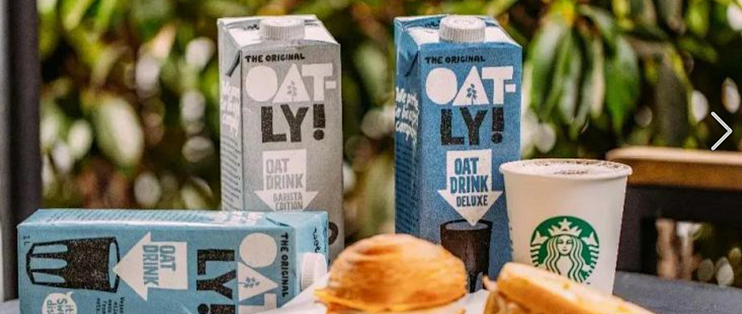
中国在这条故事线里的位置需要单独说。Oatly进入中国市场的时间是2015年,早于它在美国IPO六年。最初的做法不是直接铺零售,而是走精品咖啡渠道:让咖啡师用Oatly替代牛奶做拿铁,用“燕麦奶和咖啡更搭”的口感差异建立认知,再逐步扩展到星巴克等连锁渠道和零售端。这个“从B端咖啡场景切C端”的路径在Oatly的中国叙事里被反复强调,因为它解决了一个品类早期的核心难题:消费者不知道燕麦奶是什么,但咖啡师知道怎么用它。到2020年前后,Oatly在中国已经进入了数千家咖啡馆和精品超市,燕麦拿铁成为一部分城市咖啡消费者的默认选项。
Oatly在中国面临的竞争环境和欧美不同。中国市场没有经历过“牛奶替代品”的长期品类教育,燕麦奶的崛起更多是跟着咖啡文化一起发生的,因此它的场景绑定非常具体:燕麦奶=咖啡伴侣,而不是早餐桌上的独立饮品。这个绑定带来了早期的快速增长,也限制了后来的品类扩展——当咖啡渠道的渗透率达到一定水平,增长就需要来自零售端和更广泛的饮用场景,而后者需要和豆奶、杏仁奶、以及本土植物蛋白饮品竞争,价格敏感度更高,品牌忠诚度更低。
把Oatly的估值曲线和中国时间线放在一起看,得到的不是“成功”或“失败”的单一判断,而是一个品类资本化的典型剖面:一个品牌可以在一个区域市场(中国)用渠道策略建立品类认知,同时在公开市场承受远高于品类实际增速的估值压力。150亿美元的IPO估值反映的是2021年植物基赛道的集体预期,而不是Oatly在中国或任何一个单一市场的当期利润。中国市场的早期进入(2015年)给了Oatly一个先发位置,但先发位置能否转化为持续的品类护城河,取决于它能不能在咖啡场景之外找到第二个同等强度的使用理由。到目前为止,燕麦拿铁仍然是那个理由,而一个品牌如果只有一个理由,它的估值故事就始终需要下一章来续写。