一、跌到不敢信,威圈的第一反应是"我买到假酒了?"
今年夏天起,B站和小红书上的苏格登内容变了味。6月开始,一条接一条的"捡漏"标题冒出来:“你们知道苏格登12年跌到什么程度了吗?”、“捡漏价闭眼入,苏格登21年!”、“入门单一麦芽苏格登12年,现在是真的很划算”。哔哩哔哩
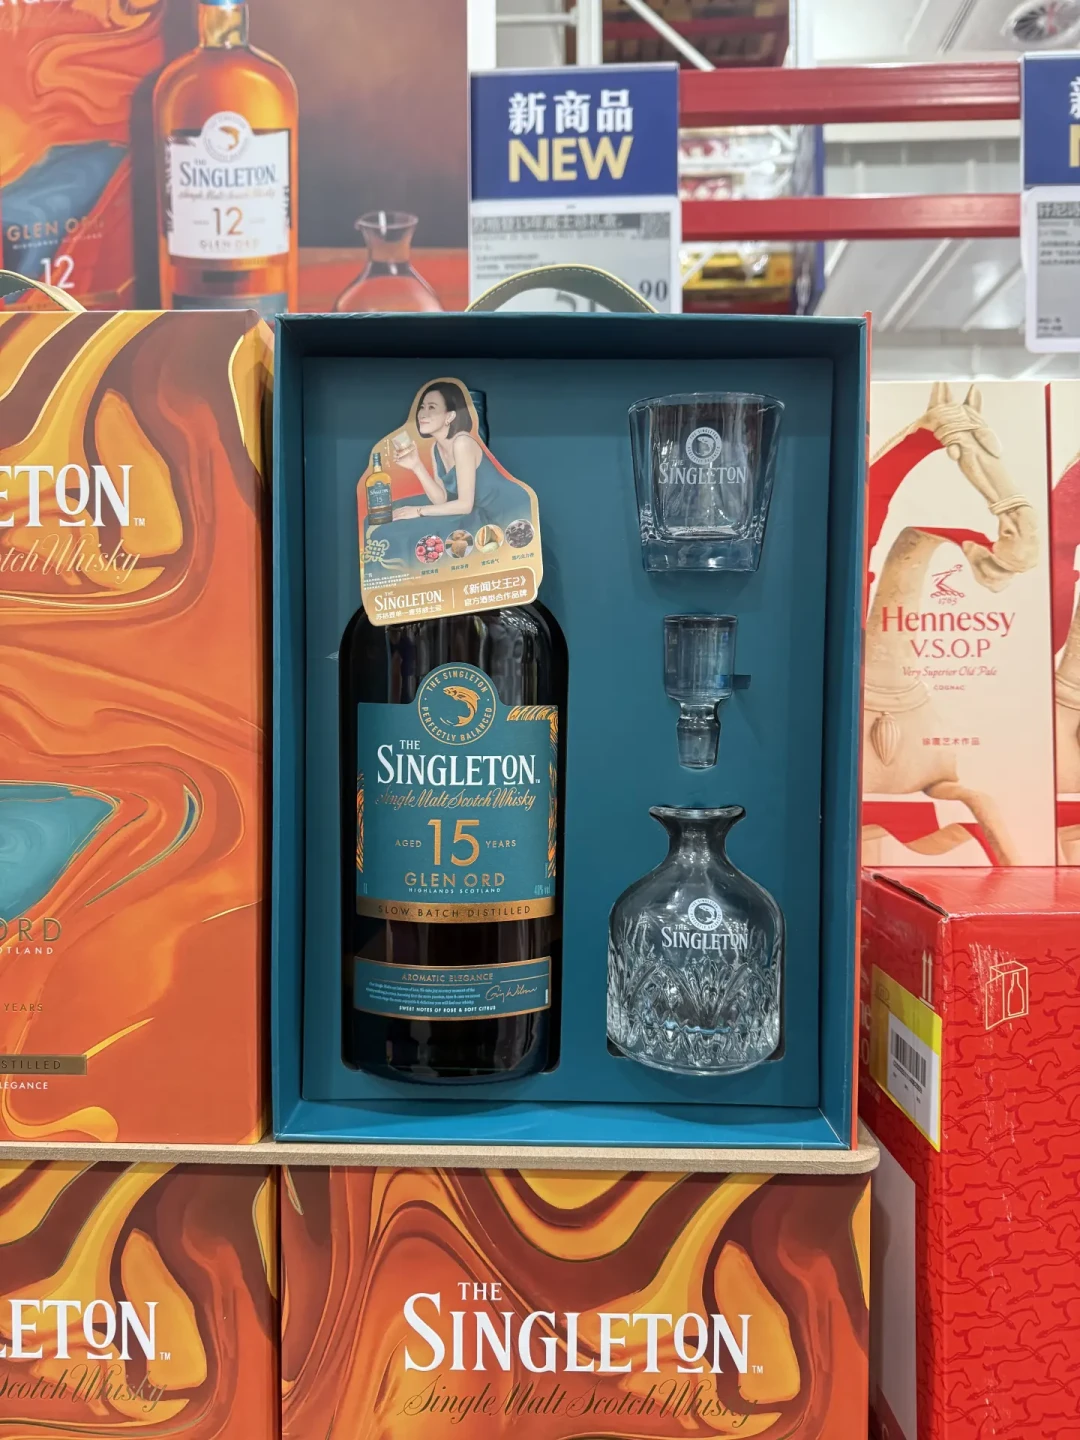
小红书那边的货架实录更具体:山姆1升装苏格登12年,有酒友晒单"还是1L装花了3张多,忍不住"。有人5月在长水免税拎回一支苏格登达夫镇15年1L装,购入价5百档。9月港版渠道挂出苏格登15年醒酒器礼盒,限时特惠668港币;知乎上15年700ml正装的口径,也已经变成"大概在300rmb左右"。小红书小红书知乎
威圈的第一反应不是抢,是慌。翻评论区最扎心的一条,出自山姆苏格登15年套装帖的评论区——这东西又不怎么好喝,又不值钱,有什么好抢?底下立刻有人回:我之前裸瓶没杯子260入的,每年照例在山姆买一支。同一条帖子里还有更冲的说法,指着礼盒骂"专门为中国人餐桌造的一瓶酒"。小红书
便宜到反常,大家本能先怀疑酒。但这次,酒大概率没问题——真正的答案,在一份威圈基本不会去翻的东西里:帝亚吉欧的财报,和它今年8月6日的资本市场日。
二、99%的威友不会翻的那张"进退表"
把公开信息按时间线摆一遍,你就明白货架上那些"历史低价"不是商家发善心:
全球在砍成本。 今年1月1日刚掌舵帝亚吉欧的Dave Lewis(媒体叫他"铁腕戴夫"),在8月6日的资本市场日端出完整方案:12亿美元重组投入,换未来三年10亿美元的成本瘦身;全球业务重组为23个国家或集群单元,印度首次从亚太区独立出来。他接手时,这家全球最大烈酒集团正处在业绩拐点上:2025财年净利润同比下滑39.1%,股价较2021年高点跌去近六成。界面新闻
中国洋酒是账上公认的拖累。 2026财年帝亚吉欧有机净销售额196.43亿美元、同比下滑2%;占全球净销售额18%的亚太区,上半年有机下滑11.1%,最近一个季度收窄到0.8%。收窄是真收窄,没转正也是真没转正。管理层在资本市场日承认:白酒之外的其他烈酒业务,在中国市场已经连续两年两位数下滑,距离回到增长区间尚有时日。
中国的应对是"单价下探、渠道下沉"。 尊尼获加推中国专供新品"耀澄"、定位年轻人鸡尾酒调饮基酒,主推迷你瓶和小容量产品,往便利店和即时零售铺,把场景从KTV夜店往家庭小酌迁移。翻译成人话:高价位的大酒走不动了,先保住"喝得上"。
中国资产一件件在过秤。 2025年水井坊营收从50多亿掉到30.38亿、下滑42%,净利缩水71%;Bloomberg报道帝亚吉欧已委托高盛和瑞银评估出售所持水井坊股份的可能性,CFO口头否认"从未提及相关处置计划"。
接盘者的姿态也把这张清单的基调说清楚了:8月15日,亚太区新任总裁Sujay Wasan到任,是个在宝洁干了近28年的渠道型经理人;而规划9年投8亿的云拓酒厂,第一批原酒刚入桶、离上市还有数年,对手保乐力加的叠川2023年就产品上市,按行业通行节奏领先至少3到5年。界面新闻

这些放在一起,就是苏格登的"为什么便宜":需求端在缩,品牌端的预算和资源在挪,渠道手里的存量在找出口。货架上的跳水价,是帝亚吉欧那份"进退表"打在终端的倒影。
但证据只能带你到这里。必须把两个概念分开:“洋酒卖不动"和"苏格登要退出中国”,前者是财报表述,后者没人说过。跌价不等于清退,更不等于断货——这个分寸,直接关系到下面三类钱该不该花。
三、三类钱:口粮可以囤,新品可以再等,"囤升值"请停一停
1)口粮党:现在的便宜是结构性的,囤自饮是成立的。
苏格登12年(雪莉版参考价268、700ml,行货跌进两百上下)、15年300档、山姆1L 3张多、免税1L 5百档——这些价格的底层逻辑是"存量在找出口",不是临期甩卖:威士忌装瓶即定型,40%的行货不开瓶放几年毫无问题。你囤的是自己未来一年喝掉的东西,不是理财。唯一提醒:1L装请按每周两三次、一两个月一轮的节奏去囤,别按"慢慢喝"去囤,囤错规格比囤贵价更浪费。小红书

2)追新党:桶实验系列可以再等等。
看广告位就知道资源往哪偏:这一年多,品牌声量全押在13年贵腐桶、16年慢焙这类"会讲故事的桶"上,常规线在货架上静默裸奔。而帝亚吉欧在华"主推—铺货—回落"的节奏已经被耀澄这类新品演示过:新款上半年集中打广告、维持定价,热度下来后渠道价自己找方向。不是不爱,是没必要在广告最响的时候付全款。双11和年底再看一眼13年、16年的实价不迟。
3)想囤升值的人:逻辑反了。
年份酒"升值"的前提是流动性,流动性靠品牌势能和接盘需求。财报里那句"中国洋酒连续两年两位数下滑",就是需求端的答卷;高年份从"抢不到"到"挂没人接",市场上半年已经演过一遍。900档的21年真买来喝,值;赌它涨回去再出手——你是在给一个正在"降本瘦身"的公司当战略库存。这一类钱,现在最不该花。
四、便宜原酒的另一面:SR桶强跌进300档,这倒是真的窗口期
整条价格带一起塌,连"从不打折"的桶强也在破位。
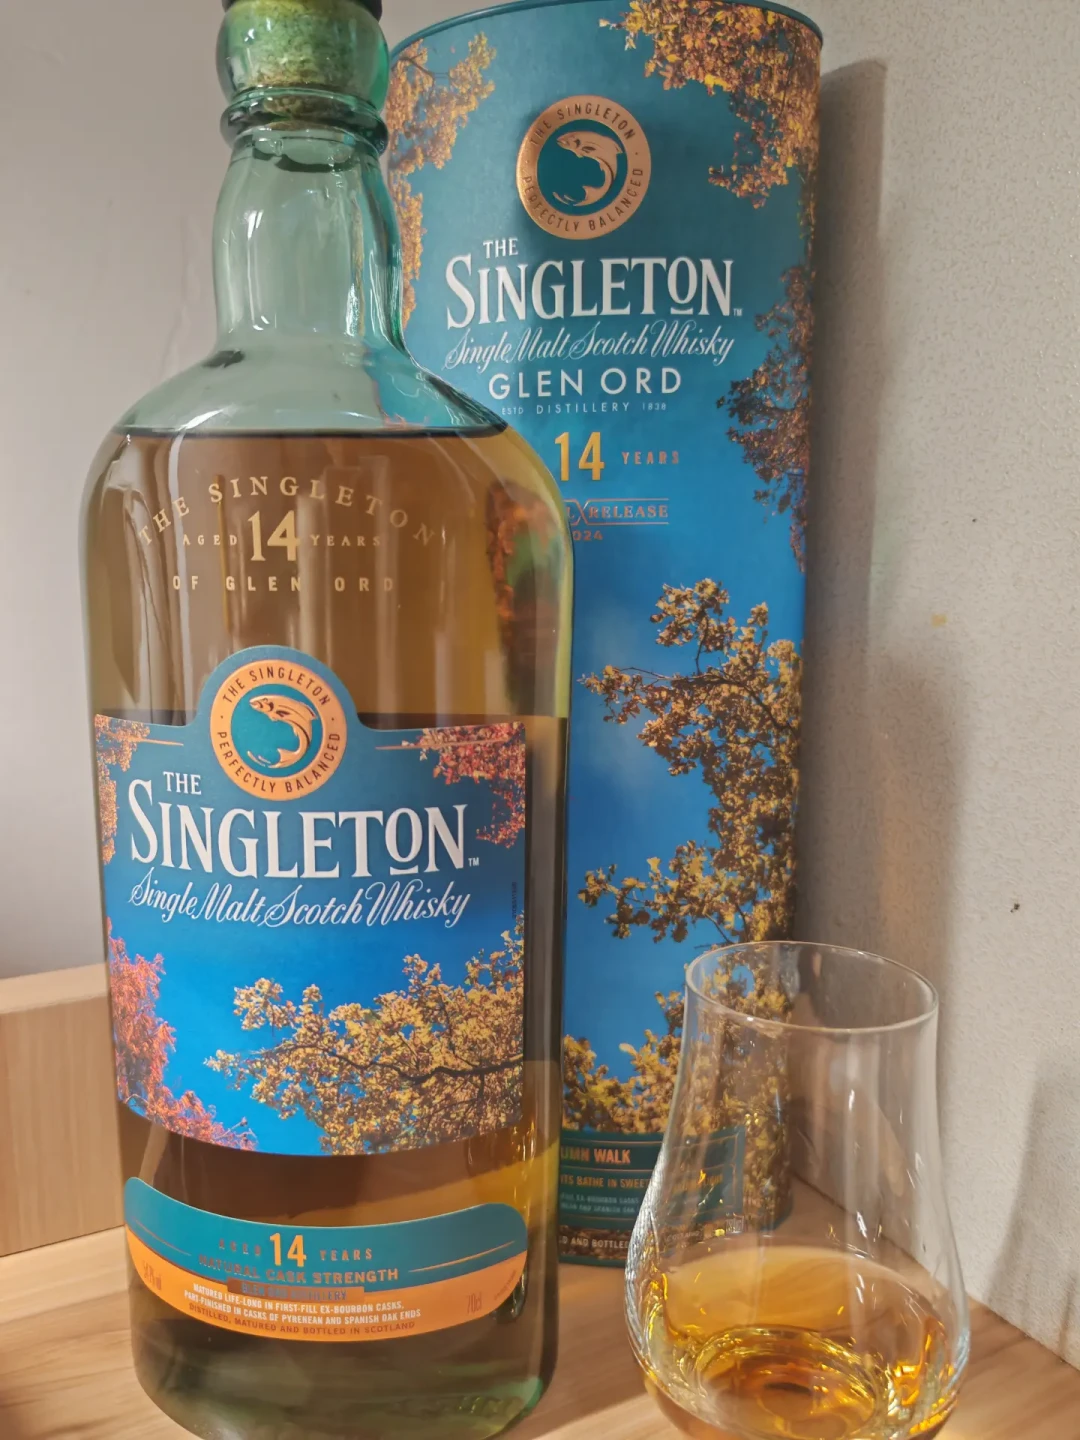
小红书上有酒友晒快团团389拿下的2024SR苏格登14年(57.4°原桶强度),“相当美丽的价格,根本不用犹豫”。知乎品饮帖里,54.6°的2021SR桶强再填美国橡木桶也出现在日常分享里。小红书知乎
对嫌正装"淡、平"的老酒友来说,这是历史上第一次能用三百多块、用口粮价的门槛喝到苏格登的桶强面——“好喝的只有桶强"这个说法,在社区里流传不是一天。但同样一句实话收尾:SR和IB这类小批量货,卖一瓶少一瓶,它解决的是"喝得好”,不解决"买得赚"——别把捡漏和收藏混在同一次下单里。知乎
五、盯住四个信号,比盯价格有用
今年秋季的帝亚吉欧SR名单里,还有没有苏格登。 在,说明品牌还在总部议程上,跌价就只是去库存;连续缺席,才说明资源真的在转走。
新总裁到任后的第一次中国市场表态和FY27财报。 官方目前给2027财年的展望是:有机净销售额基本持平——中国洋酒线还有没有增长叙事、押在哪个价位段,看管理层怎么说。界面新闻
水井坊出售风波的走向。 它不是和威友无关的财经八卦:外资酒业在中国的资产重排,先动谁,就决定后面的货往哪个渠道、哪个价去倾。
双11之后回看15年裸瓶价。 还压在300以下甚至往下磨,说明渠道去库存没结束,口粮党可以继续挑;一旦悄悄回升,这轮窗口就是在收口。
六、最后
这轮苏格登的便宜,不是哪家店的促销,是"需求+投入"两头账一起变动的结果。对每天想喝一杯甜水口粮的人,这是过去二十年最好的时候;对想把酒当理财的人,这是最坏的时候——同一张价格牌,两个方向。看懂了"进退表"再下单,你才能做到:买了,之后继续跌,也不慌。