









8
7
9月30日起,花呗、白条、月付等金融产品不能直接付款了?
2026-09-16 18:44:18
2点赞
5收藏
1评论
最近,朋友圈、各大短视频平台都在转发一张图片:9月30日之后,花呗、白条以及各大平台月付将要退出付款选项。
很多朋友看到这条消息,第一时间会想到:以后花呗、白条是不是不能直接用来付款了?产品是不是要停用了?这件事对我们普通人,尤其是已经背负债务的人会带来哪些影响?
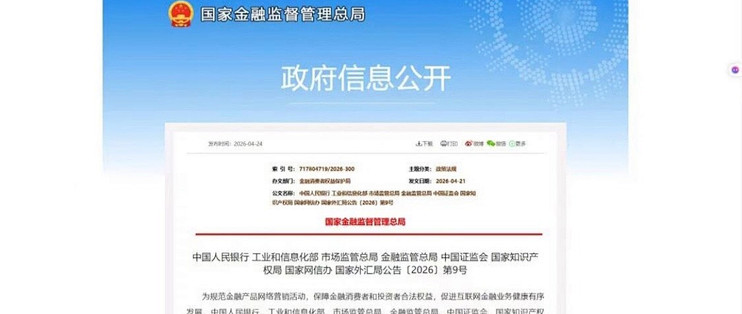
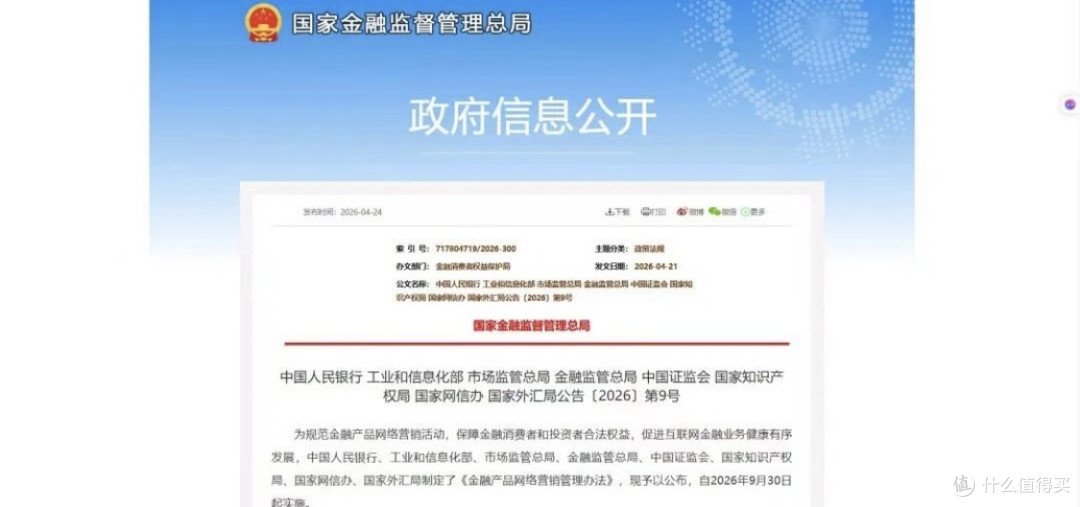
网上大量的解读为了博取流量,刻意放大效果,很多说法并不准确。今天抛开所有博眼球的噱头,对照八部门联合发布的《金融产品网络营销管理办法》(2026第9号公告),客观完整地拆解这条新规。
一、新规核心内容,到底改了什么?
这份由央行等八部门联合印发的新规,将于2026年9月30日正式实施。其中第十二条,就是这次所有调整的核心依据:
非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。
不少人接触相关条文时都感觉内容不好理解,我把内容拆分,逐一给大家解释透彻。
首先,这条规则约束的对象是非银行支付机构,管控的场景,就是我们网购下单最后一步的收银结算页面。
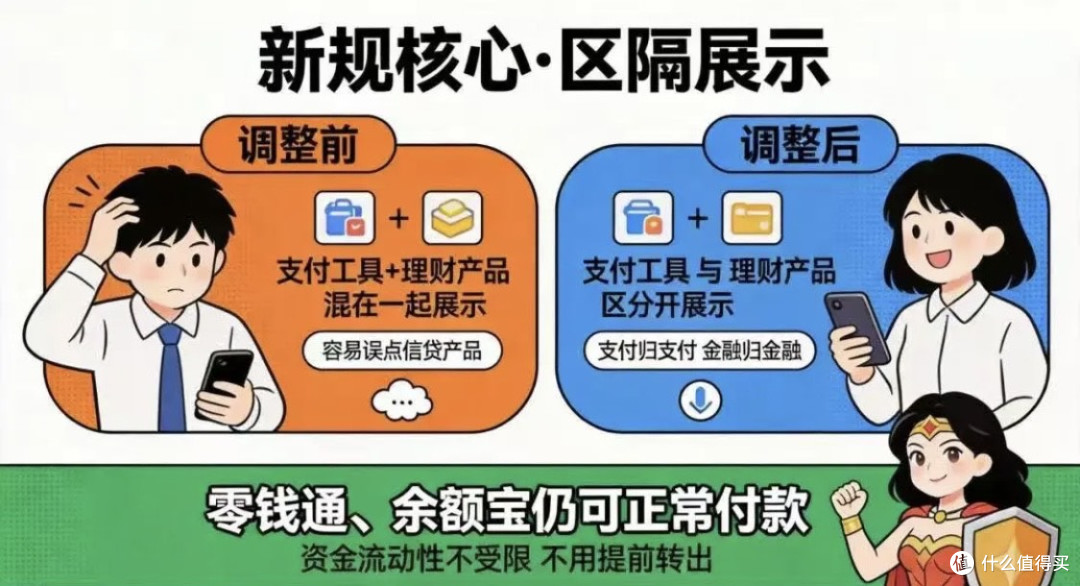
银行卡余额、账户零钱属于自有资金的支付工具;花呗、白条、各类平台月付,本质上属于消费信贷产品。这两类产品本身属性完全不同。过去很长一段时间,平台直接把信贷产品和普通支付方式放在同一个选择列表里,很多消费者在结账的时候,根本没有意识到自己不是在花自己的钱,而是在借钱消费。
新规最核心的变化就是:信贷产品不能够再和银行卡、账户余额等自有支付方式,并列展示在主收银页面。并不是关停花呗、白条、各类平台月付,也不是彻底禁止大家使用这类信贷产品。
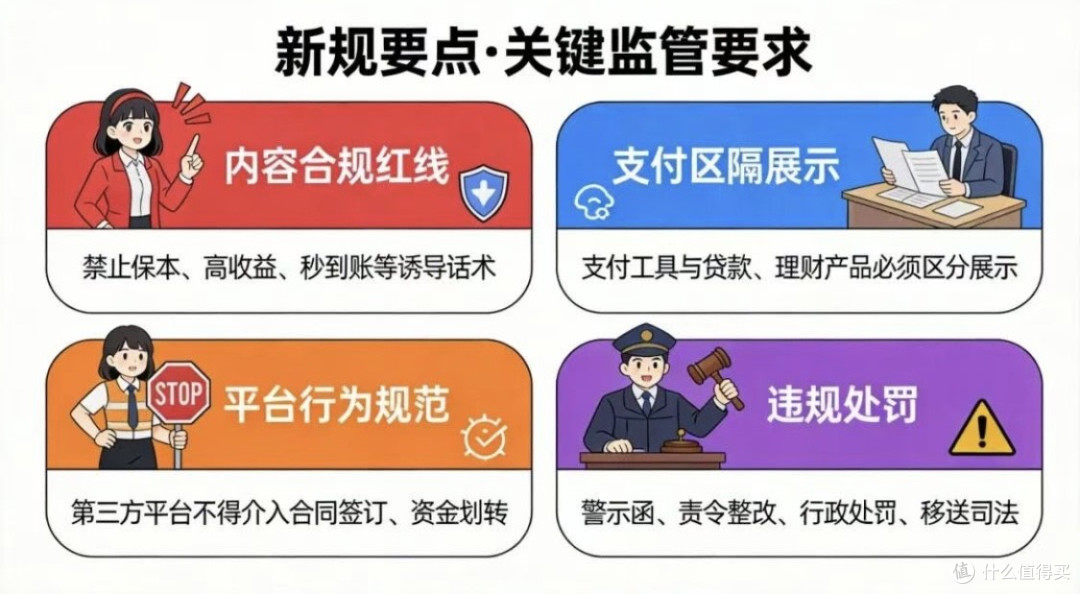
平台如果继续提供该信贷服务,必须放置在独立的信贷专区,需要用户主动进入专区之后,才能够选择使用。同时,支付机构不得在结算页面,通过优惠券、弹窗、默认勾选等方式,对信贷产品进行营销和诱导。
还有两个边界,大家一定要记牢,避免被网上碎片化的内容误导:
第一,本次整改只针对收银台页面的产品展示以及营销行为。金融机构自身运营的自营金融专区,仍然可以合规展示相关信贷产品;
第二,本次新规不会改变已经签订生效的借款协议,产品借款、还款的基础功能,不会因为这次页面调整发生任何改动。
监管出台这项政策的初衷非常明确:划清支付工具与信贷产品的边界,减少平台对于超前消费的诱导,避免消费者在结账的一瞬间无意识产生借贷行为,保护普通消费者。
二、新规落地之后,会对哪些人产生影响?
本次调整仅仅是收银台展示规则的整改,并不会直接改变大家已经形成的存量债务,但是对于不同的人群,带来的影响会有明显区别。
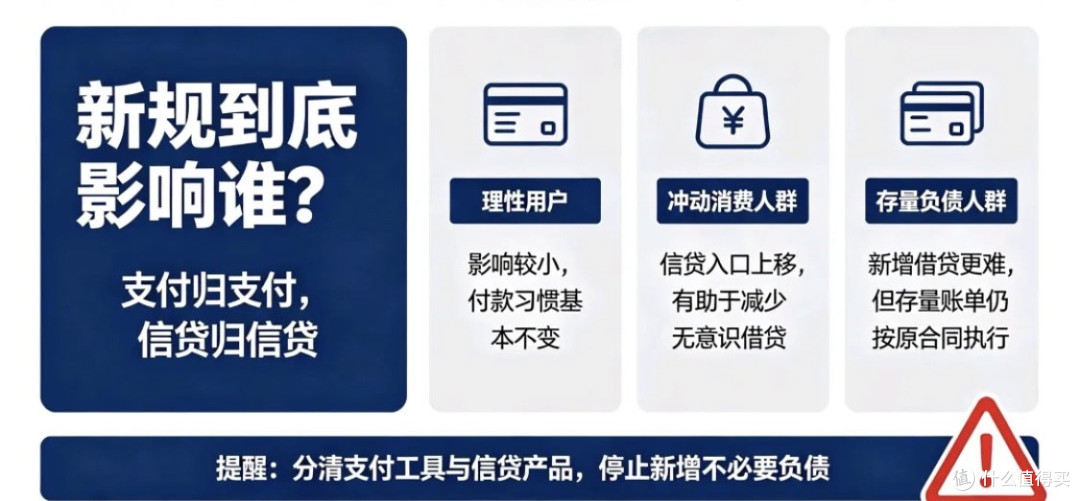
对于没有负债、消费习惯比较理性的群体来说,这次调整几乎不会有任何感受。平时消费付款本来就优先选择银行卡或者账户余额,收银页面如何调整,都不会改变原本的消费选择。
真正会受到间接影响的,是习惯冲动消费,结账随手就选择各类信贷产品的人群。
当信贷选项不再直接出现在第一层付款页面,多了一步主动进入专区选择的操作,相当于设置了一道心理缓冲门槛。很多人在结账的时候,不会下意识直接选择借贷消费,会停下来思考,这笔开销是否真的有必要通过借钱来完成,从源头上减少在不知不觉当中累积负债的情况。
对于已经背负债务,正在规划逐步上岸的朋友,这里客观说明:这条新规不会调整存量债务的相关规则。
已经生成的账单、分期协议全部按照原有合同执行,还款入口保持不变,征信报送、违约处置等各项规则,都不会因为收银页面调整而变化。新规主要作用,是预防未来新增的冲动负债,它无法解决已经产生的债务问题。
简单概括一句话:新规管的是以后要不要新增借贷,不会改变过去已经产生的债务。
三、结合本次落地的新规内容,为大家整理出三条务实的提醒参考
针对这次监管层面的调整,在这里给所有读者三个中肯的建议。
第一,分清支付工具和信贷产品的本质区别。
经过本次整改之后,我们心里要建立清晰认知:余额、银行卡属于支付工具;花呗、白条、各类月付属于贷款产品。只要选择使用,本质就是向机构借款,需要承担对应的还款责任,不要因为操作便捷,忽视背后潜在的债务压力。
第二,身上已有负债的朋友,可以借此机会梳理个人信贷情况。
如果你当下已经存在比较大的还款压力,可以趁着这次调整,梳理清楚自己名下所有先买后付、平台月付类产品。非必要的授信可以直接关闭,从根源上避免继续新增负债。想要走出债务困境,首要前提一定是停止继续透支。
第三,识别不合规的营销行为。
新规正式落地之后,如果在结算页面看到信贷产品依旧和银行卡、余额并列摆放、系统默认勾选借贷支付、弹窗诱导开通信贷产品,这类行为已经属于违规操作,可以保存相关截图,向监管部门反馈。
写在最后
支付归支付,信贷归信贷,其本质属性完全不同。
这次八部门出台新规,本质是一次行业纠偏。监管并没有全盘否定消费信贷,只是不再允许信贷产品伪装成普通支付选项,在结账场景持续诱导消费者。
外部制度能够设置行为门槛,但是能否管理好自己的财务状况,最终决定权始终掌握在我们自己手里。依据自身收入情况合理安排开销,管控非必要的超前消费,这才是远离债务陷阱的根本性举措。











sjs14hy
校验提示文案
sjs14hy
校验提示文案