









34
12
众民保再度升级,盘点2025最新免健告/宽松健告医疗险
2025-07-05 12:25:08
1点赞
0收藏
0评论
 大鱼测评第1415篇原创
近年来,医疗险市场经历了一些明显的结构性变化。传统的医疗险产品虽然在保障责任和定价机制上较为成熟,但疾病年轻化趋势的加剧以及体检普及化带来的健康异常检出率上升,使得大量潜在投保人群因医疗险严格的健康告知要求被除外承保或直接拒保。
面对庞大的市场需求缺口,保险公司也纷纷探索产品创新路径。近年,市场上涌现出了一批以“健康告知宽松”或“免健康告知”为特点的新型医疗险产品,旨在覆盖既往被传统医疗险排除的亚健康及慢性病人群。这一趋势不仅拓宽了可保人群范围,也反映了保险行业对普惠性保障的进一步探索。
除了一马当先的众安保险和平安健康以外,今年也有各家公司陆续推出了自己的简易告知/免健康告知/承保部分既往症的医疗险。然而,健康告知的放宽是否意味着保障质量的同步提升?此类产品的责任范围、续保稳定性及理赔体验仍待市场检验。
今天,我们就来盘点点评一些市场主流的简易核保医疗险产品,希望可以给大家提供一些投保参考。
01.
众安众民保系列
众安保险作为医疗险行业创新的先行者,算是开创了"带病投保"的先河,从3年前推出第一款,此后也在持续迭代产品形态,逐步扩大可保人群范围,凭借先发优势迅速占据市场主导地位。特别是今年2月推出的众民保·中高端,责任有优势,准入门槛低,一下子引爆了免核保医疗险的火热投保氛围。接下来几个月的时间,众安在简易核保医疗险领域也占据了极大的市场份额,充分验证了市场对此类产品的旺盛需求。
众安2款免健康告知的医疗险分别为众民保·百万医疗2025和众民保·中高端医疗险,两款产品最大的优势在于不设置健康告知,无论曾经是否有过住院记录、就医记录或是异常检查记录的情况都可以直接投保,只针对明确列出的5类重大既往症和投保前已经发生的意外事故免责,重大既往症可保不可赔,一般既往症可保可赔。详细的保障测评可以回顾:卖爆的众安众民保,体况人士的白月光,2款如何选
1、众民保·百万医疗2025:
众民保·百万医疗险2025,在2025年7月2日,也就是今天正式升级发布了众民保·百万医疗2025版,相较于上一代,加量不加价:新增一般外购药械、住院前后门急诊等实用责任和慢病原研药在线问诊药品费用医疗保险金可选责任,家庭共享免赔额,同时将增加无社保费率,也就是说无社保人群也可以投保众民保·百万医疗险2025了。
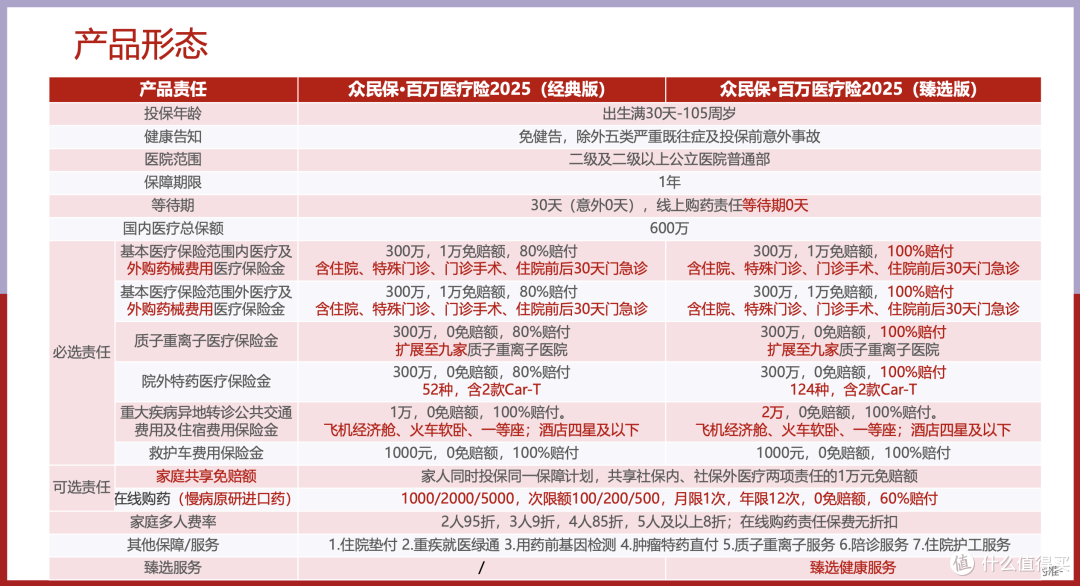
主要特点:
保障年龄最高可保105岁,是同类型医疗险产品中可保年龄最高的。由于免赔额设置了社保内1万、社保外1万,整体费率在同类型百万医疗险中相对便宜。适合因身体和职业原因买不到商业医疗险、又看中性价比的朋友(比如老年人),或是常规医疗险配置有责任除外用来组合搭配的朋友。
2、众民保·中高端医疗险:
主要特点:
众民保·中高端的医院院范围拓展了部分民营医院普通部、确诊重疾可拓展特需部、国际部、VIP部,外购药物器械不设清单,无社保人群也可以投保。由于设置了0-2万赔付50%,2万以上100%赔付的责任,使得众民保·中高端成为了今年这类医疗险产品的榜一大哥,投保过了30天等待期,就可以住院使用。在一定程度上也给因身体原因买不上商业医疗险同时又想要有更好医疗条件、更低报销门槛的朋友一个更多的选择。
但也需要说明的是,如果是为了钻空子产生了大量某一特定人群的密集性理赔,考虑到整个盘子的稳定性和绝大多数承保客户的保障利益,保险公司也可以针对部分疾病收紧重大既往症的定义。
既往症清单调整
众民保全系列产品于2025年7月2日全面更新:
除了众民保·百万医疗险产品升级到2025版外,众民保全系列产品的既往症清单会有所调整。特定既往症的更新,有些疾病做了合并,比如系统性红斑狼疮、溃疡性结肠炎、克罗恩病合并到了自身免疫性疾病、心肌梗死合并到了冠心病、脊髓肿瘤或占位,合并到了脊髓疾病。这些特定既往症,在升级前后的众民保都是可保不可赔的。
另外,也新增和删除了一些特定既往疾病,使得既往症的定义和范围更明确无争议:新增阿尔兹海默症,在升级前不属于特定既往症,升级后属于特定既往症不保;删除肺动脉高压、肝占位的既往症,在升级前的众民保不保,升级后属于一般既往症可保。
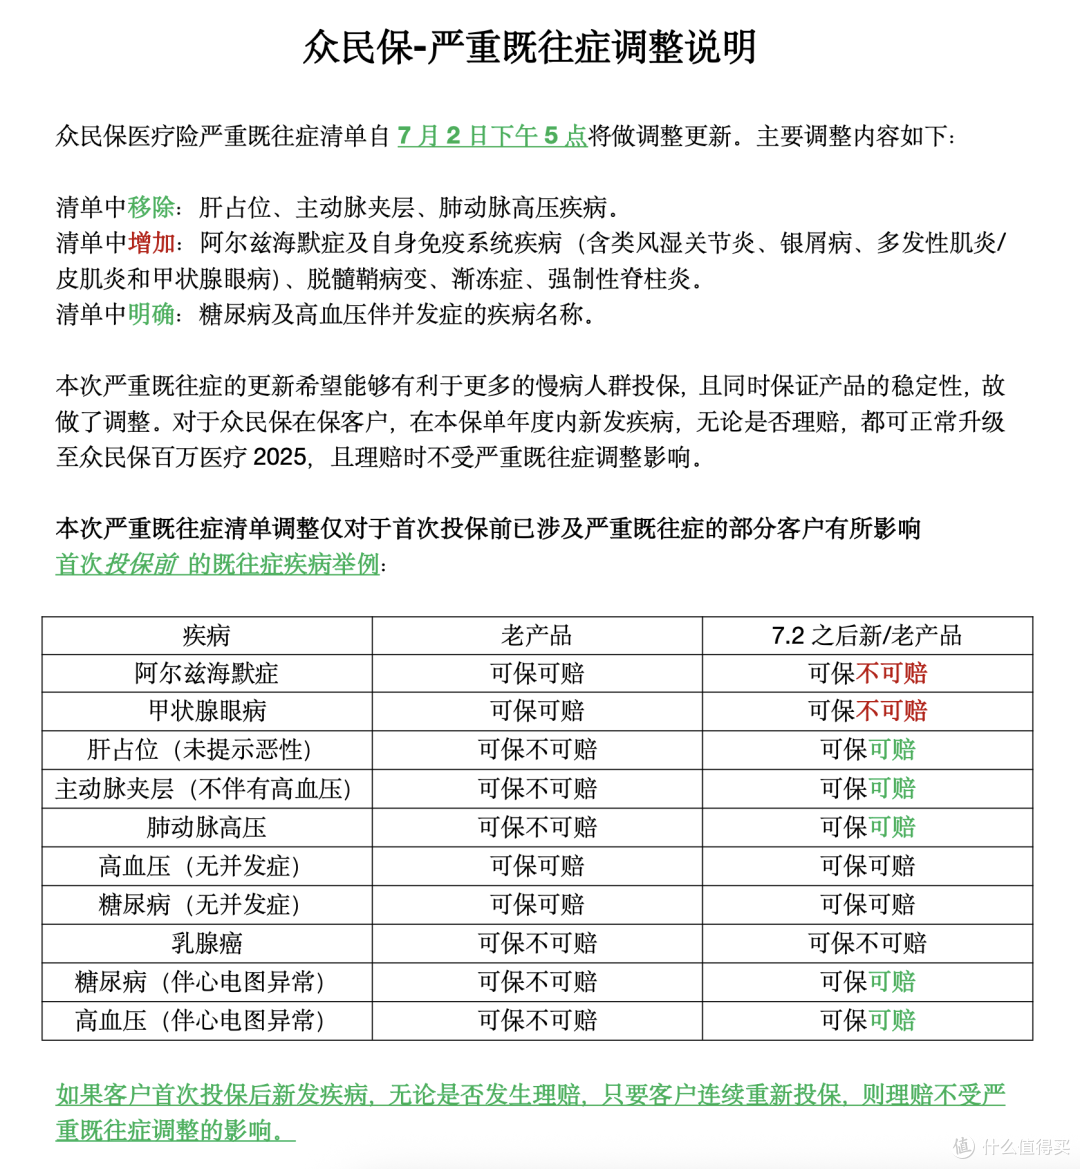
其次,增加了并发症的释义,主要针对高血压和糖尿病并发症、脊髓脊椎脊椎胸廓疾病、自身免疫性疾病的释义,避免一些理解歧义,这个维度的既往症定义有所放宽。
02.
平安健康系列
平安健康作为传统健康险巨头之一,也在积极布局这一领域,算是和众安一样,处于第一梯队的产品线。凭借其在医疗险市场积累的深厚经验,平安采取了相对稳健的产品策略,更注重风险管控和服务体系的稳定性,这种审慎的经营理念直接体现在产品定价上——其保费水平通常较市场同类产品高一些,既反映了平安对长期经营稳健性的考量,也与其提供的更完善的医疗服务网络和理赔服务体系相匹配。从市场反馈来看,虽然价格略高,但平安健康的产品在续保稳定性和服务响应速度方面确实展现出传统险企的优势。
目前平安健康主要推出三款简易健康告知医疗险产品。分别为百万医疗险、中端医疗险、高端医疗险。都仅有4条健康告知(3款产品健康告知有细微差别,其中第4条为高危职业问询),一般既往症可保可赔,约定重大既往症不保。相对同类型产品保费稍高,存在一定的品牌和服务的溢价。详细的保障测评可以回顾,就不再赘述:平安健康3款易核医疗险全面测评:百万/中端/高端购买建议
1、百万医疗险:平安e生保易保
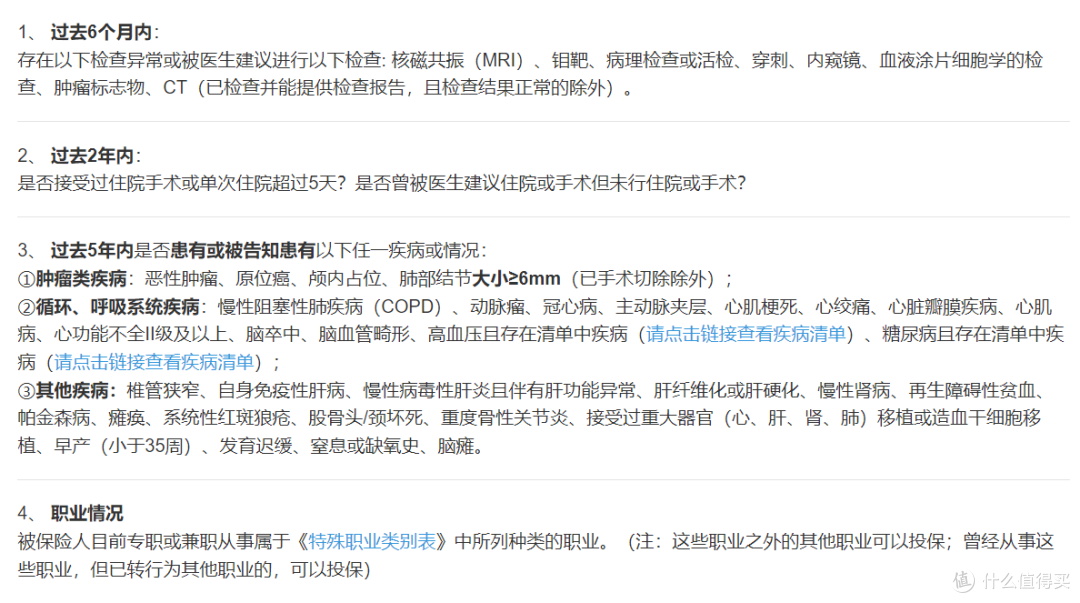
平安e生保易保健康告知
平安e生保易保是平安e惠保的升级迭代版本,e生保系列是平安健康的明星百万医疗险系列,存续时间足够长,承保体量够大,将e惠保更名为e生保易保,这也侧面说明了平安健康运营易保版的决心。
医院范围在二级及以上二级及以上公立医院普通部基础上,拓展了平安健康指定医院,基本都是社保定点医院。保障责任上针对癌症的保障责任相对全面。另外,也提供了比较优质的健康增值服务。
平安e生保易保比较适合无特需部、国际部就医需需求、身体记录较多、有一定预算、比较看重公司品牌及服务的朋友。
2、中端医疗险:平安e生安心易保
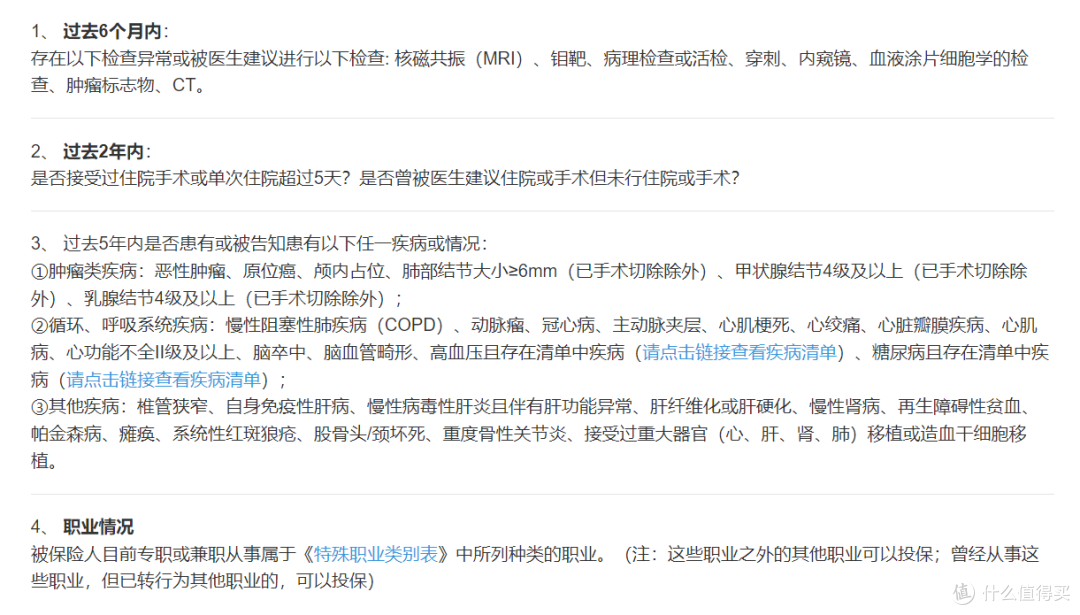
平安e生安心易保健康告知
平安e生安心易保版在中端医疗险类别中,有很大的核保简易优势,如果说在百万医疗序列产品选择还很多,进入到正式中端医疗序列后,同类型产品就屈指可数了。保障责任特别是针对癌症的保障相对全面、一般既往症可保可赔,但需注意的是产品免赔额较高、外购药责任不包含非癌症靶向药的一般外购药。不过据传平安e生安心易保版也会在2025下半年升级迭代,新增责任更具市场竞争力,可以期待一下。
平安e生安心易保版适合投保中端医疗险有责任除外或拒保,且有特需部、国际部就医需求的朋友。
3、高端医疗险:平安颐享易保
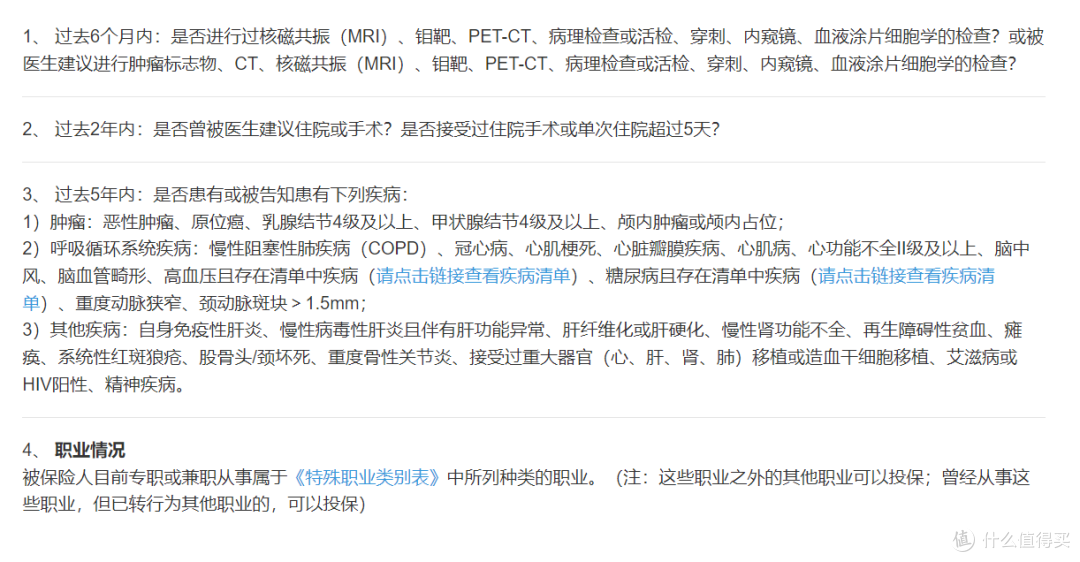
平安颐享易保健康告知
平安这款颐享易保算是简易核保的高端医疗险中“独一份”的存在了。整体保障责任比较全面,针对既往症,只要不涉及健康告知中与检查、住院及手术相关问询的情形,如投保前有的肺结节、4级以下的甲状腺结节和乳腺结节、慢性肾炎只要没有达到慢性肾功能不全阶段、萎缩性胃炎、克罗恩病、肠梗阻都是一般既往症,可保可赔。
平安颐享易保适合在中国大陆地区有特需国际部、私立医院就诊诉求,同时身体记录较多,不容易投保或者不想被除外承保的朋友。
综上,平安健康这3款易核保医疗险可以算是结节、三高等既往症群体的福音,不同产品价格不同、医院范围不同、增值服务也都略有不同,针对不同预算和不同医疗需求的人群也都有不同的计划和版本可供选择。
03.
太平洋蓝医保
太平洋健康作为专业的健康险公司之一,医疗险也是其核心主营业务,具有深厚的行业积累。蓝医保系列产品也已积累相当规模的用户群体,市场口碑良好,产品可持续性较有保障。
蓝医保系列也在今年推出了免健康告知的蓝医保·百万医疗和简易健康告知的蓝医保·中端医疗。由于前面提到众安和平安健康已经占据了百万医疗需求端的大量受众,后来的品牌不太容易后来居上,这里就不再讨论蓝医保·百万医疗,主要讲一下蓝医保·中高端医疗险。
蓝医保·中高端医疗险(特需直付):蓝医保·中高端医疗
详细的保障测评可以回顾:刷新中高端医疗险定义,蓝医保重磅上新
蓝医保·中高端特需直付版的主要特点:
仅2条健康告知,一般既往症可保可赔;特需保障不限病种,拓展部分私立医院;外购药品及医疗器械全面放开,不限清单;可享受重疾特需直付+住院垫付服务。适合有特需部、国际部、vip部就医需求且身体健康有异常的人群购买。
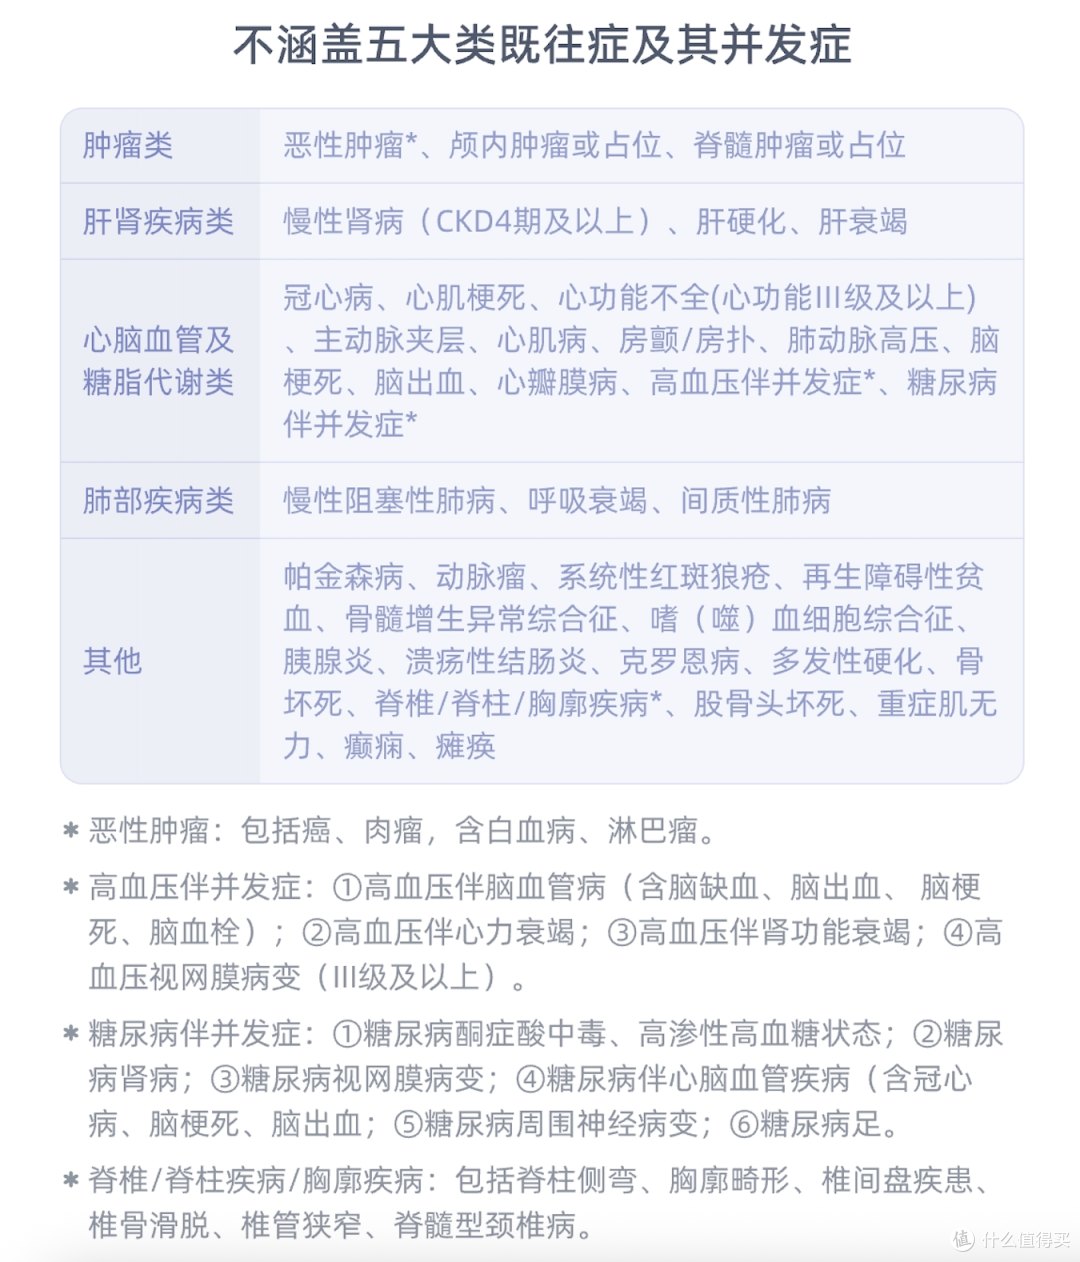
不过需要注意的是,蓝医保·中高端把部分疾病和症状放在了条款免责中,作为固定除外免责项目存在,就是即便被保险人投保时没有这些记录,但之后有了也不赔付:
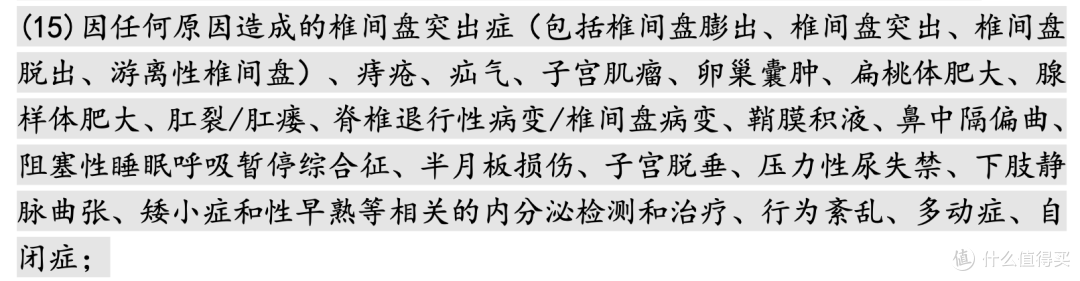
蓝医保·中高端责任免除
和同类型的平安健康的平安e生安心易保相比,两款在选择上各有优劣:
平安e生安心易保不包含一般疾病外购药,只包含肿瘤靶向药清单,不过传闻新升级后会放开(不保真);而蓝医保·中高端是全面放开外购药的;
平安e生安心易保的保费价格整体高于蓝医保·中高端,两款产品都有固定的免赔额,所以上述虽然被蓝医保免责的问题,平安虽然不免责,但有一些基础诊疗也很难突破免赔额获得赔付。
如果是两款中端医疗相比,蓝医保·中高端可能存在一些局限,怎么选择纯看偏好了,没有绝对好坏;但和平安的百万医疗e生保易保比,两者在部分年龄段价格差距不大的情况下,蓝医保·中高端的优势又凸显了出来。
04.
安盛天平馨选无忧
安盛天平的智选住院中端医疗险已经稳定经营近10年,无论是市场保费规模还是客户服务口碑都算得上的优等生,百万医疗和入门中端医疗也是第一梯队的选择。作为老牌健康险公司,这一次安盛天平推出的馨选无忧保障责任相对全面,包含普通部计划和特需国际部计划,免赔额可选,医院范围广,也能提供较好的增值服务。
馨选无忧仅3条健康问卷,不问检查异常和住院记录,只问1年内特定症状以及过往曾经是否有特定重大既往症,符合投保条件既往症可保,但有最长3年的等待期,主要看既往症在投保前5年有无就诊记录。
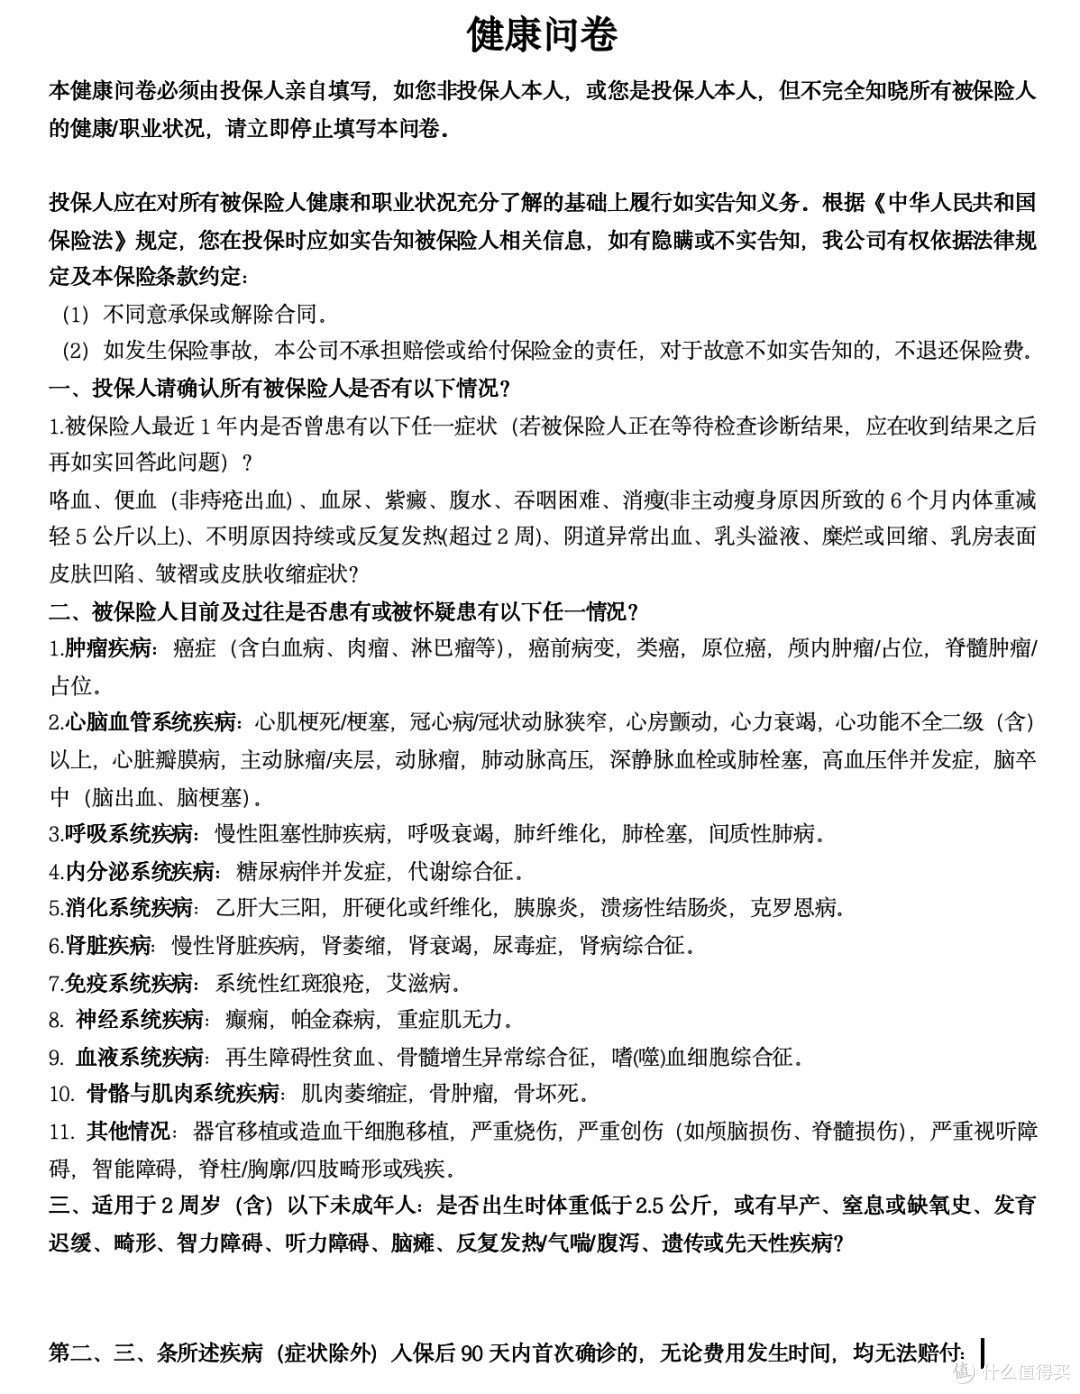
馨选无忧健康告知
馨选无忧有较严格的年龄限制和职业要求,只支持45岁以下1-4类(且不保医疗行业、警察和运动员)职业投保,并且只能以有医保身份投保。
虽然从投保条件来看,安盛馨选无忧相对严格,但在赔付方面可以真正做到0免赔,100%赔付(注意需要先经过社保报销)。个人比较认可安盛这种“严进宽出”产品策略,一定程度上可以维护产品健康稳定地存活,避免投保初期的“薅羊毛”,客户也能在理赔端有较好的体验感。
05.
MSH欣享人生既往症版
MSH作为老牌的中高端医疗险供应商,今年升级发布了全新的中端医疗欣享人生2025,除了常规的责任升级外,今年欣享人生分成了两个版本,一个是常规版本,正常费率;一个是既往症版本,加费费率(常规版和既往症版的价格差距大概在40-50%左右的涨幅)。
计划B和计划C支持投保既往症版本,强制人工核保,告知且审核通过的记录可以纳入既往症承保范围,第一年给予5000元的理赔额度,此后每年增加3000元,纯住院的计划B限有免赔额版,也就是不能选择0免赔方案,只能选择1.5万和3万免赔,不过欣享人生的免赔额可以接受医保报销的抵扣。
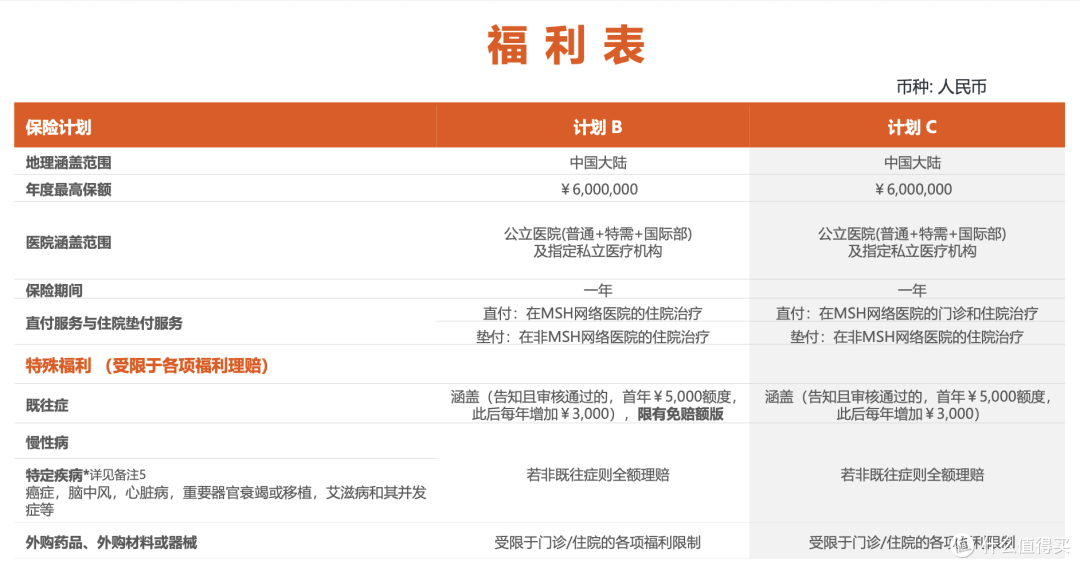
这种既往症有可保额度,逐年增加,对于一般疾病住院覆盖力度是有的,但针对一些较为严重的,如结节发展为恶性肿瘤的情况,保障额度显然是不够的。但在考虑稳定性、赔付范围、步子迈得小和大上,需要兼顾。
06.
大鱼总结
当然,市场上也有一些保险公司开始推出一些简易核保/免核保的医疗险产品,也想凑个热闹。基于上述保险公司的产品库已经相对丰富,能够给用户提供很多选择了,这里就不做第一梯队的推荐。
比如平安财险、太平洋财险等都在不同渠道有一些同类型百万医疗的推出,但相较于专营或主营医疗险业务的保司来说,非主营医疗险的财险公司可以不作为第一梯队考虑,稳定性和运营产品的决心不同。
如果身体记录简单,还是优先建议选择常规的医疗险,如果身体确实除外过多、重要器官除外,转投简易核保/免健康告知的医疗险也是比较好的选择。
但毕竟这类产品还很新,还有很多需要摸索和提升的地方,未来产品规则不排除会有一些变动,也做好一定的预期管理吧。另外两个医疗险组合的方式一直是我们推崇的更加稳妥的方式:为什么不止要一份医疗险?说说我的建议
个人无论从投保条件、健康状况、就医需求、预算考虑哪个方面的差异来看,不同需求和不同情况都很难匹配最完美的产品,我们没法一概而论地给出普适性意见。最终还需要根据自身需求和预算配置更适合自己的医疗保障方案,只能尽量做到周全,没有100%完美答案。欢迎点击下方阅读原文,和我们联系。
 图片
▒ 声明:文章内容为大鱼测评原创,不代表任何其他机构观点。保险配置需根据自身需求、条件谨慎抉择,大鱼测评仅作为参考,不构成任何直接投保建议,仅此说明。