







35
17
网传星途营销高管刘赫宁离职,两月走了三高管?
2026-11-10 09:00:40
0点赞
0收藏
0评论
星途又走了一个营销负责人。
刘赫宁,星途营销中心总经理、星途事业部常务副总经理,上周被曝离职。奇瑞内部飞书状态已经显示“暂停使用”。从2025年9月接棒黄招根算起,他在这个位置上待了大约14个月。
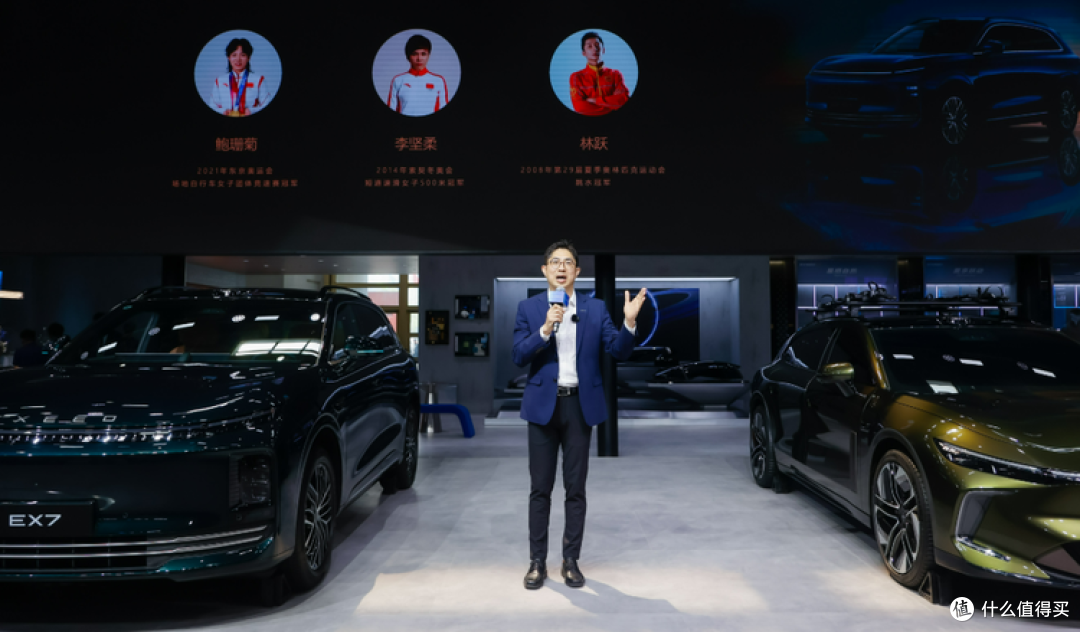
这不是孤例。国庆节前,星途事业部副总经理金新已经离开;两个月前,原星途营销中心执行副总经理张梦元调任捷途。两个月,三个高管,从星途的汇报线上消失或挪位。
而刘赫宁,只是星途“七年七帅”名单上的最新一个名字。自2018年立项以来,星途核心负责人的更迭频率,平均下来每任不到一年半。金弋波、何晓庆、高新华、叶磊、黄招根、刘赫宁,名字换得比车型改款还勤。
刘赫宁的离职,很容易被解读成“销量不行,营销负责人背锅”。但如果把星途七年的轨迹摊开看,会发现一个事实:每一任营销负责人,都带着一套新路径来,但每一套路径,都没被给够验证的时间。
有的想冲25万以上的“技术高端”,有的收缩到20万区间,有的想借海外渠道打开局面。每套路径都有它的道理,但每换一个人,渠道要重新谈,用户认知要重新建,经销商信心要重新攒。星途真正缺的,从来不是某一个营销高手,是集团层面把战略定下来,让执行层有一段不被中断的窗口。
在定位方面,星途也有摇摆,星途首款车TXL/TX定价12.59万到17.59万,2020年又推出限时9.99万的LX 1.5T版本,把价格门槛大幅拉低,2023年底,星纪元ES以22.58万到33.98万的价格二次冲高,市场反响平平;2025年3月增程版起售价下探到15.28万,2026年7月新款实际起步价降到16.99万,较首发价大幅下调。从2023年12月到2026年7月,星纪元在两年半里经历了六轮商业化版本更新。2025年底,“星纪元”序列被取消,统一归并为“星途ES”。二次冲高的尝试,正式折戟。
2025年全年,星途已经同比下滑15%,是奇瑞五大品牌中唯一负增长的。2026年没有止跌,反而加速了。前7个月全球销量4.16万辆,同比降39.3%;国内终端销量约1.09万辆。所以,星途现在的主要销量,是在海外市场了。
2025年7月,星途被归入“奇瑞品牌国内业务事业群”,国内业务的相对独立地位被削弱。2026年8月,汇报线又从国内切到海外,由长期负责国际业务的张贵兵分管。官方的说法是“加速星途全球化”,但客观效果是,星途在国内市场的战略权重,进一步下降了。
星途转隶海外事业群,被很多人解读为“出海求生”。这确实是一条现实的路。
2026年三季度,奇瑞出口58.4万辆,占当季总销量的72.9%;国内销量21.7万辆,同比下滑32.9%。奇瑞的增长引擎,已经明确转向海外。星途跟着海外体系走,至少能获得比国内更长的验证窗口和更低的竞争烈度。张贵兵长期执掌国际业务,由他分管星途,逻辑上是顺的。
不过,虽然海外市场对中国品牌的接受度在提升,但“接受一个中国品牌”和“接受一个中国豪华品牌”,是两道完全不同的门槛。星途在海外的销量增长,需要时间和耐心去验证。
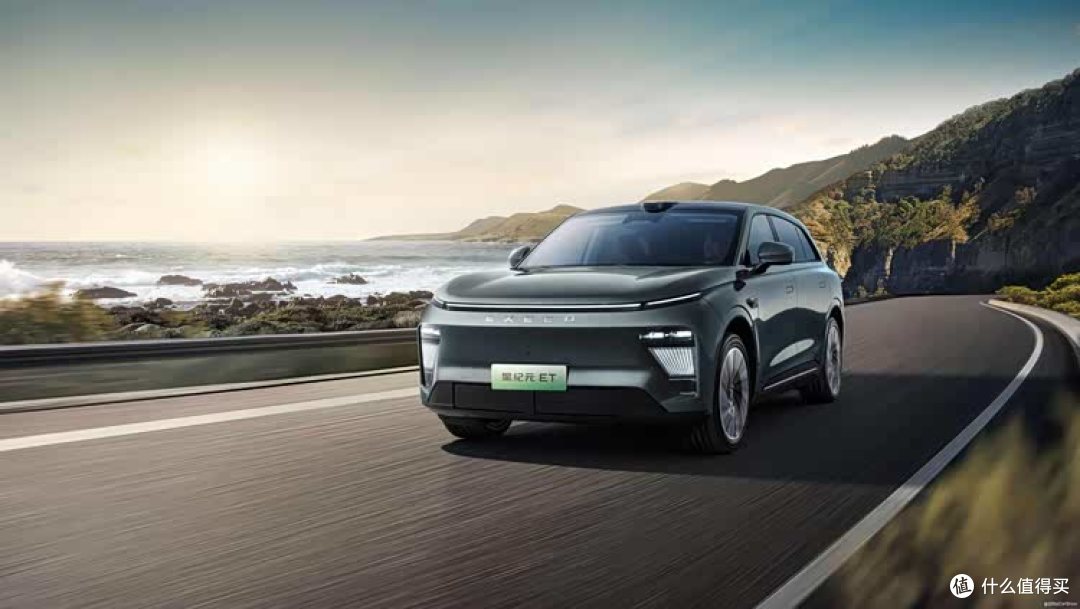
七年七帅,平均任期不到一年半。一个高端品牌的建设,需要的是五年、十年的持续投入和战略定力。我们暂时还无法给星途汽车判死刑,也没资格这么做。
实际上,也有一些品牌凭借战略定力和集团体系的长期滋养,最终等来了属于自己的时代。比如说腾势,从2014年首款车上市到2022年,腾势累计销量不足3万台,5年时间亏损超过40亿元,几乎被市场遗忘,如今虽然销量还是不算很高,但是成交均价稳定在36万元左右,成功站稳高端市场。
还有捷尼赛思,它得到了现代集团全体系的支撑:专属后驱平台、独立的销售渠道、集团层面的品质背书。结果是,2016年品牌第一个完整销售年,全球销量6.4万辆;此后逐年增长,2024年达到22.9万辆。
这些品牌,都共享一个底层逻辑:一个新品牌之所以能在成熟的豪华车市场里迅速站稳,靠的是母公司在背后几十年的体系积累。
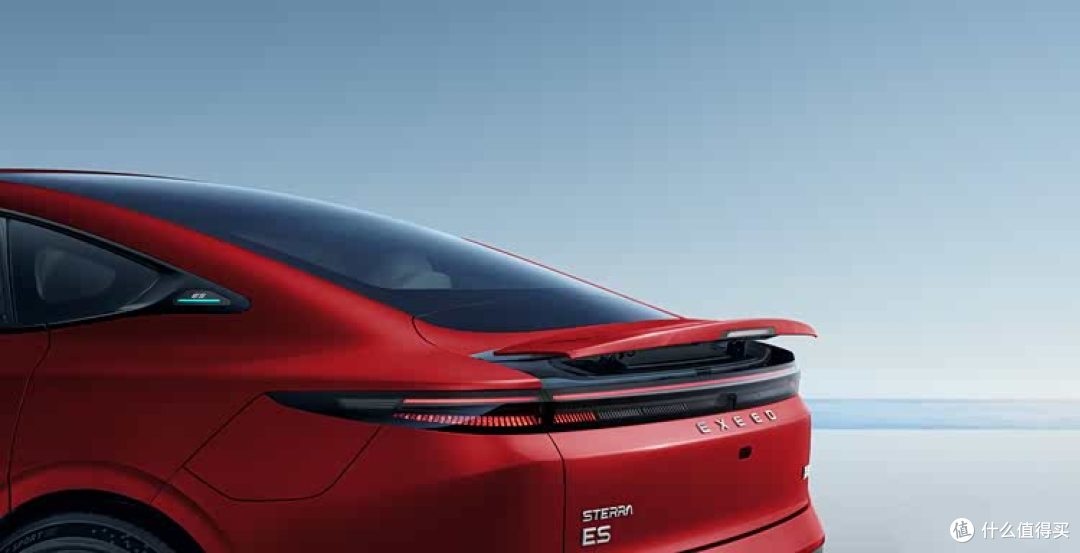
高端品牌的成长,本质上是一场母公司是否愿意用长期主义去赌一个不确定未来的测试。星途汽车仍有机会,相比腾势创立之初的十年沉寂,星途从创立到现在不过才走过8年多的时间,我们也期待,星途汽车能够在海外发光发热,然后走出一个漂亮的上扬线。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










