




7
5
险企也玩618:信泰达尔文3号,60岁前赔付180%的重疾险
2020-06-18 22:59:57
1点赞
1收藏
0评论
创作立场声明:站在消费者角度,客观、公正地说说保险行业及保险产品。
01 信泰618新品上架
上半年关注重疾险市场的朋友,应该对信泰人寿这家公司都不陌生了。特别是超级玛丽2号Max这款重疾险一经推出,引起的业界诸多好评,在单次赔付重疾险产品中可以说是占据龙头老大的地位了。
当前,超级玛丽2号max也才推出一个月左右时间,信泰人寿又来搞事情,要在618当天推出更加劲爆的产品--达尔文3号重疾险,号称首次重疾可赔付180%!
02 产品基本信息
此款产品艺名:达尔文3号,学名:信泰如意安和(臻藏版)。

此款产品最大的亮点在于:60岁前首次重疾可以额外赔付80%保额,达到同类产品额外赔付的最高比例了。
年初,三峡人寿达尔文2号额外赔付50%保额,被尊为霸主,这才几个月,当大家都还在为自己的产品能额外赔60%而洋洋得意时,信泰主动跳出来革自己的命了。这大概也是新规推出前的狂欢吧,但是,对于消费者来说,绝对是个好事!!!
03 产品分析
3-1 重疾责任
前文说过,最大亮点在于60岁前180%的重疾赔付。
3-2 中症、轻症责任
中症2次赔付、不分组、无间隔,每次赔60%。
另外,还有针对特定中症--二次中度脑中风的责任,间隔期1年,赔付60%。
轻症责任中:早期恶性肿瘤货恶性病变,最多可赔2次。这里,第二次早期恶性肿瘤或病变需要与第一次是不同部位的,而且需要间隔1年,才能赔付。
另外,针对不典型心肌梗塞、微创冠状动脉搭桥术、微创冠状动脉介入术,这三种轻症也是最多赔2次,间隔1年。
3-3 癌症二次责任(可选)
癌症二次责任的赔付比例也由主流的120%,直接提升到150%。
首次重疾是恶性肿瘤,间隔3年的新发、复发、转移、持续的二次肿瘤可获得赔付;
首次重疾非恶性肿瘤,第二次重疾为恶性肿瘤,则需要间隔180天。
3-4 心脑血管二次责任(可选)
同样,心脑血管特疾的二次责任,赔付比例也提高到了150%。
首次是指定的几种心脑特疾的情况下,第二次需要为同种疾病,且需间隔1年,才能得到赔付;
首次非指定的几种心脑特疾,二次是指定的心脑特疾,则需间隔180天。
04 竞品pk
当前同类有点竞争力的竞品无非就是自家的超级玛丽2号max、百年康惠保2.0、横琴无忧人生2020、三峡钢铁战士1号等几种单次赔付重疾险。
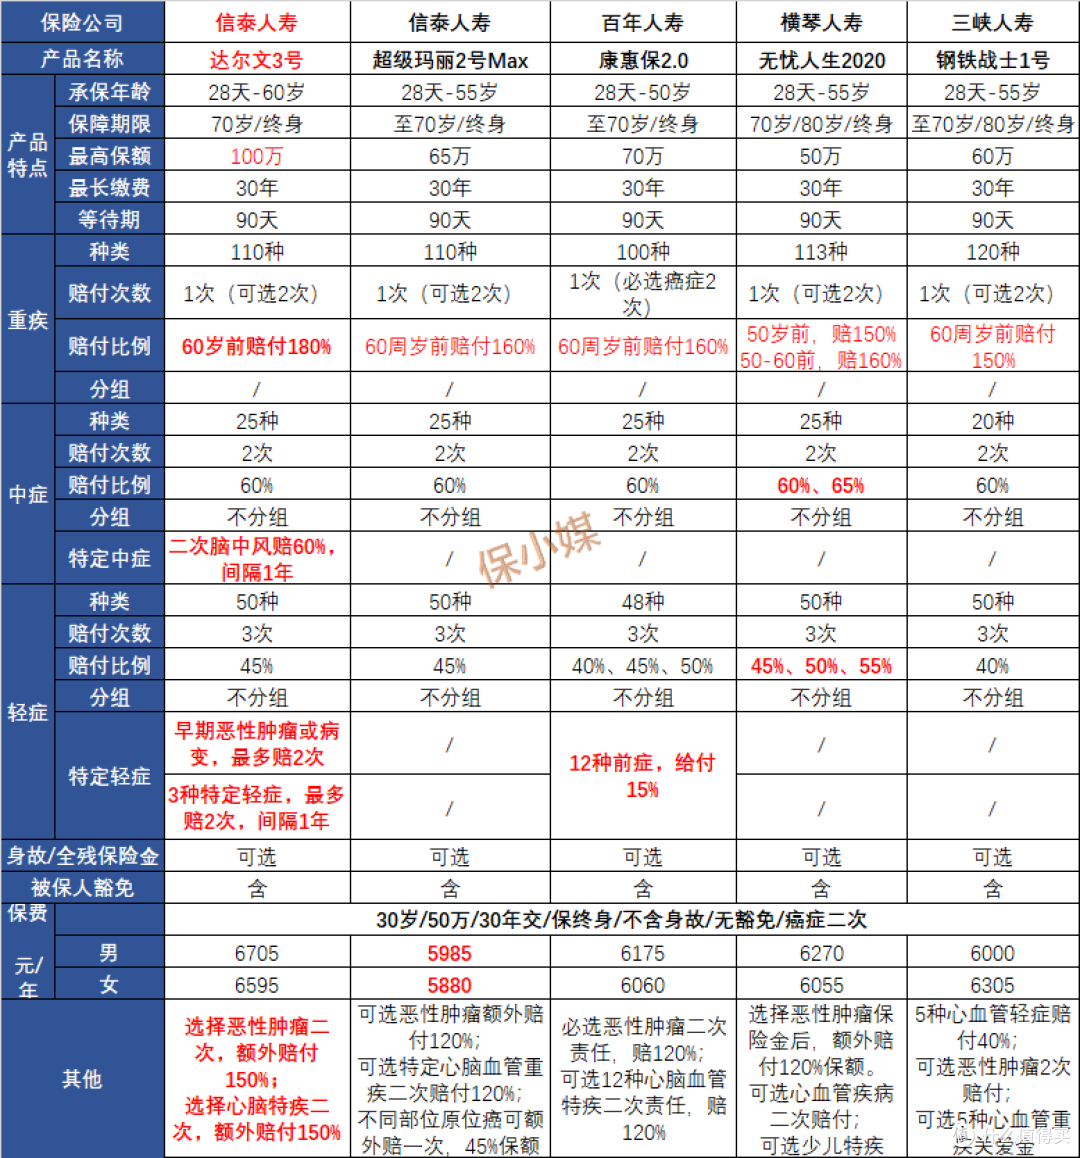
信泰达尔文3号的保障责任更加全面了,但是同时,多出来的保障也不是白送的,在保费上就体现出来了。达尔文3号比同门产品超级玛丽2号max贵了12%,比别的几款也贵了10%左右。
另外,特定中症的脑中风二次赔、轻症中的早期恶性肿瘤/病变二次赔和3种特定轻症二次赔,都是捆绑在主险责任中的。
其中,大部分产品的二次赔付责任,赔付的前提条件都会限制的非常严格,这款产品也不例外,比如针对中度脑中风的赔付就十分严格。所以针对二次赔付责任,待6月18日产品上架之后,大家可以详细了解一下相关条款,看是否在自己的接受范围内。
05 总结
总的来说,信泰达尔文3号,在产品形态和保障内容上是做了不少升级。如果对于价格不敏感,那这里面的保障是非常充足的。
话说回来,保障内容的升级往往是伴随着价格的上升进行的。如果保障内容过剩了,那也没必要一直去追求新品了。像之前购买了超级玛丽2号max、无忧人生2020等产品的同学,过了犹豫期的话,就没必要去换了。如果尚在犹豫期内,倒是可以根据自己的实际需求来综合权衡一下的。
重疾险,作为风险保障来说,够用即可,关键看自己的需要。好产品都是相对的,身体条件满足不了健康告知,再好的产品也和你无缘。还是那句话:风险规划要趁早!
我是你们的老朋友“保小媒”,我会为大家持续提供保险行业更多有价值的资讯,敬请关注!