

有人说,赶走了创始人的公司都没有好下场,这是历史经验,比如90年代的苹果,后来的Uber都是例子。
也有人说,英伟达离不开黄仁勋,和他设计的公司架构有关,直接向他汇报的高管有几十人。换一个掌舵人,根本玩不转。媒体把临时CEO描述成“a deer in the headlights”(汽车头灯前的惊恐小鹿),很形象。
这些理由似乎都有道理,但是都没有谈到本质。今天看了一篇帖子,我认为说中了英伟达走下坡路最核心的原因。
英伟达的GPU业务看起来是闭着眼睛数钱,但其实有很强的危机感。因为,它所有的客户都在盘算着用自研替代它的产品。一家业务稳定的公司,可以用职业经理人代替创始人,新CEO的任务就是沿袭老路,优化流程,聚焦利润,给股东赚到更多钱。乔布斯去世时的苹果就是这样,他留下的遗产让库克吃了很多年,产品线基本没变,每年升级一个版本就好。但英伟达现在并不是一家可以“守成”的公司,仍然需要开疆拓土的创始人精神。开拓的方向就是成为一家“硬件+AI”的公司,用帖子中的话说:在其他AI公司成为芯片公司之前,让英伟达成为一家AI公司。收购 PoolSide、HuggingFace 都是在这个方向布局。而一旦换了短视的职业CEO,这个方向一定会被砍掉。
下面是帖子原文:
好吧,我确实对没有 Jensen 的 NVIDIA 有看法。我会告诉你 NVDA 在没有他时很可能失败的真正原因,以及为什么前沿实验室和超大规模云厂商会是最大赢家。(Elon 最近心情真的很好。你注意到了吗?)
NVIDIA 最大的威胁是它自己的客户:前沿实验室。NVIDIA 必须比前沿实验室变成芯片公司的速度更快地成为一家前沿实验室。而在 Jensen 离开后,他们很可能无法保持实现这一目标所需的势头。
在递归自我改进(RSI)之下,每家前沿实验室和超大规模云厂商都必须成为芯片公司,否则就会输掉 AI 竞赛。就这么简单,而且他们都已经打下了基础:Google 的 TPU,OpenAI 和 Meta 与博通(Broadcom)一起打造定制 ASIC,Anthropic 组建内部芯片团队,以及 SpaceX/xAI/Tesla 打造 Terafab。
这是因为纯软件的 RSI 有明显的物理极限。软件可以减少模型所需的计算量和数据移动量,但无法改变芯片的物理带宽、内存容量或互连能力。定制芯片为实验室提供了另一种提升性能的方式:围绕自身工作负载来设计内存系统、计算和网络。
要获得 RSI 真正的复利效应,你必须对模型和芯片进行协同设计,使其成为一个双向反馈循环:更聪明的模型设计出更好的定制芯片,而这些芯片又更快地训练和运行下一代模型。你无法在现成的 NVIDIA GPU 上做到这一点,因为购买与所有人相同的芯片不会带来任何专有优势,而要把你的下一代架构融入 NVIDIA 的芯片,就意味着在流片前数年与他们共享你的路线图(然后他们再把它卖给竞争对手)。此外,AI 现在可以自动编写编译器,并把 CUDA 内核移植到其他芯片上,这摧毁了 CUDA 护城河。
Jensen 主张,定制 ASIC 并不比 GPU 更具成本效益,因为模型变化太快,固定硬件跟不上,而且像博通这样的合作伙伴也会收取高额利润。但当 AI 将下一代模型和芯片一起协同设计,而不是由人类分别设计时,硬件就不会落后于模型变化(Google 和 OpenAI 已经在这样做)。而且实验室打造定制芯片并不只是为了省下 NVIDIA 75% 以上毛利率所代表的成本。打通这个硬件-软件闭环才是主要目标,尽管成本节省仍然巨大,因为 RSI 需要 7×24 小时的内部推理,而定制 ASIC 在成本和能效上都远优于通用 GPU。
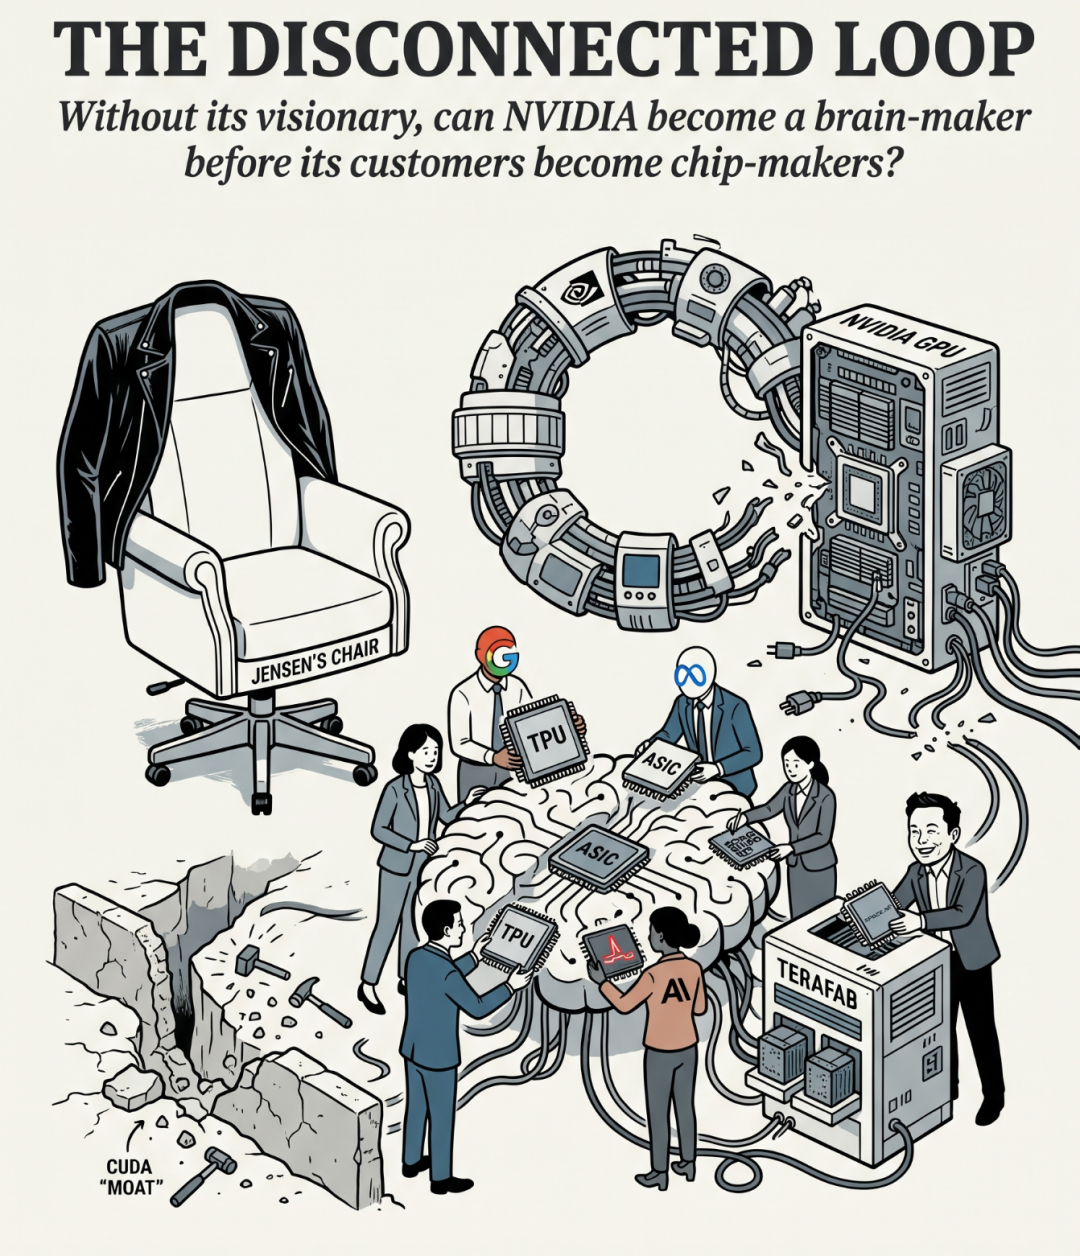
这就是为什么 NVIDIA 一直如此努力地想成为一家前沿开放权重实验室,收购 Groq(快速推理 IP)、Poolside + Nemotron(内部代码模型)和 Hugging Face(分发渠道)。如果闭源实验室胜出,企业只需调用运行在实验室自有定制芯片上的 API,NVIDIA 就会被排除在外。补贴免费的开放权重模型,是让企业购买或租用 NVIDIA GPU 自行运行这些模型的唯一办法。
Jensen 离开后,Hugging Face 交易能否通过美国司法部(DOJ)批准都不清楚(一家 GPU 公司能拥有整个技术栈吗?),而非创始人不太可能承担成为前沿实验室所需的巨大风险:把数十亿美元资本开支投入内部集群和免费的开放权重模型,而不是只卖 GPU,同时还要与自己的最大客户 GOOG、META、SPCX、ANT、MSFT 直接竞争。
你同意吗?
当前文章无评论,是时候发表评论了