10月29日,“银十"进入最后一周,一线二手房市场的现场消息同时在刷朋友圈:北京商报的记者实地走访西城、朝阳、亦庄等多个片区,总价300万以内的刚需房源挂牌即签约,连中介摄影师的VR素材都还没拍完;“一日一套、两日一套”,有房源中午挂牌、当晚敲定定金,优质房源多组客户集中洽谈,由业主择优确定买家完成签约。 上海的关键词则是"摇号回来了”——10月21日,普陀区内环旁的苏河晏结束认购,约534%的认筹率,均价10.038万元/平方米,首批认购84套房源平均约5组客户争抢一套,今年浦西第一个触发积分摇号的项目由此诞生。北京商报界面新闻
社区里两拨人吵得也厉害。盯了上海一套房半年的买家发现"房东突然咬死价格不肯让了",评论区有人说"议价空间收到2%—3%,风向是真变了";另一条评论高赞回复是"搜了下上海房价,就对比18年,大部分地区整体都是降的",甚至有人质疑"挂牌当晚签约"是不是中介请的演员。微博微博
两拨人说的其实都是真的数字,只是各拿各的。把这轮行情值得做判断依据的东西一次摆全,是4个数字:成交的量、价格的"涨"、卖家的供给、结构的分化。一个一个看。
数字一:量是真的在涨,但涨的是二手房的量
中指研究院10月29日刚更新的监测:10月1—28日,重点20城二手住宅成交套数同比增长20%,增幅较上月还在扩大。 北京、上海分别成交1.1万、2.1万套,同比分别增长9%和32%;苏州、宁波增幅超30%,杭州、青岛、南京、无锡、温州超20%,1—10月20城二手住宅累计成交122万套,同比增长7.5%。中指研究院中指研究院
同一份监测里还有另一行字:重点30城新建商品住宅成交面积同比下降13%。
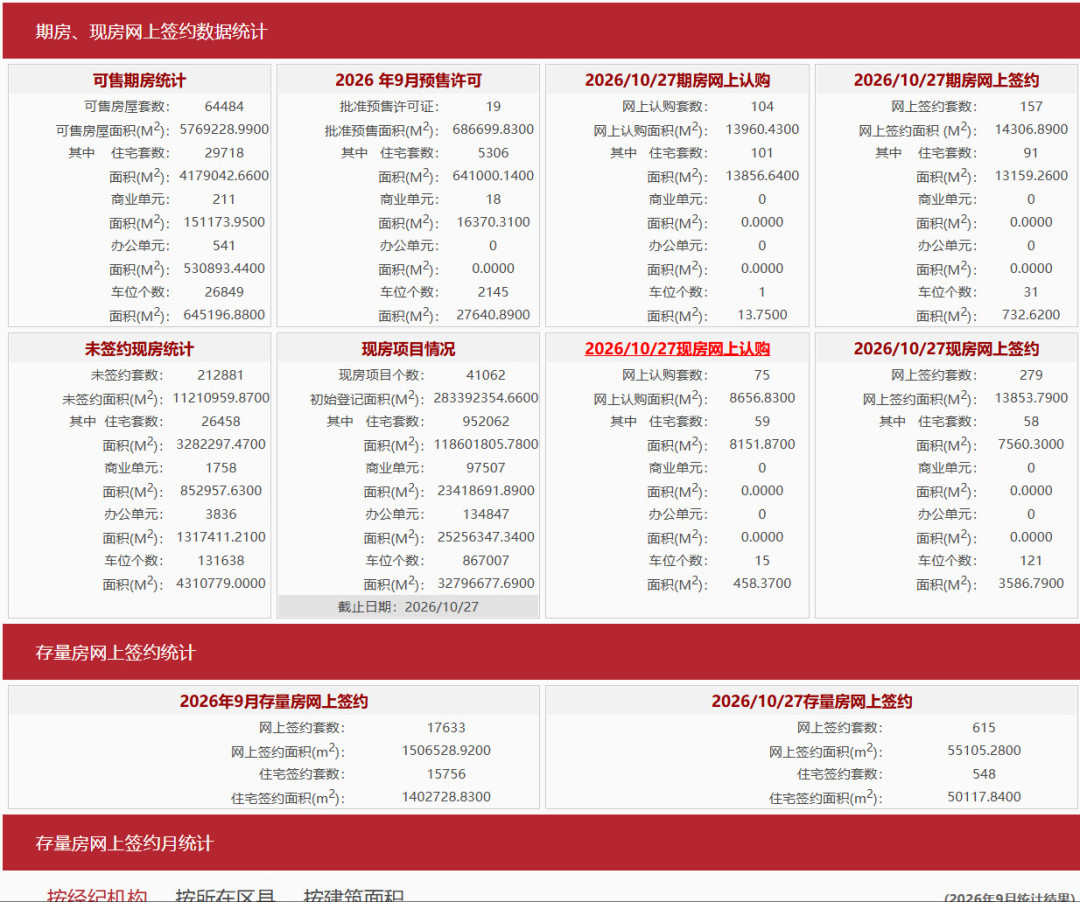
也就是说,这不是"楼市回暖",而是"二手房放量、新房继续调整"——量只在一条腿上跑。分城市看细一点:北京住建委口径10月1—28日二手房网签11299套,同比增一成以上。 上海10月前28天累计网签21448套,日均766套,去年同期是16217套(去年10月全月也才18483套),按这个节奏全月大概率奔2.4万套。 深圳中原的周度数据更跳:10月12—18日全市住宅成交1928套,其中二手住宅成交1303套、环比+70.8%——但要注意,上一周是国庆假期,环比基数只有约760套,这个+70.8%有节后补涨的口径水分,同比才是硬参照。北京商报微博深圳中原
数字二:价格确实止跌了,但"转正"的目前只有上海一家
国家统计局10月19日发布的9月70城数据里,和二手房有关的三行字值得记住:
一线城市二手住宅价格环比全部上涨,且这是环比连续第七个月上涨:上海+0.5%居首,深圳+0.2%,北京、广州各+0.1%。微博
上海二手住宅同比+0.8%,是全国70城里唯一一个同比转涨的城市——上一轮上海二手房同比下跌从2023年7月开始,连续32个月后首次终结。界面新闻
70城二手住宅环比上涨的城市一共9个,比上月多了6个;但同比层面,其余69个城市仍然全是负的。微博
这三行字放在一起,结论就清楚了:一线二手房价的官方口径是"止跌+微涨+连续",不是"涨了"。上海同比转正也只是一年对一年的边际变化,从高点累计下来的跌幅没有收复——评论区那句"跟18年比大部分地区还是降的",在指数意义上并不夸张。把"32个月连跌后首涨"读成"普涨回来了",是把第一个月的数据当成了整个周期的结论。
数字三:挂牌量同比确实在降,但28万笔的盘子谈不上小
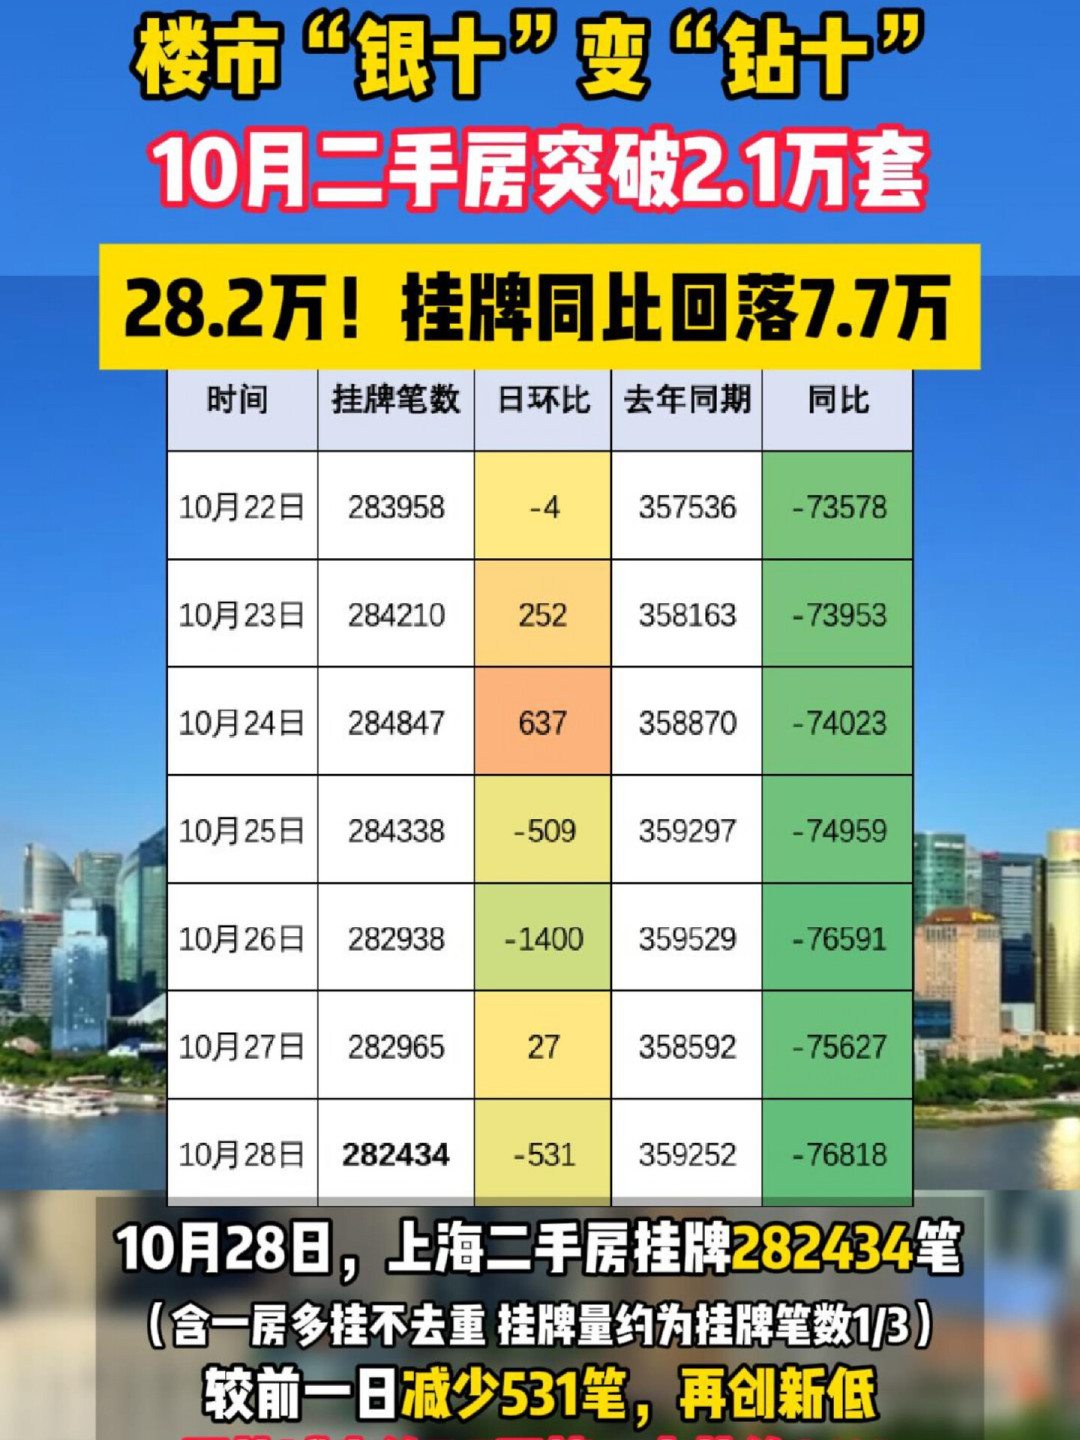
看多叙事里最容易被省掉的是卖家侧的数字。上海二手房挂牌量当前约28.2万笔(10月28日)——一个观察账号给出的日环比是净增648笔。 另一个口径则是"较前一日减少531笔,再创新低",单日增减噪声大,别拿一天定方向;但同比这一笔账是确定的:一年少了约7.7万笔(约-21%),供给确实在被成交消化。 问题在于28万笔的盘子仍意味着每套房在板块里还有几十套同类竞争,而且挂牌"笔数"不等于去重后的"套数"——议价空间从5%缩到2%-3%,是收窄,不是消失。微博小红书
再叠加官方端的供给收缩——前三季度房地产开发投资同比-20.6%、住宅新开工-25.4%、竣工-26.6%,新房成交-13%。 这轮一线二手房放量的机制其实是:新供应越来越少+政策把需求前置——北京公积金8月新政把双缴存首套天花板抬到240万、单缴存抬到120万,叠加四季度居民购房贴息——存量房在"控增量"的盘子里被消化。 这种"再平衡"托得住量,托不住无差别的价格——卖家只是少了一茬,没有撤盘。微博知乎
数字四:涨在哪个口袋——结构比总量重要
把这轮"挂牌即成交"拆开,集中在三个口袋:
北京:总价300万以内的刚需盘。政策杠杆(公积金额度+贴息)在低总价段放大最明显,所以最紧俏的不是豪宅是上车盘;
上海:置换改善盘在边际上领跑,但成交主体仍是低总价——市场观察帖统计,前三季度网签约19.2万套、300万元以内占69.00%。 10月28日单日套均面积已到85.0㎡,"套均面积起来了"是边际变化,不是全貌——大面积段先动,低总价盘仍是走量的底盘。小红书微博
新盘摇号:苏河晏式的核心区高价盘。单个项目534%认筹是"积分房套利"(限价倒挂)驱动,跟全市二手房价是两回事。
顺便拆一个容易被带偏的参照:上海老破小"收租热"的账,这两年在反向变化——去年120万能租4000元的房子,现在总价到150…160万、租金还是4000元,租售比反而降了。 "价格微涨"和"回报变薄"是同一件事的两面,别只听一半。微博
上车还是再等等:算钱,不算情绪
对犹豫的人来说,等与等的成本是不一样的:
300万的房子,价格每动1%是3万;800万的改善盘,1%是8万。议价空间从5%收窄到2%-3%,意味着同样一套上海800万的房子,晚三个月谈可能多付20万上下——这是"上车成本"的真实来源。
反过来,等三个月的钱也不是白丢:北京、广州二手同比仍是负的,深圳同比也还在跌;如果你的板块没在"环比上涨的9城"里,等来的是更低的挂牌价而不是更高的。微博
政策工具之间还有取舍,不是叠加关系:按社区流传的政策解读(财金〔2026〕95号),10月1日起的居民购房贴息只覆盖商业性个人住房贷款,用公积金贷款购房不叠加享受——双缴存公积金额度240万和贴息1个点月供,选哪条要先按自己的贷款方案算一遍,再决定用什么身份进场。知乎
北京300万档刚需为什么最敏感:双缴存首套公积金额度240万,首付两成60万、需要贷款240万——额度刚好打满,这一档家庭是本轮提额放大最直接的受益人,"挂牌当晚签约"集中在这里不是巧合(具体可贷额以公积金中心试算为准)。
四类人分开说:
北京/上海首套刚需、预算在300万档:这是"挂牌当晚签约"的主战场,你最该防的不是买贵,是抢不上——看房周期要按"天"安排,定金准备前置,别等VR上架。
卖一买一的置换家庭:这是当前流动性窗口最好的一段,好板块的二手房确实"中午挂、晚上定";但同一板块你买入也在变贵,卖和买要在同一周期内锁档期,只完成"卖"这一边,追价成本会反噬。
想出手的持房者:成交周期压缩到"天"级,是出手方多年来少有的窗口;但"房东咬死价"不等于你也能咬死——成交靠板块内真实可比价,脱离成交盘的挂牌价只会错过这批当天就能签约的客户。
非一线持有者/观察者:其余69城二手房同比全部为负、新房销售-13%、开发投资-20%——一线银十的火没传到你那。别拿苏河晏的摇号去推断自己城市的年底行情。
接下来盯什么
11月中旬国家统计局发10月70城数据:上海同比能不能连续第二个月为正、环比上涨城市数是否继续增加,是"转正"成色的第一道验证;
北京、上海11月网签是否守住北京1.1万套/上海2.1万套一线——10月有"国庆看房需求节后集中释放+贴息落地"的脉冲成分:深圳中原明确提到,国庆长假为购房者提供了集中看房、对比选筹的窗口期,节后置业需求持续蓄力;11月才是趋势读数。深圳中原
上海约28万笔挂牌量能否延续同比回落、日度增减能否收敛为单一方向:量价齐升需要看到挂牌盘子持续收缩,现在只是同比在降、绝对量仍大;
深圳被社区扒出的龙岗片区收储公告(城投23号挂的公告,十个盘四千五百套,2027到2029分批收,收储价按租金回报率倒推)是否属实、如何执行:如果收储价真是回报率倒推出来的,中介话术里的"政府兜底房价"就站不住。微博
这轮银十最诚实的一句话概括:量是真的(20城二手+20%、一线价格环比七连涨),涨是局部的(70城里同比转正只有上海1家),新房还在跌(-13%),卖家少了一茬但没撤盘(挂牌同比降约7.7万笔、仍有约28万笔)。要不要上,取决于你的板块在不在放量名单里、你扛不扛得住1%—2%的追价——而不是取决于中介朋友圈里那套"当晚签约"。