














 深耕汽车、AI兴趣领域





22
20
平板滞销?AI浪潮下的又一遭殃产品?
2026-11-15 21:19:19
0点赞
0收藏
0评论
双11的购物车里,
平板电脑成了最反常的存在,
别人都在跳水,
它却在悄悄涨价,
这背后是全球科技热潮烧掉了所有底层资源,
最终在双11的货架上炸出一个天价窟窿,
买单的却是只想买块屏的你。
一年一度的双11又过去了,不知道大家剁手了没有?
如果你也曾经把某台平板塞进购物车,然后等它像往年一样“扑通”一声跳水,那你大概率已经体会到了一种很新鲜的绝望。
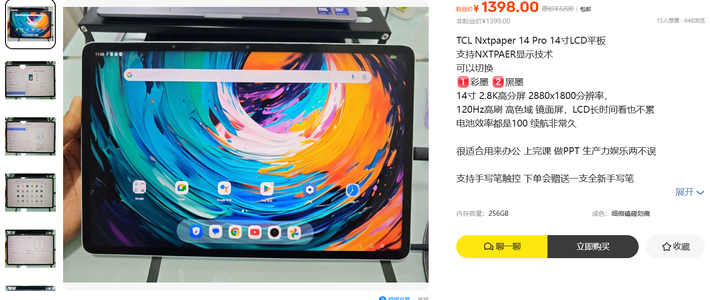
往年大促动辄跳水几百块的平板,今年不但不降价,部分新款还涨了价。
有的涨两三百,有的涨七八百,个别旗舰款配齐键盘和触控笔,价格直接摸到一万出头,比同门轻薄本还贵三四千。
你揉揉眼睛,以为平台把你识别成了冤大头。
定睛再看,好像是平板真的贵了。
你去问客服,客服跟你说“亲,今年成本高了哈,所以你懂的”,然后再给回了个微笑的表情包。
这个微笑表情包背后,是平板,这整个行业的集体破防。
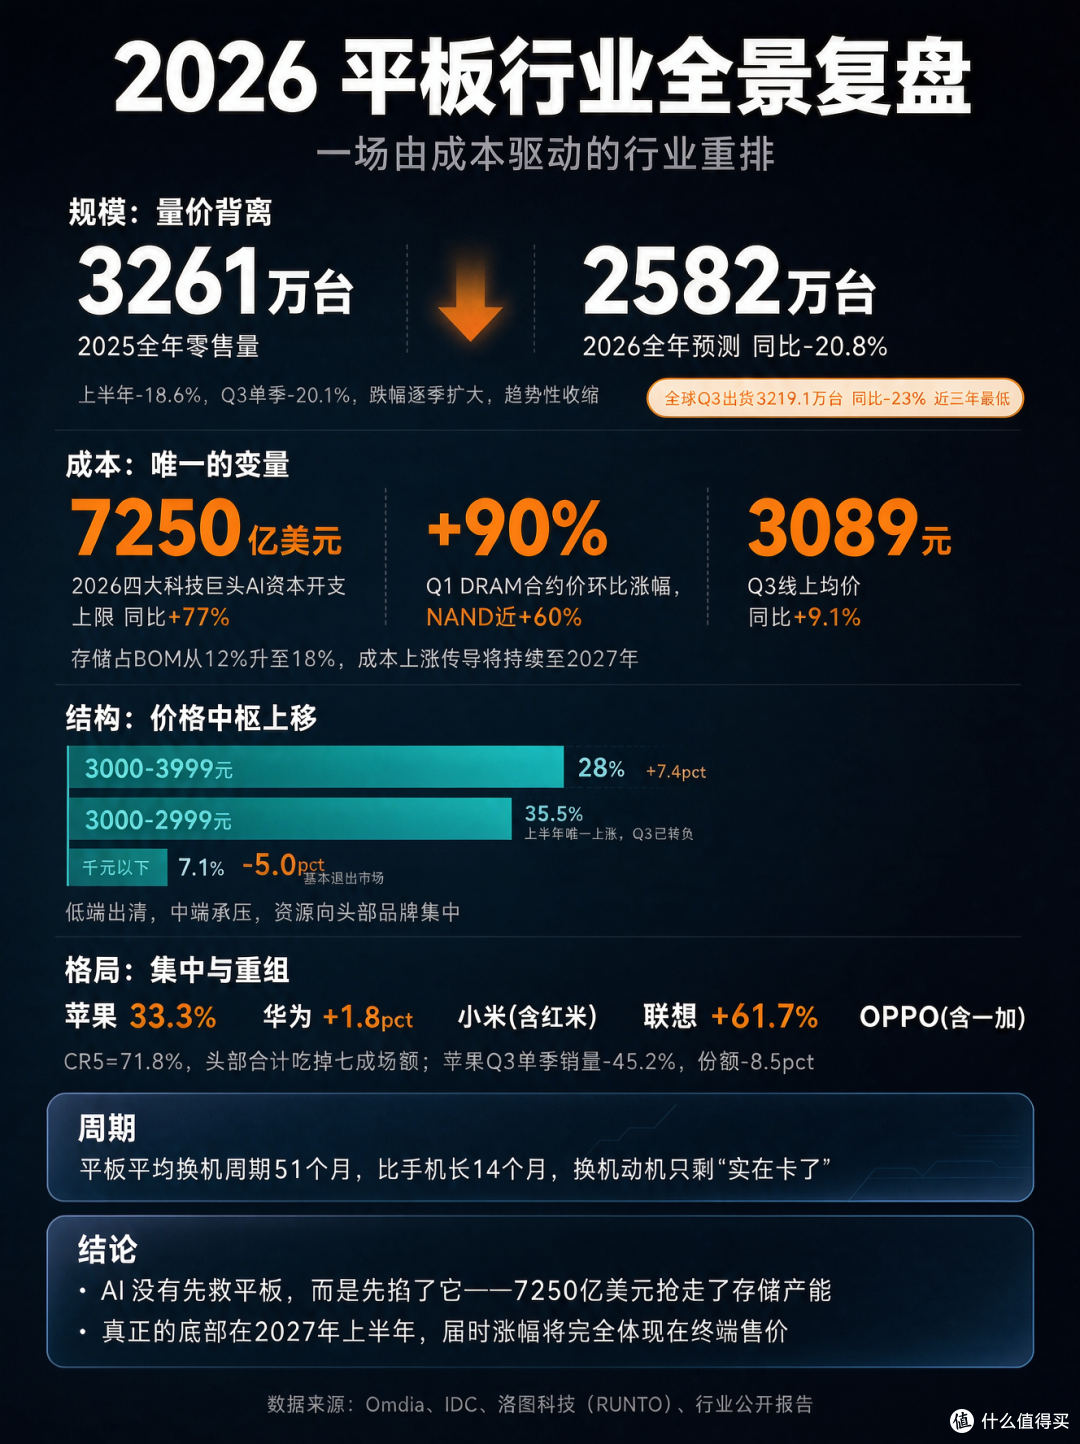
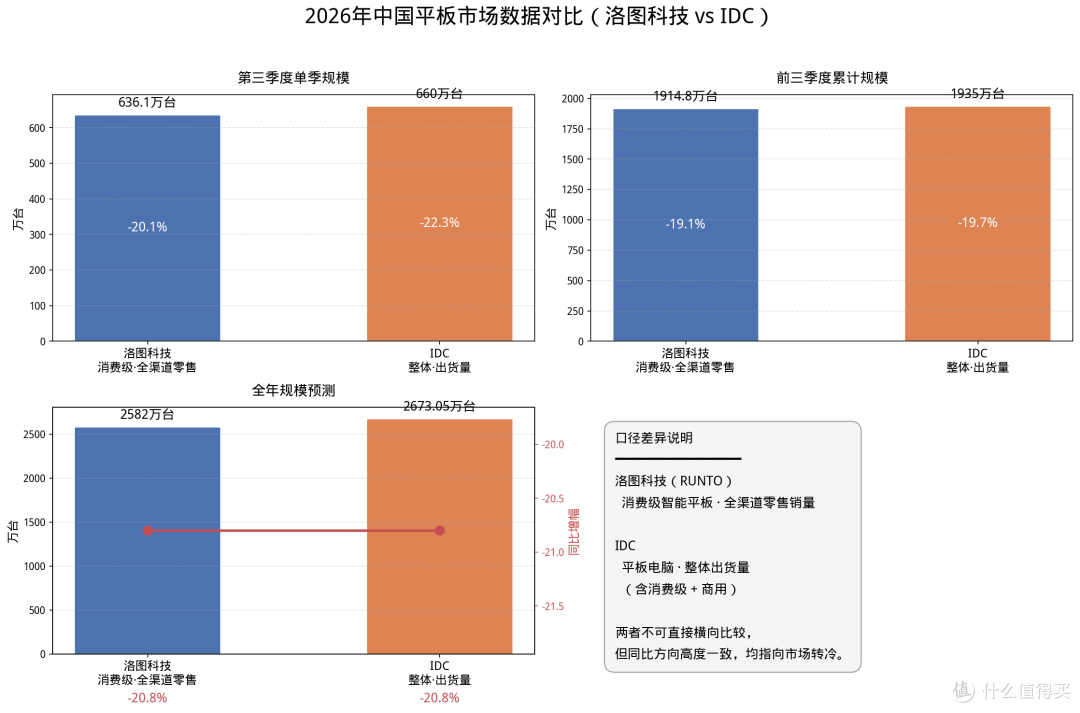
有个机构叫洛图科技,专门盯着中国的智能平板零售市场做月度追踪,它的报告显示:2026年上半年,中国消费级智能平板的全渠道销量是1278.7万台,同比大跌18.6%。
去年这个市场是什么行情?全年卖了3261万台,同比增长13.3%——别的品类都在泥潭里打滚,它还能往上走,是当年消费电子里少有的优等生。
再看IDC的数据:2026年第二季度,中国平板电脑整体出货量796万台,同比下降4.4%,降幅比一季度还收窄了一点点。
看到这你是不是松了口气——一个说跌18.6%,一个说跌4.4%,那到底跌了多少?
这就是这件事最有意思的地方:两个数字都没说谎,它们只是站在产业链不同的两头,看到了完全不同的风景。
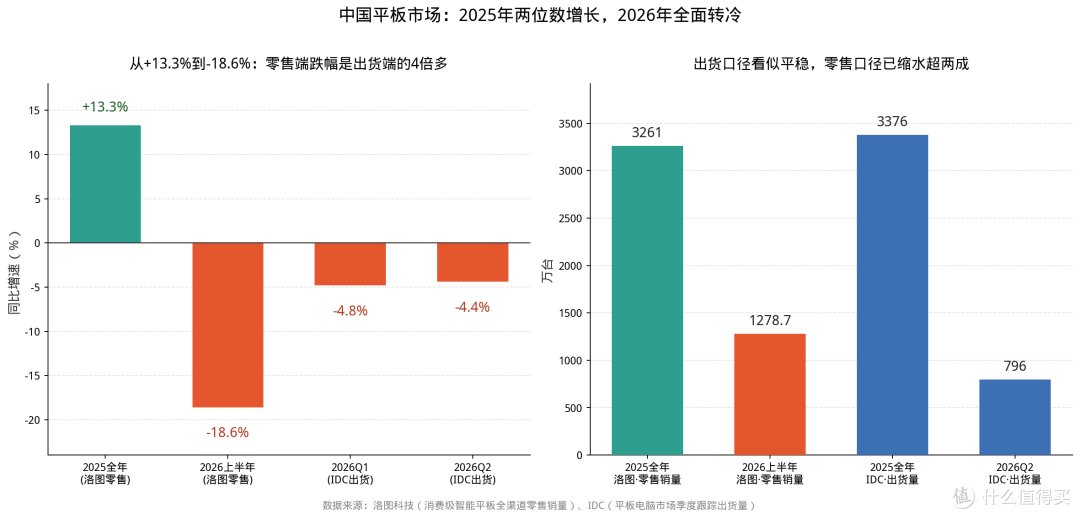
IDC的796万,是出货。
什么叫出货?就是厂商把货从自己仓库里发出去,发给渠道商,发给经销商,货从A挪到B,A就记一笔我出货了。
洛图的1278.7万,是零售。
什么叫零售?就是货真正从一个做生意的人手里,卖到了一个掏钱回家的消费者手里。
一个是货动了,一个是钱到了,中间差的那一大截,就是问题的核心。
IDC的数据里藏着一条更狠的暗线:二季度整体跌幅之所以好看,全靠商用市场在那儿硬撑,商用平板出货同比涨了67.1%,而真正反映你我想不想买的消费平板,同比跌了9.8%,跌幅是大盘的两倍还多。
商用市场为什么突然爆发?真的是全中国的公司突然爱上了开会吗?不是!是听说要涨价之后的闻风而动。
渠道商为了锁住低价,提前大量提货备货,部分政企客户也把采购计划往前赶。
这些货从工厂的厂房,搬进了代理商的仓库,账面上算是出货了,但没有一台真正落到消费者手里。
翻译成人话就是:厂商那边看着还行,是因为渠道商帮它把货囤走了;而你这边真实的需求,早就凉透了。
这叫什么?这叫透支——今天的漂亮数字,是从明天后天借来的;借来的东西迟早要还,而且利息高得吓人。
果然,到了三季度,虚火退得一干二净。
第三季度全渠道销量636.1万台,同比跌20.1%;前三季度合计1914.8万台,同比跌19.1%;全年的预测被下修到2582万台,同比跌20.8%。
仓库满了,订单没满。
哪怕熬过了传统旺季,熬到了双11预售,这个市场也只能靠降价促销勉强换点销量,离需求真的回来了,还差着十万八千里。
那么问题来了,平板为什么突然这么贵?为什么以前大促敢砍八百,现在连三百都抠抠搜搜?
答案不在平板行业里,在千里之外的AI数据中心里。
这两年全世界最疯的钱,全在往AI服务器里灌。
训练一个大模型要什么?要海量的高带宽内存,要服务器DRAM,要企业级固态硬盘。
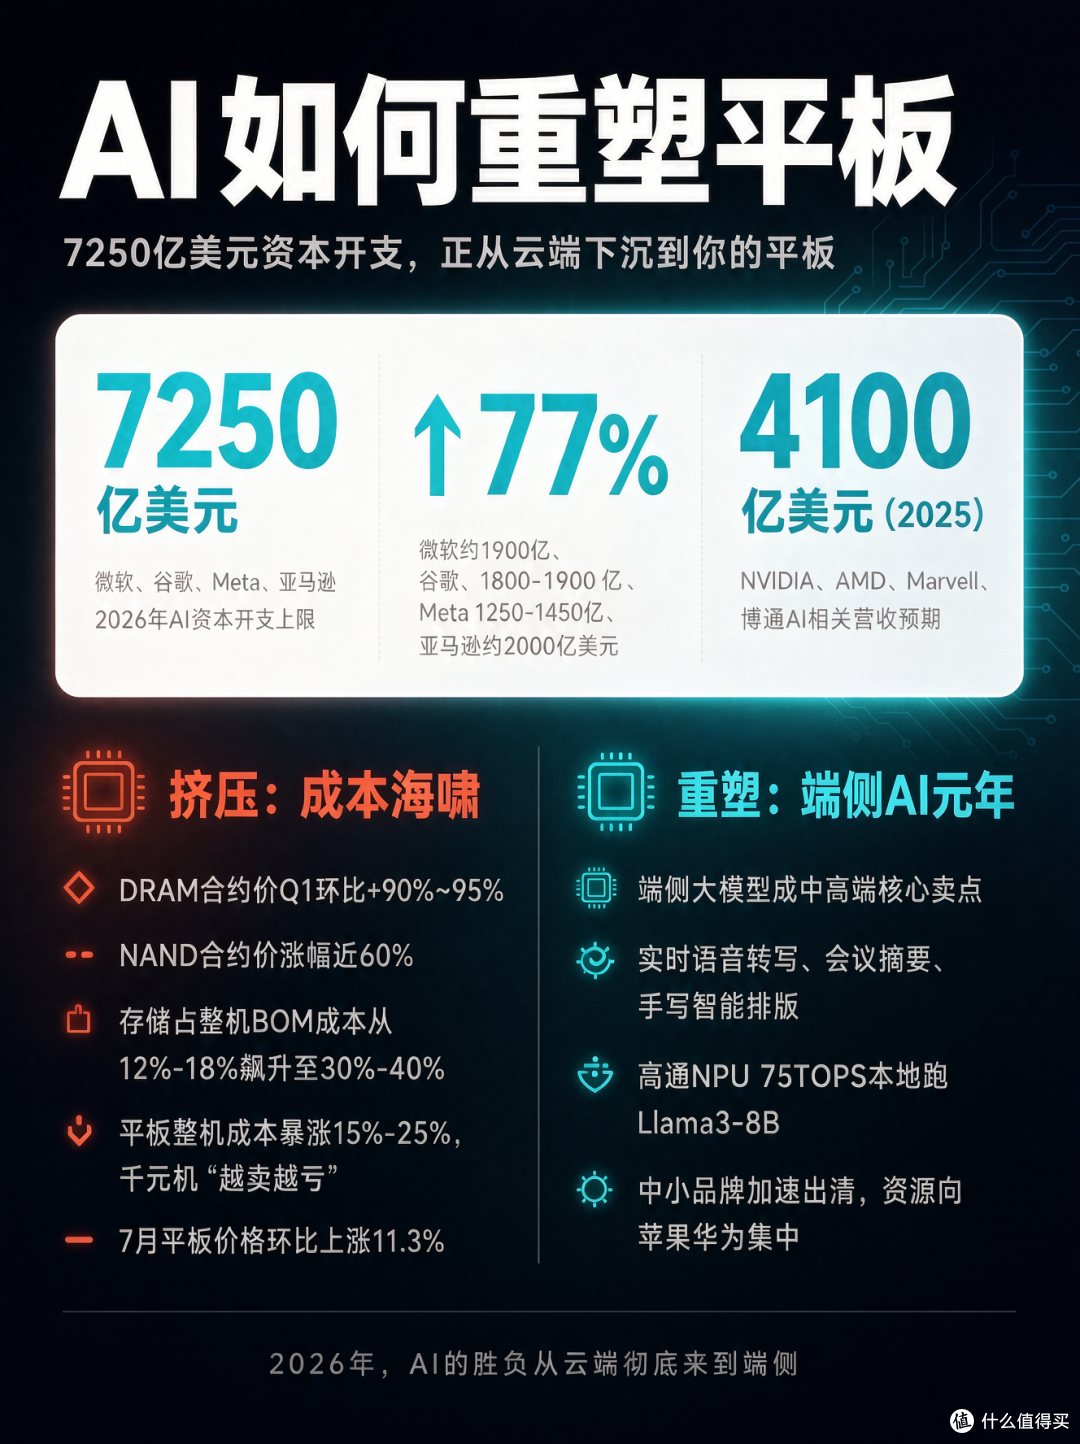
2026年,微软、谷歌、Meta、亚马逊这些科技巨头在AI上的资本开支上限加到7250亿美元,比2025年那个已经破纪录的4100亿,还高出77%。
七千多亿美元是什么概念?冷月在本月初刚聊过,感兴趣的朋友可以去看一下《半年亏掉807亿,估值却敢要2万亿:Anthropic凭什么?》(2026-11-05),这里就不再展开了。
而这些钱里有相当大一块,最后都买了同一样东西——存储。
光数据中心买内存这一项的支出,就从2025年的1070美元,暴涨到2026年的2370亿美元。
这里面将近980亿美元,纯粹是因为价格上涨多花出去的,跟需求变多变少没半点关系。
存储厂一看,哦,原来卖给你平板一颗内存赚两块钱,卖给AI数据中心一条产线能吃三年,那还用想吗?
三星、SK海力士、美光,这三家把控了全球九成以上的高端存储产能。
它们的产线就那么多,HBM的毛利率能60%-70%,普通内存只有20%-30%,换你是厂长,你把产能给谁?答案不言自明。
更要命的是产能的挤出效应。
同样生产一份存储,做HBM要比做普通内存多消耗差不多三倍的晶圆,因为它芯片面积更大、堆叠工艺更复杂、良品率还在持续损耗。
集邦咨询给过一组特别能说明问题的数据:三大厂拿去做HBM的晶圆投片,占整个DRAM投片的比例,从2025年底的约18%,升到了2026年底的22%;但与此同时,HBM实际贡献出来的存储容量,占全部容量的比例,却只从8%升到了9%。
2026年全球生产的内存里,高达七成将被数据中心直接吃掉。
三星在自己的业绩会上明说,供应短缺估计得持续到2028年。
美光更干脆,直接关掉了那个开了快三十年的消费存储品牌Crucial,2026年初停止给消费市场供货。
人家明牌告诉你:消费这点钱,我不稀罕赚。
于是,消费级的内存和闪存价格一路狂飙,堪称史诗级。
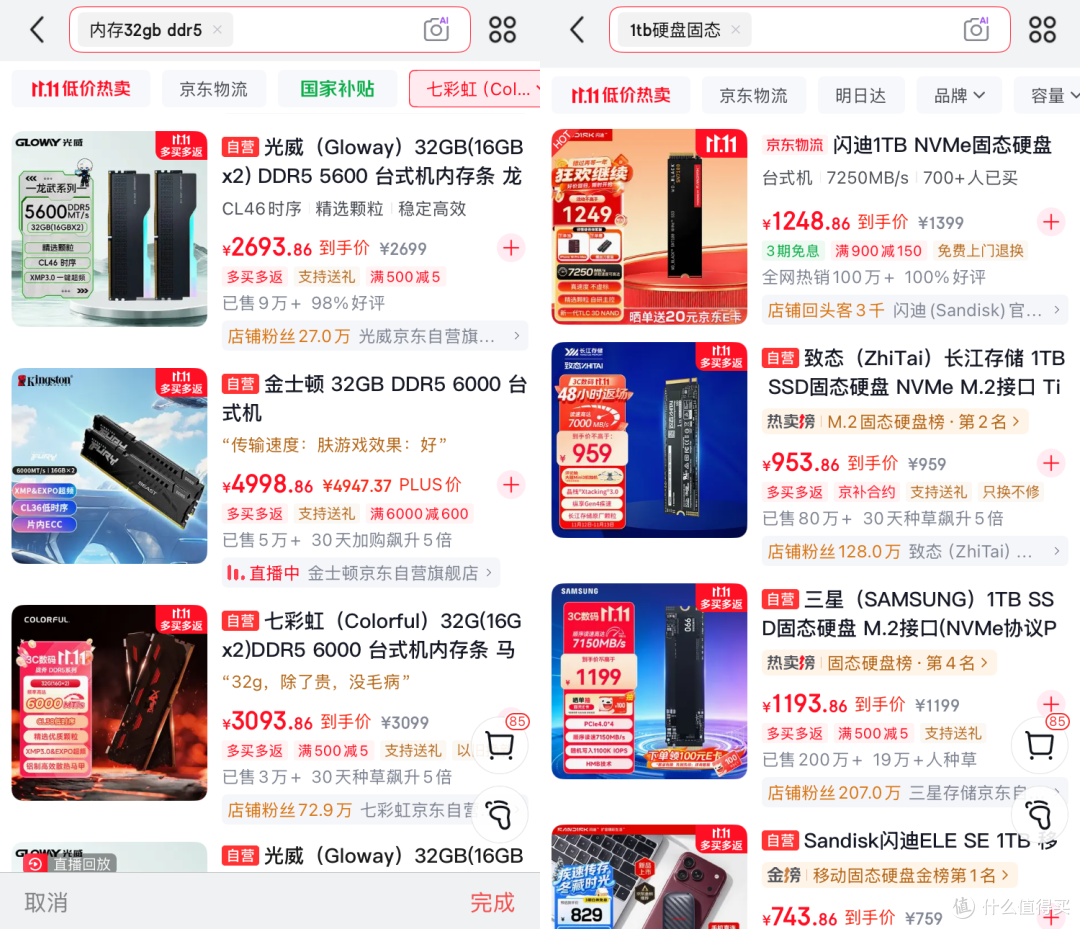
比如,去年卖800块左右的32G DDR5内存条,如今报价3300往上;去年400块的1TB固态硬盘,如今1000多块。
有一款通用型的DRAM芯片,十年前刚开始被追踪统计的时候报价2.9美元,到今年10月,报价27.5美元。
九年时间,一颗芯片涨了将近十倍。
合约价的涨幅更直观:2026年二季度,通用型DRAM合约价格环比上涨58%-63%,NAND闪存合约价格环比上涨70%-75%;有机构预测全年DRAM均价涨幅会到88%。
你在别的任何一个消费电子产品上看到这种涨幅,第一反应都是商家疯了,但存储芯片就是这么涨了,涨得理直气壮,涨得整个下游产业链集体沉默。
面对内存暴涨,手机好歹有缓冲垫。
旗舰机卖五六千上万,有品牌溢价,有用户黏性,内存涨几百块,我悄悄加到售价里,或者干脆少赚点扛过去,用户为了那颗影像芯片和那个logo,往往也就忍了。
平板不行,尤其是千元档的入门平板,本来就是贴着成本线卖的,靠薄利走量赚辛苦钱。
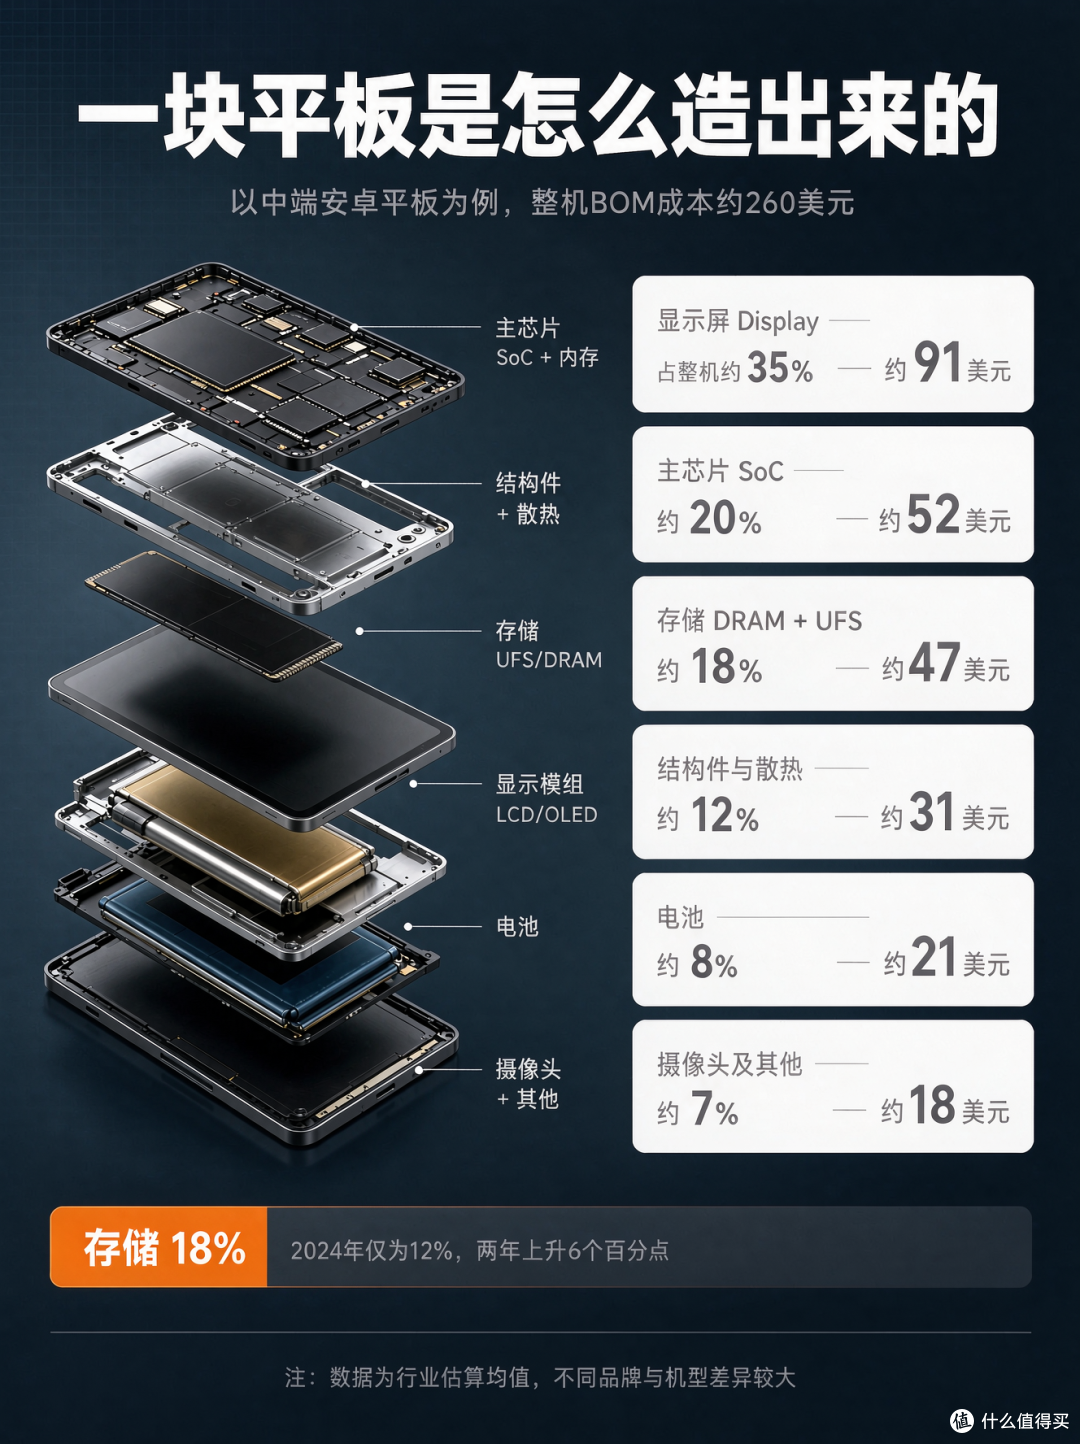
洛图科技测算过:存储涨价之后,存储在平板整机物料成本里的占比,从原来的12%-18%,一路飙到了30%-40%;整台机器的物料成本,因为这一项直接抬升15%-25%,大存储版本涨得更多。
你品一品这个比例:一台平板里最贵的东西本来是屏幕,现在内存闪存拍桌子说,我也要当大爷。
内存成本翻倍,再叠加为了清库存不得不打的折,账算下来是负的——卖一台亏一台,卖得越多亏得越多,纯纯给工厂白打工。
既然卖一台亏一台,厂商最理性的选择是什么?少卖,甚至干脆不卖,直接砍掉这条产品线。
于是,今年平板市场发生了一件悄无声息但又极其惨烈的事——砍线。
市面上在售的机型数量往下掉,新品迭代的节奏明显放缓,同规格要么偷偷减配控本,要么明着涨价。
最先被放弃的,就是千元左右主打性价比的入门娱乐平板,以及那些既没有供应链议价能力、又没有渠道护城河的二三线品牌。
它们本来就是靠低价在市场夹缝里生存,成本一涨,价格优势没了,直接被清出牌桌。
即便是头部大厂,也不敢在千元档硬刚了,纷纷精简型号,把有限的芯片资源优先拿去保中高端那些高毛利的机型。
你可能会问,大厂砍平板,怎么砍得这么果断,一点不带心疼的?因为在手机大厂的商业版图里,平板从来就不是亲儿子。
往前倒几年,各大手机品牌为什么一窝蜂地去做平板?不是为了平板本身赚钱,是为了讲一个故事——硬件全家桶,万物互联。
逻辑是:我用低价平板当饵,把你手机、手表、耳机、电脑这一整套生态串起来,平板只是中间填缝的那块砖。
所以在鄙视链上,平板的位置低得可怜。
手机是门面,一年一代雷打不动;手表、手环天天戴在你手腕上,能实实在在解决健康监测和消息提醒的痛点;平板呢?很多人买回家,一周开不了几次机,大部分时间在床头柜和沙发角落吃灰。
这一点,从产品更新频率上就能看得明明白白。
iPhone的数字系列都迭代到18了,iPad数字系列才刚过10,谁是核心谁是搭头,账本比官方公关诚实得多。
当年成本低的时候,卖一台赚点钱,还能拉生态,怎么都划算。
现在成本暴涨,卖一台亏一台,还占库存占资源,那砍起来当然毫不手软。
商人不做亏本买卖,何况还是本来就没打算认真做的买卖。
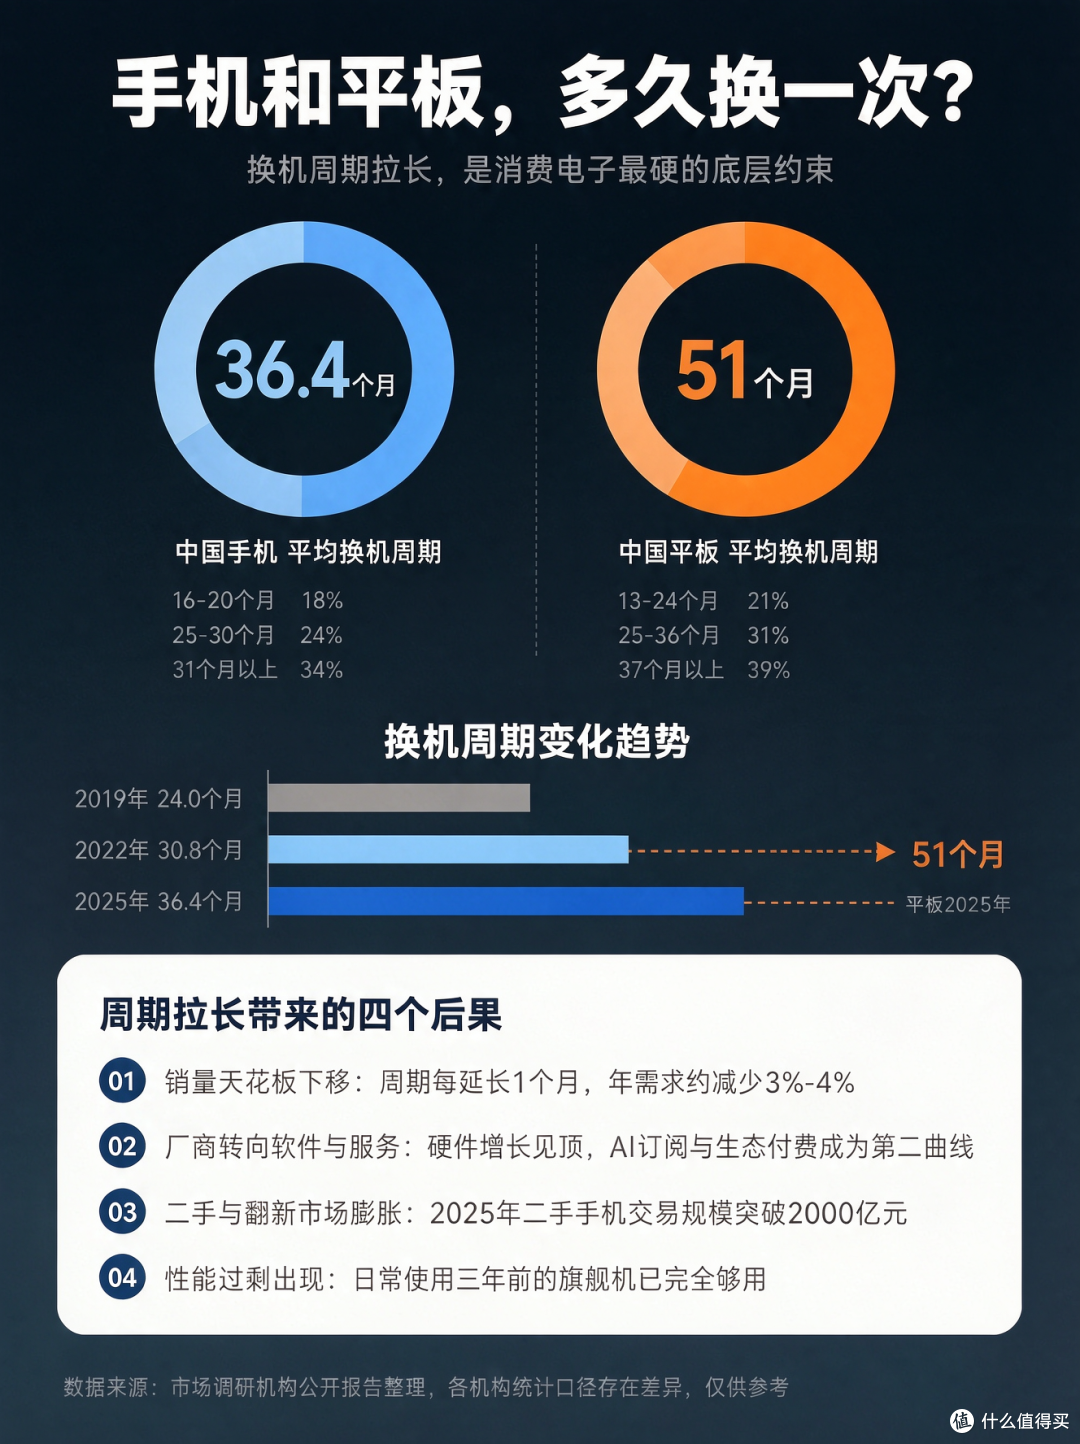
智能手机平均换机周期两到三年,而国内消费者平板的平均换机周期,已经被拉长到四到五年。
为什么平板能这么扛用?因为对大多数人来说,平板从来就不是必需品。
手机坏了卡了,社交、支付、导航、工作群全在里面,咬咬牙也得换。
平板呢?买回来头三个月是新鲜感,之后就是床头的视频播放器,缝缝补补用五年毫无压力。
旧的那台插着电,刷剧够用,看网课够用,孩子画画也够用。
它不会卡到你活不下去,它只是慢慢变钝,而你适应得比它更快。
再加上一个历史包袱:2025年的国补。
那一年,补贴政策把数码产品纳入范围,平板全程在列,叠加疫情那几年居家办公和网课催生的天量设备正好进入换机周期,双重buff叠满,市场拉出一条漂亮的阳线。
但你懂的,靠外力催生的需求,都带着透支属性。
本来明年要买的东西,今年便宜就先买了,买了之后呢?明年你就不会再买了。
这不是消费复苏,这是消费的预支,跟发工资当天把一个月饭钱全花完是一个性质。
补贴退潮之后,摆在市场面前的就是一张被掏空的资产负债表:该买的人买完了,没买的人看着涨价更加不想买了。
一边是去年补贴后的历史低价,一边是今年的裸价上涨,对比不要太鲜明,连618这种年度大促都没能压住涨价带来的劝退效果。
厂商当然也知道,所以它们换了个讲故事的方式:不做便宜平板了,做生产力平板。
13英寸以上的柔光屏,磁吸键盘,手写笔,PC级办公软件,再把大模型塞进去——AI帮你写周报、AI帮你修图、AI帮你把老板的语音转成小作文。
听起来很性感对吧?然后你一摸钱包,发现这东西加键盘加笔,价格已经摸到轻薄本了。
而消费者心里那杆秤,早就有了刻度。
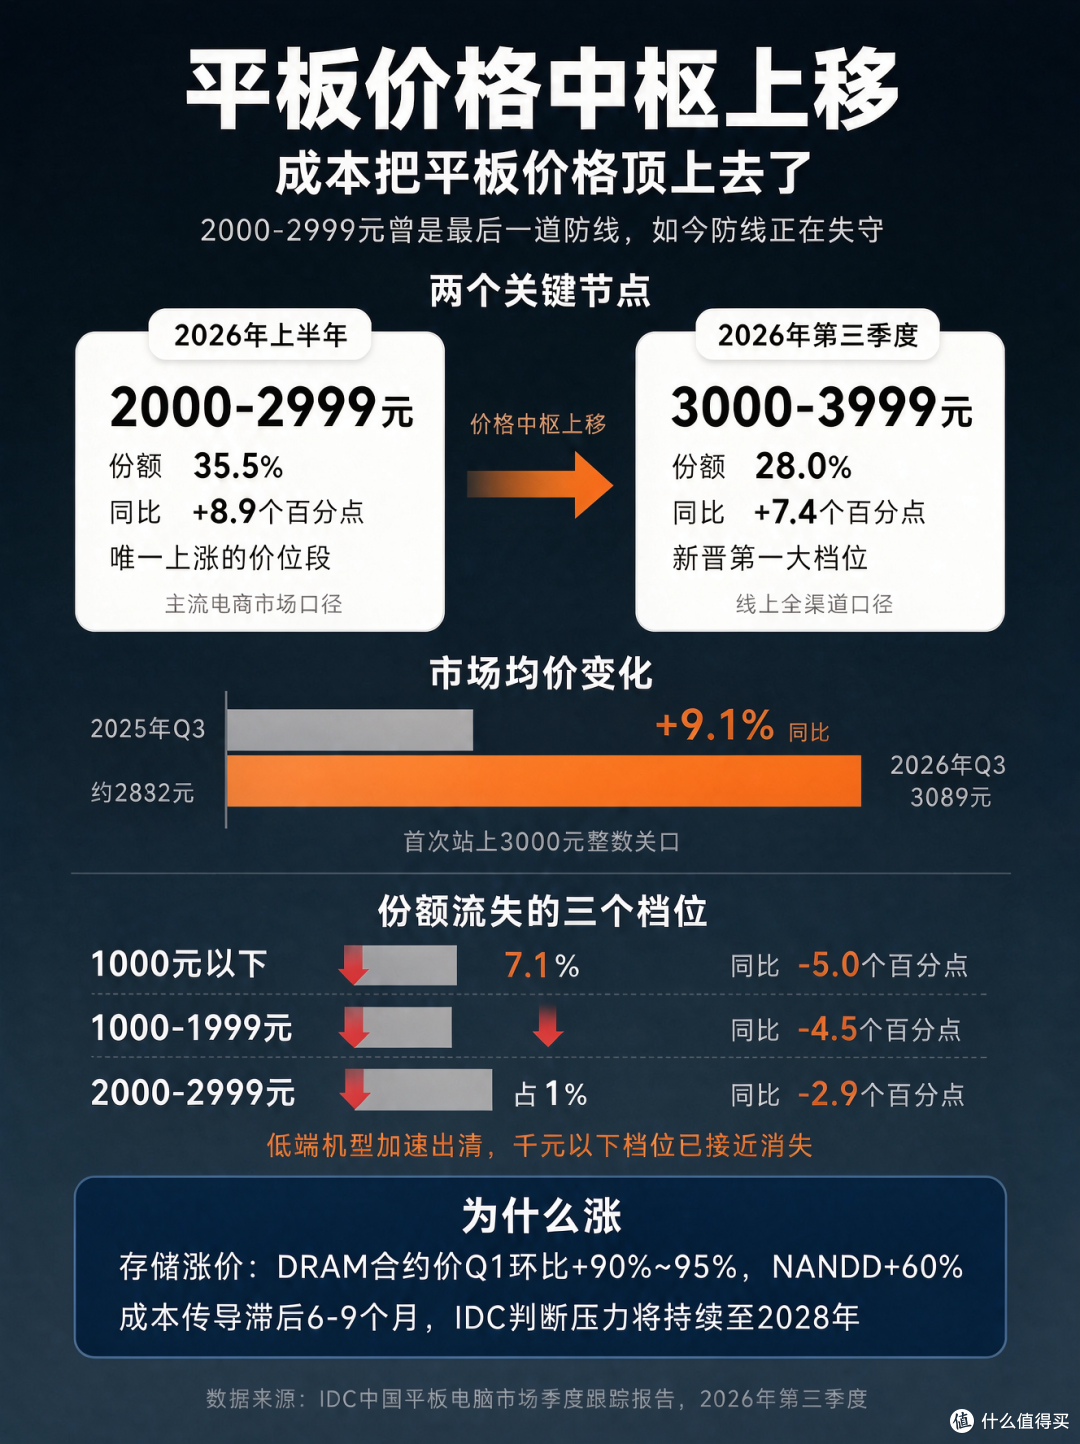
IDC的数据摆在那里:尽管成本推着售价往上涨,但大量消费者对平板的价值定位,依然死死锁在2000-3000元这一档。
也就是说,在大部分人眼里,平板本质就是一块看剧记笔记的大屏,两千多顶天了,再贵就不值当了。
一边是厂商拼命摇旗呐喊,我加了AI加了键盘,我是值五千块的轻办公电脑;一边是消费者原地不动,两千多不能再多了。
这场拉锯战的结果,数据说得明明白白。
2026年上半年,2000-2999元是主流电商市场里唯一份额上涨的价位段,占比35.5%,同比抬了8.9个百分点。
到了三季度,市场均价被成本顶到3089元,同比涨9.1%,价格中枢被动上移,3000-3999元档位占比升到28%,同比提了7.4个百分点。
更残酷的还在后面:一台平板,加上键盘,再加上一支手写笔,这套东西逼近甚至超过五千块的时候,它的对手就不再是另一台平板了;它的对手,是正经的轻薄笔记本电脑,还有越做越成熟的折叠屏手机。
咱们算一笔账:五千块,你能买到一台配置不错的轻薄本,什么办公软件、设计软件都能装,性能释放、散热、多任务处理,都不是移动端能比的,真要干活,体验差着十万八千里。
你说平板便携?现在的轻薄本也就一斤多重,塞包里没多大负担。
往下比,现在的直板手机6.7、6.8、7英寸是基操,大折叠一展开直接是一块小平板,折起来揣兜里就走,看剧刷文分屏多任务都能干,还顺便把电话打了。
平板这个品类,从出生那天起就活在手机和笔记本中间的尴尬地带。
它当年的野心是取代便携笔记本,结果折腾了这么多年,唯一真正打败的对手是上网本——那个同样不上不下、最后集体暴毙的短命玩意儿。
即使是微软亲自下场,搞了个长得最像电脑的Surface,最后都没逃过沦为鸡肋的宿命,你凭什么觉得这次能逆天改命?
市场的分化也在印证这一点。
2026年上半年,10-12英寸这个标准尺寸占主流电商56%的销量份额,但同比掉了6.4个百分点。
反而是两头在涨——一头是8-10英寸的便携小屏,占8.7%,通勤塞包、躺床单手握持;一头是12-14英寸的大屏,占28.4%,往“我能拿它干活”那边靠。
中间那块最“像平板”的平板,正在失去存在理由,因为“万能”恰恰是它最不强的地方。
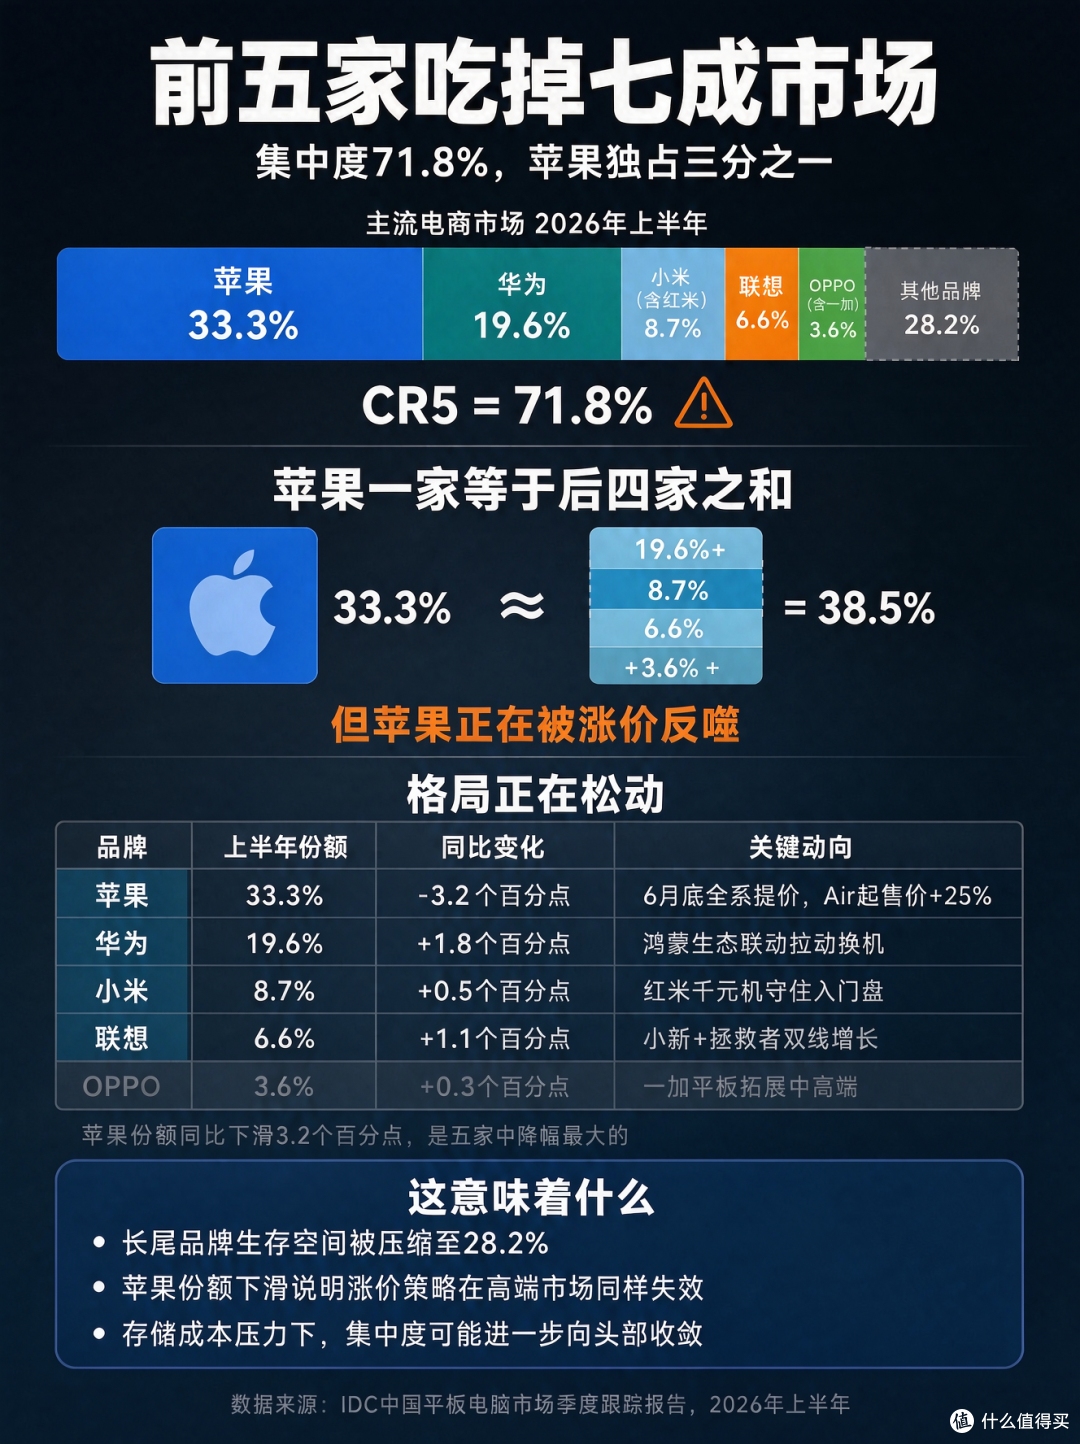
上半年主流电商前五——苹果、华为、小米(含红米)、联想、OPPO(含一加)——合计吃掉71.8%的份额,苹果一家33.3%。
小品牌没内存议价权,没渠道护城河,涨价潮一来先断粮,它们不是不想卷,是连卷的原材料都抢不到。
但头部也不能为所欲为,苹果6月底因为内存成本上调iPad全系售价,iPad Air起售价从4799直接拉到5999,涨幅25%;贡献它超六成销量的主力机型iPad第11代,均价同比涨了14.2%,到3468元。
结果三季度的成绩单出来,苹果在主流电商平台的单季销量同比大跌45.2%,份额从去年同期掉下来8.5个百分点,只剩19.1%。
品牌光环救不了定价越过心理关口的现实:消费者不是不认苹果,是不认“为一块平板付这么多”。
你把走量款的价格抬上去,用户立刻重新比较:继续买iPad,还是换台别的?
放到全球看更冷——Omdia的数据是:
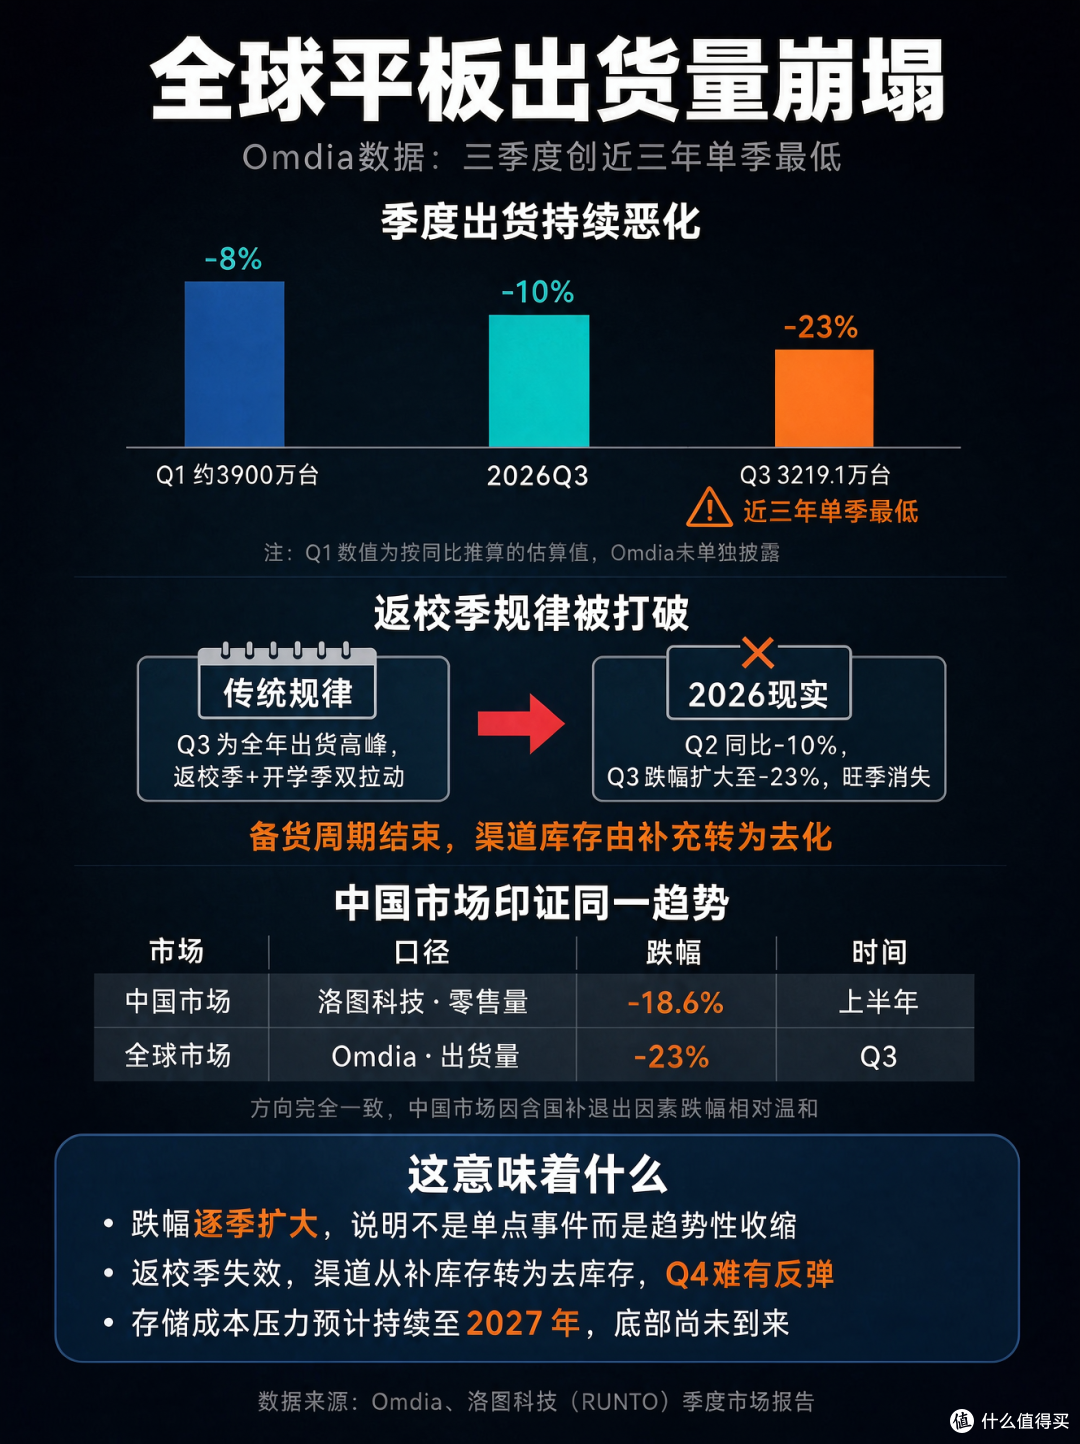
2026年三季度全球平板出货3219.1万台,同比掉23%,创了近三年单季最低;
二季度全球出货3600万台,同比跌10%,连返校季的传统旺季规律都被打破了。
中国上半年零售跌18.6%,全球三季度跌23%,方向完全一致。
这不是某个市场感冒,是整套需求逻辑在重组。
IDC的判断也很冷静:存储成本的压力会一路持续到2027年,这是一场漫长的消耗战,资源会进一步向手里握着生态溢价和供应链锁价能力的少数巨头集中,中小品牌加速出清。
平板曾经的野心是替代笔记本,但十几年过去,它真正站稳的场景就三个:躺着看东西,给孩子上课,在咖啡馆装一下——这三个场景,都不值5000块。
所以下一阶段的平板,大概率是往偏科走。
要么往学习机沉:彻底屏蔽游戏、摇一摇广告和短视频外链,家长敢交给孩子,为孩子教育掏钱从不眨眼。
要么往游戏机沉:大屏加高刷加散热背夹,硬核玩家愿意为爽付钱。
要么往行业终端沉:汽车展厅的控制屏、无人机的地面站、餐饮零售的点单屏、医院巡房的病历板。
这些场景不跟你谈生产力浪漫主义,只谈这块屏能不能稳定干好一件事。
回头看整件事,消费者不是不爱平板了,是终于不肯为“假装需要”付溢价了。
所以今年双11你盯着平板页面犹豫,不是你穷了,是你清醒了——旧平板没坏,新平板没非买不可的理由,价格还倒挂。
平板没输给手机,没输给笔记本,也没全输给AI数据中心,它主要输给的,是消费者终于不肯再为“买前生产力、买后爱奇艺”的幻觉掏钱。
屏还是那块屏,你还是那个躺床上刷短视频的人,只是购物车里的价格,已经从“算了,买吧”,变成了“算了,不买了”。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~