




 深耕汽车兴趣领域



3
2
半年亏掉807亿,估值却敢要2万亿:Anthropic凭什么?
2026-11-05 22:45:49
0点赞
0收藏
0评论
当一家公司的亏损数字大到足以让普通人彻底失去概念,
却试图以人类历史上最高的估值登陆股市,
而且被资本市场争相为其戴上王冠,
这其中的荒诞与逻辑,
究竟是技术革命的必然,
还是资本泡沫的巅峰?
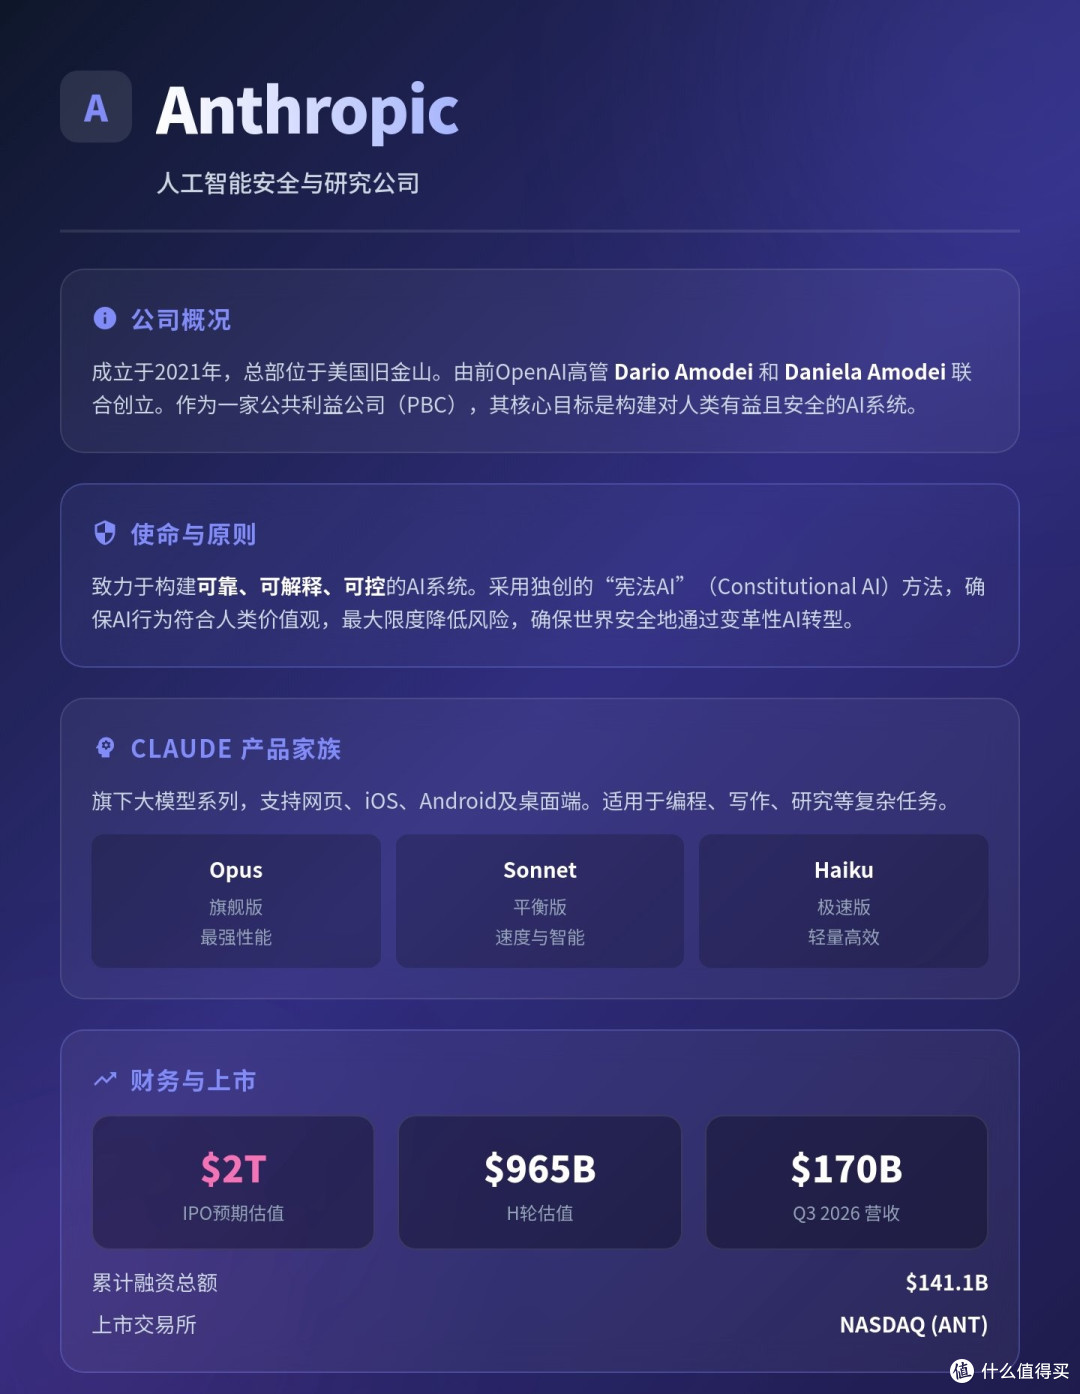
2026年硅谷最魔幻的一幕,不是哪家实验室又憋出了什么惊天动地的新模型,也不是哪个大佬又站在台上,深情朗诵“AI将重新定义人类文明”,而是一份招股书。
10月26日,一家叫Anthropic的公司,就是做Claude的那家,正式向美国证监会递交了上市申请。
华尔街给它备好的场面是:高盛和大摩牵头,身后跟着二十几家投行,排面堪比皇帝出巡;募资最高一千亿美元,估值最高两万亿。
两万亿美元是什么概念?
放眼全球,一年GDP能挣到这个数的国家,堪堪十一个。
放到公司堆里,直接空降世界市值第七位,Meta、博通这些修炼了几十年的老牌贵族,当场沦为背景板。
要知道就在几个月前,马斯克的SpaceX刚刚登陆纳斯达克,募资862.5亿美元,发行估值约1.77万亿,刚把“人类史上最大IPO”的牌匾挂上墙,灰都还没擦干净。
现在Anthropic拎着文件走过来,客客气气地说:哥,你咋就成被拍在沙滩上的前浪了呢?
最绝的是,给Anthropic供算力的名单里,就躺着马斯克家的公司,合同金额最高一千二百多亿美元。
左手举着历史纪录的奖杯,右手把算力卖给要打破自己纪录的对手,时代的每一滴红利都得从这个男人手里过一道,你说气人不气人?
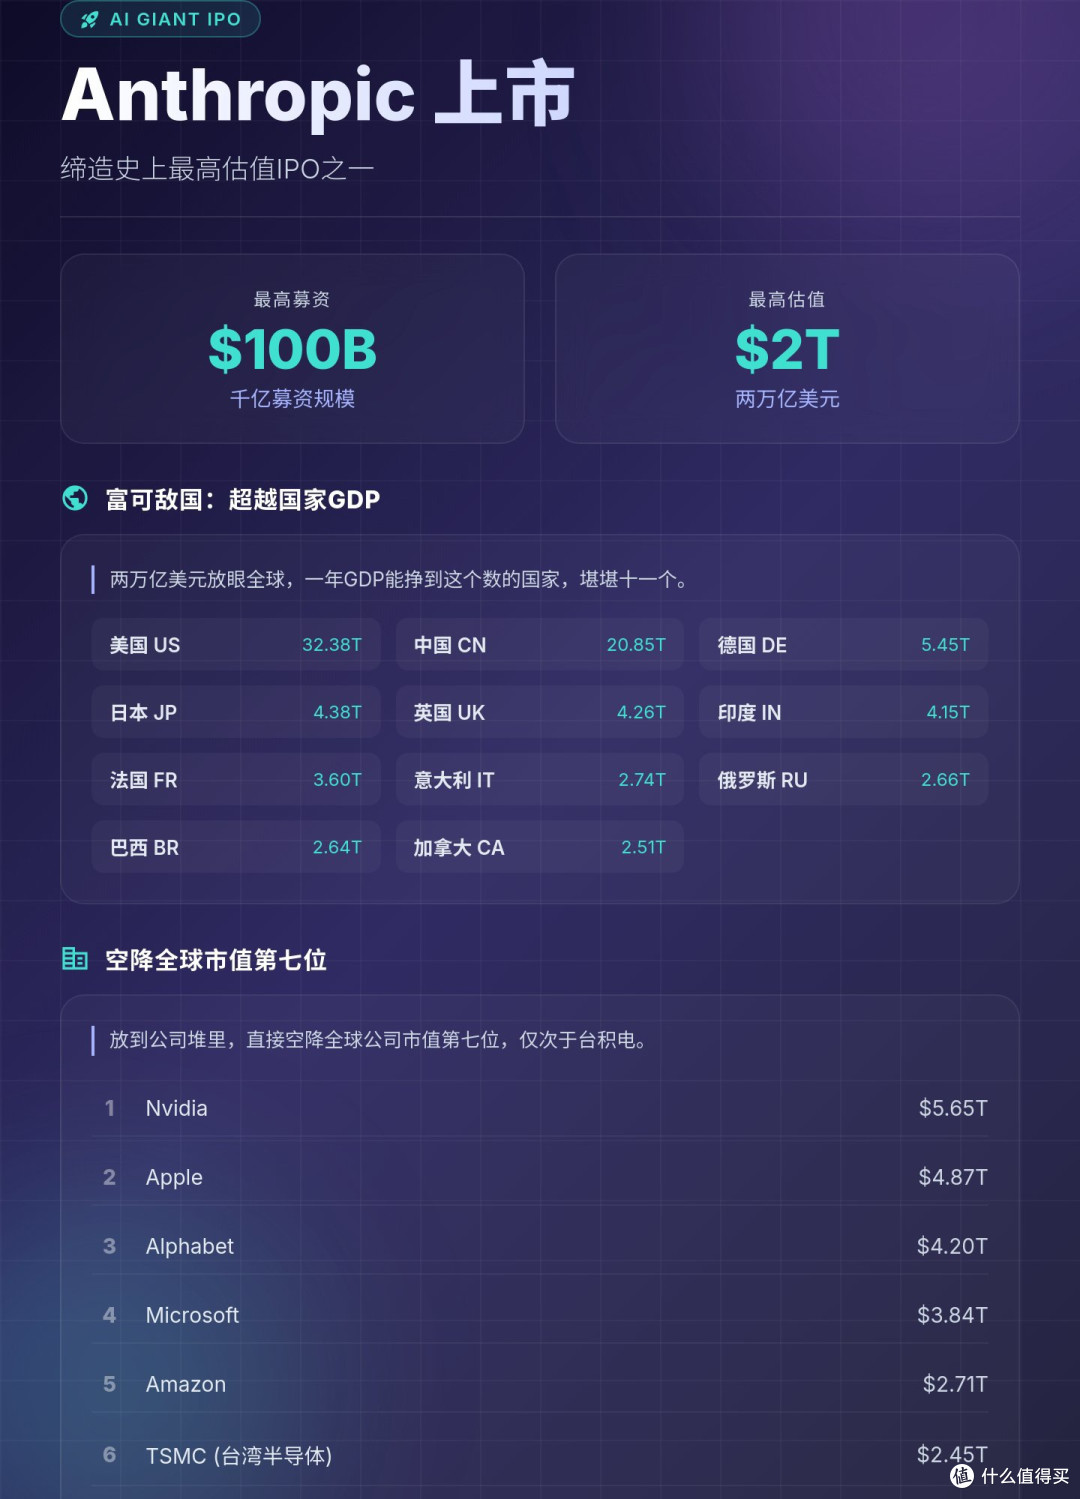
再看Anthropic的财报核心数据:2026年上半年,净亏损807亿美元。
平均每一天,天一亮,账面上先蒸发4.4亿;你半夜起来上个厕所的工夫,它亏掉的钱够你买下县城最好的楼盘,还得是整栋。
一家半年亏掉一个小国全年GDP的公司,张口就要两万亿估值,正常人看到这里,第一反应应该是:这不诈骗吗?
但你把报表往下翻两页,会发现事情和你想的完全不一样。
这807亿的亏损里,有大约724亿,压根不是花出去的钱,而是一种会计处理,叫公允价值变动。
这名词听着难理解,冷月我给你翻译翻译。
打个比方:你三年前开了家奶茶店,资金紧张的时候给投资人打了张欠条,三年后生意做火了,店估值翻了几十倍,那张欠条也跟着升值,按会计规则,欠条升值的部分,你得在报表里记成“亏损”。
你没掏一分钱现金,但账面上你“亏”了,而且店越值钱,亏得越狠。
把这块剔掉,Anthropic上半年的真实经营亏损只有6.93亿美元。
再按它自己的口径调整一下,剔掉股权激励这些不掏现金的项目,上半年调整后经营利润是正的16亿美元上下,经营现金流净流入39亿,账上现金加短期投资一千三百多亿,二季度单季营业利润9.74亿,已经扭亏为盈。
所以这家公司的真实画像是:赚钱速度极快,花钱速度更快,账面上那个天文数字的亏损,一半是估值涨出来的“幸福的烦恼”。
它不是不会赚钱,它是赚钱的速度,追不上它签合同的魄力。
再看它的收入曲线有多夸张?
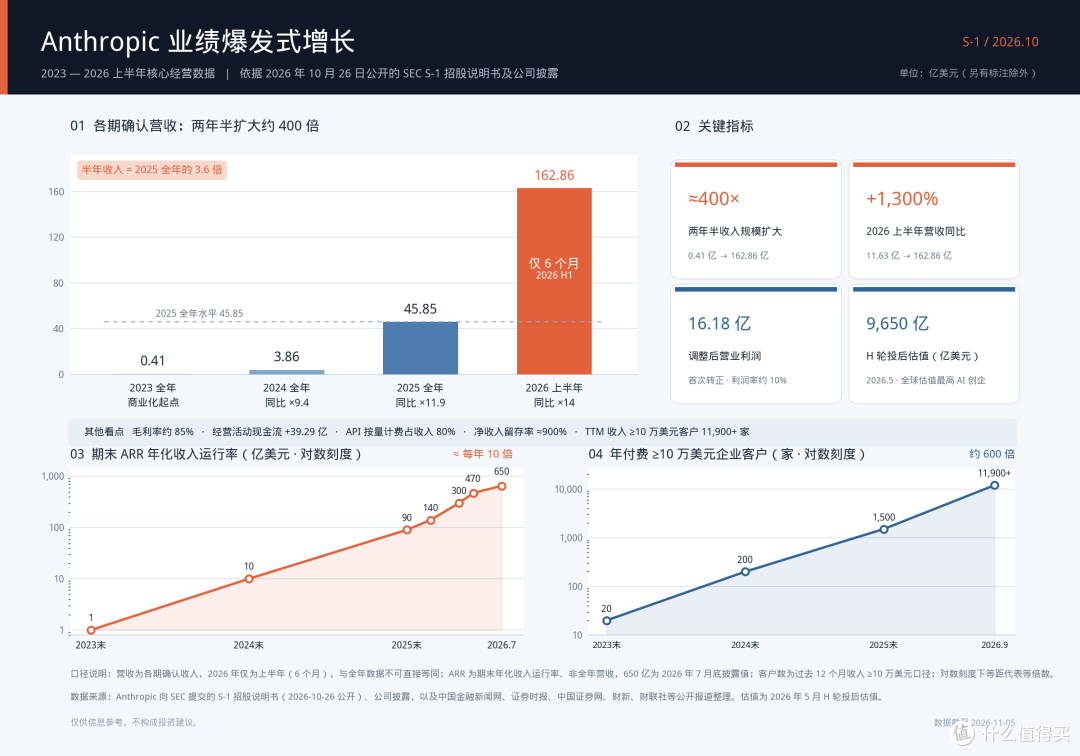
2023年,全年营收4100万美元;
2024年,3.86亿;
2025年,45.85亿;
2026年上半年,162.86亿,大约是去年同期的十四倍。
一年翻一个数量级,这个斜率放在任何行业,都能让股东做梦时笑醒了。
二季度单季营收115.55亿,同比暴涨1368%;三季度168亿,又上一个台阶,但环比增速从翻倍掉到了46%上下——记住这个数字,后面要考。
那它是怎么赚钱的?这就得说到它和老东家OpenAI的路线分歧了。
OpenAI走的是流量生意,ChatGPT周活九个亿,免费圈用户,订阅做转化,标准的消费互联网打法。
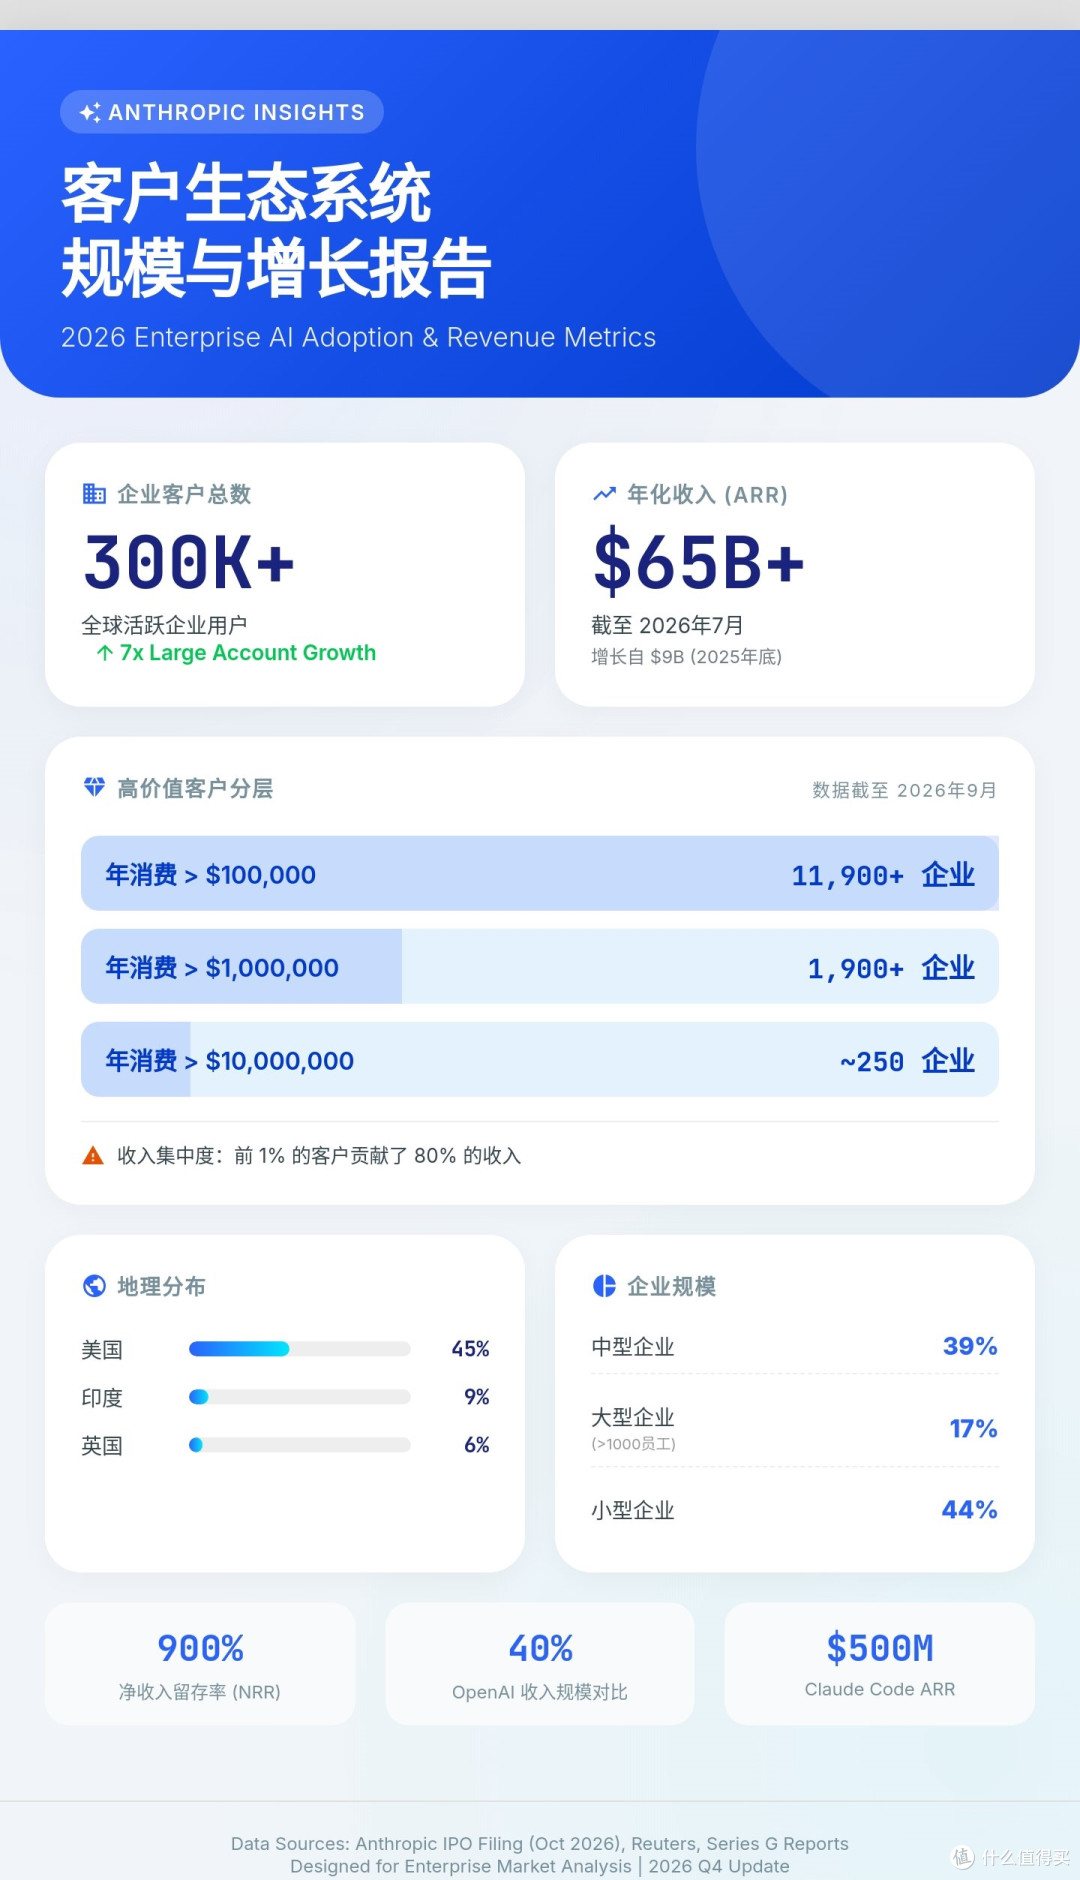
Anthropic从第一天起就绕开了C端,一头扎进企业市场,八成收入来自按调用量计费的API。
企业用多少模型,付多少钱,就像家里用水用电,用一度,付一度的钱。
真正的转折点在2025年初,它发布了编程工具Claude Code,一脚踩中了全球程序员用AI写代码的需求火山。
企业老板的算盘很简单:工程师一年工资几十万,工具一年几万块,省下的人力是真金白银。
给聊天机器人付订阅费要犹豫半天,给省钱工具付款,财务批得飞快。
再看客户,不但数量增长惊人——花过十万美元以上的客户,一年前只有950家,而过去十二个月,这个数字增长到1.19万家,翻了十二倍多。
而且名单也过硬——《财富》10强,全覆盖;世界500强,过半;全球2000强,三成;企业客户总数三十多万家。
就连微软,每年都要掏五亿美元买它的技术,你品品,巨头挣的钱最后又流进了另一家巨头的口袋。
最能体现黏性的指标叫净收入留存率,它的数字是900%,意思是去年付你100块的那批客户,今年平均付了900块。
用户不但不走,还在疯狂加购,这种数据放在软件行业,投资人看了是要当场起立鼓掌的。
毛利率从早年的负数拉到了70%-85%之间;每投一美元算力,换回来的收入从几毛钱涨到两美元以上;二季度调整后经营利润率干到19%。
而老对手OpenAI同期每赚一美元要亏一块八,一对比,像两个项目组,一个在上班挣钱,一个在“用爱发电”。
一家这么能收钱的公司,为什么非要急着上市?它到底在怕什么?
答案是:钱都变成了合同,而且是那种撕不掉的合同。
上半年的算力和基础设施开支接近90亿美元,超过去年全年,而这只是当期消费,真正的大头在后面。
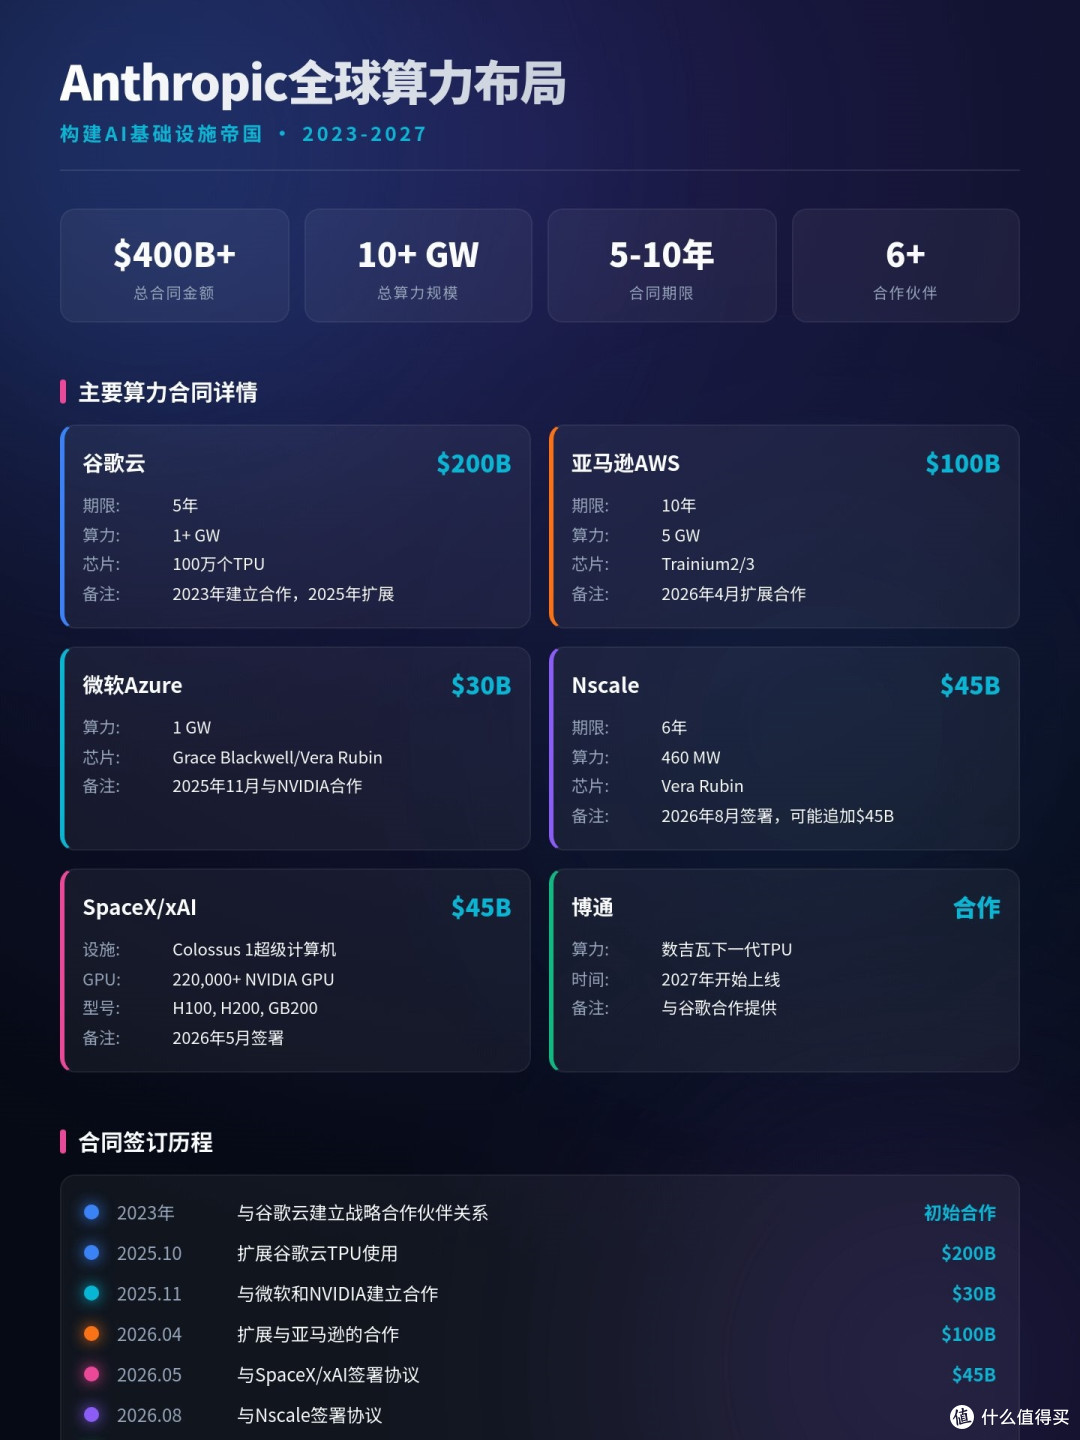
它跟谷歌、亚马逊、微软、博通、Nscale、马斯克那边的公司,这些伙伴签下的长期算力合同,各家口径略有出入,最低承诺在五千多亿美元,整体安排约六千多亿,把在谈的增量算上,媒体逐笔数下来能摸到七千亿往上。
其中,谷歌至少1145亿,亚马逊至少1100亿,博通的设备租赁约1612亿——单笔单笔的算,都能让不少公司的总市值感到汗颜。
最关键的是,这些合同普遍带着“照付不议”条款:算力给你留着,用不用随你,钱一分不能少。
而且八成左右不可取消,期限短的到2033年,长的到2036年,个别承诺一路排到2045年。
2045年呀,近20年的时间,今天刚出生的孩子,到那时候都能上大学了,可那账单还在路上。
有朋友肯定问,签这么狠干嘛?答案很简单,因为算力现在就是硬通货。
云厂商的容量提前两年就被订光了,有钱都未必排得上队,提前锁产能确实是壁垒,后来者抱着钱都买不到货。
但硬币的另一面,是一个教科书级别的结构性错配。
收入端:八成是按量计费,客户用一个月算一个月,没有长约托底,客户预算一紧,调用量说掉就掉,连违约金都不用赔。
成本端:是焊死十几年的刚性支出,不管客户在不在,账单每月准时上门。
行情好的时候,收入飞,利润飞得更快,这是经营杠杆的美妙之处。
行情一冷,收入先掉,成本纹丝不动,亏损被同一个杠杆反向放大,摔得更惨。
打个比方,你开了家网吧,机器全是租的,跟设备商签了几年的长约,每个月固定付租金,合同不能提前结束。
你的收入呢,全靠客人按小时上机交的网费,生意好时机器一响黄金万两,生意一冷一个客人没有,租金照样扣。
网吧尚且如此,Anthropic不过是把网吧换成了数据中心,把几年换成了十几年,把月租几万换成了总账六千亿。
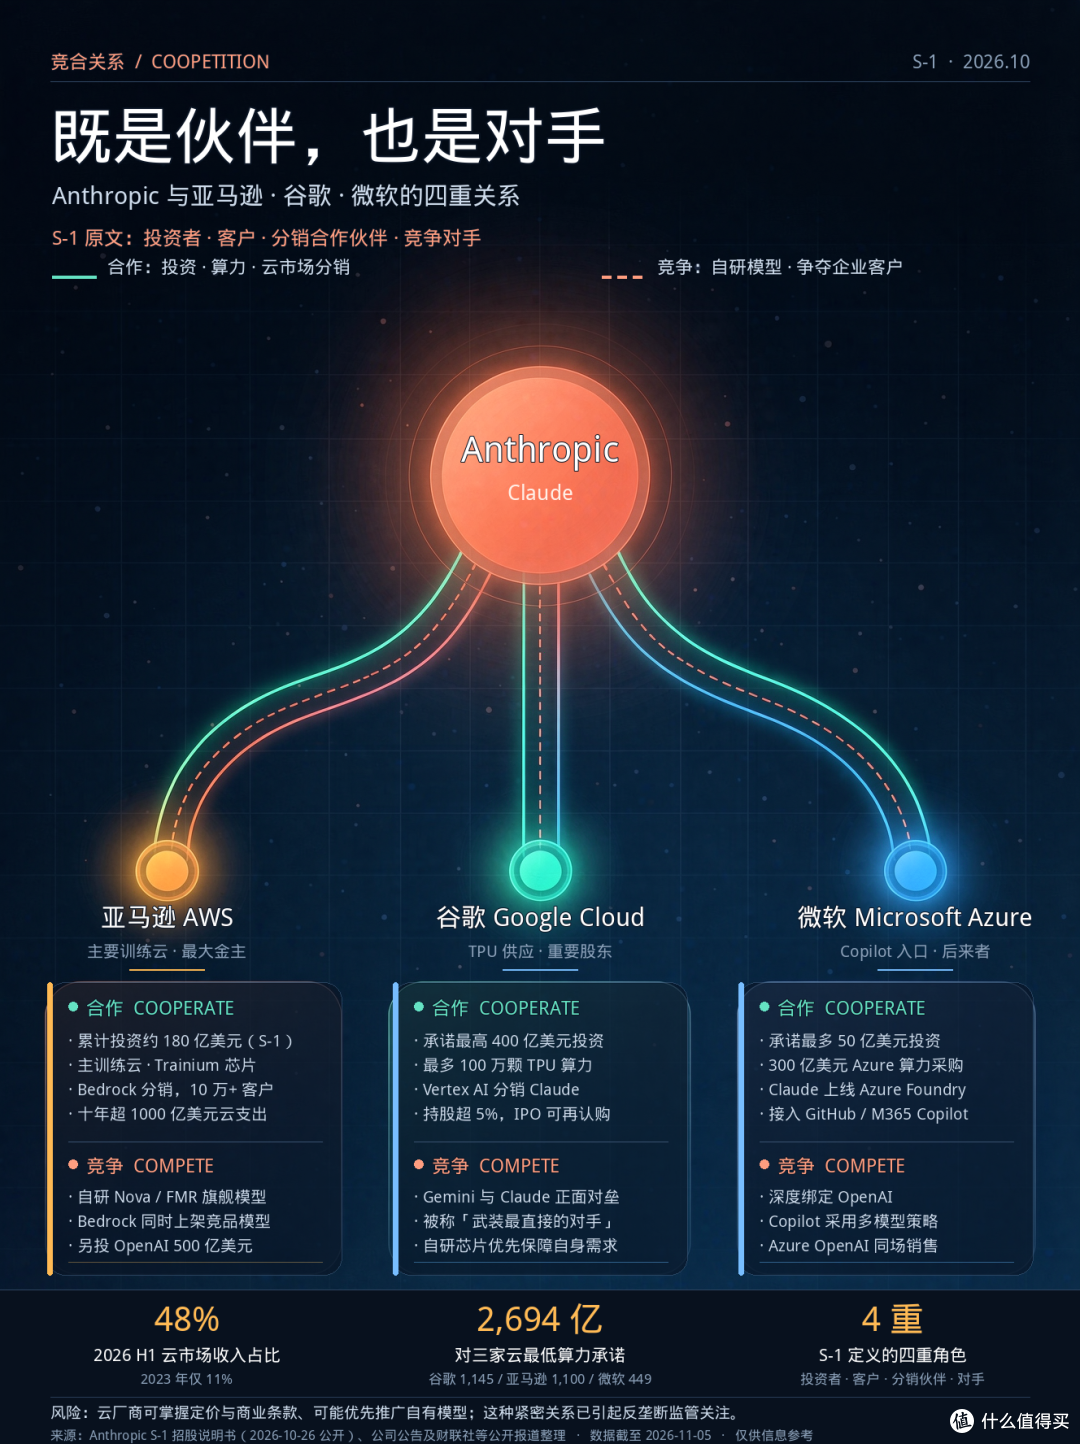
Anthropic上半年的收入里,48%是通过亚马逊、谷歌、微软的云市场渠道卖出去的,这个比例从2023年起一路上扬。
也就是说,很多客户不是直接找它买Claude,而是在云平台上顺手下单,钱先过云厂商的手。
现在,你再看这几家的多重身份,你就知道有多拧巴了。
它们是算力供应商,几千亿合同的正主;
它们是销售渠道,Anthropic近半收入来自这里;
它们是股东,Anthropic当年救命的钱就是它们出的。
同时,它们每一家,都在做自己的大模型。
给你供货的、帮你卖货的、给你投钱的、跟你抢生意的,是同一家。
平时生意红火,大家是利益共同体,一起数钱。
一旦算力紧张,你说优先保障谁家的模型?
一旦渠道流量紧俏,推荐位给谁?
定价权、抽成比例,捏在谁手里?
这不是阴谋论,这是商业结构,就连招股书里都老老实实的把这层依赖列成了核心风险。
此外,Anthropic那份三百多页的招股书里,光是风险因素就写了九十多页。
从增速下滑、监管审查,一路写到“可能对人类构成灾难性或生存性风险”,还特别说明:全世界的保险公司加在一起,都承保不了这种量级的损失。
别的公司招股书在夸自己,Anthropic的招股书一半篇幅在给自己写检讨,你就说这能不能让人绷住吧?
把镜头拉高,Anthropic的处境其实是整个AI行业的缩影。
过去二十年,互联网公司讲故事的顺序是:先免费圈用户,再垄断,再提价,最后躺着收现金流。
AI公司把这个顺序改了:先烧钱锁算力,再证明有客户,再指望收入追上合同,最后才轮得到谈盈利。
传统行业是先有需求再扩供给,AI是先把供给预期焊死十年,再祈祷需求别消失,哪怕只是放缓增长都不行。
于是,出现一个最经典的商业模式:淘金热里,最舒服的不是挖金的,是卖铲子的、卖水的、卖牛仔裤的。
英伟达在笑,台积电在笑,博通在笑,三大云厂也在笑。
模型公司夹在中间,上面跟应用抢用户,下面被算力锁着刚性付钱。
看上去是不可或缺的地位,但利润最薄、资本消耗最重。
AI被称作新一代水电煤,可基建时代最肥的往往不是自来水公司,而是卖水管的和装水表的。
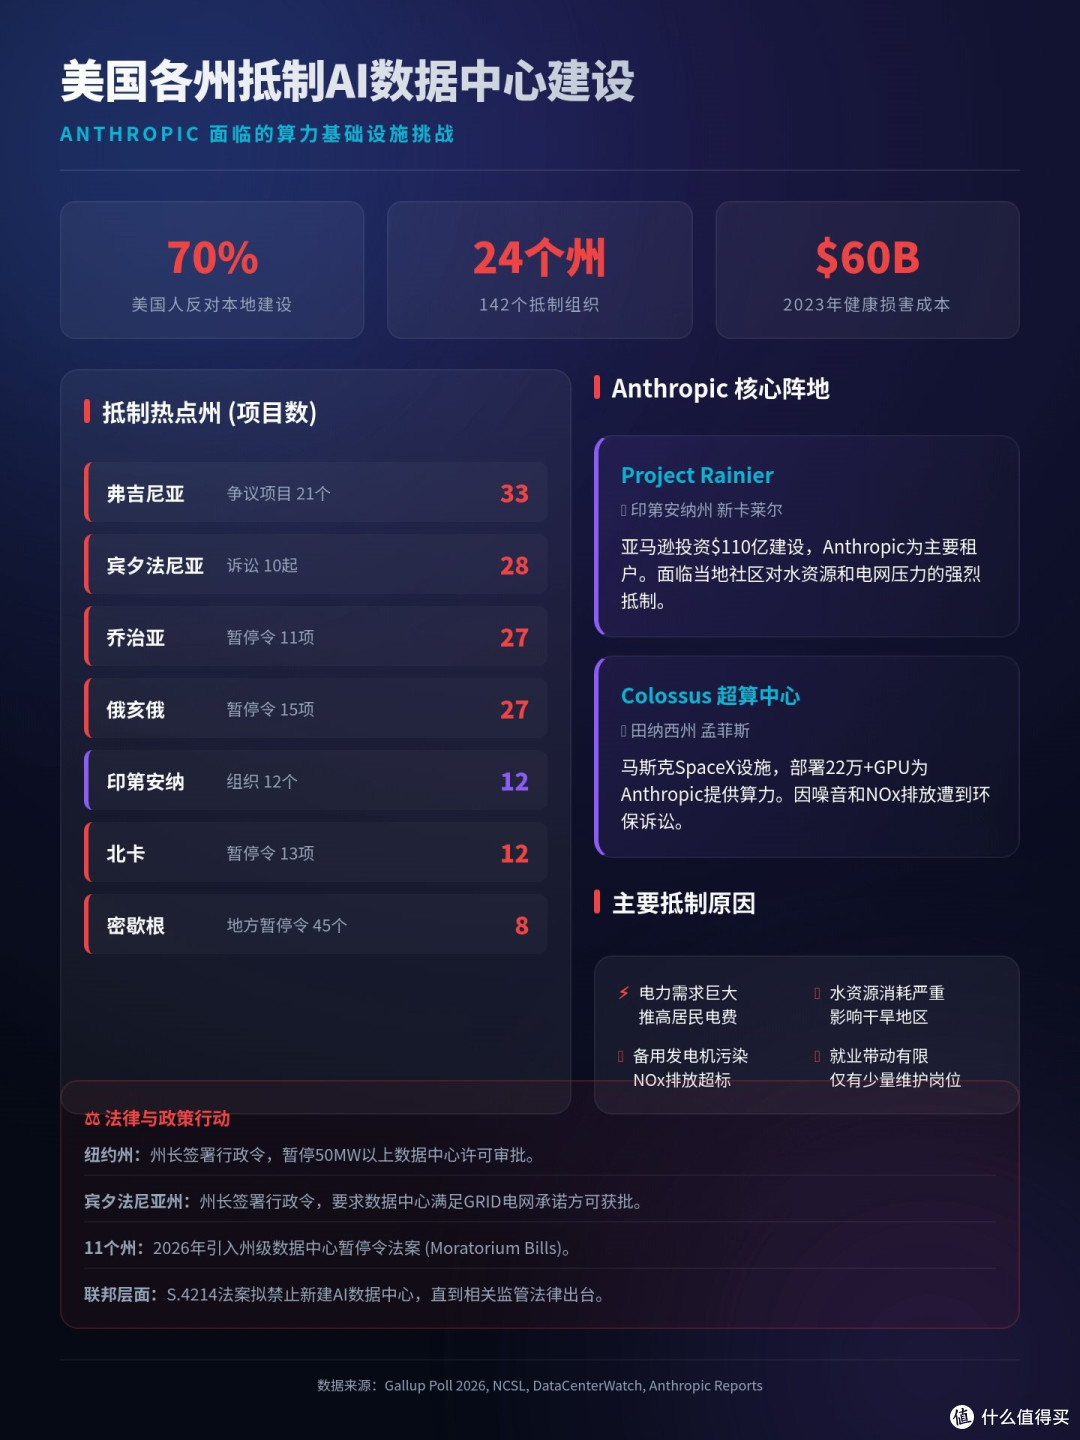
而且这个基建,不光是钱的问题。
年初,全美大约40个城镇对数据中心下了禁令,到八月超过500个,16个州的立法机构在琢磨暂停审批。
皮尤的调研显示,六成美国人反对在自家附近建数据中心,相信它能带来就业和税收的不到四分之一。
俄亥俄州给数据中心做税收豁免,2024年预算1.36亿,实际花了5.55亿;2025年直接干到16亿,超支十二倍,州政府连夜叫停。
原因很简单:数据中心占地、吃电、喝水、嗡嗡响,一台机柜的功率顶几十户普通人家的消耗。
说白了,AI是人类的未来,这很重要;但请别建在我家后院,这更重要。
一百多年前,煤矿业有过一个悖论:机器效率越高,用的人越多,煤反而烧得越猛。
今天的版本是:芯片能效一年提一个数量级,总耗电不降反升,而瓶颈已经不是GPU了,是通了电的数据中心。
芯片可以排产,但电不能。
AI这座大厦,地基不是硅,是水泥、电缆、土地证和环评报告。
Anthropic自己在招股书里都老实承认,连机房能不能盖出来,都得看社区和电网的脸色。
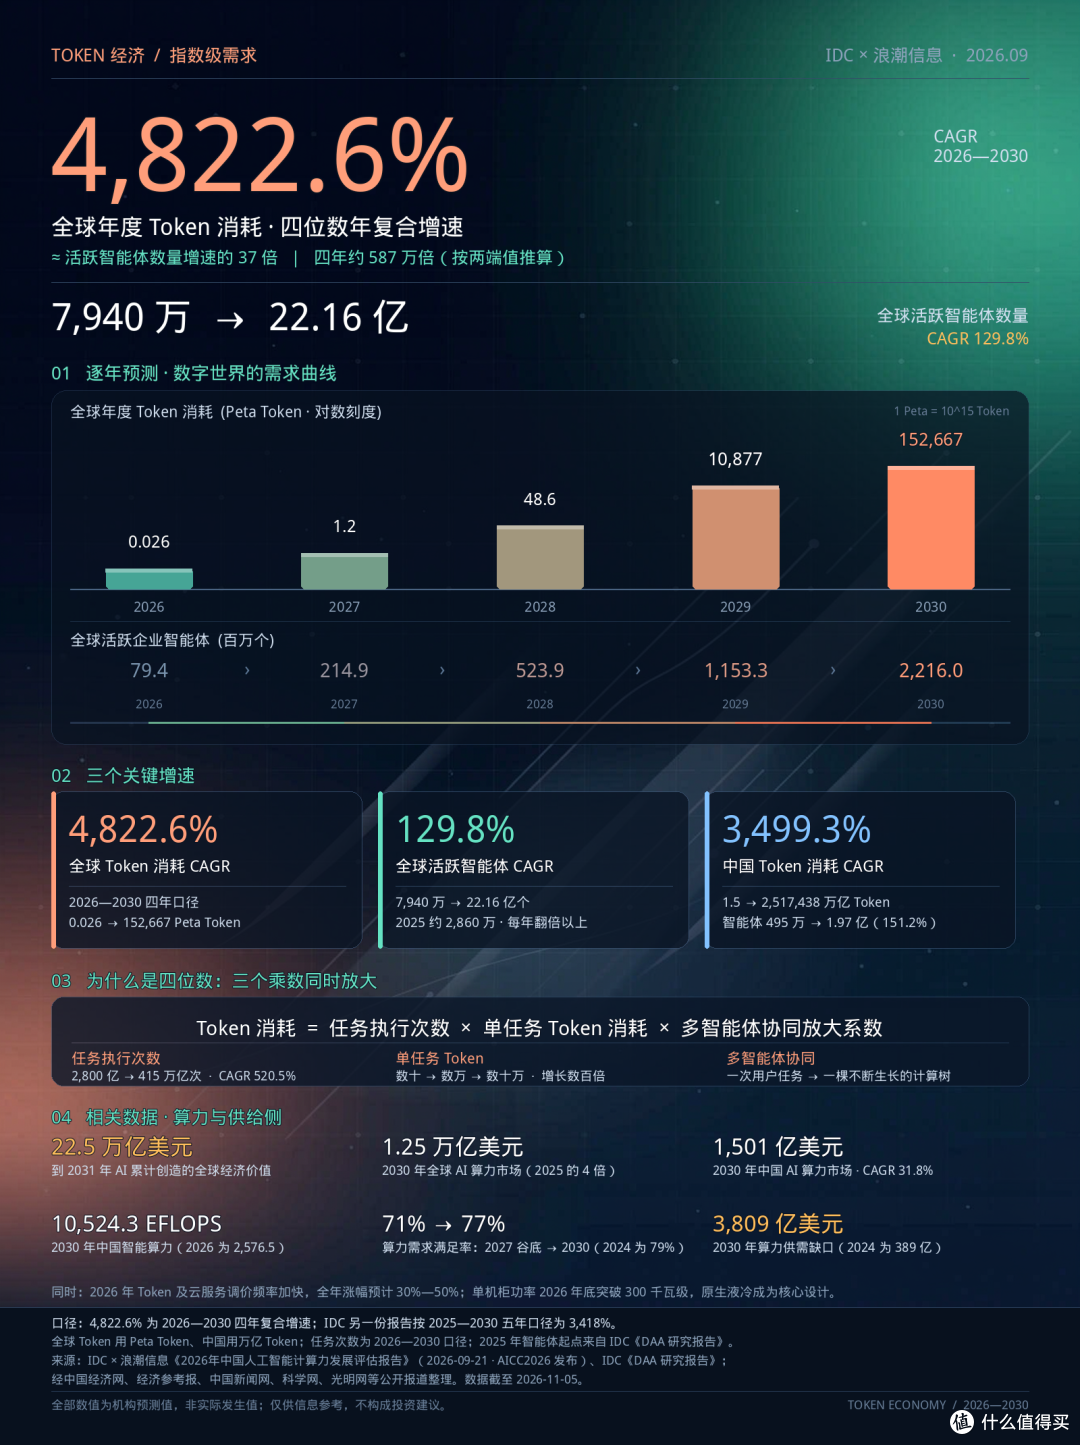
有机构预测:未来几年全球Token的消耗量,复合增速是个四位数的百分比,智能体数量要从几千万涨到二十多亿。
企业AI渗透率确实还在早期,只要“每家公司都变成AI公司”这个趋势不反转,Anthropic就是卖铲子的里面最会讲故事、最被大客户信任的那个。
但坏消息是:模型这东西保质期按月算,它三季度超过八成的收入,来自发布不足六个月的新模型版本。
而且,旧模型过气的速度比网红还快,新模型的训练成本又居高不下。
Anthropic经营的,压根不是一个软件生意,而是一辆没有倒档的自行车。
想要不摔倒,想要不被友商追上,只能越蹬越快,登出残影的那种。
可车手登得再快,你的车闸却被攥在三个既是供应商、又是股东、还是竞争对手的人手里,你在分站领奖台上的位置,恐怕早就已经注定了。
所以,这上市真正的问题,从来不是“Anthropic值不值两万亿”,而是:市场还相不相信,AI未来的现金流可以折现到今天。
信,它就能刷新纪录,整个行业跟着水涨船高,OpenAI下次递表必然得回答更难的问题。
半信,估值落在1.5万亿,皆大欢喜但各怀心事。
不信,估值往下砍,风险沿着芯片、云、模型这条链倒着传导,整个美股的AI叙事一起重新定价。
Anthropic自己都在招股书里写了:未来可能无法实现或维持盈利。
翻译成人话就是:我现在好看,但别赌我以后一定好看。
而摆在桌面上的考题,也已经明晃晃的呈现:
增速从翻倍掉到四成多,还撑得住吗?
前五大客户贡献四分之一收入,哪天砍预算怎么办?
下一代模型如果不惊艳,九百个百分点的留存率还在吗?
云厂商自己下场抢客户,渠道还稳吗?
这些问题,现在没人能拍着胸脯的给出答案,只能用两万亿美元的投票,一场一场地回答。
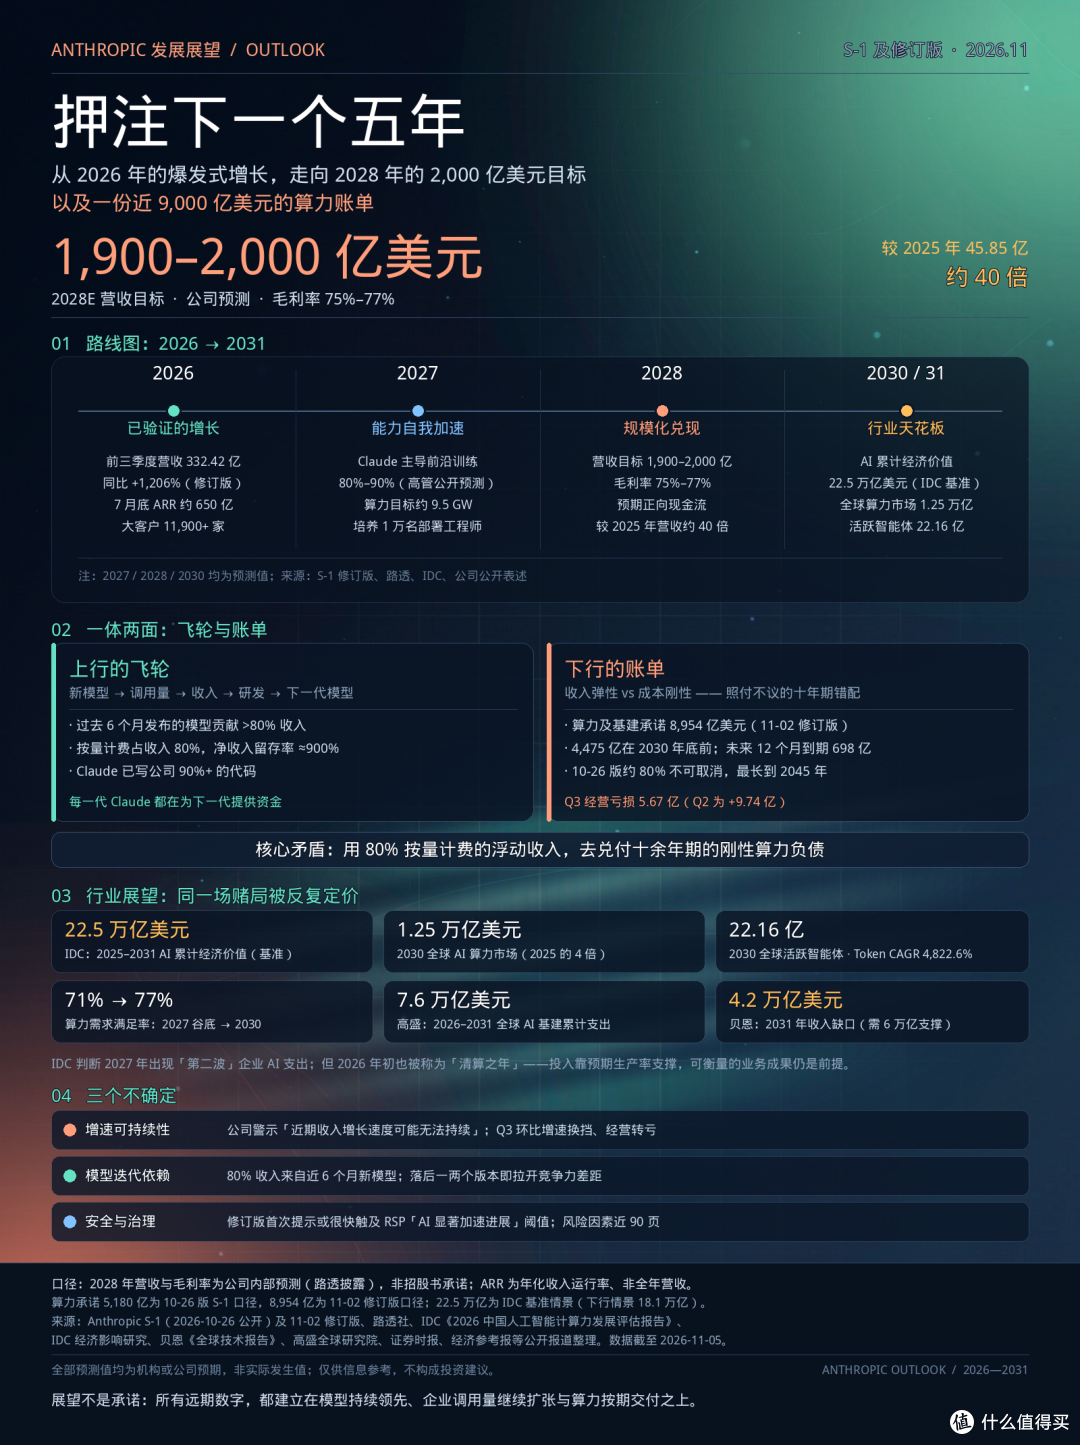
Anthropic的招股书一句话概括就是:半年账面亏807亿,六千亿的照付不议,48%的渠道依赖,三十倍上下的市销率,九十页的风险自白。
这不是一个完美龙头的招股书,这是一个用最激进的资本结构,去赌最长期的产业趋势的招股书。
荒唐吗?挺荒唐。
合理吗?也合理。
纵观科技行业的发展史,每一轮重大的技术浪潮,都伴随着疯狂的泡沫和造富神话。
从早年的铁路狂潮,到互联网泡沫,再到移动互联网浪潮,每次都是所有人疯狂涌入,估值炒上天,然后泡沫破裂,一地鸡毛,最后在废墟里长出真正改变世界的巨头。
AI这波浪潮也不会例外,现在的狂热、泡沫、质疑、争论,都是浪潮里的正常现象。
Anthropic只是把这一幕写得特别直白,它没假装自己“稳如老狗”,而是把所有问题摆在桌面上,然后说:你看清楚了,还愿意买,那我们就成交。
那七个创始人,不管这场赌局最后是封神还是翻车,他们的纸面财富大概率已经稳了。
公司成了,他们是传奇;公司败了,他们也是先下车的人。
真正要掂量钱包的,是11月中旬准备下单的投资者。
你是相信AI的故事才刚开始,愿意为预期买单?还是觉得三十倍市销率已经透支了未来十年,只想看看热闹?
至于Anthropic到底是未来的科技巨头,还是泡沫里的昙花一现,现在没人能给出答案。
我们这些吃瓜群众能做的,就是搬好小板凳,备好花生瓜子快乐水,看着这场硅谷最昂贵的豪赌,慢慢往下演。
毕竟这么大的热闹,可不是天天都能见到的。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~