









5
3
长鑫的利润,环比只涨了2%
2026-11-01 12:19:15
0点赞
0收藏
0评论
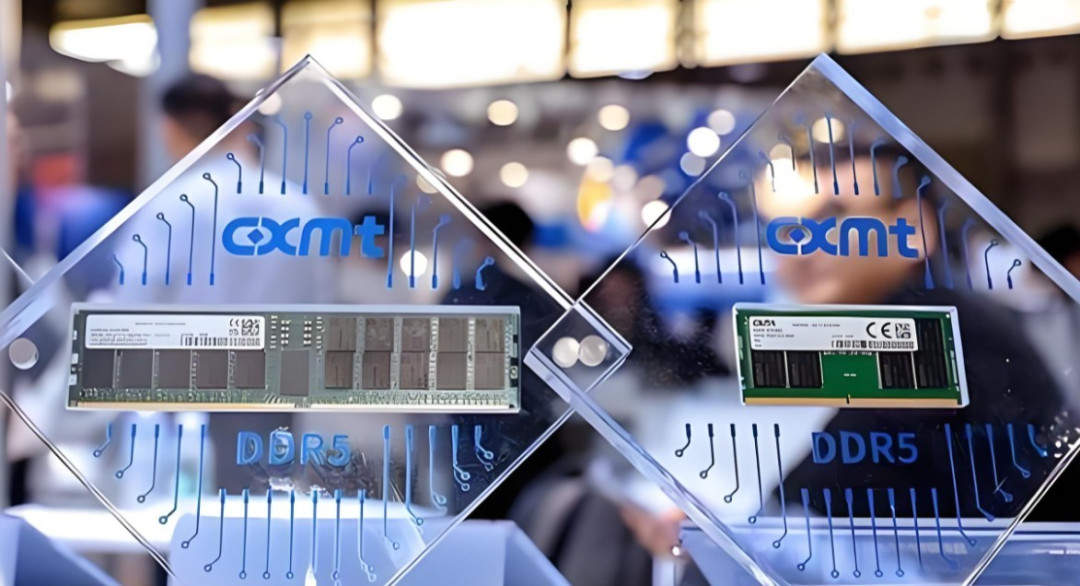
2026年10月30日晚,长鑫科技发布三季报。前三季度营收2690.24亿元,同比增长738.51%;归母净利润1320.40亿元,去年同期还亏着52.80亿元。单看第三季度,营收1187.14亿元,环比增长19.30%;归母净利润544.35亿元,环比增长3.01%;单季毛利率冲到89.53%,比上季度又抬了1.94个百分点。
同比的数字是历史级的。613.18%的营收增速,扭亏为盈的利润,接近90%的毛利率,放在任何一份A股财报里都是炸裂的。
但把环比拉出来,画面立刻变了。Q2的时候,长鑫营收环比增长95.9%,利润环比增长113.4%。到了Q3,营收还有19.30%的环比增长,利润只涨了3%。收入在涨,利润几乎横盘。
一个季度之前,长鑫每多卖一块钱,利润能跟着多出很大一块。一个季度之后,多卖的那一块钱,落到利润上只剩几分钱。这个变化比任何同比数字都更值得认真对待。
——
涨价不再送利润了
利润环比骤降的原因不复杂,藏在DRAM价格的斜率里。
这一轮长鑫的利润爆发,本质上是行业性的供给真空。三星、SK海力士、美光把大量产能切去HBM和服务器DDR5,通用DRAM的供给被系统性压缩,价格被推了上去。长鑫作为国产DRAM龙头,卡在这个缺口里,量价齐升,利润起飞。
但涨价的斜率在逐季收窄。TrendForce的数据画出了一条清晰的减速曲线:通用DRAM合约价Q1环比涨93%—98%,Q2涨58%—63%,Q3只剩13%—18%,Q4预计进一步收窄到10%—15%。Q1到Q3,涨幅从接近翻倍,掉到了十几个百分点。
长鑫的利润增速,跟着这条曲线一起往下走。Q2利润环比113%,是因为Q2的合约价还在以58%—63%的斜率往上冲。Q3利润环比只剩3%,是因为Q3的合约价涨幅已经缩到了13%—18%。当价格本身的涨幅在减速,量价齐升带来的利润弹性就会迅速衰减。更关键的是,Q3营收环比还有19.30%,利润却几乎不动,说明成本端也在同步抬升,存货和折旧在吃掉涨价带来的那部分毛利增量。
这不是长鑫一家的问题。SK海力士Q3营收环比增长32%,营业利润环比增长38%,增速同样在放缓。江波龙的Q3扣非净利环比也是下滑的。整个存储行业都在经历同一个节奏:涨价最陡的那一段已经过去了,接下来是价格还在涨、但涨得越来越慢的阶段。
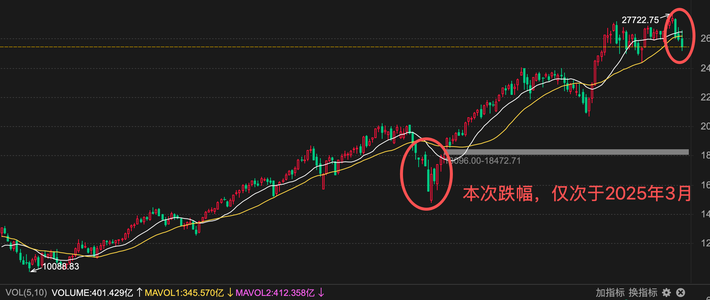
市场比财报更早看到了这一点。9月30日到10月30日,长鑫股价累计下跌24.75%,一个月内市值蒸发超过8800亿元。10月中旬,A股“总市值一哥”的位置从长鑫手里滑落,工商银行重新登顶。股价在利润还在高位的时候就开始回撤,说明资本市场定价的不是“Q3赚了多少钱”,而是“下一个季度的利润增速会掉到多少”。
——
4F²和HBM:下一道斜率在哪里
利润的环比减速是一个信号。它意味着长鑫不能继续靠“DRAM涨价”这一个引擎来驱动增长了。涨价的斜率在收窄,下一个斜率必须来自别的地方。
长鑫给出的答案,写在技术路线图上。
10月31日的业绩交流会上,长鑫确认第六代工艺平台4F²垂直沟道DRAM架构已完成工程样片验证,首代DDR5 RDIMM产品预计2026年底送样,优先面向AI服务器等高附加值场景。4F²架构通过垂直沟道设计,把存储单元的投影面积压缩到更小的单位,是DRAM平面微缩逼近物理极限之后,继续往下走的少数几条路之一。有市场观点认为,长鑫的4F²+DDR5 RDIMM时间表,可能比三星还早两年。
HBM的进展同样在推进。长鑫已向国内多个客户交付HBM3E样品,预计未来两个月内启动小规模量产。但良率仍然是瓶颈,目前约20%到30%的水平,距离大规模商业化还有距离。HBM的生产难度远高于通用DRAM,多颗DRAM裸片需要经过减薄、堆叠、硅通孔和先进封装,任何一道工序的良率损失都会直接拖累最终产出。
这两条线的意义,不在于它们能在Q4或者明年Q1贡献多少利润。长鑫高管在业绩会上说得很直白:“前瞻技术及新产品更多是构筑中长期竞争力,不会在短期全部转化为当期利润。”4F²和HBM买的是下一轮周期的入场券,不是这一轮利润的续命药。
真正能在中短期接住利润的,是另一个东西:长协。
长鑫的产能已经被华为、小米等国内客户锁定至2027年底,戴尔、惠普、联想、苹果等PC大厂也在提前锁单。苹果曾试图压低采购价,长鑫的回应是不低于三星和SK海力士的报价,部分规格还更高。底气来自订单已经排满了,没有多余的产能留给压价的买家。
长协锁定了量和价,也锁定了利润的下限。当现货市场的涨价斜率放缓,长约覆盖的那部分收入仍然按照协议价格执行,为利润提供了一个缓冲垫。TrendForce预计长期协议覆盖率在60%到70%,超出协议锁定量的增量需求仍可以通过谈判以更高价格成交。这意味着长鑫的利润不会因为现货价格涨幅收窄而断崖式下滑,但也不会再回到Q1、Q2那种爆发式的环比增速。
——
周期没有结束,但赚钱的方式变了
把长鑫的Q3放在整个存储周期的坐标里看,它处在一个微妙的过渡点上。
看多的人有看多的理由。SK海力士判断存储供不应求的格局有望延续到2030年。高盛组织的TrendForce专家会给出的判断是,DRAM供给在整个2027年维持紧张,价格上涨周期有望延续到2028年上半年,2028年之前难以实现有效的产能增量,瓶颈在于洁净室空间和设备交货期。美光预计2027年和2028年的DRAM供需环境比2026年更加紧张。花旗的口径接近:HBM和先进存储器的供应可能持续紧张至2027年和2028年。
看空的理由同样具体。Q1到Q4的合约价涨幅从93%—98%一路收窄到10%—15%,涨价最陡的阶段已经确认过去。2027年底至2028年,新增产能集中投产,如果AI需求增速消化不了新增供给,供需反转可能率先出现在消费级存储。消费端的需求已经在走弱,手机和PC厂商在减少采购量、下调SSD容量,市场从“缺货推动”转入“买卖双方拉锯”。
两边的判断并不矛盾。它们指向的是同一个结论:存储的超级周期没有结束,但“躺赚”的阶段结束了。涨价本身不再自动转化为利润增量,接下来的利润增长要靠产品结构、技术节点和客户锁定来驱动。
长鑫Q3的3%环比,是这条分界线上的第一个刻度。它不意味着长鑫出了问题,它意味着长鑫和整个存储行业一样,正在从“价格驱动”切换到“能力驱动”。4F²的工程样片过了,DDR5 RDIMM年底送样,HBM3E的良率还在爬坡,长协锁到了2027年底。这些是下一段利润的基础设施,但基础设施的回报周期,比涨价慢得多。
长鑫用一年时间走完了从亏损到千亿利润的路。这条路最陡的那一段,已经在Q3的环比数字里画上了句号。接下来的路没有那么陡,但走起来更难——因为它不再靠风,要靠腿。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~