









5
3
11月是今年国债的末班车:提前兑取扣多少,算完再排队
2026-11-01 03:31:47
0点赞
0收藏
0评论
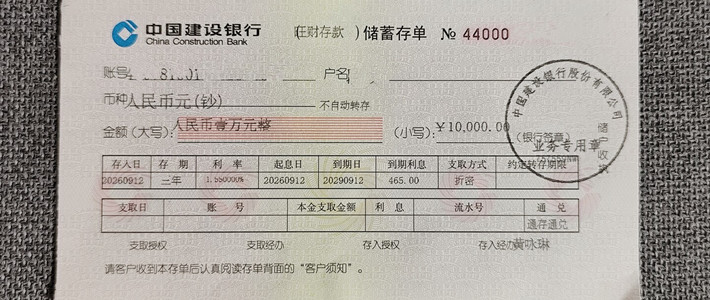
今年3月,我在发行窗口首日去柜台买了5万元五年期凭证式储蓄国债,当时还挺得意:存款挂牌利率都1字头了,它票面1.70%。8月家里装修交第二期款,我拿着回单去同一个柜台办提前兑取——只满5个月,不满半年,不计付利息,还按兑取本金1‰收了50元手续费。利息一分没有,倒贴50块。回单上“持有不满6个月不计付利息”那一行小字,我是在一分钱都没拿到之后才回头翻到的。这一跤,让我记住了全文最要紧的一句话:国债的安全,和“随时能取”,是两回事。
为什么现在把这笔账再摆出来?因为窗口要关了。按财政部2026年发行日历,储蓄国债3月到11月每月常态化发行,发行期都是当月10日至19日,12月没有一期。11月10日到19日,是今年最后一个发行窗口,错过这一轮,就要等明年的发行安排。
一、先算利息:和存款差多少
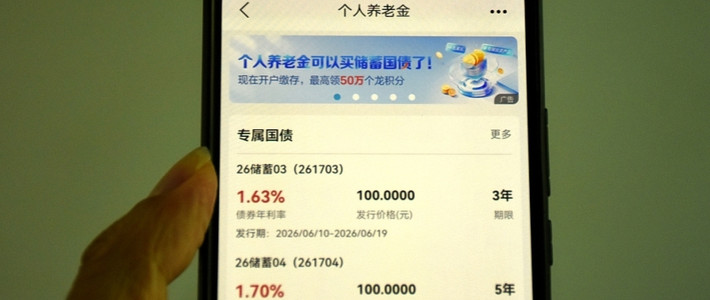
今年10月发行的第七、八期(凭证式),3年期票面年利率1.63%,5年期1.70%,全国合计发行300亿元,其中3年期135亿元、5年期165亿元;100元起购,个人单期最高50万元,国债利息免征个人所得税。
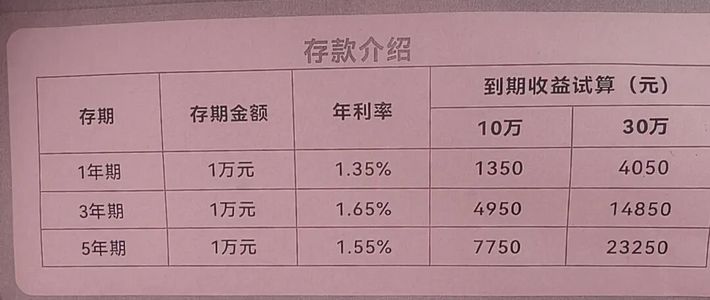
再看存款。国有六大行的挂牌利率还停在去年5月20日那一轮:活期0.05%、3年期1.25%、5年期1.30%。同样10万元放3年——
· 大行3年定存:100000×1.25%×3=3750元;
· 3年储蓄国债:100000×1.63%×3=4890元;
· 差额1140元,国债票面利率高出大行挂牌0.38个百分点。
这也解释了10月有多抢手:10月10日发行首日,不少银行网点的额度当天就被买完,5年期是最抢手的一档。
但别急着锁5年。5年期1.70%只比3年期1.63%高0.07个百分点,换算下来,1万元多锁2年,每年只多7元利息;10万元本金,一年多70元,换来的是再多锁两年。我家的做法:确定3年不用的钱进3年期;5年期,只在确定拿满到期才考虑。这是按我家的现金流节奏做的选择,不是通用解。
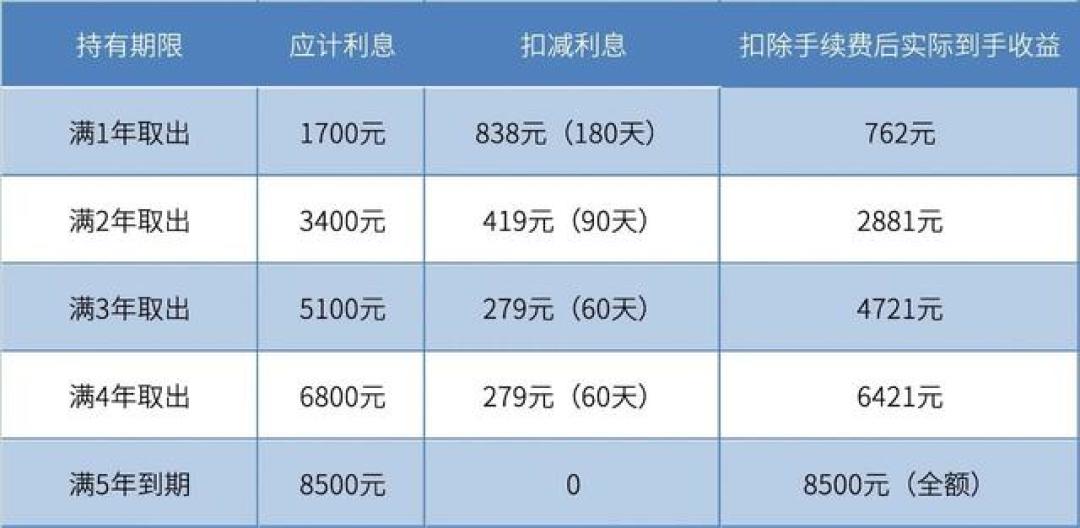
二、再算兑付:这部分请你带走
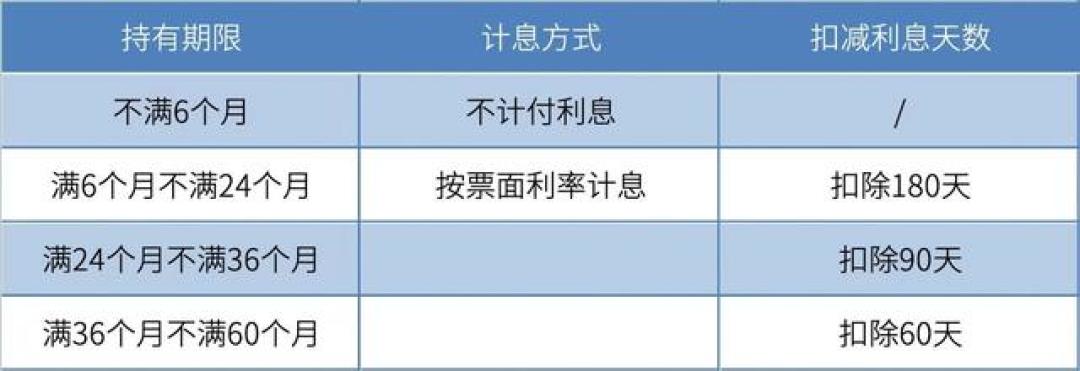
很多人把“提前兑取”理解成定期存款那样——提前取就按活期。实际规则是分档扣息。分档细则以各期公告为准,今年4月财政部储蓄国债(电子式)发行公告原文是这样写的:
· 发行期内不得提前兑取,发行期结束后到承销团成员营业网点柜面办理;
· 持有不满6个月提前兑取,不计付利息;
· 满6个月不满24个月,按票面利率计息并扣除180天利息;
· 满24个月不满36个月,按票面利率计息并扣除90天利息;
· 5年期品种满36个月不满60个月,按票面利率计息并扣除60天利息;
· 按兑取本金的1‰收取手续费;
· 电子式另有一道坎:付息日和到期日前十五个工作日,暂停办理提前兑取。
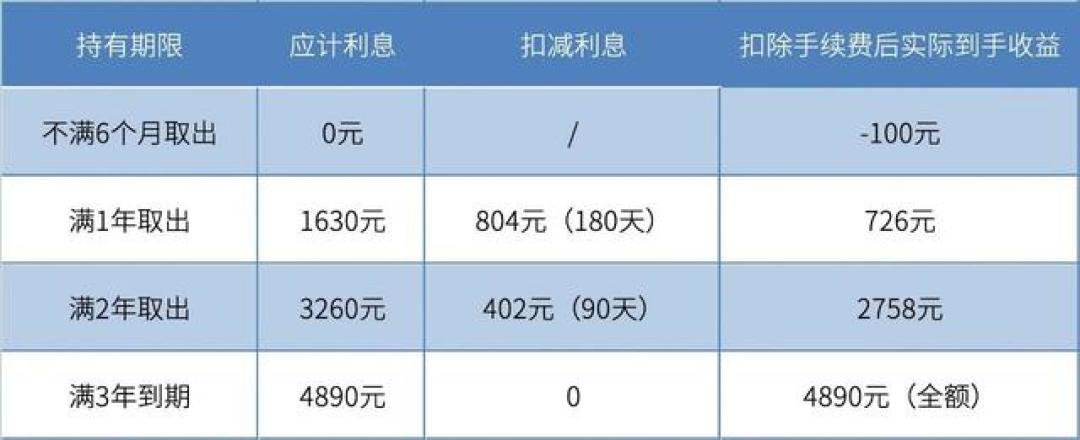
把这些条款换算成钱。示例摆一笔:10万元3年期国债(票面1.63%),起息日满365天那天去兑取,按公告口径算——
· 应计利息=100000×1.63%=1630元;
· 扣除180天利息=100000×1.63%÷365×180,取整为804元;
· 手续费=100000×1‰=100元;
· 到手利息=1630-804-100=726元。
同样10万元放满到期拿4890元,持有一年就兑取只拿726元,差4164元——这一笔差额,比10万元在大行存三年定存的利息总额还高。我那5万元是极端情况:不满半年就取,利息归零,还倒贴50元手续费。
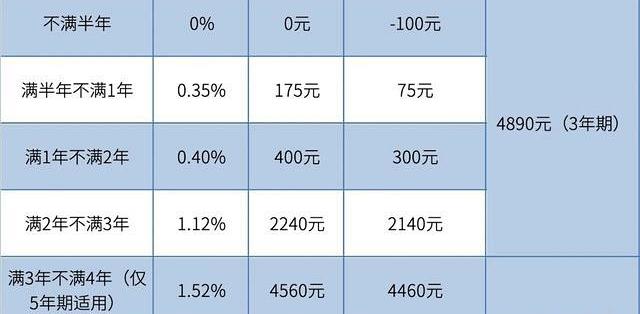
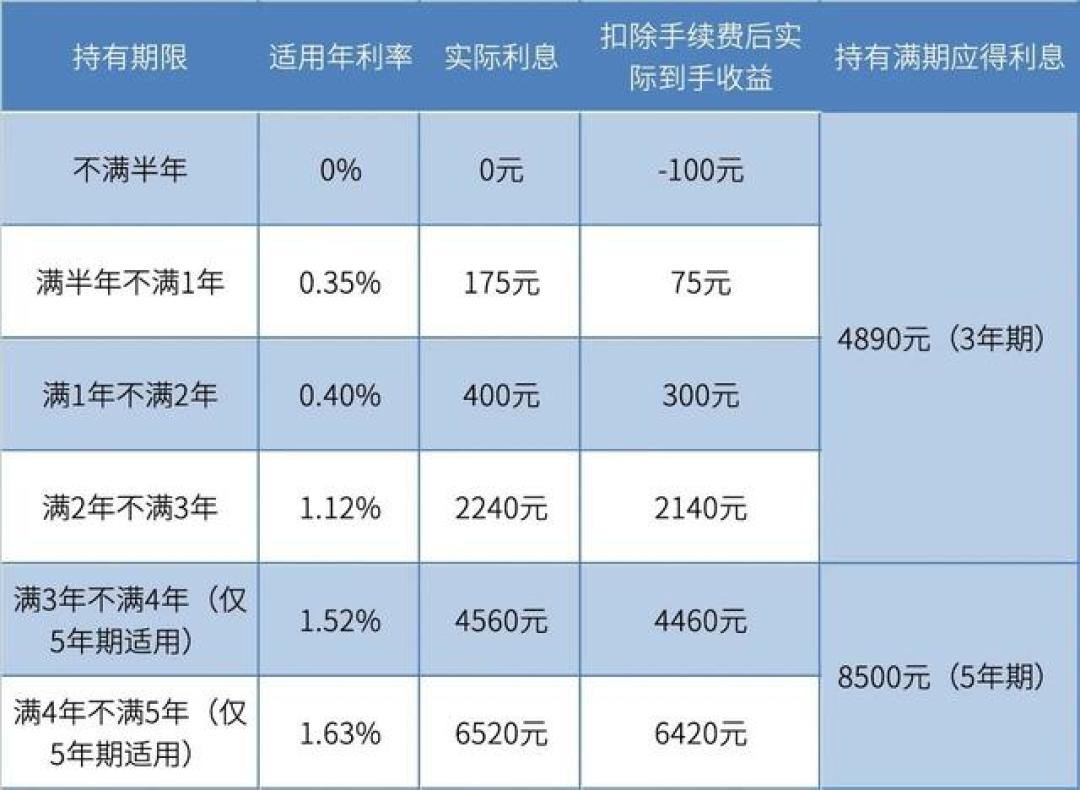
东方财富10月19日那篇梳理里还有一张兑付利率分档表:持有不满6个月,适用利率直接写0;满6个月后从0.35%、0.40%、1.12%、1.52%一路往上排,拿满3年才轮到1.63%。注意,各期公告的写法并不统一——有的批次按这种年利率档次写,有的期数按“票面利率减N天”写。但两种写法落点是同一件事:提前下车,利率就要按持有时间打折,具体打折幅度,买之前去翻你这一期的公告,别看柜台里的口头说法。
所以买国债前,第一个要回答的问题不是“利率多少”,而是“这笔钱下一次进家庭开支计划,最早是哪一年”。答不上来,就先放流动性工具,别跟着队伍往前走。
三、11月这趟末班车,怎么赶
储蓄国债分两个品种,渠道和付息方式差别很大:
· 凭证式:只能在承销银行网点柜台买,到期一次性还本付息。今年3月和10月两批就是凭证式,发行首日网点开门前排队,每轮都有;发行期一共十天,各网点分到的额度有限,售完的额度由财政部收回注销,拖到发行期后半段基本只能碰运气。
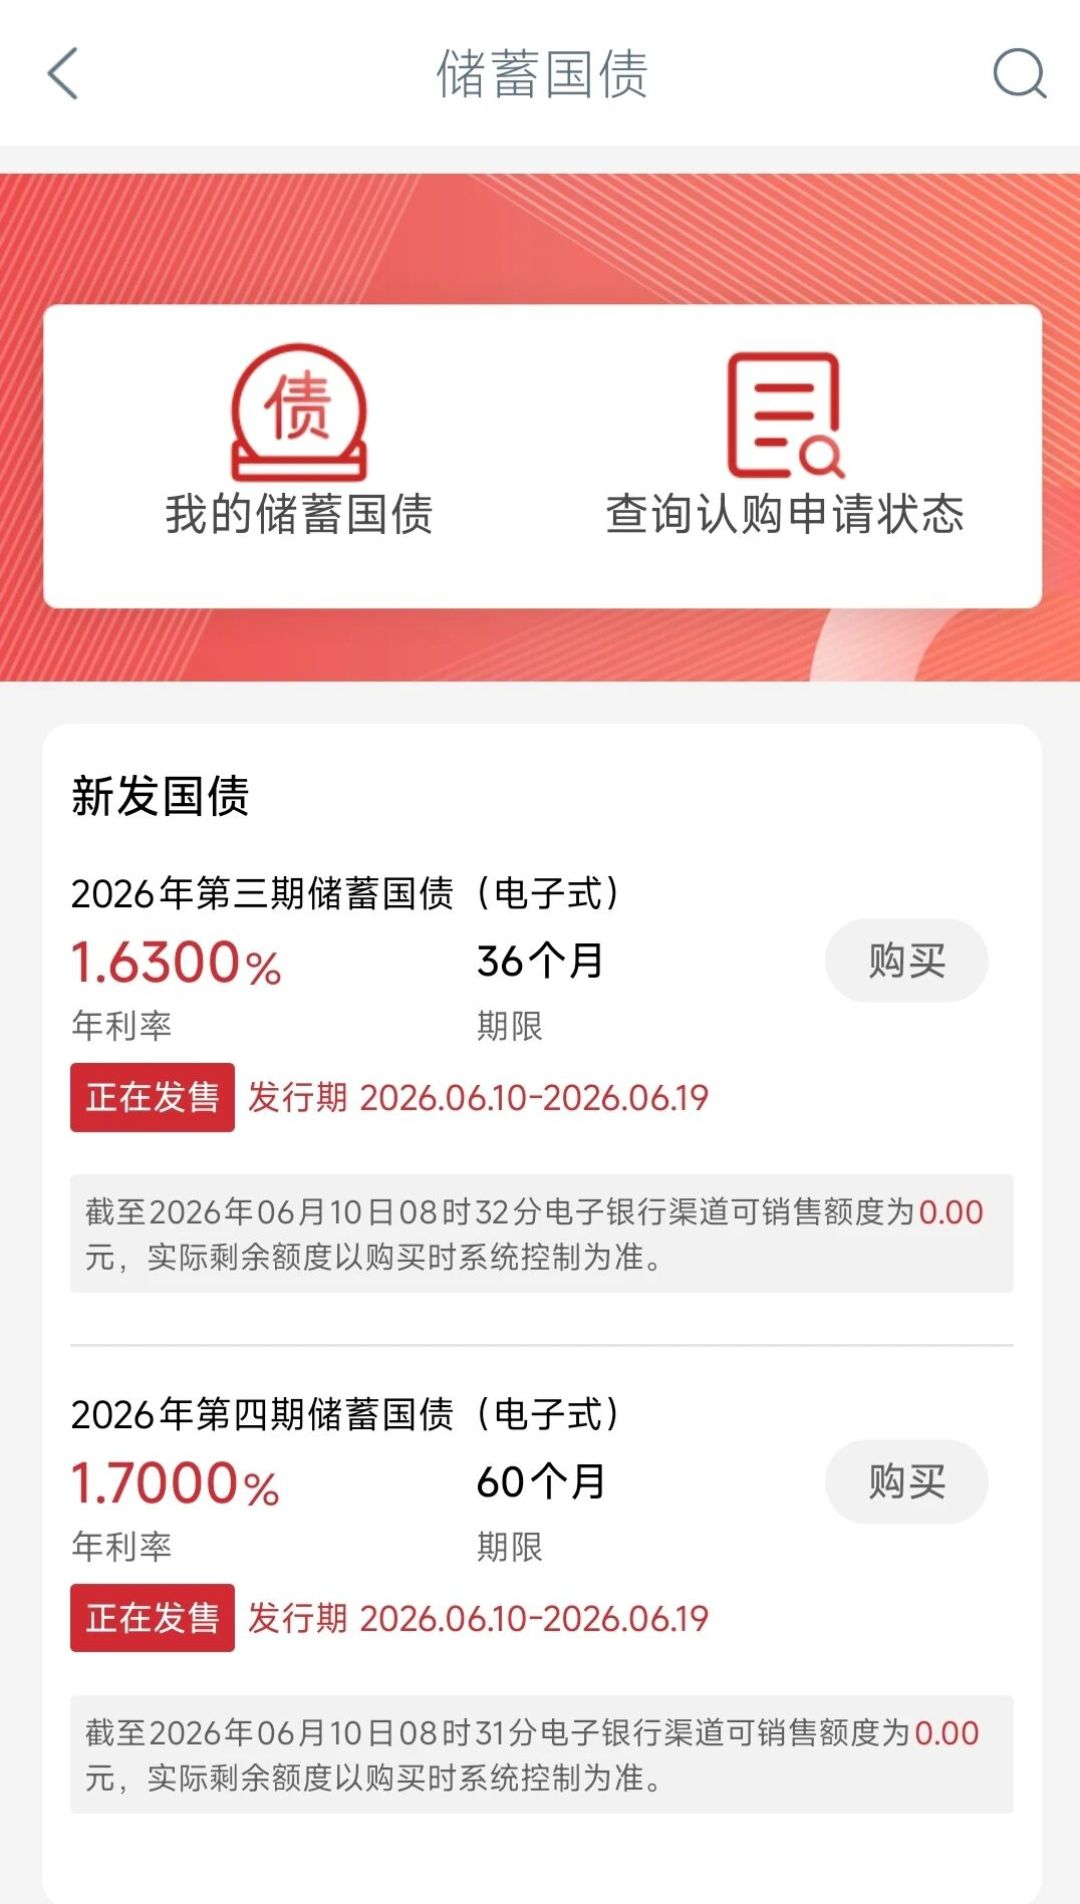
· 电子式:部分线上渠道同样能买,按年付息。今年6月第三、四期电子式开售那天早上,有国有大行的手机渠道8时31分就把可销售额度显示为0.00元,购买按钮直接变灰——我这次学乖了,发行日早上八点半定闹钟,线上先试。
赶11月10日开售,我家的行前清单,你可以直接抄:
查财政部当期发行公告:品种(凭证式还是电子式)、票面利率、单期额度、个人单期限购额(本期的凭证式100元起购、单期最高50万元),以公告原文为准,别以队伍里的传闻为准;
定期限:3年内不用→3年期;拿满到期有把握→才考虑5年期;
定金额:先留足全家常备金,确定长期闲置的钱才进来;
设两个提醒:10日上午(开售),发行期结束后一天(最早能兑取的起点,写进回单备注);
把兑付三档的“应计、扣息、手续费”三个数字写进家庭账本——以后家里谁说“急用钱”,先把这行拿出来。
11月19日一过,下一个窗口要等明年的发行安排。年底到期的闲钱,别只盯着国债比定存高出的0.38个百分点,先盯“不满半年不计息、满半年扣180天”这两行——它的差别,就是“拿满到期”和“中途被卡住”的差别。顺带提醒一句:到网点,凡是名字不是“储蓄国债”和“定期存款”的推荐产品,签字前把单据品名再看一遍,国债、存款、理财的保障机制是三套完全不同的规则。
以上是我家的算法和选择,不构成普遍建议;各期利率、品种与办理规则,以财政部当期发行公告及承销机构营业网点公示为准。
内容由AI生成