















5
11
刚刚《重大疾病定义使用规范征定稿修定版》征求意见稿第二轮公布,能否带来一波重疾险停售风潮吗?
2020-06-09 19:36:00
1点赞
3收藏
0评论
创作立场声明:本人从事保险经纪人职业,客观、中立、良心,客观、正确的传递保险信息和深度测评保险产品。如果在文章中,有任何问题与建议,也随时欢迎探讨与交流。
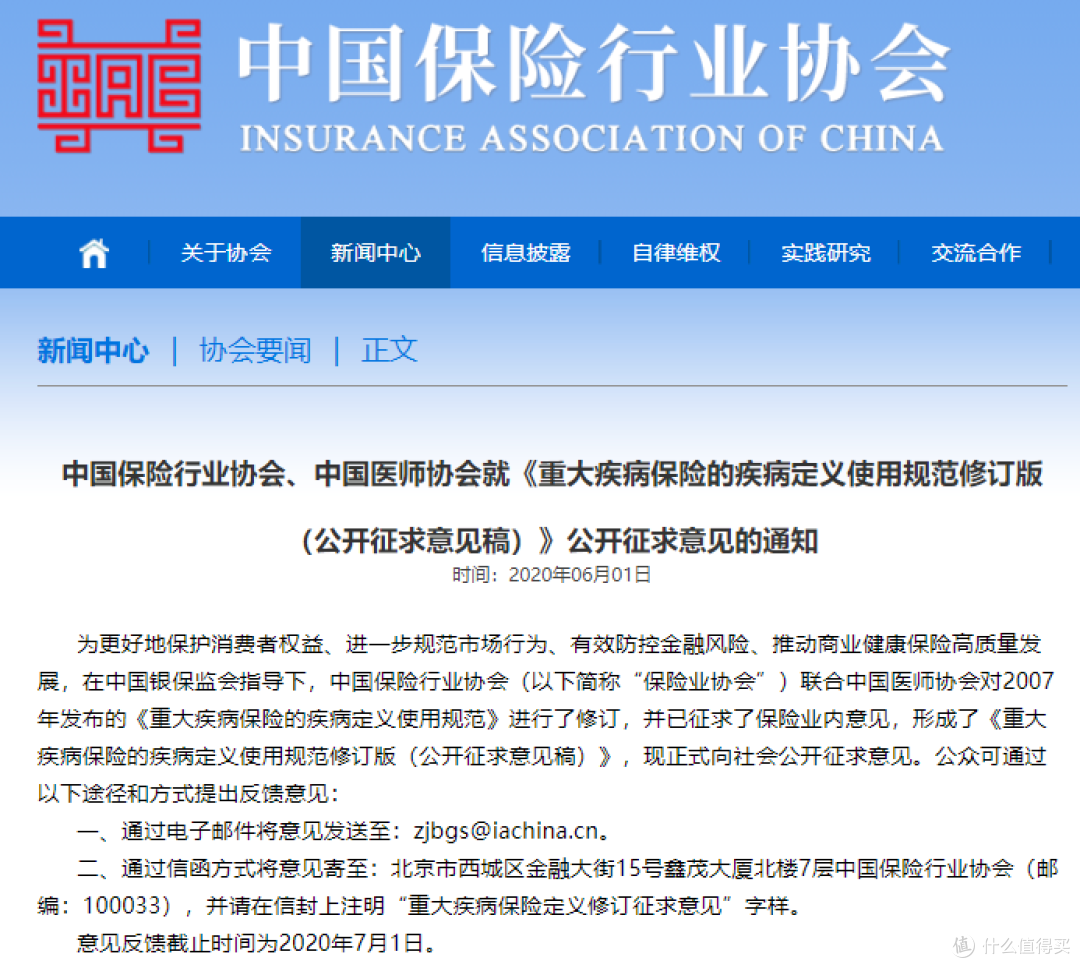
在6月的第一天,中国保险行业协会和中国医师协会联合公布的《重大疾病保险的疾病定义使用规范修订版(公开征求意见稿)》,第二次对重大疾病定义修改公开征求意见,并作出相应调整和改进。
早在今年3月1日,作出第一版《重大疾病保险的疾病定义使用规范修改版》,进行公开征求意见,对重大疾病保险中的部分条款及责任作出相应修改。有关第一版“重大疾病定义使用规范修订版”的解读,可以参照之前的文章进行详细了解。
接下来,就第二次修订版征求意见稿中的出现的部分修改和调整,再进行深入解读,及其对接下来有可能将面临一轮“重疾险产品大面积停售”做些理性的分析。
主要修订内容对比
一、轻疾赔付比例上限调高
在第二版的征求意见稿中,保险行业协会将原定轻疾的保险金额赔付上限为20%,提高至30%。对于目前第一大波重疾险轻疾赔付比例为45%的虽然还是有一定差距,但确实也是可以缓解一下一刀砍的紧张情绪。对于客户来说还是会受益一些。
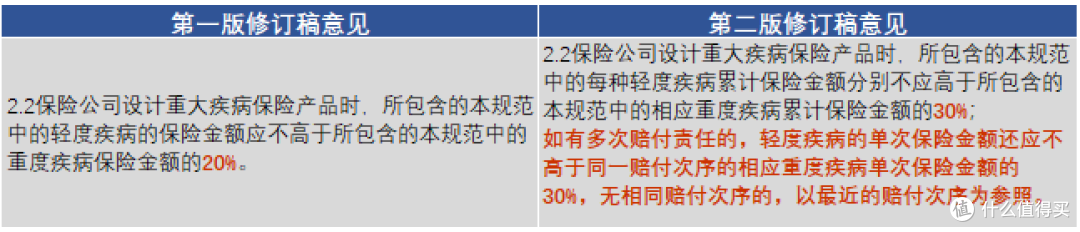
另外,在第二版征求意见稿中,还对多次赔付责任的重疾险的轻症赔偿上限进行明确,也就是说,如果某重疾险产品中重疾保额是按赔付顺序递增的,第一次100%,第二次120%,第三次140%等等,那么相应轻症的保额上限也可以递增,不超过单次保额金的30%。也就是说,第一次30%,第二次36%,第三次42%等等。
二、部分重疾疾病定义更新修改
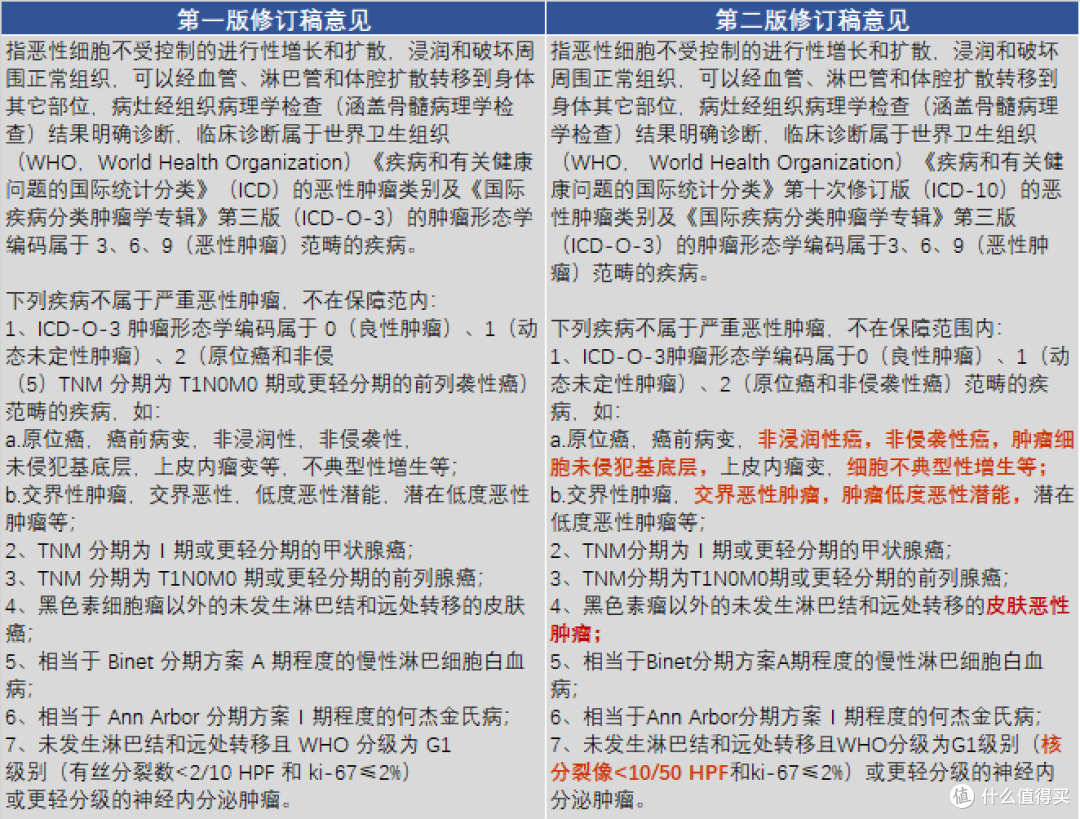
在第二版征求意见对部分重疾疾病定义的描述进行更新修改,相比第一版,更加细致规范。
下面对高发的一些重疾疾病规范定义做出对比表:
1、恶性肿瘤定义
2、进一步放宽了严重脑中风后遗症部分赔付的限定
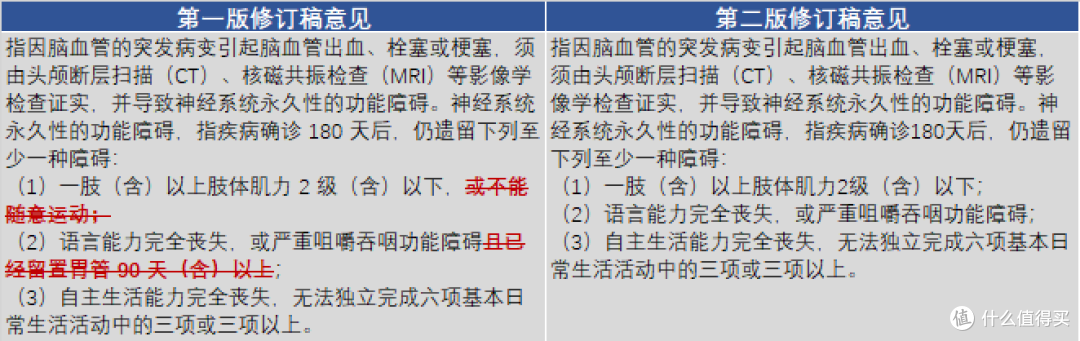
放宽了严重脑中风后遗症部分赔付限定,删除了“肢体不能随意运动”这条限制,并且取消留置胃管90天(含以上)的限制,使得赔付条款相对更加宽松。
此外,同样的放宽限定条款还包括:严重脑膜炎或脑膜炎后遗症、严重脑损伤。
3、进一步规范了严重慢性肾功能衰竭等疾病名称

4、对部分疾病定义中“随意运动”等需要主观判断的词语进行删除
瘫痪中“随意运动”描述删除

三、“原位癌”到底是否被剔除
自从第一版修订稿公布后,看过整体重大疾病定义使用规范修订版,发现在重疾中“恶性肿瘤”疾病定义及“轻度恶性肿瘤”定义中均不包含“原位癌”。
关于“原位癌”是否被剔除的问题。也是大众相对比较关注的问题。下面是中国保险行业协会、中国医师协会在答记者问环节中也明确了这一点:“各保险公司可在规范修订版规定病种的基础上,在重疾险产品中增加原位癌保障责任,以满足消费者多元化的保险保障需求”。
引入原文“首先,在现行规范中,恶性肿瘤并不包含原位癌。本次修订为进一步规范恶性肿瘤的概念和范围,在参考世界卫生组织(WHO)《疾病和有关健康问题的国际统计分类》(ICD)的基础上,引入了世界卫生组织(WHO)《国际疾病分类肿瘤学专辑》第三版(ICD-O-3)的肿瘤形态学标准,使定义更加准确规范。而原位癌不属于ICD-O-3肿瘤形态学标准中规定的恶性肿瘤,同时我们也深入研究并参考了英国、加拿大、新加坡等国家的经验(均对原位癌作了除外),因此本次修订暂不纳入原位癌。但是,各保险公司可在规范修订版规定病种的基础上,在重疾险产品中增加原位癌保障责任,以满足消费者多元化的保险保障需求。”
所以,最终“原位癌”是否被剔除重疾险保障责任范围,还是需要各自保险公司在规范修订版规定病种的基础上,自行考量决定。
是否迎来一大波重疾险停售风潮
自从第一版《重大疾病保险的疾病定义使用规范修订版(公开征求意见稿)》公布后,各大自媒体及朋友圈纷纷传来,一大波重疾险将面临停售风潮。
近期,我们也确实看到了部分保险公司已经发文官宣要停售现在热卖的重疾险产品,停售时间都是在6月底及7月中旬。比如:网红少儿重疾险复星联合“妈咪宝贝”于2020年7月15日停止销售、天安人寿“健康源2019增强版”于2020年6月30日停止销售等。
这波热门重疾险停售,大部分均为轻疾赔付比例高达45%,如果按照新规定确定后,确实不符合规范。此次停售,实际上也是为新重疾险的全面更新换代、符合新规范定义做准备。
因此,确实还是有一大波重疾险会公布停售公告,也许会迎来大面积重疾险停售风潮。
写在最后
从最近几天部分保险公司发布的重疾险产品停售公告,一旦《重大疾病保险的疾病定义使用规范修订版》确定后,行业普遍认为会出现又一轮停售热潮。
如果真面临大部分重疾险停售风潮,还是建议理性、冷静对待本轮停售。
还是需要从我们自身角度去看待旧款重疾定义与新款重疾定义,哪个对于我们自己更为需要关注的。
实话实说,就本次《重大疾病保险的疾病定义使用规范修订版(公开意见稿)》公布,确实部分重疾疾病定义更加完善、赔付明确,减少日后理赔纠纷。有些甚至是达到了宽松的程度。因此对于消费者来说,是更加合理、公平的。
但对于某些疾病如“甲状腺癌”赔付的收紧、轻症赔付比例要求上限,“原位癌”是否剔除的待定,相比旧重疾险责任和条款,确实有些未必划算。
所以我们需要关注自己有哪些需求,在意点在哪里,而进行理性的选择。
但还是从专业角度建议,不管是否有真正的“停售潮”来临,对于我们没有配置重疾险保障的,正在考虑配置重疾险需求的亲们,还是能越早买越好!