
















8
5
折叠、AI 轮番登场,为何手机大盘依旧低迷?
2026-10-03 17:01:21
0点赞
0收藏
0评论
中秋国庆前夕的 9 月,手机行业迎来一轮盛大的新品狂欢。苹果、华为、vivo、OPPO、小米、荣耀轮番召开发布会,三折叠、折叠新机、端侧 AI、旗舰影像轮番亮相,各大厂商把能拿出的创新几乎全部摆上台面。但热闹的发布会背后,手机整体市场却并未迎来回暖,行业陷入 “新品百花齐放,大盘持续承压” 的尴尬局面。
从各家新品不难看出,手机行业的竞争逻辑已经发生根本性转变。曾经比拼芯片、快充、像素的堆料模式正在退居次位,折叠形态、端侧 AI、影像能力、芯片系统协同、续航体验等综合实力,成为旗舰角逐的主战场。
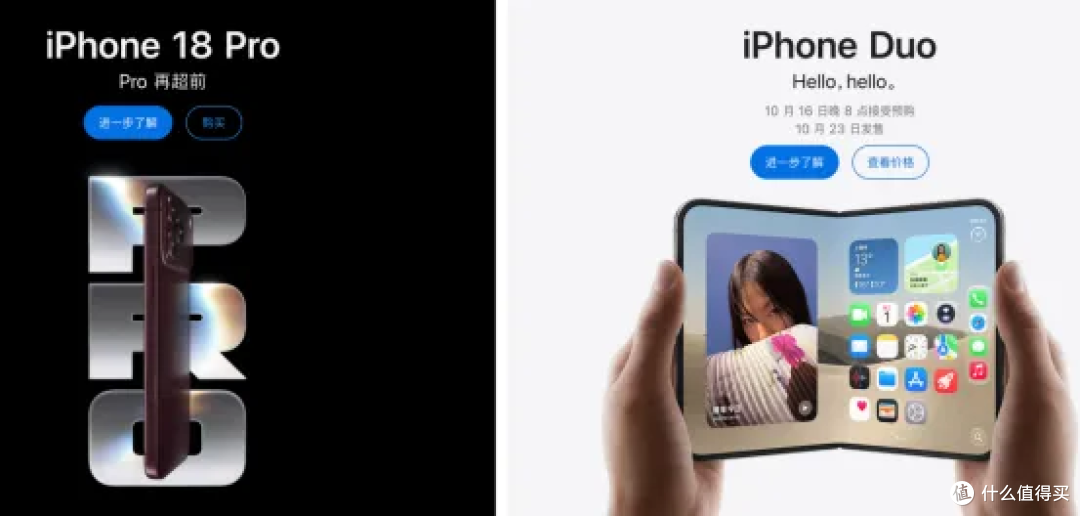
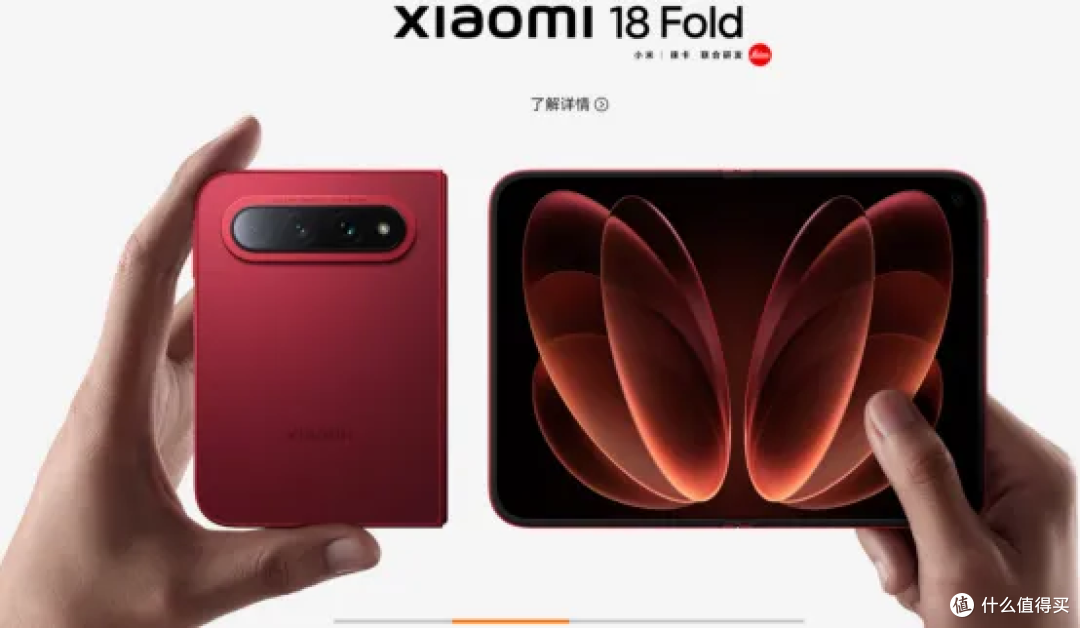
苹果推出 iPhone 18 Pro 系列,搭载 2 纳米 A20 Pro 芯片,强化神经网络算力,同时交出首款折叠屏产品 iPhone Duo;华为 Mate XT 2 三折叠新机登场,搭配鸿蒙 7 系统,将重心放在大屏交互与软硬件协同;vivo X500 系列深耕长焦影像,OPPO Find X10 系列打出大电池与高像素组合,小米 18 Pro 依托澎湃 OS4 强化全场景体验。行业关注点不再只是硬件规格,而是折叠屏可靠性、AI 能不能简化操作、影像体验是否可感知、高算力能否兼顾续航等贴近用户实际使用的命题。
亮眼的新品密集输出,却没能拉动市场大盘回暖。中国信通院统计数据显示,2026 上半年国内手机出货量 1.33 亿部,同比下滑 5.5%;智能手机出货 1.26 亿部,同比下降 3.0%,6 月单月出货仅 1914.9 万台,同比跌幅达到 15.3%。全球市场同样不容乐观,IDC 下调 2026 全球智能手机出货预期,全年出货或将略高于 10 亿部,创下机构统计以来最大年度降幅。
市场呈现出奇特的量跌价升格局:出货规模萎缩,但手机平均售价大幅走高,行业整体市场规模反而小幅上涨。存储芯片涨价,是造成这一现象的关键推手。AI 服务器对 HBM、高规格 DDR 存储需求暴涨,上游厂商调整产能分配,消费电子所用移动存储芯片价格大幅走高。TrendForce 数据显示,2026 年二季度 LPDDR5X 价格环比涨幅最高达 83%,三季度涨幅虽有所收窄,但整体依旧维持高位运行。
存储成本上涨的压力完整传导到终端。一方面抬高手机整机物料成本,另一方面消费者价格承受力逐步逼近上限,厂商不敢盲目扩产,采购策略趋于保守。此前行业习惯把大内存、大存储不断下放到中端机型,如今单纯堆硬件的性价比已经不复存在,精细成本管控、优化产品结构,成为厂商必须面对的新常态。这股涨价浪潮不止波及手机,PC 市场同样遭遇出货下滑、均价抬升的困境,机构预判存储紧张的局面或将延续至 2027 年底。
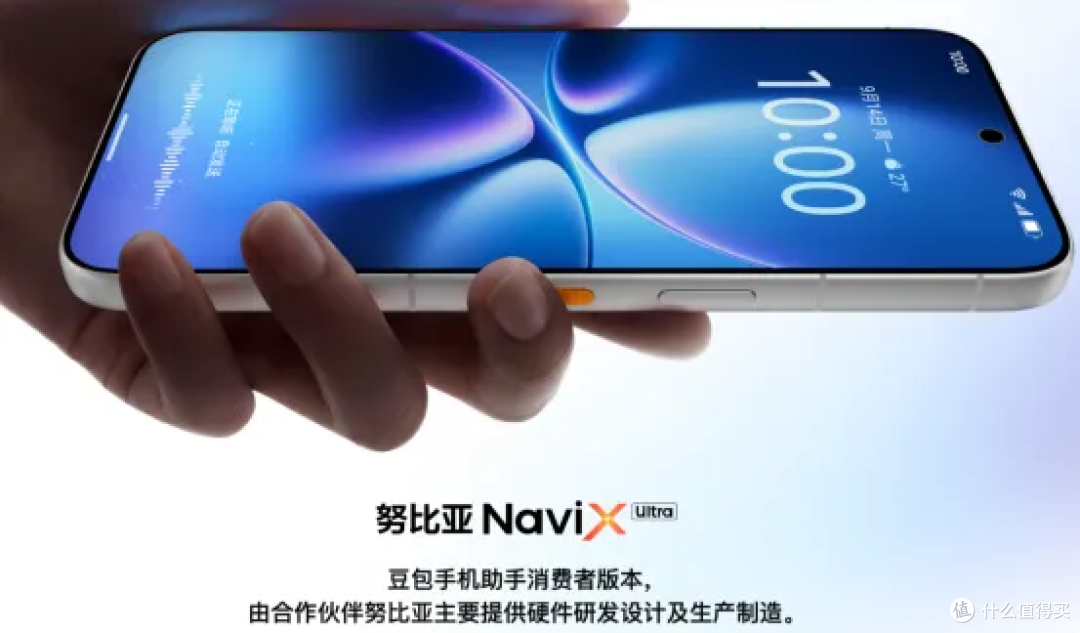
AI 被视作消费电子突破增长困局的核心钥匙。如今端侧 AI 不再是孤立 App 功能,而是深度嵌入芯片与操作系统底层。苹果 Apple Intelligence、华为鸿蒙 7 系统 AI 能力,还有国产厂商的 AI Agent、跨应用智能协同,都在朝着 “理解用户意图,自动调度多应用完成任务” 的个人智能中枢方向演进,NPU 算力、内存带宽、端云协同,成为衡量产品实力的新标尺。
但 AI 普及绕不开成本的现实枷锁。端侧 AI 越强,对内存、算力、功耗的要求就越高,恰好撞上存储涨价的行业困境。AI 服务器抢占大量存储产能,手机端硬件资源被挤压。这也意味着 AI 手机不等于无脑堆砌超大内存,厂商比拼的重点转向模型量化、端云协同调度、芯片架构优化,要在成本、功耗、使用体验三者之间求取平衡,而不是简单把大模型塞进手机里。
传统手机大盘遇冷,细分赛道与全新硬件正在开辟新空间。折叠屏是手机品类里为数不多保持增长的板块,IDC 预测 2026 年全球折叠屏出货 2290 万台,同比上涨 12.6%。而 AI 浪潮的红利,更开始溢出手机屏幕之外。AI 眼镜迎来爆发,2026 年二季度全球智能、XR 眼镜出货同比增长 35.3%;Omdia 数据显示上半年全球 AI 眼镜出货 420 万台,同比暴涨 127%,开放式音频、AI 助手、拍摄功能成为主要驱动力。
手机依旧是消费电子的核心入口,但 AI 眼镜、耳戴终端等新品类正在成长为全新交互节点。不过行业仍面临现实阻碍:真正高频刚需的 AI 杀手级应用尚未大规模落地,存储高成本又抬高新硬件的门槛。
未来两三年,消费电子很难重现过去依靠出货量扩张的时代。高端旗舰、折叠屏承担拉高单机价值的任务;AI 眼镜等新硬件挖掘增量机会;中低端市场的竞争,聚焦供应链与成本取舍。对于手机厂商来说,发布新品固然重要,发布什么样的产品,远比发布多少产品更加关键。
从参数内卷走向技术、生态、成本的综合较量,而一路走高的存储芯片价格,正是这场行业转型最现实的压力测试。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





