








22
59
商转公不再限时间了:这笔账,我先算多了5.6万
2026-10-31 23:26:23
0点赞
0收藏
0评论
2026年10月8日,合肥市公积金中心发了条通告,标题里那句"不再限制原个人住房商业贷款发放时间",我是在晚饭桌上刷到的。放下筷子,我把家里那笔2021年的商贷重新算了一遍——这一算,先算错了一次,又跑了两趟弯路,最后落定的数字比网上传的"省几十万"小了一截。但账算细了,才敢动手。
一、这条政策,两年里走了七个台阶
先把时间线摊开,这是我对着公告原文一条条核对出来的:
时间 | 公告口径 |
|---|---|
2025年1月20日 | 合肥恢复"商转公",首批只办2018年12月31日前放款的商贷 |
2025年10月10日起 | 放宽到2022年12月31日前放款 |
2025年12月20日起 | 放宽到2024年12月31日前放款 |
2026年4月1日 | 本地缴存人凭原商贷银行出具的《确认书》,不再限放款时间 |
2026年8月1日 | 异地缴存人放宽到2024年12月31日前放款 |
2026年10月8日 | 异地缴存也不再限放款时间 |
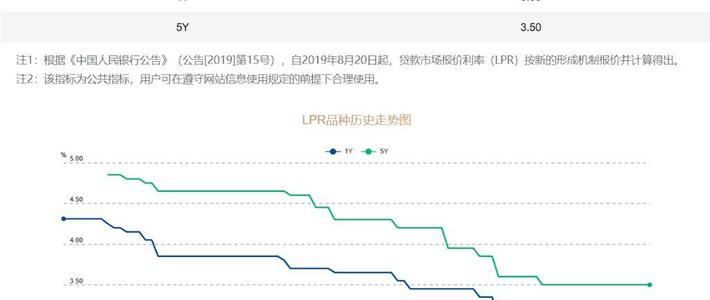
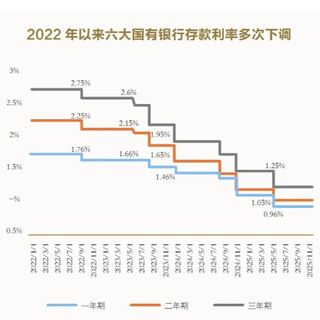
公积金贷款利率这边,人民银行2025年5月7日发通知统一下调25个基点:5年期以上首套执行2.6%,二套3.075%;存量公积金贷款从2026年1月1日起自动切换。而商贷的锚——2026年10月20日公布的5年期以上LPR是3.5%,我家这笔存量商贷在银行App里显示执行3.2%,是LPR减30个基点的结果。
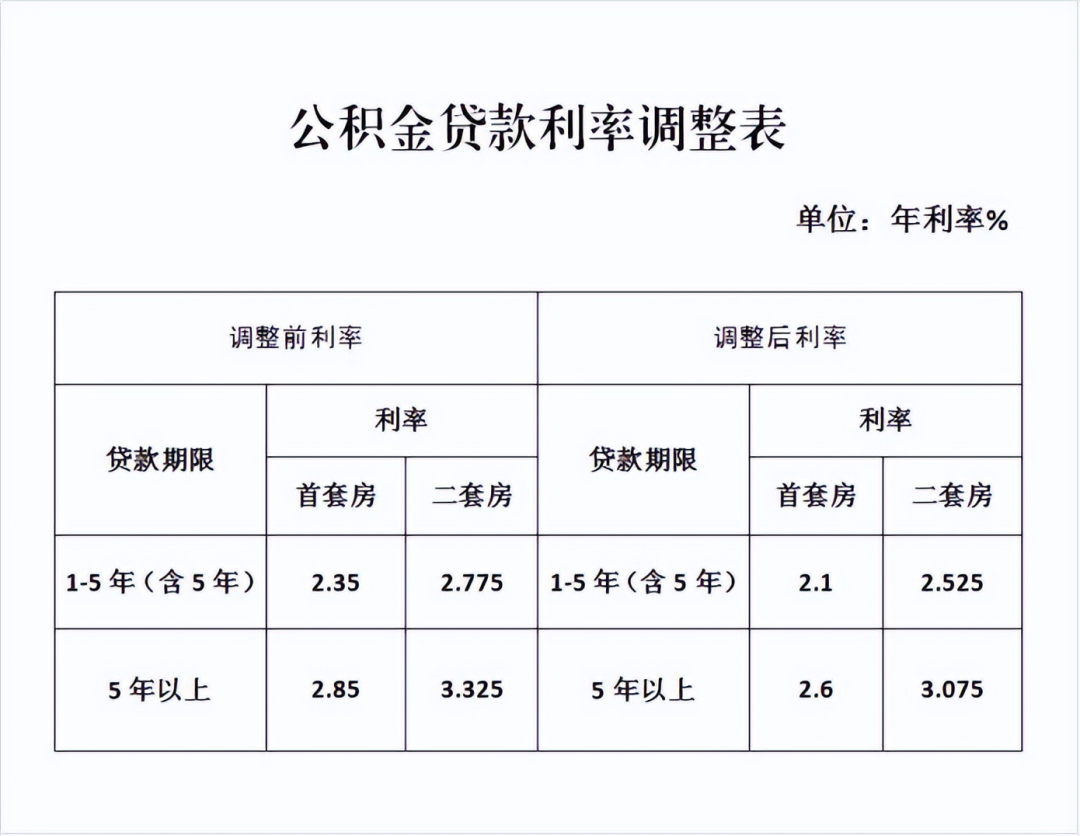
我家的情况:2021年3月买房,商贷贷了102万、30年,现在剩余本金94万,剩余24年。两个利率摆在一起:2.6%和3.2%,差0.6个百分点。
二、第一遍我算错了:按静态本金算,多出5.6万
我当时的口算很响:94万 × 0.6% × 24年 = 135,360元。省13万5,我晚饭都没心思吃了。
问题出在"94万"这个本金根本站不住24年。房贷是按月还本付息的,余额每个月都在往下掉,利差作用的是每个月越来越小的本金,不是开头那个94万。拿银行App的还款计划一对,我才反应过来这135,360是毛算,不是实数。
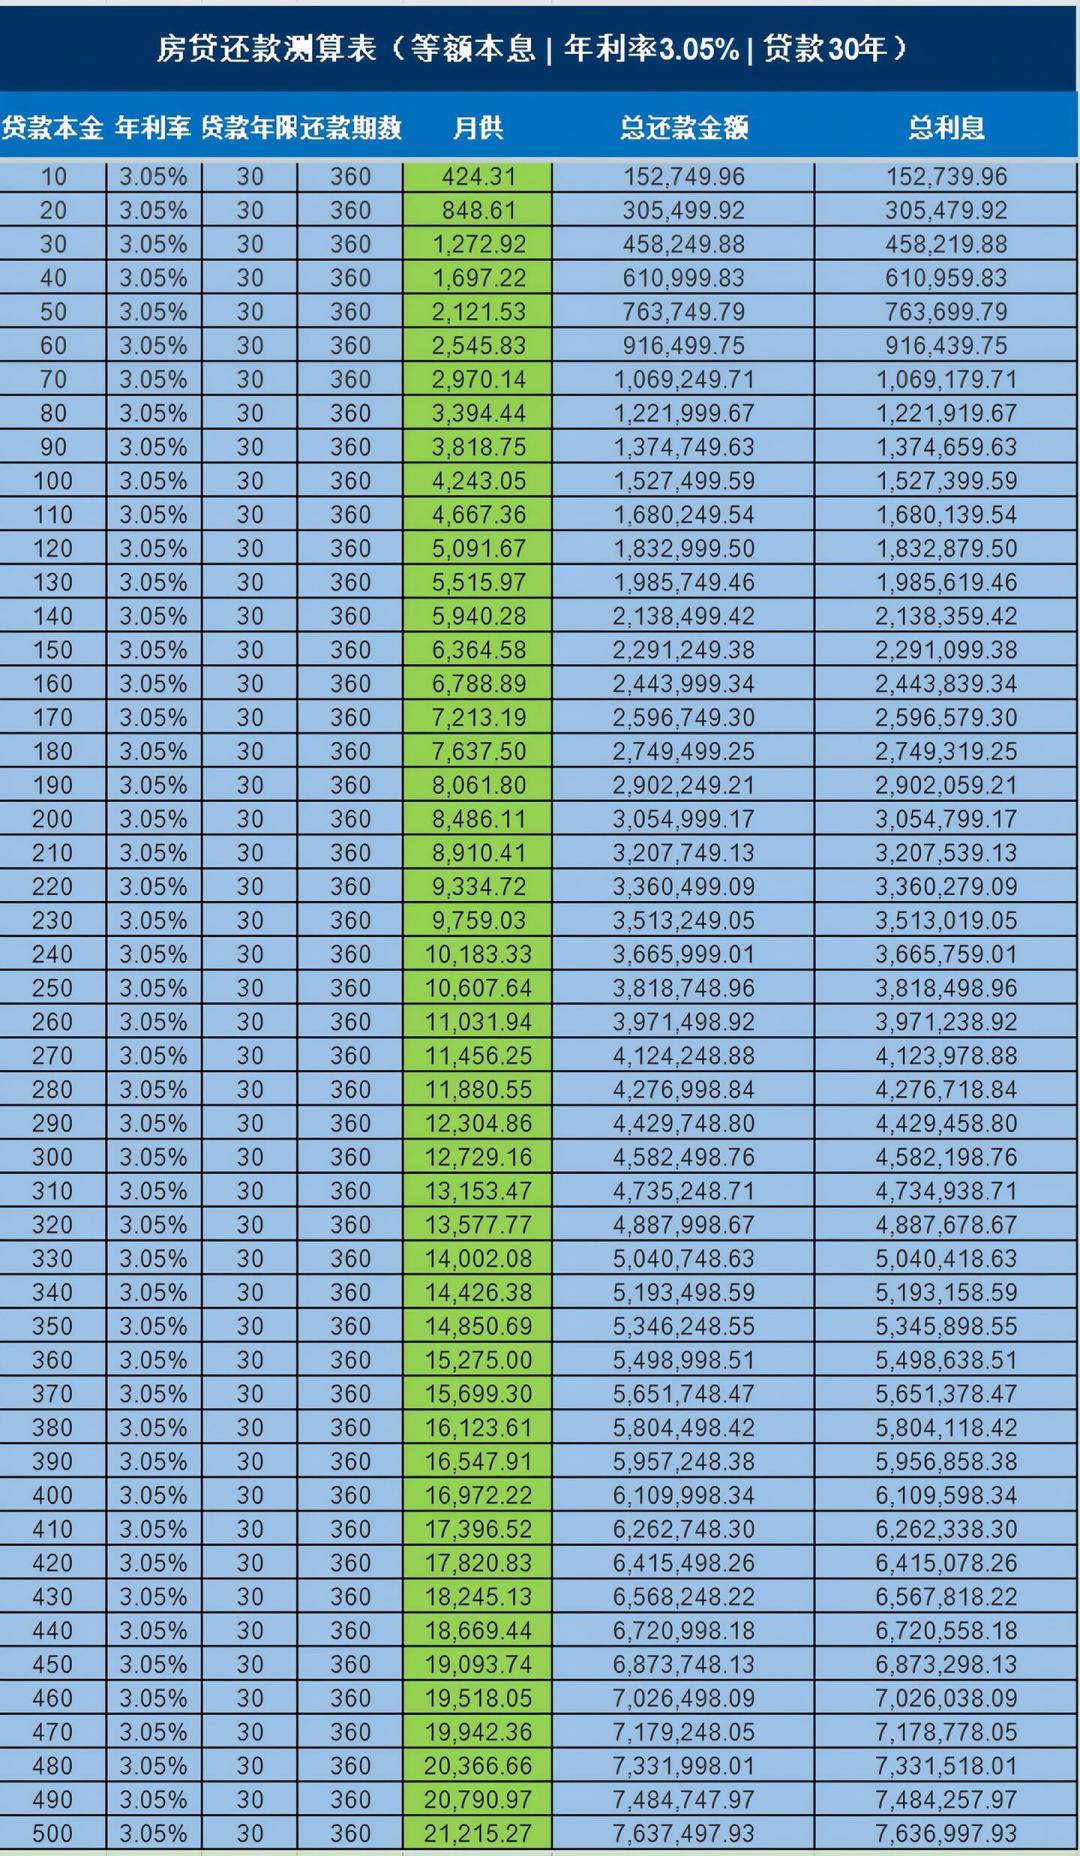
第二遍我用了等额本息的月供公式:
月供 = 剩余本金 × 月利率 × (1+月利率)^期数 ÷ [(1+月利率)^期数 − 1]
按288期逐档代入:
转之前:94万按3.2%,月供 4,680.24元;
转之后:公积金部分90万按2.6%,月供 4,204.02元(这部分见下文额度那条,我的94万没全转成);
真·全额转的理想值:94万按2.6%,月供 4,390.87元,月省289.37元,24年合计省 83,337元。
静态毛算的135,360,和全额转的理想值83,337,中间差着52,023元。而落到我家真正能转成的数额,还要再过一道"额度"的坎,差额比这个更大——下文给得出最终那个5.6万是怎么来的。这5.6万不是谁坑了我,是把"利差×本金×年限"这种算法直接用在了会缩水的本金上。谁要是拿这个公式劝你"一转就省十几万",先让他把月供公式补完。
三、第二道坎:额度。单缴存90万,我那4万差额转不动
合肥2025年9月8日起执行的最高贷款额度是:夫妻双方正常缴存的120万,单方正常缴存的90万,多子女家庭首套对应144万/108万。我爱人做灵活就业,没有公积金账户,我家属于单方缴存,上限90万。
94万剩余额里,只有90万能按2.6%走,剩下的4万继续留在商贷里按3.2%还。按恢复"商转公"的通知,原商贷银行同意提前部分结清的,余额部分作为住房公积金组合贷款管理。重新落账:
转后月供 = 4,204.02 + 4万按3.2%/288期的199.16 = 4,403.18元;
每月实际省下 277.05元;
24年总利息差:79,791元。
135,360 − 79,791 = 55,569,标题里那个"先算多了5.6万",就是这一步的减法。比理想值又少了3,546元。这里还有一条容易被忽略的原文约束:商转公的贷款额度"不得超过原商业贷款剩余本金(扣除两个月本息)余额",也不能超过中心根据你的账户余额、还款能力、房产价值综合核定的可贷额——90万是天花板,不是保底价。
四、第三种波折:原商贷银行那句"同意",和我多跑的趟
申请流程里第一条硬条件,是经原商贷银行同意、出具《合肥市个人住房商业贷款转住房公积金贷款确认书》。我周一中午先跑到公积金中心窗口,被告知第一步不归它管;周二又回贷款银行网点,柜员说要联系个贷经理,我第三次去才把确认书拿到手。材料清单里还有几道容易忽略的硬杠:住房要已取得不动产权证书且权属清晰、抵押权人仅为原商贷银行、无查封和居住权设定、征信无逾期、家庭名下不能有公积金贷款记录——原公积金组合贷款里的商贷部分,也不适用商转公。我对照这七条勾了一遍才敢交材料,建议你拿同一张单子先自查:
[ ] 原商贷银行同意并出具《确认书》
[ ] 已拿不动产权证书,权属清晰、可办抵押
[ ] 抵押权人仅为原商贷银行,无查封、无居住权
[ ] 征信良好,原商贷还款正常
[ ] 家庭名下无任何公积金贷款记录(组合贷商贷部分不可转)
[ ] 单缴存在90万/双缴存120万上限内核定额度,且不超原商贷剩余本金
[ ] 异地缴存:凭《确认书》办理,另附全国公积金小程序"业务办理电子码"
五、两种转法,我差点选了费钱又费神的那种
通知里给了两条路:"先还后贷"要你自己先结清部分或全部商贷,公积金中心再把钱发到你本人账户;"以贷还贷"是审批通过后办理第二顺位抵押,公积金中心直接把钱放进原商贷银行指定还款专户。我一开始按"先还后贷"准备,家里已经凑了20万活期;后来发现"以贷还贷"同样能覆盖我的方案,钱就不必从理财账户里动了——凑钱那一步纯属白折腾,这是我第二个弯路。
六、窗口不是永远开着的
两条公告原文放在一起看:政策有效期5年;同时,当个贷率高于95%时,商转公暂停受理。2026年9月21日的通告写着,截至2026年8月末全市个贷率88.39%,市中心93.10%——离95%那根线只差1.9个百分点。中心一暂停,条件再符合也得排队等重启。要不要赶这个窗口,我的判断方法是:
剩余额度在90万(或120万)以内、条件全勾满:值得转,利差是写进合同的,一单就是一单;
剩余额超上限较多、且利率差不足0.5个百分点(比如本来已经执行2字头利率的):算完月供公式再决定,别听"一刀切都划算";
名下有公积金贷款记录、或属于原组合贷商贷部分:这条路走不通,别再耗时间。
七、我家最后的选择
确认书交上去当天,我在手机备忘录里定了三条:月供差额277.05元不动,留作儿子的课外班现金流;省出来的总账79,791元是24年的口径,不是今年到账的钱;转完立刻取消为"先还后贷"留的那笔备付活期,钱归位。至于要不要把商贷里剩下的4万也提前结清,我打算明年开春对照届时LPR和自己的存款利率再算——这是另一笔账,这篇不算了。
算账这件事,错一次不可怕,错两次才发现:真正省钱的不是"2.6%"这三个字,是逐期摊下去的那张表。
作者声明:我是老周,家里那个管钱的人。以上是替自家算的一笔账,我的选择≠普遍建议;政策口径以人民银行与合肥市住房公积金管理中心公告原文为准,动手前请拿你银行App里的剩余本金、期数和执行利率,套进上面的月供公式重算一遍。
内容由AI生成