
















16
22
惠民保续保:一百多块保费到底花在哪?先看三道坎
2026-10-22 18:10:21
0点赞
0收藏
0评论
十月中旬,我家这座城市的2026版惠民保续保和新参保的推送弹了出来。深圳版一年88元,全国多数城市的产品保费在59元到200多元之间——这是十月初多家媒体盘点本轮集中参保期给出的行情。我家四张医保卡:我和老婆职工医保,女儿少儿医保,我妈在老家,居民医保,高血压、糖尿病常年吃药。
每年这种时候,我真正要算的账只有一个:一人一百多块,真到用的时候,它到底什么时候开始给我返钱。去年我算错了两处,今年把条款和公开报道里的数字全部对了一遍,才敢动手。
第一道坎:免赔额——我原来把"报销接力"想简单了
现在市面上惠民保的免赔额,普遍在1.5万到2万元。拿天津惠民保2026版公布的赔付口径举例:医保目录外门特和住院自费责任,免赔额1.7万元。什么意思?基本医保结算完,你自己掏的那部分,要跨过这条线,才轮到惠民保出场。
去年冬天我妈住院,总花费四万多,居民医保报完,个人负担一万出头。我当时还专门备齐单据,打电话问惠民保能报多少——答复是:没到免赔额,0元。全家此前把它理解成"医保报完的下一棒",实际机制是"进了深水区才接得住"。今年七月头条上有个老张的案例和我一模一样:自费三万多,当地产品免赔额两万、只报一半,最后获赔五千多。

还有个趋势值得记:惠厦保2026版把既往症人群的门诊自付免赔额从1.5万提高到2万。健康人和生病的人,线不是同一条。
第二道坎:报销比例分层——同一张保单,两副面孔
2026版惠民保最大的变化,是"带病能保能赔"改成了"带病赔得少"。天津版的口径拆成三档:目录外责任,非既往症人群报70%,特定参保人群(连续参保优待)报90%,既往症人群只报25%;特药责任免赔额为0,但同样按70%、90%、25%分三档。上海沪惠保2026版把既往症人群的特定住院自费报销比例从50%降到30%,达州达惠保把5类既往症人群从30%降到20%。健康端的走向相反:深圳连续3年参保且无理赔,报销最高可到90%。
我按天津版公布的这三档口径,给我家做了笔示例账(自付金额为演示用示例数):目录外自付3.5万元时,我的份额是(35000−17000)×70%=12600元;我妈按既往症档,是(35000−17000)×25%=4500元。同样的保费,一次大病就差了8100元。所以全家投保时,真正要翻进条款里看的是"既往症赔付比例"这一行数字,不是宣传页上的"保额上百万"。
第三道坎:目录、渠道和备案——差一步,单子全白跑
特药不是"贵就能报"。我核对天津版规则后总结出三个硬条件:药要在今年的特药清单里、要由指定医院开处方、在指定药房购买,而且要先经过基本医保结算。各地每年都在调清单和药房,投保前把自家可能要用的药对一遍,比看保额重要。

异地就医是另一条暗线。按国家医保局的现行口径,跨省就医没有提前备案的,仍可以直接结算,但报销比例下调10%到20%。这里有个连锁反应:医保先打折,剩下给你自付的盘子变大,但基数变小,惠民保能接的部分跟着缩水。去年冬天我爱人陪同我妈去外地看病,备案是在出院结账前才补的——这是我去年实打实算错的第二处。海南惠琼保公布过一个对照案例:杨女士返回自己的医保参保地就医,不算异地,按正常比例获赔31766.09元。是不是"异地",以基本医保参保地为准,不是以你住在哪儿为准。
今年我没掏现金:医保个人账户给全家投保
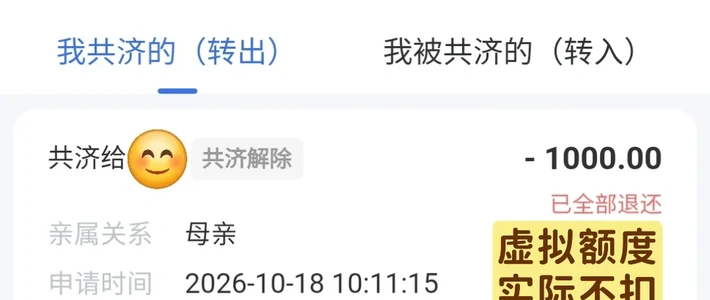
老婆的职工医保个人账户里躺着几千块平时用不完的余额。按现行规则,个人账户余额可以为本人和配偶、子女、父母支付惠民保保费;到今年六月,公开报道里已有超过200个城市开通了医保个账支付功能。但有两个前置条件:第一,先把"家庭共济"关系绑定好——注意"亲情账户"只是帮家人亮医保码,一分钱不动你的余额,真正能动钱的是"家庭共济",这两个入口挨得很近,我当年就绑错过一次;第二,看你所在城市的惠民保是否支持个账支付、能否给家人付——上海、浙江、广东等地可以给父母付,有些城市只允许付本人,拿不准就拨12393,或者在当地医保局公众号查,几分钟的事。

这个功能用的人比想象的多:兵团惠民保2026年集中参保期,有2500多人次在线上用医保个账给家人付保费,其中43.8%是给父母买的。我们家正是这个结构——我妈的保费,从现金口径算,是0元。

具体步骤五步就能走完:进当地惠民保官方投保入口→添加被保险人(填身份证,可加家人)→支付方式选"医保个账支付"→确认参保信息→生成保单。个别渠道的支付页不显示个账选项,换官方公布的另一个入口再试一次。

我家的最终投保决定
今年我家四口全投:我和女儿按健康档算性价比,保费是一百多块买一道"深水区"的闸门;我妈照投,25%的比例虽然砍得狠,但真出现大额自费时仍能拿回几千;老婆用她的个账余额付全家,不动工资卡。两类人我劝自己别指望它:没参加基本医保的(理赔要求先经医保结算,入口就没有),和指望靠它报销几千块小自付的——免赔额那条线,注定了它不是这种用法。我家怎么选是我家的账,不是给所有人的建议,请拿你所在城市今年的条款对照着算。
可以带走的一份"三问一核对"清单
投保前,把三个数从条款里抄出来:
免赔额多少?(普遍1.5万—2万,既往症人群可能单独一条更高的线)
我自己的报销比例在哪一档?(2026版既往症、连续参保两端的差距在拉大)
能不能用医保个人账户付?家庭共济绑了没有?
再核对一条路径:要用的特药在今年的特药清单里吗?处方和购药渠道是指定的吗?异地就医备案办在就医之前吗?
三个数加一条路径,一百多块花在哪、什么时候能回来,就算清楚了。
作者声明:本文是老周在家替自己家算的一笔账,政策与产品数字以成文当日核实的公开口径为准,具体以你所在城市官方公告为准;我的选择≠普遍建议。
内容由AI生成