














3
5
显卡被AI整批买走,这轮涨价最后谁买单
2026-09-14 10:37:35
0点赞
0收藏
0评论
显卡被AI整批买走,这轮涨价最后谁买单
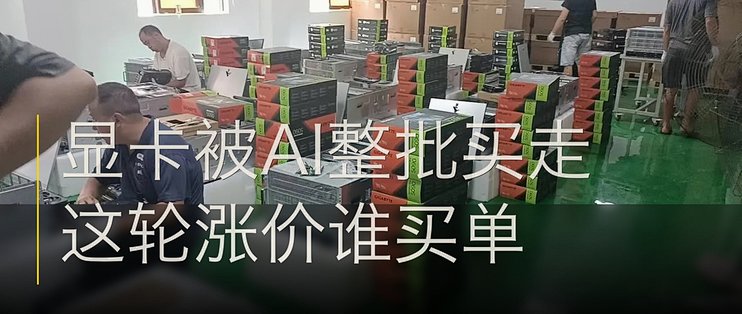
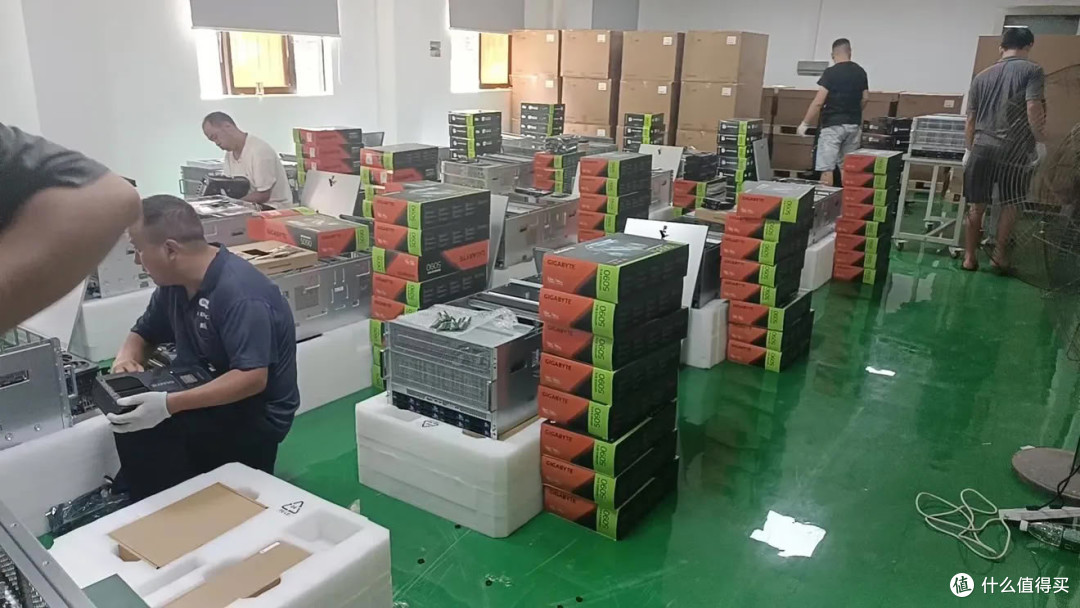
海外硬件圈这两天流出一批照片。成托盘的 RTX 5090,原封包装,在 AI 服务器组装现场被拆开、插进多卡机箱。
用 5090 跑 AI 不算新鲜事,新鲜的是规模。这些卡是标准零售版,就是玩家排队抢购、经常买不到的那一款。它们没进游戏玩家的机箱,直接进了机房。海外部分挂牌价已经冲到 5000 美元,是 1999 美元首发价的两倍多。
这不是第一次,玩家被挤出牌桌
2021 年那轮行情里,矿工整批扫走 GeForce 显卡,玩家的应对方式是等。当时英伟达还专门做过限制挖矿性能的 Lite Hash Rate 版本,试图把卡留给游戏用户。结果不到一年,限制就被绕过了。
这次换成了 AI 需求,玩家面临的处境几乎一样。区别在于,上一次显卡的用途只有挖矿,产业一旦转向就没那么刚需了。这一次,AI 算力需求看不到短期退潮的迹象。
有一个细节值得注意。这批照片里的卡,不是中国特供的 5090D 版本。那个版本已经按出口规则做过 AI 性能阉割。也就是说,英伟达完全有能力在不影响游戏性能的前提下,限制一张 GeForce 卡的 AI 算力。但这个手段并没有用在全球零售的 5090 上。
原因不难猜。数据中心业务已经是英伟达的营收支柱,让它主动限制自家产品的算力用途,等于给营收设障碍。指望厂商自己出手保护游戏玩家,这次大概也等不到。
涨价的传导链,比显卡一条线长
把 5090 涨价当成孤立事件,会看漏真正的变量。它只是这条链最显眼的一环。
AI 服务器要的是 HBM 和服务器级 DRAM,这两样东西和消费级内存共用同一批晶圆产能。产能就那么多,AI 那边吃掉一块,消费端就少一块。今年二季度,一般型 DRAM 合约价明显上涨,带动整个 DRAM 产业营收季增 59.5%。
内存涨完,手机厂商的成本表跟着变。有机构统计,AI 服务器需求爆发导致存储芯片产能被大量挤占,消费级存储供给收紧、价格大幅上涨。叠加 2nm 芯片本身的成本抬升,整机物料成本明显增加。
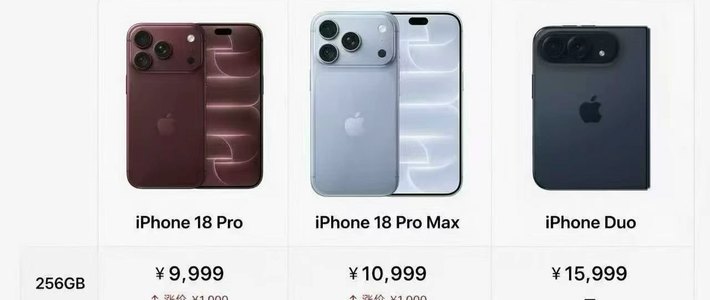
于是你看到 9 月这波新机集体涨价。iPhone 18 Pro 海外定价上调 100 美元,256GB 版本 1199 美元起。这个涨幅放在存储涨价的背景下,其实算克制。克制的方式是砍掉了标准版机型,只留 Pro 和 Pro Max。用更高价格带的产品,把成本压力转嫁给愿意为高端买单的人。
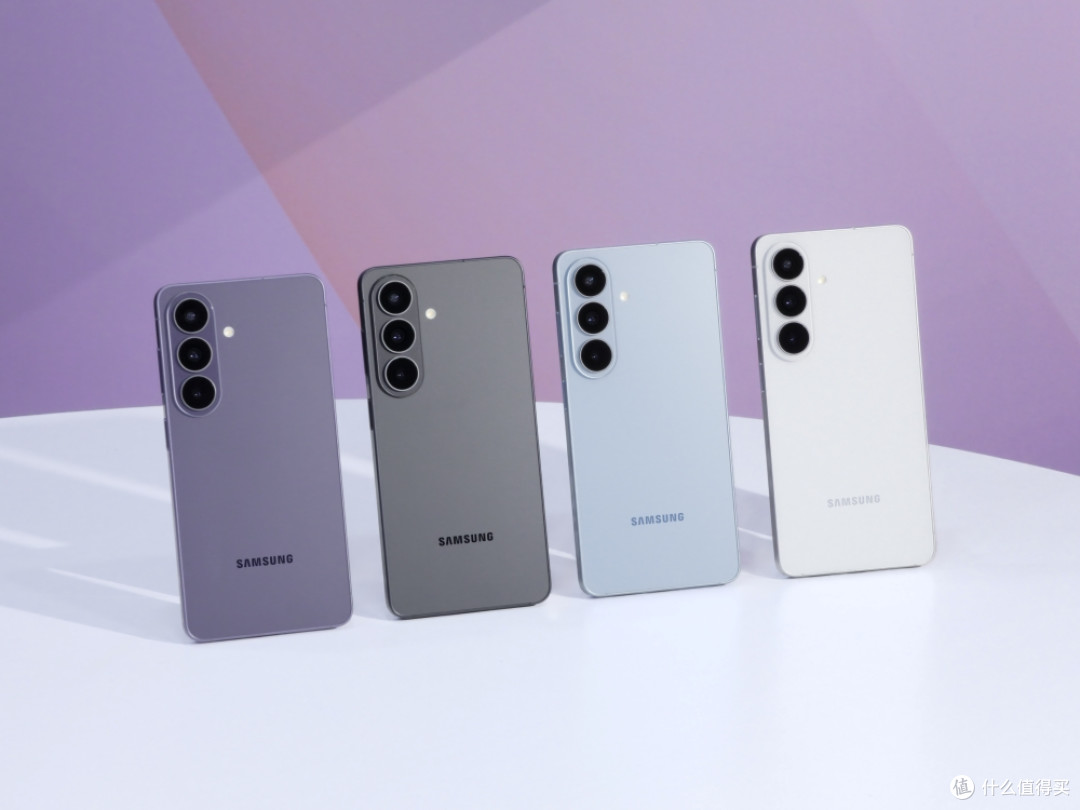
三星 Galaxy S27 也是同一条逻辑的注脚。有消息说 S27 Pro 和 Ultra 会用上更新一代的 M16 OLED 面板,标准版 S27 和 S27+ 则继续留在 M14 上。屏幕材质这一级差异,说到底是把新料优先给高价位产品,让愿意多花钱的用户先享受升级。
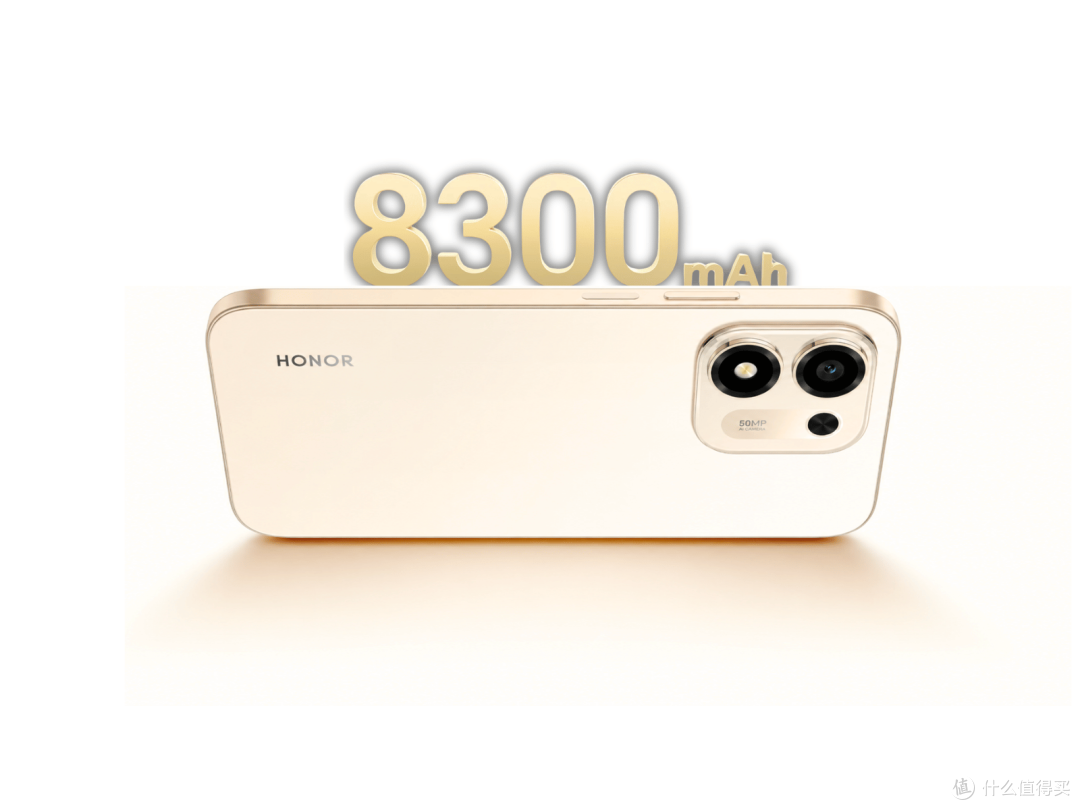
同一时间荣耀在卖什么?一台 8300mAh 电池的 Play 11,1499 元起。低端市场的选择完全相反,不涨价,改堆电池容量,用续航数字撑住卖点。因为它面对的用户对价格最敏感,提价一步就会流失。
高端抬价、低端堆料,两套动作同时发生。这就是这轮成本上涨在终端的样子。
厂商的账,最后怎么算到用户头上
把上面几条串起来,会看到一个完整的成本传导链。AI 需求吃掉产能,存储涨价推高物料成本,厂商用高端化对冲,最后体现在标价上。
市场机构给这轮周期的定性是量缩价升。全球智能手机出货量继续下行,但平均售价明显上涨;低端机型需求萎缩,高端旗舰保持韧性。这几个词组合在一起,说的其实是一件事。愿意花的钱越少,能买到的东西越差。
对普通用户来说,这轮涨价没有太多腾挪空间。想等降价,得等到 AI 算力需求见顶,或者存储厂的新产能落地。前者看不清时间点,后者至少要一年以上。
更实际的做法是调整预期。如果换机周期拉长到三四年,摊到每年的成本其实没那么吓人,涨价的影响会被时间稀释。真正难受的是那些必须换机、又卡在中低端预算的人,他们既要面对涨价,又要面对配置缩水。
回到最初那张照片。玩家看着一托盘 5090 被运进机房,心里不舒服是有道理的。但把它理解成一场意外,就看错了。这是算力定价权从消费市场转向数据中心之后,必然发生的一次资源重分配。显卡只是最直观的那一面,内存、手机、屏幕都会陆续给出自己的答案。
游戏玩家能做的,大概只剩两件事。要么接受更高的硬件成本,要么把换机周期再拉长一点。选择权其实一直不在玩家手里。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~