









5
3
个人养老金缴存,别怕“锁到退休”:领取除了到龄还有5种
2026-11-01 16:04:51
0点赞
0收藏
0评论
上周六晚饭后,媳妇在家庭群里甩来一句:“你要往个人养老金里存的那1.2万,一锁就是三十年?我妈下个月住院,自费那部分要两万多,真存?”
我当时卡住了。因为过去一年我一直默认:个人养老金=锁到60岁。说实话,这个误会我自己就吃过一次亏——去年12月中旬,我犹豫了半个多月,怕钱拿不出来,最后没存。等到明年汇算时搞明白规则,1.2万的额度已经按自然年清零,我20%的税率档,一年2400元的抵扣就这么白白错过。那半个月,我把它记成家里去年的“最贵犹豫”。
所以今年年底这个窗口关闭之前,我没急着转钱,先把两个问题翻清楚:这笔钱到底什么时候取得出来?领的时候怎么扣税?
一、先说结论性的规则:账户封闭运行,但领取不止“到龄”一种
钱进了个人养老金资金账户,确实不能像银行卡余额那样随意支取,这一点是真的。但“只能等到退休”是误传。按人社部等部门《关于领取个人养老金有关问题的通知》(2025年9月1日起实施),领取情形一共6种:老的3种——达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居;2025年9月新增的3种——申请前12个月内本人、配偶或未成年子女的基本医保目录内个人自付费用累计超过上年度本省居民人均可支配收入;申请前2年内领取失业保险金累计满12个月;正在领取城乡最低生活保障金。
这里有个对我们家最扎心的细节:大病这条,只认本人、配偶、未成年子女。我妈住院,不在领取情形里。所以“存进去反正家里人急用能取”这句话不成立——给爸妈准备的住院钱,必须留在账户外。
领取的申请渠道是现成的:国家社会保险公共服务平台、电子社保卡、掌上12333、参保地社保经办机构或开户银行都行,核实后由银行代扣个税,把钱划进本人的社保卡银行账户。到龄之后可以按月领、分次领,也可以一次性领完。而且提前领取之后还能继续缴存,不算“下车就出局”。
二、三张税单:存的时候省多少,领的时候扣多少
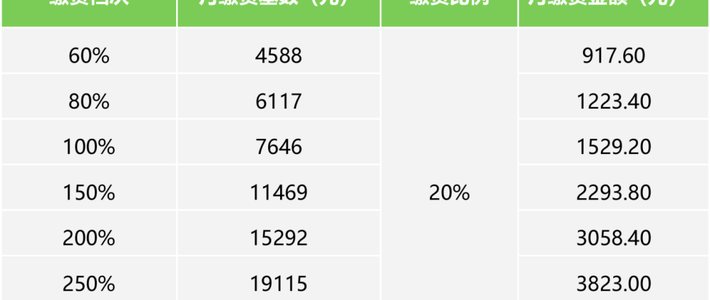
缴存环节:每年最高12000元,在综合所得里据实扣除;账户里的投资收益暂不征税。领取环节:不并回综合所得,不分领取方式和额度,全部按3%单独计税——注意,领的时候是本金加收益一起按3%。我一开始以为“只扣收益”,把口径读反了,后来对照多个解读稿才纠正过来,这是我家算这笔账翻的第二个小车。
省多少,全看你的税率档。按现行个税税率表(综合所得),把我家两口子的账摆出来:
全家账 | 全年应纳税所得额 | 所在档 | 存满1.2万省税 |
|---|---|---|---|
我 | 18.6万 | 20%(14.4万–30万) | 12000×20%=2400元 |
媳妇 | 4.2万 | 10%(3.6万–14.4万) | 只有780元,不是1200元 |
我的账:存1.2万后降到17.4万,还站在20%这一档里,没跳档,所以按全额乘税率:186000×20%−16920=20280元,变成174000×20%−16920=17880元,省2400元。
媳妇的账,我第一遍就算错了。她应纳税所得额4.2万,我张嘴就说“10%档,存满省1200”。拿速算扣除数一验:存之前42000×10%−2520=1680元;存1.2万后剩3万,掉进3%档,30000×3%=900元。前6000元享受的是10%,后6000元只剩3%——一共省780元,不是我嘴上说的1200元。
这就带出这笔账最关键的一条:缴存金额如果把你压到更低的档,超出边界的那部分,抵税率和领取时的3%打平,税上等于白忙活。应纳税所得额本来就不超过3.6万的家庭,存满1.2万省360元、领的时候又交360元,净零,还把流动性锁掉,真没必要硬凑满额。
三、我家今年的存法
我把全家的钱摊在桌上算完,方案是这样的:我存满12000元,图那2400元的当期抵扣;媳妇只存6000元,刚好把应纳税所得额压到3.6万的档位边界上,拿满她唯一一段10%的优惠——多存的那6000元,省的税会被领取时的3%原样吃回去。账户里买什么,我家自己只放储蓄和国债这类品类,收益会浮动、不保本,这是必须看清的代价,我不给任何人做推荐。
给爸妈、给家里应急的钱,我一分没往账户里挪。个人养老金值不值,不看省税那行数字,看你锁出去的是不是十年内真用不到的闲钱。
四、可以带走的三件工具
工具一·净得税账公式:省税=存入额×对应档税率(存完跳档的要分段重算);领时税=领取总额×3%;年度净得≈省税−领时税。动手前先核一次“存完会不会掉档”。
工具二·6种领取情形自查清单:①到我领养老金的年龄了吗;②完全丧失劳动能力;③出国(境)定居;④本人/配偶/未成年子女大病自付超上年度全省居民人均可支配收入;⑤近2年领失业保险金累计满12个月;⑥正领城乡低保。一条都对不上、且三五年内可能动用这笔钱的,别存满。
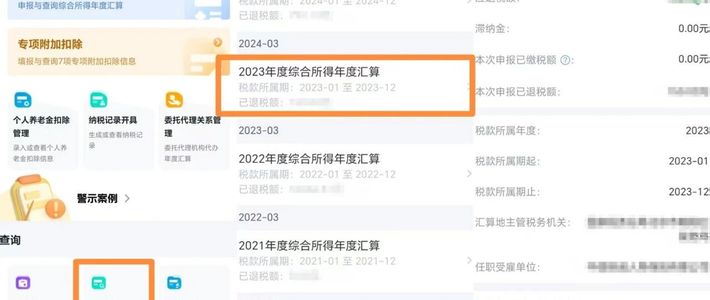
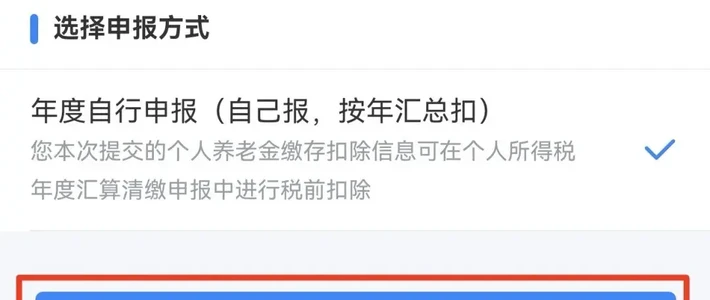
工具三·年底前三步动作:12月31日前完成缴存(可按月、分次或一次存满,额度按自然年算、不结转)→个税APP“办&查”里进“个人养老金扣除管理”,选“一站式”申报,免下载凭证→次年3到6月汇算清缴时确认退税到账。在职的也可以选“通过扣缴义务人申报”,让单位逐月扣,当月就见效。另外,资金账户的开户银行每年可以变更2次,别被“换个银行重新存”的说法吓住。
还没缴的,距12月31日还剩两个月出头,够你把自家档位查清楚再动手——查税率表,别查情绪。
作者声明:这篇是我替自家算的账,我的选择≠普遍建议;政策执行以人社部、税务等部门的现行公告原文为准。
内容由AI生成