

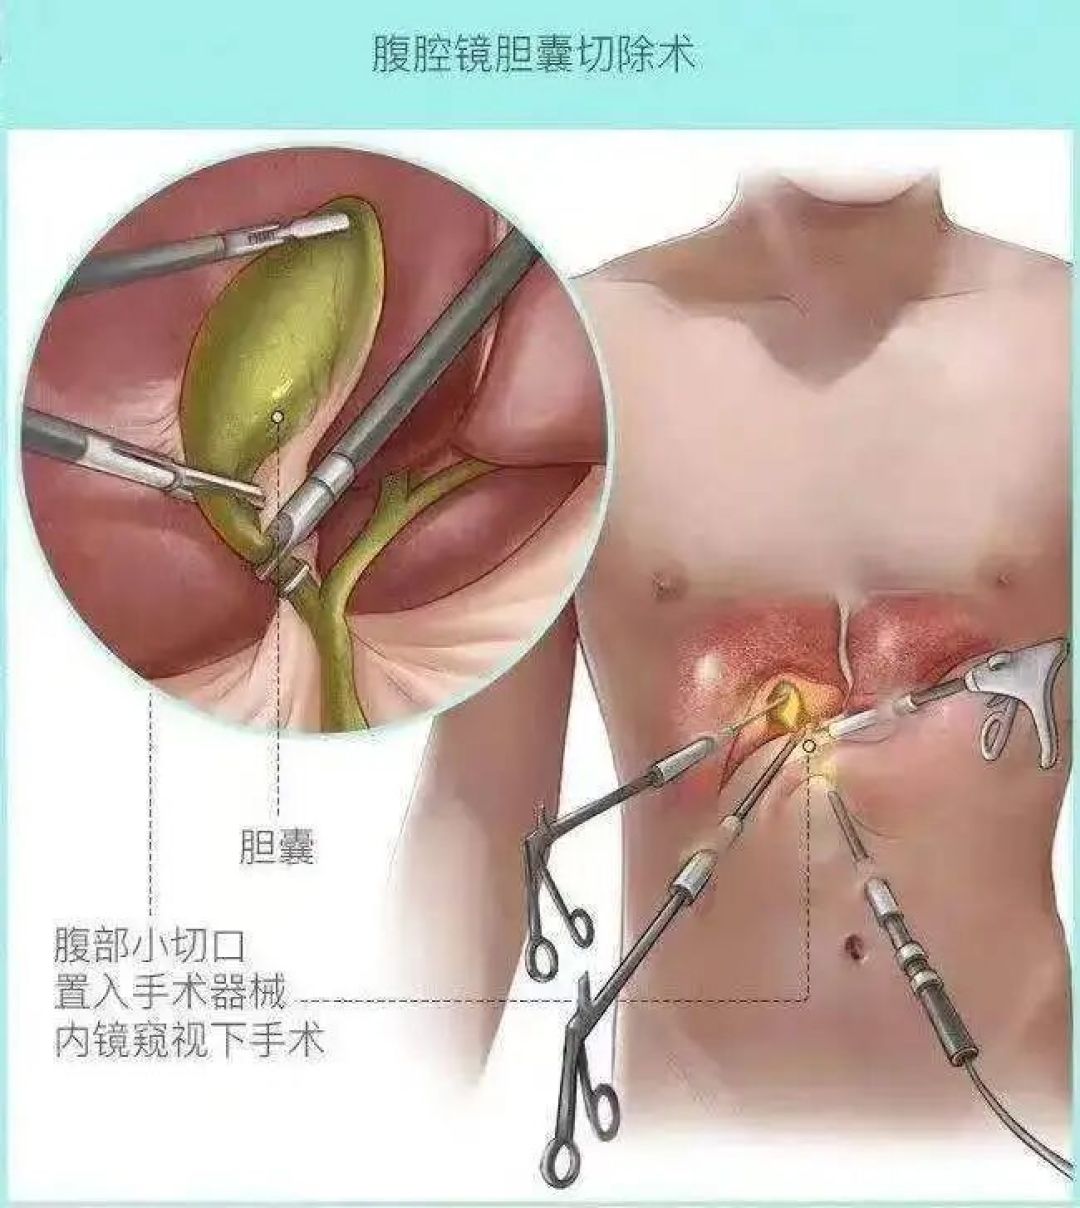
十一月初,我在门诊被医生通知:我那胆结石,可以约择期腹腔镜胆囊切除了。窗口期就摆在那儿——年前做,还是过完年做?医生说"都行,看你自己安排"。我回家翻了两晚的北京医保现行口径,把这笔账算完,第二天就给了答复。这篇不是科普,是我把自己家这半个月的住院排期,一笔一笔算给你们看,你家的择期手术也能照着比。
先说规则:起付线有两本账,1月1日一起归零
很多人把医保报销理解成"总费用×报销比例",我一开始也这么算,结果差出去一千多。真实规则里有三道门槛,缺一不可。
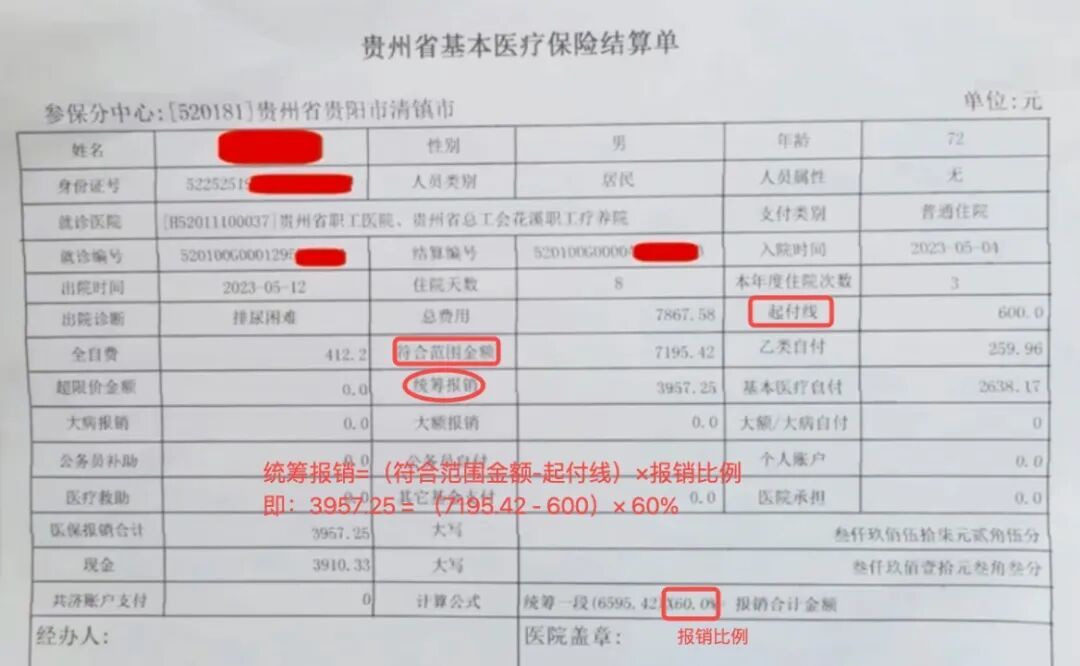
第一道,起付线。北京职工医保,门诊起付线按自然年度累计:在职1800元,退休1300元。注意是"累计",不是单次——今年1月到11月你看感冒、开降压药、做检查,医保目录内的费用都在悄悄攒这个额度。攒够之前,统筹基金一分不报;攒够之后,超出部分才按比例进报销。
第二道,住院起付线另算一套:一个自然年度内首次住院1300元,第二次及以后每次650元。它按次扣,和门诊那1800元互不占用。
第三道,报销比例分段。北京在职职工在三级医院住院,目录内费用1300元到3万元这一段报85%,年度住院封顶线50万元。
关键点来了:这三本账,全部在每年1月1日重新起算。今年攒的门诊额度、今年交过的住院起付线,跨年一律清零。这就是我那道选择题的来源——同一台手术,12月出院和1月出院,报的钱不一样。
我家这笔账:年前干完,少掏1392.5元
我的实际情况:在职职工医保,今年3月因腹股沟疝住过一次院,1300元首次起付线已经交过;门诊今年目录内累计早就过了1800元线。医生给的胆囊手术方案,术前检查加手术,我按三级医院、目录内费用16000元(示例,以实际结算单为准)来算两笔账。
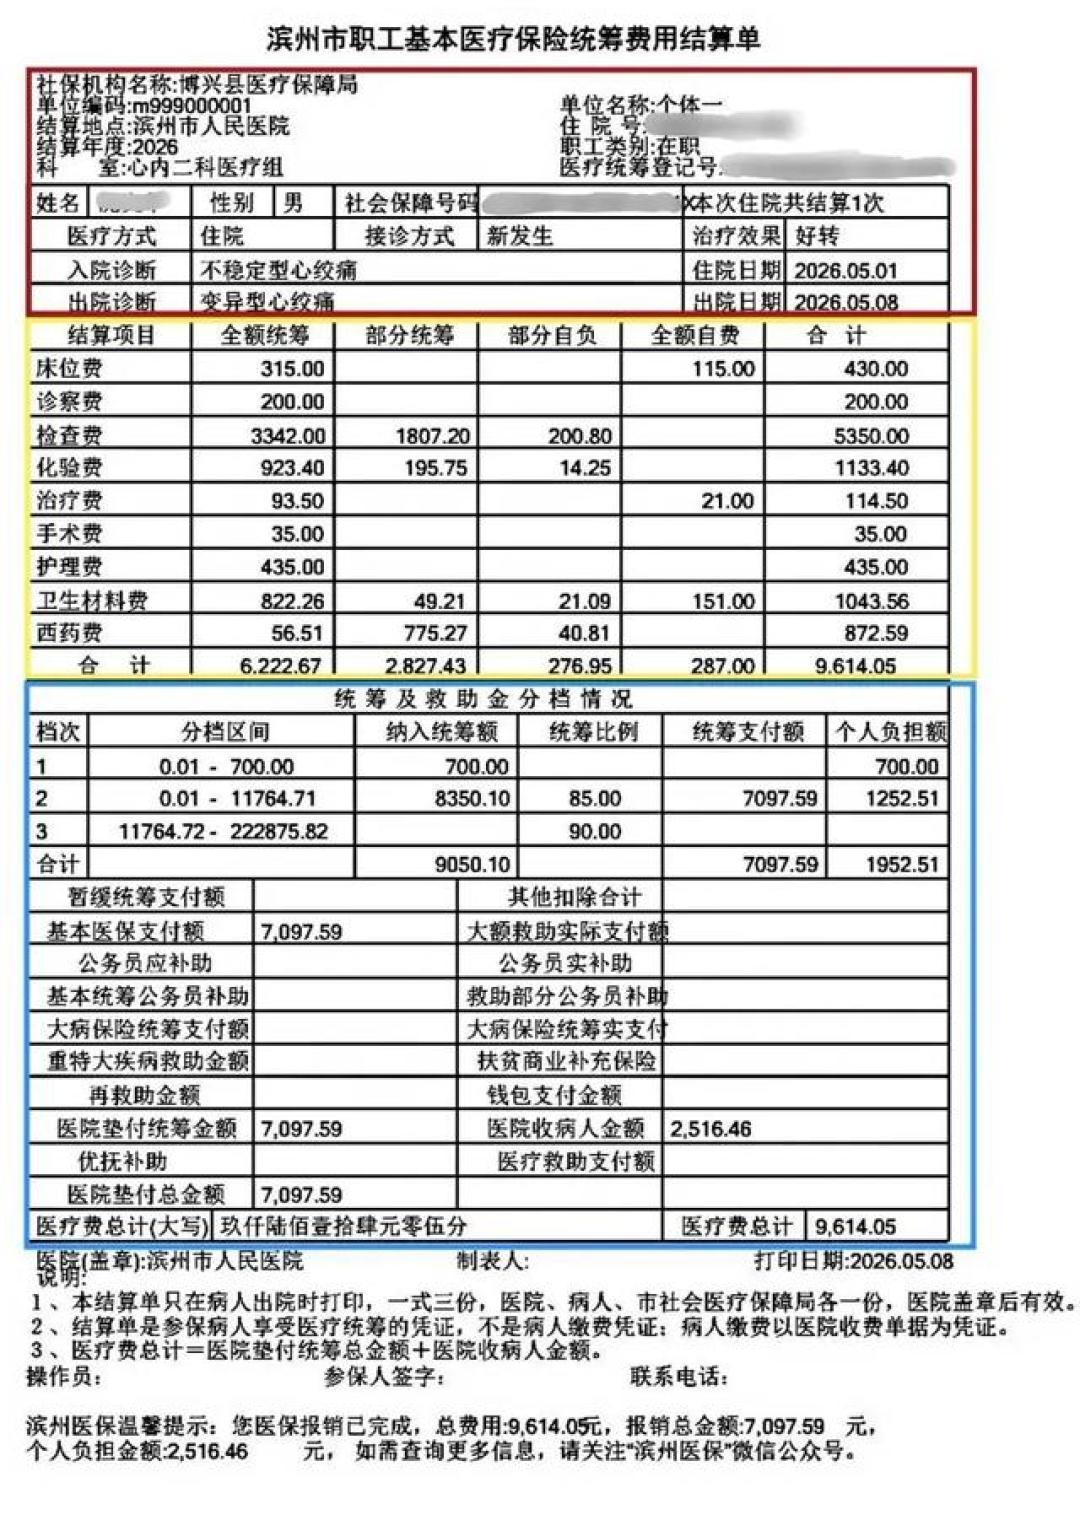
方案A,12月中旬入院、年底前出院:住院算本年度第二次,起付线650元。统筹报销=(16000-650)×85%=13047.5元,我个人掏2952.5元。术前那1200元门诊检查,因为额度已过线,按70%报840元,自付360元。合计自付3312.5元。
方案B,拖到明年1月:明年第一刀,住院起付线按首次1300元走,统筹报销=(16000-1300)×85%=12495元,自付3505元。术前检查挪到新年度,门诊累计从零起算,1200元没够1800元门槛,统筹不报,全额自付。合计自付4705元。
4705元减3312.5元,差1392.5元。一台费用不算大的择期手术,一个排期动作,省出一千三百多。
翻车现场:我差点栽在"跨年出院"上
算完A、B两案,我还自作聪明地设计了方案C:12月下旬手术,恢复期拖到1月2日出院,既用今年"650元第二次起付",又想蹭出院年度。结果查了医保结算口径才明白:连续住院跨自然年度,起付线确实只收一次,但整笔费用按出院日期所在年度的政策结算。1月2日出院,16000元全部进新年度,起付线回到1300元,今年攒的额度也白攒——方案C不是便宜,是两头落空。医生后来一句话点醒我:出院日期是病情说了算,不是结算表说了算。为了凑年份提前拔管赶出院,省不了钱,还搭上恢复。我最后砍掉了"卡出院日期"这个念头,只保留"年前把手术本身做完"这一个动作。
钱之外:这两个变量让我最终定了年前
第一,床位。12月择期手术相对好排,1月起冬季呼吸道就诊高峰,外科床位和排台都会紧。
第二,我特意验证过对称项:术后满一个月的门诊复查,两个方案都落在明年1月,都要面对新年度的1800元门诊线,这笔两边一样,我在比较里剔除了。算账先剔对称项,剩下才是排期真正影响的钱。
可带走的工具:年底四步自查
查累计:打开"国家医保服务平台"APP,看参保人本人本年度门诊目录内累计过没过起付线。过了线,年底的术前检查、治疗尽快在年内做完。
数次数:今年是否已住过院。已住过、病情又允许年内完成第二次的,第二次起付线650元,低于新年的1300元。
看出院日:凡是可能拖到元旦后的连续住院,按出院日期所在年度结算——这条决定的是"整笔账进哪个年度",别指望跨年只扣一次就占便宜。
分人群:职工和居民是两套数。居民医保在北京住院三级医院起付线1300元、报销75%-78%、年度封顶25万元、门诊封顶5000元。我给爸妈规划就医前,先把他们的险种翻出来,再套上面的公式,绝不能拿我的数去替他们算。
公式背下来:统筹报销=(目录内合规费用-对应起付线)×所在费用段报销比例,且不超过封顶线。
我家怎么选:三类情况对照
我的结论:胆囊手术约在12月上旬,前提是医生评估允许;腹股沟疝那次的经验告诉我,择期手术别拖到"急诊化",拖成急性发作就没有排期选择权了,那笔代价远比起付线大。
但同一张账,三类人要反着排:今年没住过院、也没攒够门诊额度的,年内入院反而是"首次1300元",别为省起付线硬赶;离元旦还有一两个月、医生说不宜折腾的,听医生的,恢复永远比差那几百块值钱;家属是居民医保、卡在乡镇或一级医院的,二次住院起付线各地规则不同,先打参保地医保部门电话确认,再决定排期。
距离1月1日清零只剩六周。翻出你家那张医保累计单,算一遍上面的公式,再去做这个排期决定——这笔账,五分钟就能算完,值一千多。
作者声明:这是老周替自己家算的一笔账,我的选择≠普遍建议;文中标准均为北京市现行公开口径,具体以当地医保部门和实际结算单为准。
当前文章无评论,是时候发表评论了