

















15
14
体检异常投保?90%的人不知道这些
2020-02-25 12:56:50
0点赞
0收藏
0评论
创作立场声明:本文由微光保保险从业人员撰稿,希望和大家分享一些保险的干货知识,内容展示并不完全能覆盖所有产品,只分享性价比高、保障全的保险和防坑指南。敬请关注,期待与你一起交流!
转眼,又到了年底。
各家公司都陆续组织员工福利体检了,有人欢喜,更多人忧。
不查不知道,一查吓一跳,体检报告里罗列的异常指标一大堆:
“666,伙食太好肥胖走一个,再送个高血脂!”
“OMG,乳腺结节、甲状腺结节,到底结节是什么鬼??”
“555,血尿酸值持续升高,幽门螺杆菌在身体里打洞。”
据说100个人中只有3个人体检显示完全没有健康问题!
眼看着,最小的90后也要“奔三”了,80后正光荣的接过中年人的旗帜飘扬。从怕没钱怕变老,怕娶不到怕嫁不出,到怕脱发怕腰废、怕失业怕猝死。如今大多数人还多了一项,怕看体检报告!
有人说“击垮中年人,一张体检报告就够了”
《中国卫生和计划生育统计年鉴》的数据显示,2017年全国体检人数增长到4.56亿人次,且这个数字依然在增长。
体检出小异常其实是特别正常的事,就算是机器也要定期保养维护,更何况是吃五谷杂粮的肉身之躯。
不过,身体亮了红灯,慌张跑来咨询保险的人儿也越来越多,经常有人问起:如果体检异常,还来得及买保险吗?健康异常怎么投保最好呢?
01看健康告知,是否符合要求!
如果体检异常,想到买保险压压惊。
建议首先在健康告知里面对照一下,看自己的情况能不能符合要求。如果想省事,可以咨询一些保险专业规划师之类的,他们接触的健康异常情况比我们多,知道哪些产品健告宽松。
如果看不懂或者情况较为复杂,可以咨询专业的保险规划师、保险经纪人等。毕竟术业有专攻,他们接触的产品核保案例和经验更为充分,遇到客户的健康异常情况也很普遍,是保险公司和用户之间一道非常便捷的沟通桥梁。
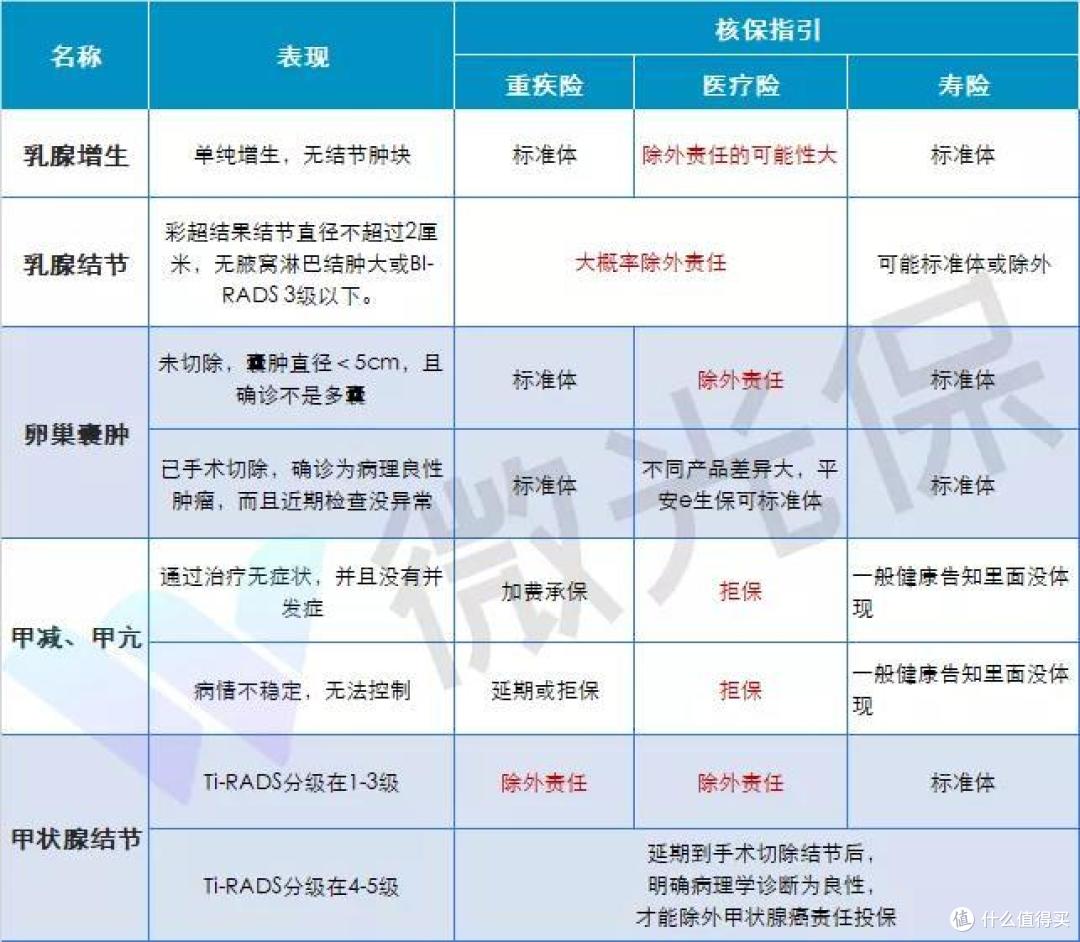
小微也查了下各大保险公司的健康险核保政策,发现差异还挺大。同样是一个疾病,不同保险公司同类型的产品可能呈现出标体承保、加费承保、除外承保甚至是拒保的结果。
而面对常见体检结果异常情况,小微也梳理了几种常见疾病的可能核保结论:
02指标正常后,再甄选投保!
如果体检指标异常,进一步检查确认后需要继续治疗,不管是持续服药、定期随诊、定期复查等情况,可以暂时先缓一缓,积极配合治疗,养好身体为主,先不急着买保险了。
毕竟很多保险产品的健康告知里面,都会有一条类似这样的健康问询:“被保险人过去1年内是否存在长期服药(有规律的服药超过1个月)”。
如果你正在吃药治疗,那你的健告很有可能通过不了。智能核保和人工核保的保险产品,或许还能挣扎一下,但被延期承保或者拒保的可能性较大。
当然,排除普通的感冒发烧吃药、中医气血调理、个人保健品防病等情况。
03复查结果正常,抓紧去投保!
身体曾经出现过异常,但现在已经恢复正常,大多数时候是不影响投保的。
比如春节期间聚会应酬不断、大鱼大肉饮食不均、抽烟喝酒频率加深,很有可能导致部分人每逢佳节胖几斤,或者很多男性容易和“高血脂”、“脂肪肝”亲密接触,但一旦恢复到正常生活秩序,饮食清淡、健身运动、惜命保养,也可以和这些异常指标说拜拜。
所以,一旦复查结果正常,抓住黄金时期,趁早买好健康险才是硬道理。
04常见的体检异常如何正常投保
下面列举了一些常见的体检异常问题争取正常投保的方法。
有些异常都可以根据体检医生的建议调整后再投保。但如果医生建议要治疗,还是尽早去治疗,避免延误治疗时机或加重症状。
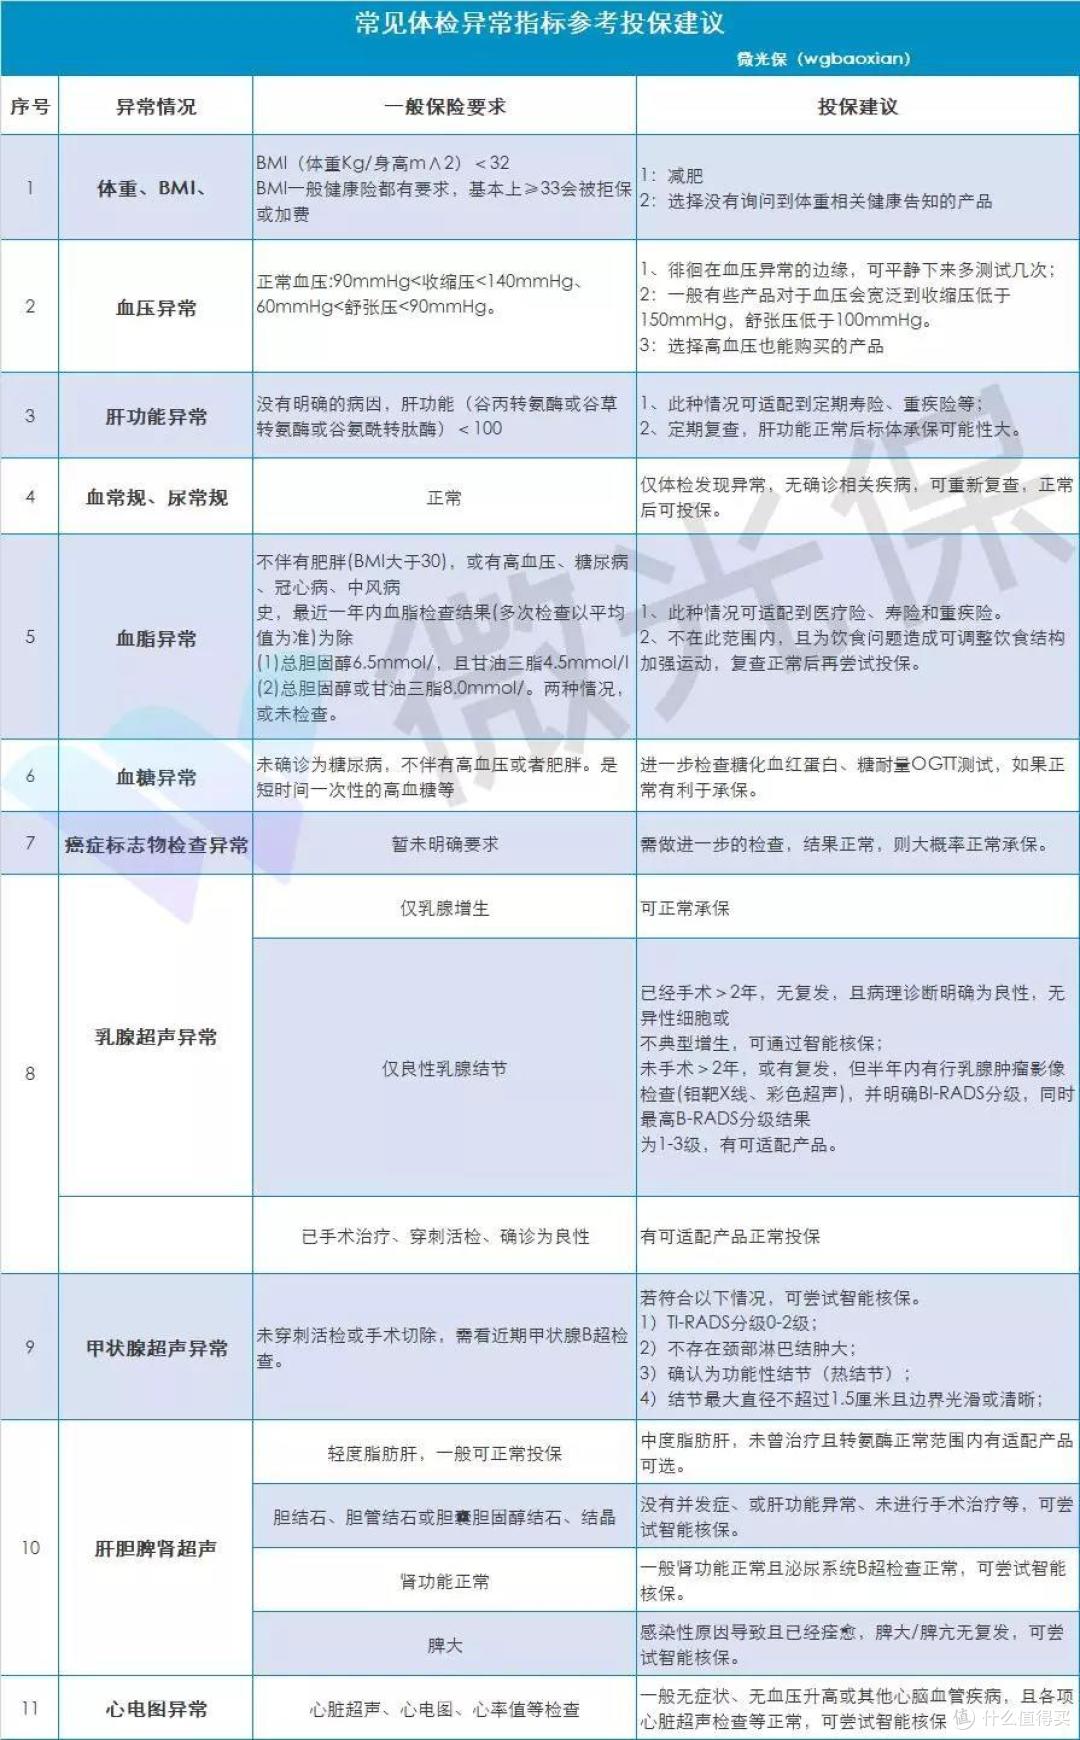
如上,只是部分常见体检指标异常情况参考投保建议。
小微想说的是:遇事不怕事,遇事找对人,才是真面对。
如果体检指标异常了,听取专业的医院和医生建议,往好的方向去改善、去恢复、去治愈。
如果体检指标异常了想起买保险,听取专业的经纪人真诚建议,选配到最适合自己的保障,能买就要及时买。
05投保的2个小技巧
很多人一开始都是想着,保险用上的概率很低,没必要买。等到发现身体没自己想象中那么健壮,甚至是出现一些小毛病了,才想着买个保险。
①买保险的最佳时间是趁年轻,趁没病
趁没病赶紧买,不然一旦身体出点问题,可能想买也不一定能买得到了。趁年轻买呢,便宜,而且还能保障多几年,怎么算都是划算的。
比如一个25岁的男生,买达尔文2号重疾险,保额50万,保障到终身,分30年交,每年交6900元,总共交保费20.7万。
同样的配置,如果是35岁的男生买,每年保费9730元,总共要交保费29.19万,贵了8.49万。
②单位或个人体检前,建议先投保
因为我们在做健康告知的时候,都要做到:“有问必答、不问不答,如实告知”。
没有体检前,你所知道的身体健康状况便是如实告知的部分;体检后,体检内容就成为你如实告知的部分。
一旦体检检查出任何问题,都会有记录,对投保有一定影响。没去体检前就先投保,很可能你还是标准体,体检后可能就变成非标准体了。
这里也强调一下,如果出现健康告知上提及的症状,不告知就投保,还是会影响理赔的。
举个例子,很多健告里面会出现类似这样的问题,如果你有这些症状但没告知,故意拖到等待期后再去确诊,算是一种骗保行为,非常有可能引发理赔纠纷,咱千万别做这种事。
06小毛病建议选全面的重疾险
双十二后,淘宝天猫发布的《90后惜命指南》中显示:90后购买意外险、重大疾病保险和疾病住院医疗保险的意愿相比80后提升了84%。
当上有老下有小,压力不小的夹心层“80后”还在犹豫保险到底要不要买的时候,没有房没有车甚至还未婚的“90后”已经习惯性的在网络上搜索:90后应该买什么保险,怎样买保险更便宜等诸如此类的问题。
大多数工薪阶层80,90后都有社保这件打底衣。单位或者自己也或多或少会匹配一些简单的综合意外保险。甚至也愿意花几百元补充个几百万保额的百万医疗保险。但被遗忘的比较多也是最为重要的重疾险,选的人反而少很多。
所以,小微想说如果体检异常,只是些小毛病的话,除了便宜的意外险、医疗险是刚需外,其实重大疾病保险也是必买保险清单之一。
参照之前小微写的《如何选一款适合的重疾险》
最近上线的达尔文2号重疾险是很划算的。
1、从投保年龄上看,0-55岁,基本上全家老小都能买。2、等待期90天,疾病观察期的时间限制比较短,没毛病。重疾、中症、轻症3个保障责任,一个也都没有少。3、重大疾病包含120类,疾病高发病种均有覆盖,非常全面了。4、达尔文2号的健康告知非常宽泛:轻微三高和乙肝携带者可正常承保。针对甲状缐结节和乳缐结节的有明确分级在4级以下的可正常承保,甲状缐恶性肿瘤及其转移癌、甲状缐原位癌和乳缐恶性肿瘤及其转移癌、乳缐原位癌是除外责任。
最后,小微也有必要友情提醒下,以下“朋克养生”真的是自我安慰了。
用最贵的眼霜、熬最晚的夜;
啤酒配枸杞,可乐配党参;
蹦迪破洞裤里贴暖宝宝;
吃自助餐嚼健胃消食片;
来大姨妈只吃红枣雪糕。
要想真的身体好,广场舞大妈是榜样。
要早睡早起,三餐规律要管得住嘴、迈得开腿更要有阿Q精神,乐开怀每一天!







